
Crédito por discapacidad retroactivo: cómo se reembolsan los años anteriores
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
El crédito por discapacidad retroactivo son los reembolsos que emite la Agencia de Ingresos de Canadá (CRA) después de volver a tasar hasta 10 declaraciones anteriores, una vez aprobado el Formulario T2201 para esos años. El reembolso equivale al impuesto que el crédito habría ahorrado cada año, así que depende del monto por discapacidad de ese año ($8,001 para 2016 hasta $10,138 para 2025) y de cuánto impuesto se pagó realmente.
- 01Hasta cuántos años atrás puede ajustar la CRA
- Hasta 10 años tributarios anteriores
- 02Monto por discapacidad, año más antiguo dentro del plazo
- $8,001 (2016)
- 03Monto por discapacidad, 2025
- $10,138
- 04Objetivo para solicitudes de ajuste en línea (septiembre de 2026)
- En 2 semanas
- 05Objetivo para solicitudes de ajuste en papel (septiembre de 2026)
- En 14 semanas
¿Hay pagos retroactivos del crédito por discapacidad para años anteriores?
Sí. Si el aviso de determinación de la CRA indica que usted tenía derecho al crédito por discapacidad (DTC) en años anteriores, el monto por discapacidad puede aplicarse a hasta 10 años tributarios anteriores (CRA, Claiming the DTC). La CRA no envía un cheque aparte por el DTC. Lo que se conoce como pagos retroactivos del crédito por discapacidad son reembolsos de impuestos comunes que resultan de volver a tasar cada declaración antigua.
Una solicitud retroactiva del DTC es un pedido para agregar el monto por discapacidad (línea 31600, o la línea 31800 o 32600 si se transfirió a un familiar) a declaraciones que ya fueron tasadas. Cada año corregido recibe su propio aviso de nueva tasación, y cada uno puede generar su propio reembolso.
Los años que puede alcanzar dependen de dos cosas: el primer año que su profesional de la salud certificó en el Formulario T2201, Disability Tax Credit Certificate (certificado para el crédito por discapacidad), y el límite de 10 años. Si el profesional indica que la discapacidad empezó en 2021, la CRA no ajustará 2019 ni 2020, aunque estén dentro del plazo. El panorama general del crédito está en nuestra página principal del crédito por discapacidad.
¿Cuántos años atrás puedo reclamar el crédito por discapacidad?
En septiembre de 2026, la tabla de montos de años anteriores de la CRA va de 2016 a 2025, que es el alcance completo de 10 años para una solicitud hecha en 2026. El plazo se cuenta hacia atrás desde el año de la solicitud, así que una solicitud hecha en el año calendario 2027 por lo general llega como mucho hasta 2017, y 2016 queda fuera.
Ese desplazamiento importa si la discapacidad empezó hace muchos años. Un adulto cuyo profesional fecha la discapacidad en 2014 no puede recuperar ni 2014 ni 2015, y esperar hasta después del 31 de diciembre de 2026 para pedirlo le hace perder también el año 2016.
| Año tributario | Monto por discapacidad | Suplemento, persona menor de 18 años | Tasa federal más baja |
|---|---|---|---|
| 2025 | $10,138 | $5,914 | 14.5% (combinada) |
| 2024 | $9,872 | $5,758 | 15% |
| 2023 | $9,428 | $5,500 | 15% |
| 2022 | $8,870 | $5,174 | 15% |
| 2021 | $8,662 | $5,053 | 15% |
| 2020 | $8,576 | $5,003 | 15% |
| 2019 | $8,416 | $4,909 | 15% |
| 2018 | $8,235 | $4,804 | 15% |
| 2017 | $8,113 | $4,733 | 15% |
| 2016 | $8,001 | $4,667 | 15% |
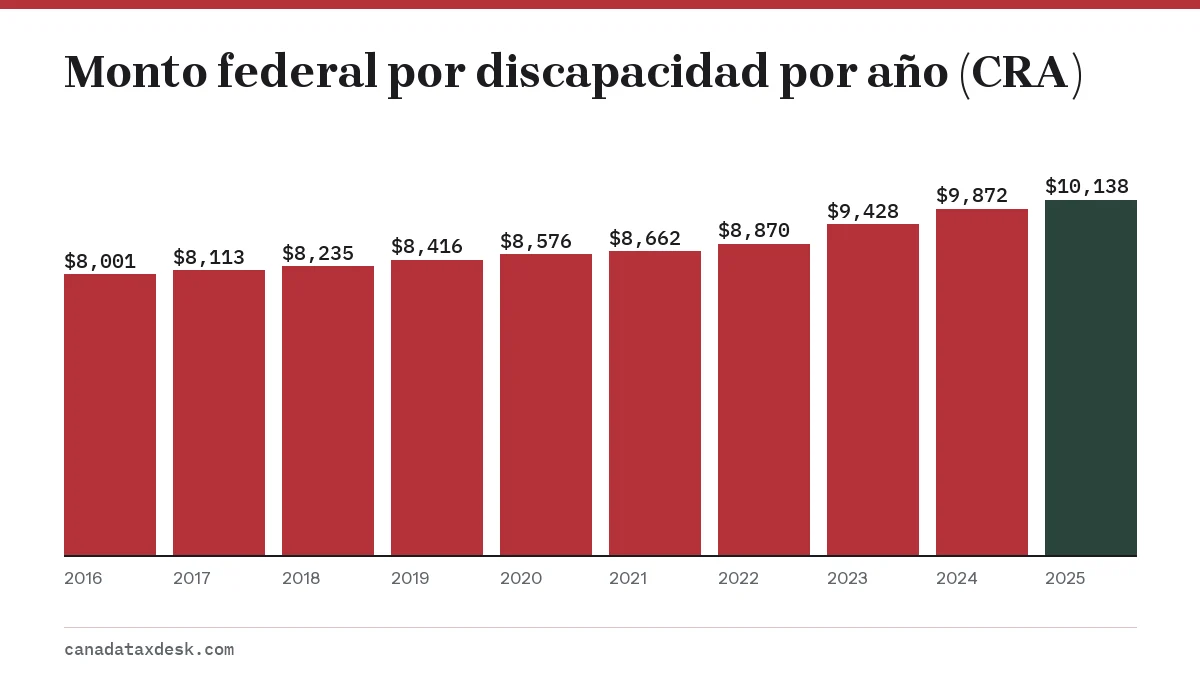
Para 2026, la tabla de montos indexados de la CRA fija el monto por discapacidad en $10,341; la página de la línea 31600 por lo general lo agrega con el paquete T1 de 2026 en enero de 2027. Vea nuestra página sobre el monto del crédito por discapacidad para conocer los montos provinciales que se suman al ahorro de cada año.
¿Cómo logro que se agregue el monto retroactivo del DTC a mis declaraciones anteriores?
Hay tres vías, y solo necesita una. La más sencilla es dar su consentimiento en la Parte A del Formulario T2201 para que la CRA ajuste automáticamente sus declaraciones anteriores cuando apruebe la solicitud (CRA, How to apply).
- Ajuste automático: dé su consentimiento en la Parte A del T2201. Tras la aprobación, la CRA vuelve a tasar los años elegibles de la persona con discapacidad. No haga nada más y esté atento a los avisos de nueva tasación.
- Solicitud por escrito: si no dio su consentimiento, envíe a la CRA una carta firmada en la que pida aplicar el DTC a años específicos. Indique cada año, su número de seguro social de Canadá (SIN) y, en caso de transferencia, el nombre y el SIN del familiar cuya declaración debe cambiar.
- Cambie usted mismo las declaraciones: use Change my return (cambiar mi declaración) en su cuenta de la CRA, ReFILE con un programa certificado o un Formulario T1-ADJ por cada año. Ingrese el monto por discapacidad en la línea correcta de ese año.
Las transferencias requieren más cuidado. Si un padre o una madre, un hijo adulto o el cónyuge debía haber reclamado el monto no usado en un año anterior, el ajuste automático podría tocar solo las declaraciones del solicitante. La persona que brinda apoyo debe pedir que se cambien sus propias declaraciones, usando la línea 31800 (dependiente) o la línea 32600 con el Anexo 2 (cónyuge).
¿Qué determina el monto del reembolso retroactivo?
El DTC no es reembolsable, así que un año anterior solo devuelve dinero si ese año se pagó impuesto. La parte federal es el monto por discapacidad multiplicado por la tasa federal más baja: 15% de 2016 a 2024 y una tasa combinada de 14.5% para 2025. El monto por discapacidad provincial o territorial agrega un segundo ahorro para el mismo año.
Ejemplo práctico: solo la parte federal
Tome a un adulto aprobado para todos los años de 2016 a 2025 que pagó cada año al menos el impuesto federal suficiente para absorber el crédito. Los montos por discapacidad de 2016 a 2024 suman $78,173; al 15% eso son $11,725.95. El monto de 2025, de $10,138 al 14.5%, agrega $1,470.01. El total retroactivo federal es de unos $13,196 antes de los créditos provinciales y antes de cualquier interés sobre el reembolso.
Ahora cambie un dato: en 2019 y 2020 esa misma persona pagó solo $400 de impuesto federal cada año. Esos años pueden devolver como máximo $400 cada uno, no $1,262.40 y $1,286.40. La parte no usada en esos años podría haberse transferido a un familiar que brinda apoyo, cuya propia declaración de ese año tendría entonces que ajustarse.
Otras cosas que reducen o desvían el dinero
- Deudas: la CRA puede retener todo o parte de un reembolso para pagar montos que usted le debe a ella o a otros programas del gobierno, como un préstamo estudiantil o un pago en exceso del seguro de empleo (EI).
- Intereses sobre el reembolso: en algunos casos la CRA puede agregar intereses compuestos diariamente a los reembolsos; la tasa sobre pagos en exceso de personas fue del 5% de julio a septiembre de 2026.
- Años sin declarar: un año sin declaración presentada no puede volver a tasarse. Presente primero la declaración que falta e incluya en ella el monto por discapacidad.
¿Cuánto tardan los ajustes retroactivos del DTC?
Hay dos plazos que corren uno después del otro. Primero la CRA decide sobre el T2201; en septiembre de 2026, su página de tiempos de procesamiento indicaba que las solicitudes del DTC pueden tardar hasta 8 semanas. Después, cada año anterior tiene que volver a tasarse (CRA, Check processing times).
Para las solicitudes que presenta usted mismo, los objetivos de la CRA en septiembre de 2026 eran de 2 semanas para los ajustes en línea y de 14 semanas para las solicitudes en papel o por teléfono. Los ajustes que la CRA clasifica como complejos tenían un objetivo de 33 semanas. Los cambios del DTC de varios años suelen llegar como una serie de avisos y no todos el mismo día.
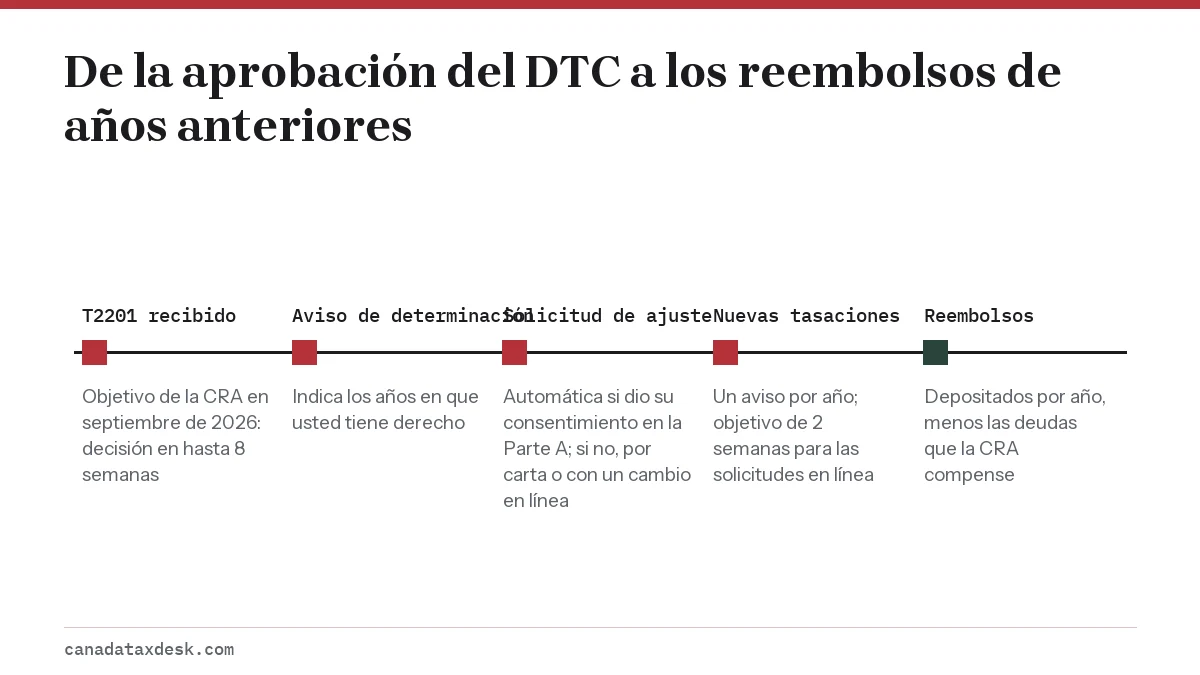
Cada aviso de nueva tasación aparece en su cuenta de la CRA. Compruebe que el monto por discapacidad figure en la línea correcta de ese año antes de dar por hecho que el reembolso es definitivo.
¿Puedo obtener el crédito por discapacidad de años anteriores para un hijo?
Sí, y los años del hijo suelen ser los que más valen, porque cada año antes de que cumpliera 18 años incluye también el suplemento para menores de 18. Para 2024, un padre o una madre que reclamaba los $9,872 completos más el suplemento de $5,758 tenía $15,630 de monto por discapacidad, que valían $2,344.50 a nivel federal al 15%.
Los niños rara vez deben impuestos, así que los ajustes corresponden a las declaraciones del padre o la madre, mediante la línea 31800. El padre o la madre debe confirmar que la CRA cambió sus propias declaraciones anteriores, no las del hijo. Encontrará más información en nuestra guía del DTC para niños.
Preguntas frecuentes
¿El crédito por discapacidad es retroactivo desde que empezó mi condición?
Solo hasta la fecha de inicio que su profesional de la salud certifica en el Formulario T2201, y nunca más de 10 años tributarios anteriores. Los años anteriores a la fecha de inicio certificada no cambian.
¿La CRA paga el retroactivo del DTC en un solo pago?
Por lo general, no. Cada año anterior se vuelve a tasar por separado, así que puede recibir varios avisos de nueva tasación y varios depósitos a lo largo de algunas semanas o meses.
Olvidé marcar la casilla de ajuste en el T2201. ¿Ya es tarde?
No. Puede enviar a la CRA una carta firmada con la lista de años, o cambiar usted mismo cada declaración con Change my return, ReFILE o el Formulario T1-ADJ una vez que la aprobación esté registrada.
¿Por qué recibí $0 en algunos años anteriores?
El crédito solo reduce el impuesto que usted realmente debía. Si su impuesto de un año ya era cero, el monto por discapacidad no podía reducirlo más; pregunte si un familiar que brinda apoyo podría reclamar la transferencia de ese año.
¿Tengo que pagar impuestos sobre un reembolso retroactivo del DTC?
No. Es un reembolso del impuesto sobre la renta que pagó de más en años anteriores, no un ingreso, así que no se declara en su próxima declaración. Los intereses que la CRA pague sobre el reembolso sí tributan en el año en que los recibe.
Fuentes
- CRA, Adjustment of personal income tax and benefit amounts (2026) canada.ca
- CRA, Claiming the disability tax credit canada.ca
- CRA, How to apply for the DTC canada.ca
- CRA, Check processing times canada.ca
- CRA, How to change your return canada.ca
- CRA, Refunds canada.ca
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.