
Crédito fiscal por discapacidad para niños: requisitos, suplemento y quién lo reclama
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
La elegibilidad de un niño para el crédito fiscal por discapacidad se decide con el Formulario T2201, comparando al niño con otros niños de la misma edad: se debe esperar que el impedimento dure al menos 12 meses y que restrinja de forma marcada las funciones diarias. Para 2025, un niño aprobado suma un monto por discapacidad de $10,138 más hasta $5,914, que normalmente reclama un padre o madre en la línea 31800.
- 01Monto por discapacidad, 2025
- $10,138
- 02Suplemento para un niño menor de 18 años, 2025
- Hasta $5,914
- 03Dónde lo reclama un padre o madre
- Línea 31800, transferido de un dependiente
- 04Quién firma la parte A por un menor
- El tutor legal o el representante legal
- 05Valor federal de ambos montos, 2025
- Unos $2,328
¿Cómo funciona la elegibilidad de un niño para el crédito fiscal por discapacidad?
Un niño califica para el crédito fiscal por discapacidad (DTC) con las mismas reglas federales que un adulto, con una diferencia en la vara de medir: el profesional compara las capacidades del niño con las de otros niños de la misma edad (CRA, Guía RC4064). Un niño pequeño que no puede vestirse solo no tiene una restricción; un niño de ocho años que necesita ayuda completa todos los días puede tenerla.
Para que un niño califique para el crédito fiscal por discapacidad, el Formulario T2201, Certificado del crédito fiscal por discapacidad, debe mostrar tres cosas: un impedimento que ha durado o se espera que dure al menos 12 meses seguidos, una restricción marcada (o un conjunto de restricciones significativas con el mismo efecto combinado) en al menos una de las categorías de la Agencia de Ingresos de Canadá (CRA), y la certificación de un profesional autorizado para firmar en esa categoría.
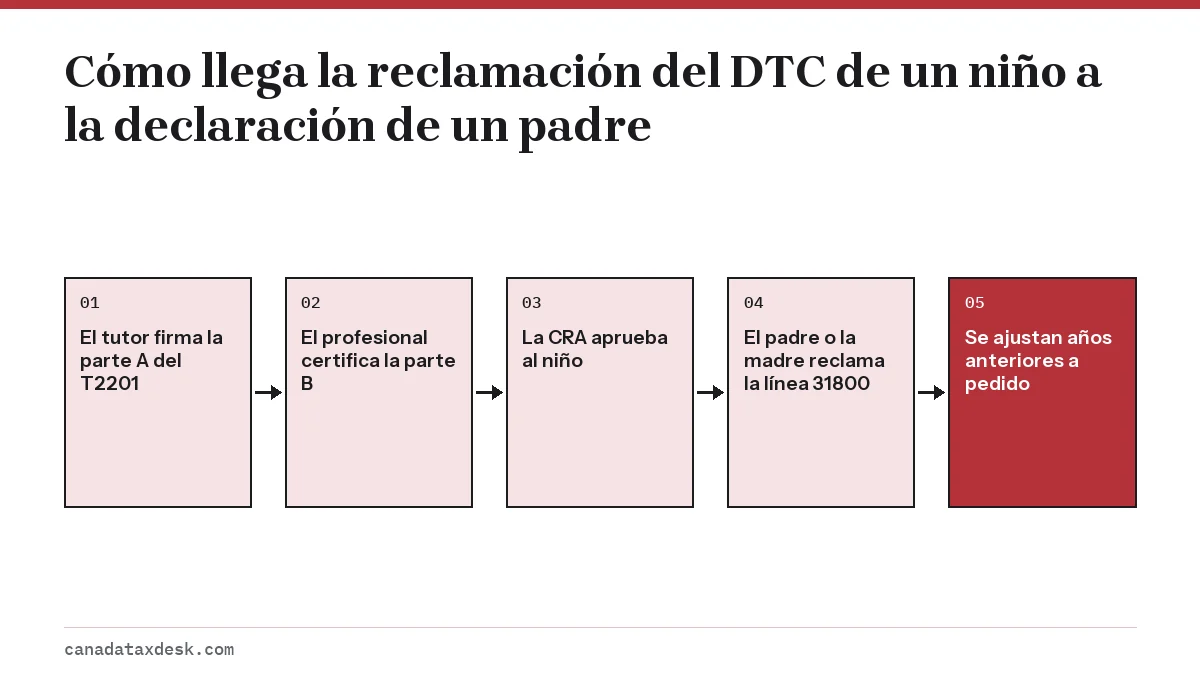
La CRA aprueba al niño, no al padre o la madre. Una vez aprobado el niño, el ahorro de impuestos normalmente pasa a quien lo mantiene. Las reglas generales para adultos están en nuestra página de requisitos del DTC; esta página explica qué cambia cuando quien lo solicita es menor de edad.
¿El autismo o el TDAH califican para el crédito fiscal por discapacidad infantil?
Ninguno de los dos diagnósticos califica automáticamente, y ninguno está excluido. La CRA decide según los efectos del impedimento descritos en el T2201, no según el nombre de la condición. Un niño con trastorno del espectro autista o con trastorno por déficit de atención e hiperactividad (TDAH) es aprobado cuando el profesional demuestra una restricción marcada presente todo o casi todo el tiempo, lo que la CRA suele interpretar como el 90% del tiempo o más.
Para muchos niños con autismo o TDAH, la categoría pertinente es la de funciones mentales necesarias para la vida diaria, que incluye la atención, la memoria, la resolución de problemas, el funcionamiento adaptativo y la regulación del comportamiento y las emociones. Hablar, alimentarse o vestirse también pueden aplicar cuando la condición los afecta. Nuestra página sobre el DTC para condiciones de salud mental explica cómo se aplica la prueba de funciones mentales.
Qué fortalece la solicitud de un niño
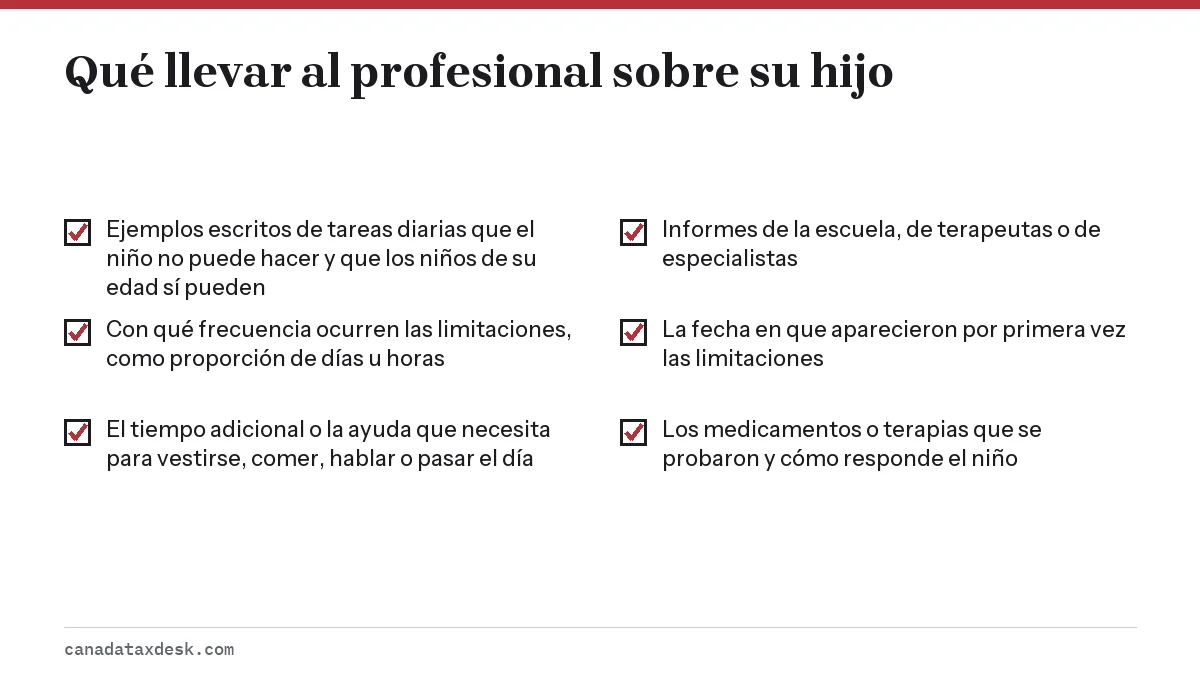
Los profesionales llenan el formulario a partir de lo que saben. Los padres que llegan con ejemplos concretos y fechados de la vida diaria les dan mucho más con qué trabajar que una simple carta con el diagnóstico.
¿Quién reclama el crédito fiscal por discapacidad de un niño?
Lo reclama el padre, la madre o el tutor que mantiene al niño, en la línea 31800 (monto por discapacidad transferido de un dependiente). Las condiciones de la CRA para 2025 son que el niño calificaba para el DTC, vivió en Canadá en algún momento del año y dependía de quien lo reclama para parte o la totalidad de la comida, la vivienda y la ropa, y que quien lo reclama pidió o podría haber pedido el monto por dependiente elegible (línea 30400) o el monto por cuidador para ese niño (línea 30450) (CRA, Line 31800).
Dos padres pueden repartirse el monto, siempre que la suma de sus reclamaciones no supere el máximo para el niño. Repartirlo es útil cuando el impuesto de uno de los padres es demasiado bajo para usar todo el crédito. La parte A del T2201 debe firmarla el tutor legal o el representante legal mientras el niño sea menor de edad.
| Reclamación | Línea | Monto de 2025 | Notas |
|---|---|---|---|
| Monto por discapacidad | 31800 | $10,138 | Transferido del niño |
| Suplemento para menores de 18 años | 31800 (con el anterior) | Hasta $5,914 | Se reduce por algunas reclamaciones de gastos de cuidado |
| Monto canadiense por cuidador para un niño menor de 18 años | 30500, o sumado a la 30400 | Hasta $2,687 | Un T2201 aprobado reemplaza la declaración del profesional |
La reclamación por cuidador es independiente del DTC; consulte nuestra página del crédito canadiense para cuidadores para ver cómo se combina con el monto por dependiente elegible.
¿Qué es el suplemento para menores de 18 años y cuándo se reduce?
El suplemento es un monto por discapacidad adicional para una persona que tenía menos de 18 años al final del año. Para 2025 es de hasta $5,914, además del monto base de $10,138 (CRA, Line 31600).
Se reduce cuando alguien reclamó gastos de cuidado infantil en la línea 21400 o gastos de asistente como gastos médicos para el niño. El cuadro de la hoja de trabajo federal (Federal Worksheet) para la línea 31600 calcula la cifra reducida, y los programas de impuestos la aplican automáticamente cuando se ingresan los gastos.
Ejemplo práctico para un padre o madre en 2025
Un padre mantiene a un niño de 9 años aprobado para el DTC y no reclama gastos de cuidado infantil ni de asistente para el niño. El monto por discapacidad de $10,138 más el suplemento completo de $5,914 da $16,052. A la tasa federal más baja combinada de 2025, del 14.5%, eso reduce el impuesto federal en $2,327.54, y la provincia del padre agrega su propio crédito en la línea 58440.
Si ese mismo padre pagó $6,000 de guardería y los reclamó en la línea 21400, la hoja de trabajo puede recortar el suplemento, según cuánto gasto de cuidado se haya reclamado, y el ahorro federal combinado podría quedar por debajo de $2,327.54. La deducción por cuidado infantil de todos modos reduce el ingreso imponible, así que normalmente conviene hacer ambas reclamaciones.
¿Un padre puede reclamar de forma retroactiva el crédito fiscal por discapacidad de un hijo?
Sí. Si el profesional certifica que el impedimento empezó hace años, la CRA puede aplicar el DTC hasta a 10 años anteriores, y cada año anterior a que el niño cumpliera 18 años incluye también el suplemento de ese año, por ejemplo $4,909 para 2019 y $5,758 para 2024. Los ajustes corresponden a las declaraciones del padre o la madre, ya que ahí es donde se pagó el impuesto.
Pida a la CRA que cambie las declaraciones del padre o la madre de cada año que califica, o cámbielas usted mismo cuando la aprobación esté en el expediente. El proceso paso a paso y los montos año por año están en nuestra página de reclamaciones retroactivas del DTC.
Preguntas frecuentes
¿A qué edad puede un niño recibir el crédito fiscal por discapacidad?
La CRA no fija una edad mínima. Lo que importa es si un profesional puede certificar un impedimento grave y prolongado al comparar al niño con otros niños de la misma edad.
¿Un niño tiene que volver a solicitar el DTC a los 18 años?
Solo si el aviso de determinación indica una fecha de vencimiento. Cuando una aprobación tiene fecha de vencimiento, la CRA lo señala en el aviso de tasación un año antes y otra vez en el año en que vence, y en ese momento se necesita un nuevo T2201.
¿Pueden ambos padres reclamar el monto por discapacidad del mismo hijo?
Pueden repartirlo en la línea 31800, pero la suma de las reclamaciones no puede superar el máximo del año para ese niño.
¿Se puede reclamar el DTC por un niño en custodia compartida?
Sí, lo puede reclamar un padre o madre que cumpla las condiciones de la línea 31800 ese año, lo que incluye aportar parte de la comida, la vivienda o la ropa del niño. Si ambos padres las cumplen, pueden compartir el monto, pero nunca por encima del máximo anual para ese niño.
¿Se pueden deducir los honorarios del profesional por llenar el T2201?
Los honorarios pueden incluirse como gasto médico del niño en la declaración del padre o la madre. La CRA no paga ni reembolsa esos honorarios.
Fuentes
- CRA, Guide RC4064, Disability-related information canada.ca
- CRA, Line 31600, Disability amount for self canada.ca
- CRA, Line 31800, Disability amount transferred from a dependant canada.ca
- CRA, Canada caregiver amount canada.ca
- CRA, Claiming the disability tax credit canada.ca
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.