
Tema
GST/HST para pequeñas empresas en Canadá: el ciclo completo, del registro al pago
Una pequeña empresa canadiense debe registrarse para el GST/HST cuando sus ventas gravables superan $30,000 en un trimestre calendario o en cuatro trimestres consecutivos; a partir de ahí cobra el 5% de GST o del 13% al 15% de HST según la provincia, y presenta una declaración del GST/HST en línea por cada periodo. En el GST/HST para pequeñas empresas, la mayoría declara una vez al año; quienes declaran mensual o trimestralmente presentan y pagan en el mes siguiente al cierre de cada periodo.
12 guías en este tema Actualizado 22 de octubre de 2026
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
- Código de acceso GST/HST: búsquelo en línea o pida uno nuevoPuede encontrar su código de acceso del GST/HST en línea: inicie sesión en su cuenta de empresa de la Agencia de Ingresos de Canadá (CRA), abra su cu…
- Cómo presentar la declaración del GST en Canadá: líneas y pasosPara presentar la declaración del GST en Canadá, sume sus ventas y el GST/HST que cobró en el periodo, reste el GST/HST que pagó en compras del negoc…
- Cómo presentar la declaración del GST en cero sin ventasPara saber cómo presentar la declaración del GST en cero: entre a My Business Account y presente la declaración de ese periodo con montos en cero, o…
- Fecha límite de GST NETFILE: vencimientos del GST/HSTLa fecha límite de GST NETFILE es un mes después del cierre del periodo para quienes declaran mensual o trimestralmente, y tres meses después del cie…
- GST para Uber: desde el primer viaje; Uber Eats tras $30,000El registro del GST/HST para conductores de Uber es obligatorio desde el día en que empieza a dar viajes pagados, sin importar cuánto gane, porque la…
- GST/HST NETFILE: cómo presentar su declaración en líneaGST/HST NETFILE (a menudo llamado GST NETFILE) es el formulario en línea gratuito de la Agencia de Ingresos de Canadá (CRA) para presentar una declar…
- Multa por declarar tarde el GST/HST: fórmula e interesesLa multa por declarar tarde el GST/HST es el 1% del monto adeudado más el 25% de ese 1% por cada mes completo de retraso, hasta 12 meses, así que pue…
- Método rápido del GST: tasas, requisitos y un ejemploEl método rápido del GST (quick method) permite a una pequeña empresa que cumpla los requisitos remitir un porcentaje fijo de sus ventas con impuesto…
- Pagos a plazos del GST: fechas, regla de $3,000 y montosLos pagos a plazos del GST vencen un mes después del cierre de cada trimestre fiscal, así que con cierre al 31 de diciembre las fechas son el 30 de a…
- Pequeño proveedor del GST: la regla de los $30,000Usted es un pequeño proveedor del GST (small supplier) si sus ventas gravables a nivel mundial, incluidas las de los negocios asociados, son de $30,0…
- Registro del GST/HST: cuándo y cómo registrar su negocioEl registro del GST/HST es obligatorio en cuanto un negocio deja de ser un pequeño proveedor (small supplier), lo que ocurre cuando sus ventas gravab…
- Tasas del HST por provincia 2026: GST, HST, PST y QSTLas tasas del HST por provincia en 2026 son de 13% en Ontario, 14% en Nueva Escocia y 15% en Nuevo Brunswick, Terranova y Labrador y la Isla del Prín…
Qué significa el GST/HST para una pequeña empresa en Canadá
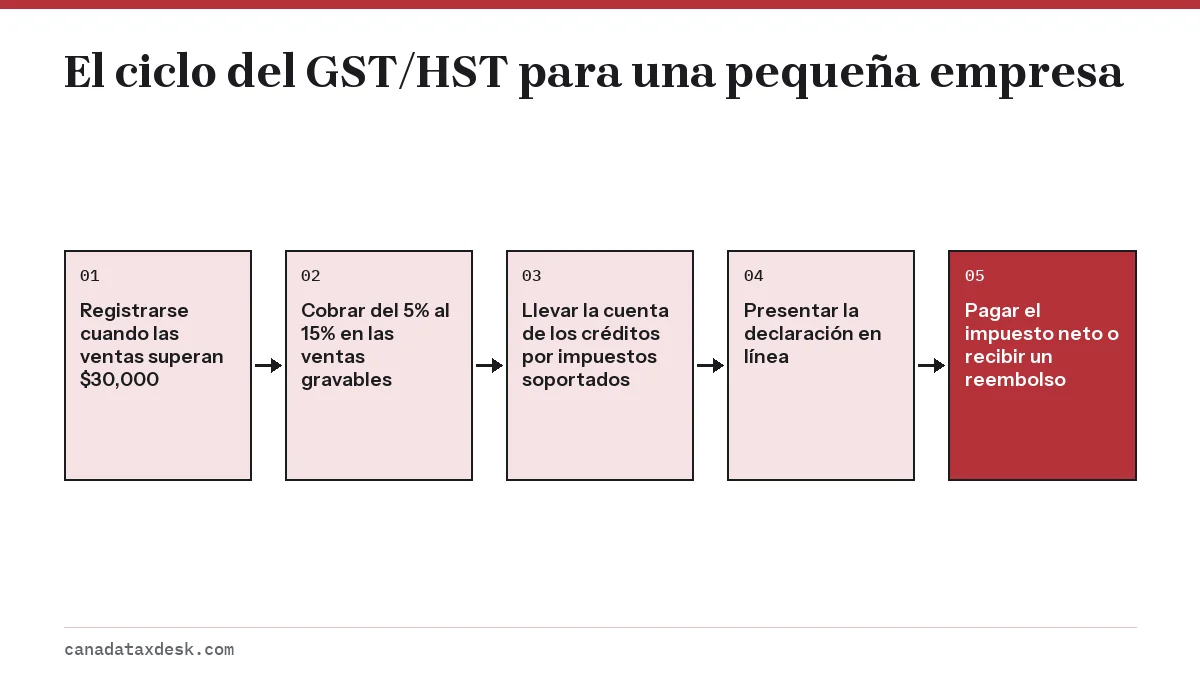
El GST/HST es el impuesto federal a las ventas que un negocio registrado añade a la mayoría de sus ventas y luego entrega a la Agencia de Ingresos de Canadá (CRA). El impuesto sobre bienes y servicios (GST) es del 5% en todo Canadá. En cinco provincias del Atlántico y del centro se combina con una parte provincial en un único impuesto armonizado sobre las ventas (HST).
El negocio es el que recauda, no el que paga. Su cliente paga el impuesto, usted lo guarda y, en cada declaración del GST/HST, resta el impuesto que pagó en sus propias compras del negocio (sus créditos por impuestos soportados, o ITC) antes de enviar la diferencia. Si pagó más de lo que cobró, la CRA le reembolsa la diferencia.
Esta página principal recorre todo el ciclo del GST/HST para pequeñas empresas en el orden en que usted lo vive: decidir si registrarse, cobrar la tasa correcta, llevar registros, presentar la declaración del GST/HST y pagar a tiempo. Cada paso enlaza con una página que lo explica a fondo.
¿Tengo que cobrar GST/HST?
Tiene que cobrar GST/HST cuando deja de ser un pequeño proveedor, lo que ocurre cuando sus ventas gravables en todo el mundo superan $30,000 en un solo trimestre calendario o en los últimos cuatro trimestres calendario consecutivos (CRA, When to register for and start charging the GST/HST). Las ventas de sus asociados cuentan para el total. Las ventas de bienes de capital, el fondo de comercio (goodwill) y los servicios financieros no cuentan.
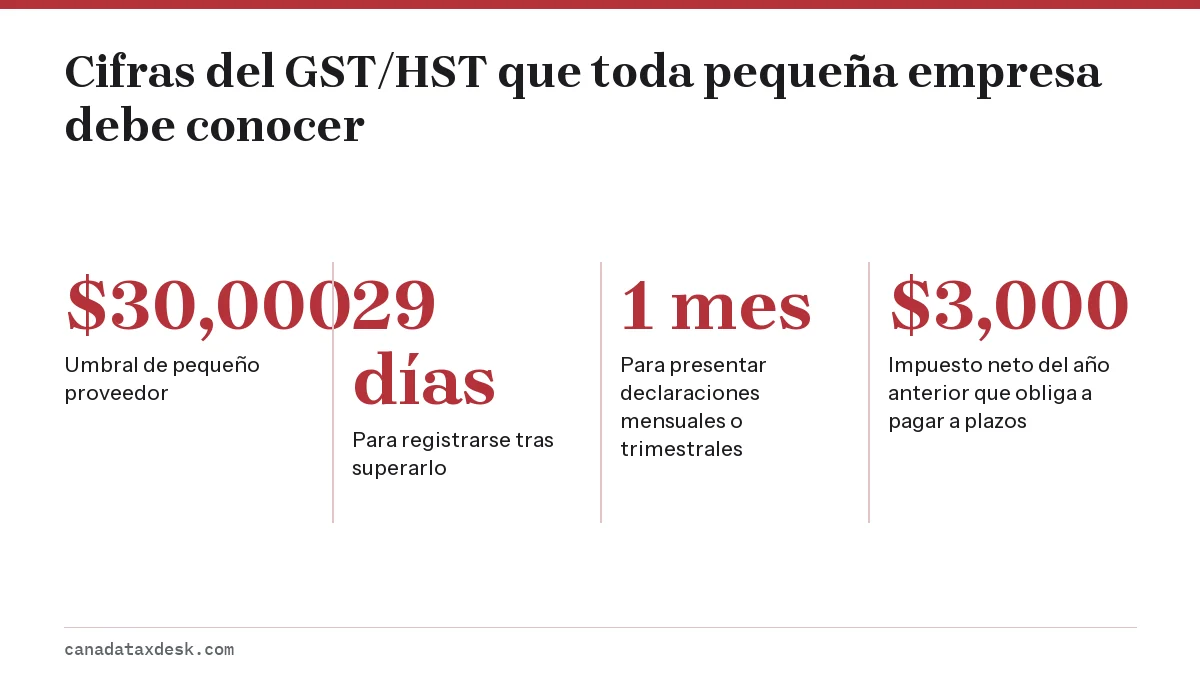
Si supera el límite en un solo trimestre, cobra el impuesto en la misma venta que lo hizo superarlo. Si lo supera a lo largo de cuatro trimestres, tiene hasta el final del mes siguiente. En ambos casos, luego tiene 29 días para registrarse. Las dos pruebas y sus plazos se explican con fechas en nuestra página sobre el umbral de pequeño proveedor del GST.
Negocios que deben registrarse desde el primer dólar
Los negocios de taxi y los conductores de transporte comercial compartido deben registrarse para el GST/HST aunque sus tarifas estén muy por debajo de $30,000. El registro empieza el día en que comienzan a conducir. Consulte GST/HST para conductores de Uber y de transporte compartido para ver lo que eso significa en cada viaje.
Otros umbrales
- Organismos de servicio público, como organizaciones sin fines de lucro y municipios: $50,000 en suministros gravables.
- Organizaciones benéficas e instituciones públicas: una prueba de ingresos brutos de $250,000, además de la prueba de $50,000 en suministros gravables.
- No residentes: los umbrales habituales, más un posible depósito de garantía al registrarse.
Cómo funciona el registro del GST/HST
Al registrarse recibe un número de cuenta del GST/HST de 15 caracteres: su número de empresa (Business Number, BN) de 9 dígitos seguido de un identificador de programa como RT0001. Usted pone este número en sus facturas para que sus clientes empresariales puedan reclamar créditos por el impuesto que les cobra.
La mayoría de los propietarios únicos y las corporaciones fuera de Quebec se registran con Business Registration Online, que exige una cuenta de la CRA. Desde el 3 de noviembre de 2025, la CRA ya no acepta registros nuevos por teléfono; los pocos casos que el servicio en línea no puede atender, como reactivar una cuenta de programa cerrada, se tramitan con el Formulario RC1 por correo. Los negocios de Quebec se registran para el GST ante Revenu Québec en lugar de la CRA. Nuestra guía de registro del GST/HST enumera todos los datos que pide la solicitud.
¿Cuál es la tasa del GST/HST en mi provincia?
Desde el 1 de abril de 2025, la tasa del GST/HST es del 5% en Alberta, Columbia Británica, Manitoba, Saskatchewan, Quebec y los tres territorios; del 13% de HST en Ontario; del 14% de HST en Nueva Escocia; y del 15% de HST en Nuevo Brunswick, Terranova y Labrador y la Isla del Príncipe Eduardo (CRA, GST/HST calculator). La tasa de Nueva Escocia bajó del 15% al 14% en esa fecha.
| Provincia o territorio | Impuesto que se cobra | Tasa | Impuesto provincial aparte |
|---|---|---|---|
| Alberta, NWT, Nunavut, Yukón | GST | 5% | Ninguno |
| Columbia Británica, Manitoba, Saskatchewan | GST | 5% | Sí (PST o RST) |
| Quebec | GST | 5% | Sí (QST del 9.975%) |
| Ontario | HST | 13% | No |
| Nueva Escocia | HST | 14% | No |
| Nuevo Brunswick, Terranova y Labrador, PEI | HST | 15% | No |
La tasa depende de dónde se realiza el suministro, que suele ser donde el cliente recibe el bien o el servicio, no donde está su oficina. Un diseñador web de Calgary que factura a un cliente de Toronto normalmente cobra el 13% de HST. Las reglas del lugar de suministro y sus ejemplos están en nuestra página de tasas del HST por provincia.
Los impuestos provinciales a las ventas de Columbia Británica, Manitoba, Saskatchewan y Quebec son sistemas aparte. Registrarse para el GST/HST no lo registra en ellos, y no se declaran en la declaración del GST/HST.
Cobrar el GST/HST y llevar la cuenta de los créditos por impuestos soportados
Una vez registrado, añada la tasa correcta a cada venta gravable y muestre su número del GST/HST en las facturas. Lleve dos totales durante cada periodo: el impuesto cobrado o por cobrar en las ventas y el impuesto pagado en las compras del negocio. Esas dos cifras pasan a ser las líneas 103 y 106 de su declaración.
Los créditos por impuestos soportados (ITC) son la forma de recuperar el GST/HST pagado en compras que usa en su negocio, como equipos, programas, alquiler y suministros. Necesita un recibo con los datos del proveedor; en compras de $100 o más, el recibo también debe mostrar el número del GST/HST del proveedor. Antes de reclamar un ITC grande, puede confirmar el número de un proveedor en el registro del GST/HST de la CRA (GST/HST Registry).
Ejemplo práctico: un trimestre de un consultor de Ontario
| Concepto | Monto |
|---|---|
| Honorarios facturados antes de impuestos | $40,000 |
| HST cobrado al 13% | $5,200 |
| HST pagado en computadora portátil, alquiler y programas (ITC) | $1,300 |
| Impuesto neto a remitir | $3,900 |
El consultor se queda con $1,300 del impuesto cobrado y envía $3,900. Si una compra grande de equipo hubiera llevado los ITC por encima de $5,200, la declaración mostraría en cambio un reembolso.
¿Cómo presento una declaración del GST/HST?
Usted presenta una declaración del GST/HST en línea por cada periodo, incluidos los periodos sin ventas. Desde los periodos que empiezan en 2024, todos los registrados, salvo las organizaciones benéficas y ciertas instituciones financieras designadas, deben declarar de forma electrónica; una declaración en papel conlleva una multa de $100 la primera vez y de $250 cada vez siguiente (CRA, GST/HST filing penalties).
| Método | ¿Necesita código de acceso? | Ideal para |
|---|---|---|
| My Business Account o Represent a Client | No | Propietarios y contadores con cuenta de la CRA |
| Formulario en línea GST/HST NETFILE | Sí, de 4 dígitos | Declarar sin iniciar sesión |
| Programa de contabilidad certificado | Sí, de 4 dígitos | Negocios que ya llevan sus libros en un programa |
| Institución financiera participante | No | Declarar y pagar en su banco |
Para ayuda línea por línea, lea cómo presentar una declaración del GST. Si declara fuera de una cuenta de la CRA, necesitará el código de 4 dígitos que se explica en cómo encontrar su código de acceso del GST/HST, y el formulario en línea se explica en nuestra guía de GST NETFILE. Un periodo sin actividad igual necesita una declaración del GST/HST en cero.
¿Cuándo vence mi declaración del GST/HST?
Las declaraciones mensuales y trimestrales del GST/HST vencen un mes después del cierre del periodo. La mayoría de quienes declaran anualmente tienen tres meses después del cierre de su año fiscal. Los propietarios únicos con ingresos de negocio y cierre al 31 de diciembre declaran a más tardar el 15 de junio, pero deben pagar a más tardar el 30 de abril (CRA, Reporting requirements and deadlines).
| Suministros gravables anuales | Periodo asignado | Puede elegir |
|---|---|---|
| $1,500,000 o menos | Anual | Trimestral o mensual |
| De $1,500,001 a $6,000,000 | Trimestral | Mensual |
| Más de $6,000,000 | Mensual | Solo mensual |
Cuando una fecha de vencimiento cae en fin de semana o en un día feriado reconocido por la CRA, la declaración y el pago llegan a tiempo si se reciben el siguiente día hábil. Todas las fechas de cada frecuencia de declaración están en nuestra página de fechas límite del GST/HST.
Pagos a plazos para quienes declaran anualmente
Quien declara anualmente y tuvo un impuesto neto de $3,000 o más en el año fiscal anterior generalmente paga a plazos trimestrales, cada uno con vencimiento un mes después del cierre de un trimestre fiscal. Pagar a tiempo una cuarta parte del impuesto neto del año pasado evita los intereses por pagos a plazos aunque el impuesto de este año resulte mayor. Los detalles están en nuestra página de pagos a plazos del GST/HST.
¿Qué pasa si presento tarde una declaración del GST/HST?
Una declaración tardía con saldo a pagar cuesta el 1% del saldo más el 25% de ese 1% por cada mes completo de retraso, hasta 12 meses. Con el ejemplo anterior, un saldo de $3,900 presentado con tres meses completos de retraso cuesta $39 más $29.25, es decir, $68.25, antes de intereses. Una declaración tardía que muestra un reembolso o un saldo en cero no tiene multa por presentación tardía.
Las declaraciones del GST/HST no presentadas también tienen consecuencias personales para los propietarios únicos: la CRA puede retener un reembolso del impuesto sobre la renta hasta que se presenten las declaraciones del GST/HST que faltan.
Opciones más sencillas: el método rápido de contabilidad
El método rápido (quick method) permite a un negocio que cumple los requisitos remitir un porcentaje fijo de sus ventas con impuestos incluidos en lugar de sumar créditos por impuestos soportados en los gastos del día a día. Está abierto a los negocios cuyas ventas gravables anuales, incluidas las de sus asociados y con el GST/HST incluido, son de $400,000 o menos. No pueden usarlo los tenedores de libros, los preparadores de impuestos, los abogados, los contadores ni las instituciones financieras.
Para un negocio con un establecimiento permanente en una provincia que solo aplica el GST, la guía RC4058 de la CRA fija tasas de remisión del 1.8% para negocios que compran bienes para revender y del 3.6% para negocios de servicios, con un crédito del 1% sobre los primeros $30,000 de ventas elegibles cada año. Se adhiere con el Formulario GST74. Si le conviene o no se calcula paso a paso en nuestra página sobre el método rápido.
Preguntas frecuentes
¿El GST/HST se cobra además del precio?
Por lo general, sí. Los negocios registrados añaden el GST/HST al precio de venta, salvo que indiquen claramente que el precio ya incluye el impuesto. Los recibos deben mostrar el monto del impuesto o una nota de que el impuesto está incluido.
¿Puedo cobrar GST si no estoy registrado?
No. Solo quienes están registrados para el GST/HST pueden cobrar y recaudar el impuesto. Un pequeño proveedor que no se ha registrado no debe añadir GST/HST a sus facturas.
¿Declaro el GST/HST cobrado como ingreso en mi declaración personal?
No. El GST/HST que usted cobra pertenece a la CRA y no es ingreso del negocio. Su declaración de impuestos sobre la renta usa las ventas sin el GST/HST, y los gastos se reclaman sin los créditos por impuestos soportados que recupere. El método rápido es la excepción: en el Formulario T2125, el impuesto que cobra pero no remite, y el crédito de 1%, se suman a sus ingresos del negocio.
¿El registro del GST/HST cubre también el PST de Columbia Británica o el QST de Quebec?
No. El PST de Columbia Británica y de Saskatchewan, el RST de Manitoba y el QST de Quebec se registran y se declaran por separado ante cada autoridad provincial.
¿Qué hago si le cobré de más GST/HST a un cliente?
Devuelva o acredite el exceso al cliente y emita una nota de crédito. Luego declare el ajuste en su declaración del GST/HST para no remitir un impuesto que al final no cobró.
¿Con qué frecuencia tengo que declarar el GST en Canadá?
Con la frecuencia que marque su periodo de declaración, que la CRA asigna según sus suministros gravables anuales: anual si son de $1,500,000 o menos, trimestral de $1,500,001 a $6,000,000 y mensual por encima de $6,000,000. La mayoría de las pequeñas empresas declara una vez al año, pero puede elegir un periodo más frecuente. Debe presentar una declaración por cada periodo, aunque no haya tenido ventas.
¿Cómo cambio la frecuencia de mis declaraciones del GST/HST?
Inicie sesión en My Business Account o en Represent a Client dentro de su cuenta de la CRA, o envíe por correo a su centro tributario el Formulario GST20, Election for GST/HST Reporting Period (elección del periodo de declaración). Quien declara de forma anual o trimestral puede elegir un periodo más frecuente. Quien declara de forma mensual o trimestral solo puede pasar a uno menos frecuente si, después de 12 meses, sus suministros gravables quedan por debajo del límite de su periodo asignado, y la CRA no hace ese cambio automáticamente.
Fuentes
- When to register for and start charging the GST/HST
- GST/HST calculator (and rates)
- Reporting requirements and deadlines
- GST/HST filing penalties
- Calculate your net GST/HST (regular or quick method)
- RC4058 Quick Method of Accounting for GST/HST
- Make changes to your GST/HST account (reporting period)
- Businesses: Go online to register for a business number or CRA program account (CRA tax tip, October 28, 2025)