
Declaración del GST: cómo presentarla en Canadá, línea por línea
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
Para presentar la declaración del GST en Canadá, sume sus ventas y el GST/HST que cobró en el periodo, reste el GST/HST que pagó en compras del negocio (créditos de impuesto sobre insumos) y envíe el resultado electrónicamente en las líneas 101 a 115 de la declaración del GST/HST a más tardar en la fecha de vencimiento. La línea 109 es su impuesto neto: un saldo positivo se paga a la Agencia de Ingresos de Canadá (CRA) y uno negativo se le reembolsa.
- 01Fórmula del impuesto neto
- Línea 105 menos línea 108 = línea 109
- 02Presentación electrónica obligatoria
- Periodos de declaración que empiezan en 2024 o después (la mayoría de los registrantes)
- 03Plazo para reclamar la mayoría de los ITC
- Unos 4 años
- 04Guarde los registros durante
- 6 años desde el final del año al que corresponden
- 05Pagos de $10,000 o más
- Deben hacerse electrónicamente
¿Cómo presento la declaración del GST en Canadá?
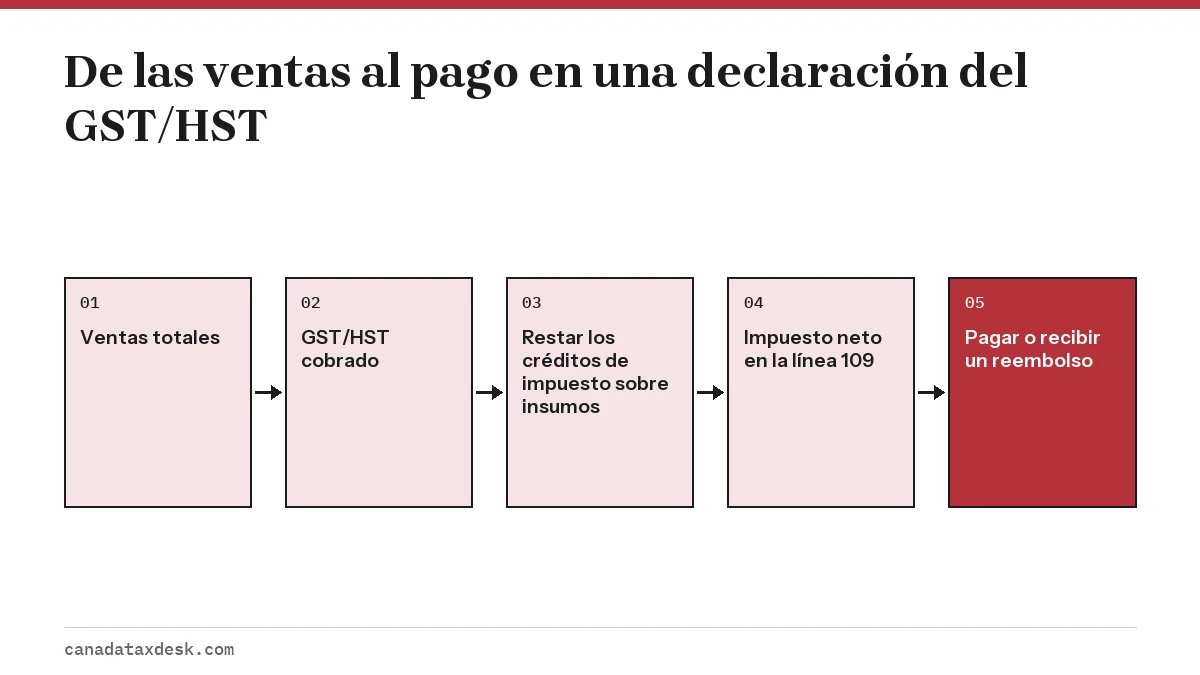
Presentar una declaración del GST se reduce a cinco etapas: cerrar sus libros del periodo de declaración, calcular el GST/HST cobrado, calcular los créditos de impuesto sobre insumos, ingresar las cifras mediante un método de presentación electrónica y pagar o recibir la diferencia. Se usa la misma declaración (la CRA la llama GST/HST return) tanto si cobra el GST de 5% como el HST de 13% a 15%.
Debe presentar una declaración del GST por cada periodo de declaración en el que esté registrado, incluso uno sin ventas. La mayoría de los registrantes declaran electrónicamente desde los periodos de declaración que empiezan en 2024; solo la mayoría de las organizaciones benéficas y ciertas instituciones financieras designadas pueden seguir enviando una declaración en papel por correo (guía RC4022 de la CRA).
En Ontario, Nueva Escocia, Nuevo Brunswick, Terranova y Labrador e Isla del Príncipe Eduardo, ese mismo formulario suele llamarse declaración del HST. La declaración del HST se presenta exactamente como se explica en esta página: el HST que cobró (13% en Ontario) va en la línea 103, el HST que pagó en compras del negocio va en la línea 106, y se aplican los mismos métodos electrónicos y las mismas fechas de vencimiento. Nuestra tabla de tasas del HST por provincia muestra la tasa de cada provincia.
¿Cómo presento la declaración del GST en línea en Canadá?
Puede presentar la declaración del GST en línea de cinco formas. Todas producen la misma declaración; la diferencia está en cómo inicia sesión y en si necesita el código de acceso de 4 dígitos.
| Método | Inicio de sesión | Limitaciones |
|---|---|---|
| Cuenta de negocio de la CRA (My Business Account) | ID de usuario de la CRA o Sign-In Partner (banca en línea) | Las menores restricciones; sin código de acceso |
| Formulario GST/HST NETFILE | Número de cuenta y código de acceso | Sin elecciones ni reembolsos no incluidos en la lista |
| Programa de contabilidad certificado (transferencia de archivos por Internet) | Código de acceso | Sin anexos ni elecciones |
| Institución financiera participante (EDI) | Su banco | Sin ciertos reembolsos; se paga al mismo tiempo |
| GST/HST TELEFILE por teléfono | Código de acceso | Sin pagos ni anexos |
A los propietarios únicos que declaran una vez al año la cuenta de la CRA les suele resultar lo más fácil, porque las fechas de vencimiento y los saldos están en la misma pantalla. Si prefiere no crear una cuenta, nuestra guía de GST NETFILE explica el formulario en línea paso a paso.
¿Qué líneas tiene la declaración del GST/HST?
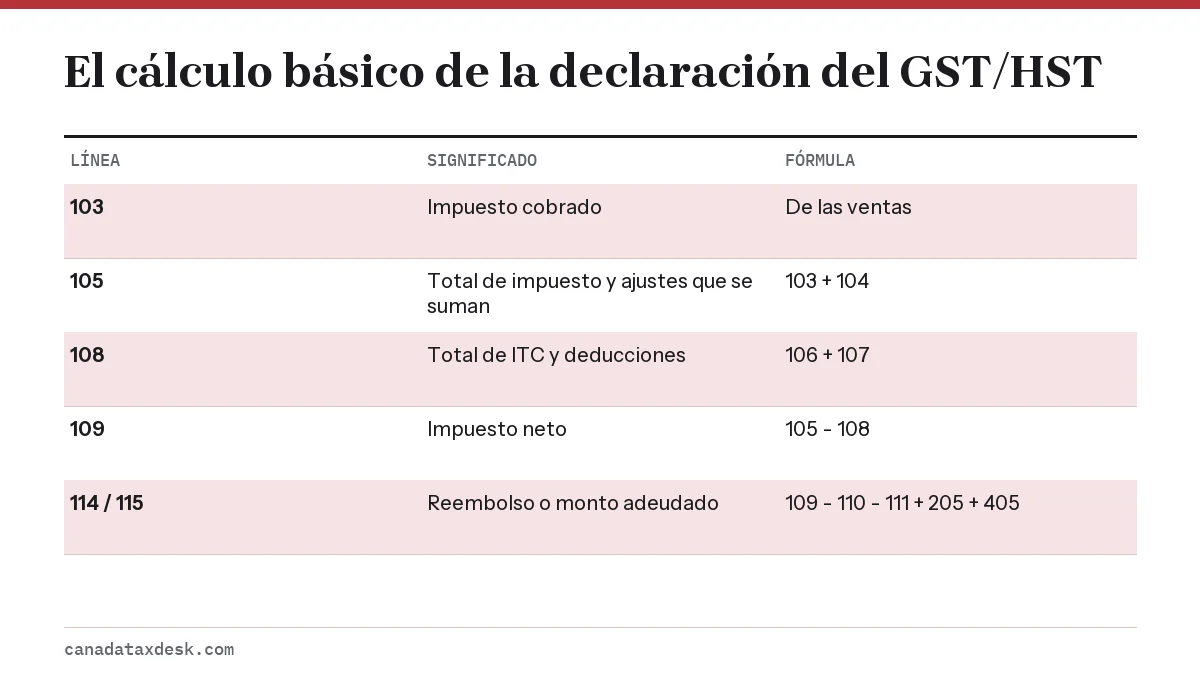
La declaración del GST/HST tiene alrededor de una docena de líneas que importan a una pequeña empresa típica. Los métodos electrónicos calculan los totales (líneas 105, 108, 109, 114 y 115) por usted, así que su tarea es dar los datos de entrada con exactitud.
| Línea | Nombre | Qué se anota |
|---|---|---|
| 90 y 91 (en línea) | Detalle de ventas | 90: ventas gravables en Canadá, incluidas las de tasa cero. 91: ventas exentas, exportaciones con tasa cero y otros ingresos |
| 101 | Ventas y otros ingresos | Ingresos totales del periodo, sin el GST/HST ni el PST; en línea se llena a partir de las líneas 90 y 91 |
| 103 | GST/HST cobrado o por cobrar | Todo el impuesto que cobró o debió cobrar, en facturas pagadas y no pagadas |
| 104 | Ajustes que se suman | Conceptos que aumentan el impuesto neto, como el impuesto recuperado de una deuda incobrable que había dado de baja |
| 106 | GST/HST pagado o por pagar (ITC) | Impuesto pagado en compras usadas en sus actividades comerciales |
| 107 | Ajustes que se restan | Conceptos que reducen el impuesto neto, como el impuesto de una deuda incobrable dada de baja |
| 109 | Impuesto neto | Línea 105 (103 más 104) menos línea 108 (106 más 107) |
| 110 | Pagos a plazos y otros pagos de declarantes anuales | Pagos a plazos trimestrales, o un pago del 30 de abril ya hecho |
| 111 | Reembolsos | Reembolsos que decide aplicar contra el saldo |
| 205 y 405 | Impuesto autoliquidado | Impuesto sobre ciertas compras de bienes inmuebles, importaciones y bienes llevados a una provincia con HST |
| 114 o 115 | Reembolso reclamado o monto adeudado | El resultado final después de los créditos y el impuesto autoliquidado |
Por qué importa la línea 101 aunque no se calcule impuesto sobre ella
La línea 101 no cambia lo que debe, pero la CRA la usa para decidir con qué frecuencia debe declarar. Declarar correctamente las ventas en las líneas 90 y 91 lo mantiene en el periodo de declaración correcto, que es anual para la mayoría de los negocios con $1.5 millones o menos en suministros gravables.
El método rápido usa cifras distintas
Si eligió el método rápido, la línea 101 contiene las ventas gravables con impuesto incluido y la línea 103 es un porcentaje fijo de ellas, en lugar del impuesto cobrado menos los créditos. Nuestra página sobre el método rápido explica los porcentajes y cuándo conviene elegirlo.
Ejemplo práctico: una declaración trimestral del GST de un negocio de BC
Una empresa de jardinería de Columbia Británica declara trimestralmente y cobra el GST de 5% (más el PST de BC, que no se declara aquí). Del 1 de abril al 30 de junio de 2026 facturó $62,000 antes de impuestos, todo gravable y todo en Canadá. Compró una podadora por $4,000 y combustible y suministros por $6,000, y pagó el GST de 5% en ambos.
| Línea | Cálculo | Monto |
|---|---|---|
| 90 / 101 | Ventas gravables antes de impuestos | $62,000 |
| 103 | $62,000 x 5% | $3,100 |
| 106 | GST sobre $10,000 de compras | $500 |
| 109 | $3,100 menos $500 | $2,600 |
| 115 | Sin pagos a plazos ni reembolsos | $2,600 adeudados |
La declaración y el pago de $2,600 vencían el 31 de julio de 2026. Si en ese trimestre la empresa hubiera comprado una cargadora compacta de $60,000 en lugar de la podadora, su ITC de $3,000 más $300 por los suministros superaría los $3,100 cobrados, y la línea 114 mostraría un reembolso de $200.
¿Qué son los créditos de impuesto sobre insumos y cómo se reclaman?
Los créditos de impuesto sobre insumos (input tax credits, ITC) son el GST/HST que pagó o debe por las compras usadas en sus actividades comerciales, y se reclaman en la línea 106 para reducir el impuesto que remite. Solo los registrantes pueden reclamarlos, y solo por la parte de uso comercial de cada compra.
La CRA puede negar un ITC si a su recibo le faltan datos obligatorios. Lo que debe mostrar el documento aumenta con el monto de la compra (guía RC4022 de la CRA):
| Total de la compra | El recibo debe mostrar |
|---|---|
| Menos de $100 | Nombre del proveedor, fecha y total pagado |
| De $100 a $499.99 | Además, el monto del GST/HST o una indicación de que el impuesto está incluido, y el número de GST/HST del proveedor |
| $500 o más | Además, su nombre, una descripción de los bienes o servicios y las condiciones de pago |
- ¿Se le pasó un ITC? Por lo general puede reclamarlo en una declaración posterior, hasta la fecha de vencimiento de la declaración del último periodo que termine dentro de los cuatro años siguientes al periodo en que pudo reclamarlo por primera vez.
- ¿No está seguro de que un proveedor esté registrado? Verifique su número en el GST/HST Registry de la CRA antes de reclamar un crédito grande.
- El uso mixto, personal y comercial, como un vehículo o una oficina en casa, requiere reclamar una parte proporcional, no el impuesto completo.
¿Cómo pago el GST adeudado o recibo un reembolso?
Pague el GST adeudado a más tardar en la fecha de vencimiento de la declaración, por banca en línea, con el servicio My Payment de la CRA, con un débito preautorizado configurado en su cuenta de negocio de la CRA o en su institución financiera con un comprobante de remesa (remittance voucher). Los pagos de $10,000 o más deben hacerse electrónicamente.
Los declarantes mensuales y trimestrales pagan dentro del mes siguiente al cierre del periodo. Los declarantes anuales que deben hacer pagos a plazos trimestrales anotan esos pagos en la línea 110 para que no se les cobre dos veces. Nuestra página de fechas límite del GST/HST enumera todas las fechas de vencimiento según la frecuencia, y la página de pagos a plazos explica quién tiene que pagar por adelantado.
Cuándo llega un reembolso
La CRA busca procesar el 95% de las declaraciones del GST/HST presentadas electrónicamente en cuatro semanas. Retendrá un reembolso si usted tiene pendientes otras declaraciones obligatorias, incluida la declaración personal del impuesto sobre la renta de un propietario único, así que presente todo antes de esperar el dinero. Un reembolso de $2 o menos después de intereses y multas no se paga, sino que se aplica a otras deudas.
Cómo conservar los registros de su declaración del GST/HST
Guarde todas las facturas de venta, los recibos de compra y los registros que respaldan su declaración del GST/HST durante seis años desde el final del año al que corresponden. Necesita un permiso escrito de la CRA para destruirlos antes, y la CRA puede pedirle que los conserve más tiempo.
- Un libro de ventas que separe las ventas gravables, las de tasa cero y las exentas.
- Copias de todas las facturas que emitió, con su número de GST/HST.
- Recibos de compra que cumplan las reglas de datos para los ITC explicadas arriba.
- Una copia de trabajo del GST/HST impresa o un resumen de cada declaración presentada y su número de confirmación.
- Registros de los pagos a plazos y de los pagos hechos.
Con registros ordenados, la próxima declaración se reduce a copiar y sumar. Para ver el ciclo completo, desde el registro hasta el pago, consulte nuestra guía del GST/HST para pequeñas empresas.
Paso a paso
Cierre el periodo
Sume sus ventas, el GST/HST cobrado y el GST/HST pagado en compras durante el periodo de declaración.
Elija un método
Presente desde su cuenta de negocio de la CRA, con GST/HST NETFILE, con un programa certificado o por medio de su banco.
Ingrese las ventas y el impuesto
Declare las ventas en las líneas 90 y 91 y el impuesto cobrado en la línea 103, más cualquier ajuste de la línea 104.
Ingrese los créditos
Declare los créditos de impuesto sobre insumos en la línea 106, las deducciones en la línea 107, los pagos a plazos en la 110 y los reembolsos en la 111.
Envíe y pague
Revise el impuesto neto de la línea 109, envíe la declaración, guarde el número de confirmación y pague cualquier saldo a más tardar en la fecha de vencimiento.
Preguntas frecuentes
¿Puedo presentar la declaración del GST yo mismo sin un contador?
Sí. La mayoría de las pequeñas empresas con ventas sencillas pueden presentar su propia declaración del GST/HST en línea en pocos minutos una vez que tienen los libros sumados. Las situaciones complejas, como ventas de bienes inmuebles o importaciones, pueden justificar ayuda profesional.
¿Cómo presento la declaración del HST en Ontario?
Igual que una declaración del GST. Presente la declaración del GST/HST electrónicamente, por lo general en su cuenta de negocio de la CRA o con GST/HST NETFILE, anote en la línea 103 el HST de 13% que cobró y en la línea 106 el HST pagado en compras del negocio, y pague el saldo a más tardar en la fecha de vencimiento de su periodo de declaración.
¿Todavía puedo enviar por correo una declaración del GST en papel?
Solo la mayoría de las organizaciones benéficas y ciertas instituciones financieras designadas están exentas de la presentación electrónica. A los demás registrantes que envían por correo una declaración del GST/HST en papel se les puede cobrar una multa por no presentar electrónicamente, aunque la declaración llegue a tiempo.
¿Incluyo el PST en mi declaración del GST?
No. El impuesto provincial sobre las ventas de Columbia Británica, Saskatchewan y Manitoba y el impuesto sobre las ventas de Quebec se declaran ante sus propias autoridades provinciales. No incluya el PST en la línea 101 ni en la línea 103.
¿Qué hago si cometí un error en una declaración del GST que ya presenté?
Pida a la CRA que ajuste la declaración de ese periodo en lugar de presentar una segunda. Las correcciones pequeñas por ITC que olvidó a menudo se pueden reclamar en una declaración posterior, dentro del plazo.
¿Puedo reclamar ITC por compras hechas antes de registrarme?
En parte. Los nuevos registrantes pueden reclamar ITC por el inventario y los bienes de capital que tengan al registrarse y por el alquiler o los servicios pagados por adelantado para periodos posteriores al registro, pero no por los servicios usados antes del registro.
¿Tengo que presentar la declaración del GST si no tuve ventas?
Sí. Se exige una declaración por cada periodo de declaración, aunque no haya actividad, y se presenta como declaración en cero (nil return).
Fuentes
- How to file a GST/HST return canada.ca
- RC4022 General Information for GST/HST Registrants canada.ca
- File a GST/HST return using the online GST/HST NETFILE form canada.ca
- GST/HST reporting requirements and deadlines canada.ca
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 GST/HST para pequeñas empresas: registro, cobro y pago
Una pequeña empresa canadiense debe registrarse para el GST/HST cuando sus ventas gravables superan $30,000 en un trimestre calen…
GST/HST NETFILE: cómo presentar su declaración en línea
GST/HST NETFILE (a menudo llamado GST NETFILE) es el formulario en línea gratuito de la Agencia de Ingresos de Canadá (CRA) para…
Método rápido del GST: tasas, requisitos y un ejemplo
El método rápido del GST (quick method) permite a una pequeña empresa que cumpla los requisitos remitir un porcentaje fijo de sus…
Fecha límite de GST NETFILE: vencimientos del GST/HST
La fecha límite de GST NETFILE es un mes después del cierre del periodo para quienes declaran mensual o trimestralmente, y tres m…
Pagos a plazos del GST: fechas, regla de $3,000 y montos
Los pagos a plazos del GST vencen un mes después del cierre de cada trimestre fiscal, así que con cierre al 31 de diciembre las f…