
Déclaration de TPS : comment la produire au Canada, ligne par ligne
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
Comment produire une déclaration de TPS au Canada : additionnez vos ventes et la TPS/TVH que vous avez facturée pour la période, soustrayez la TPS/TVH payée sur les achats de l'entreprise (les crédits de taxe sur les intrants), puis transmettez le résultat par voie électronique aux lignes 101 à 115 de la déclaration de TPS/TVH au plus tard à la date d'échéance. La ligne 109 est votre taxe nette : un solde positif est payé à l'Agence du revenu du Canada (ARC) et un solde négatif vous est remboursé.
- 01Formule de la taxe nette
- Ligne 105 moins ligne 108 = ligne 109
- 02Production électronique obligatoire
- Périodes de déclaration commençant en 2024 ou après (la plupart des inscrits)
- 03Délai pour demander la plupart des CTI
- Environ 4 ans
- 04Conservez vos documents pendant
- 6 ans après la fin de l'année à laquelle ils se rapportent
- 05Paiements de 10 000 $ ou plus
- Doivent être faits par voie électronique
Comment produire une déclaration de TPS au Canada?
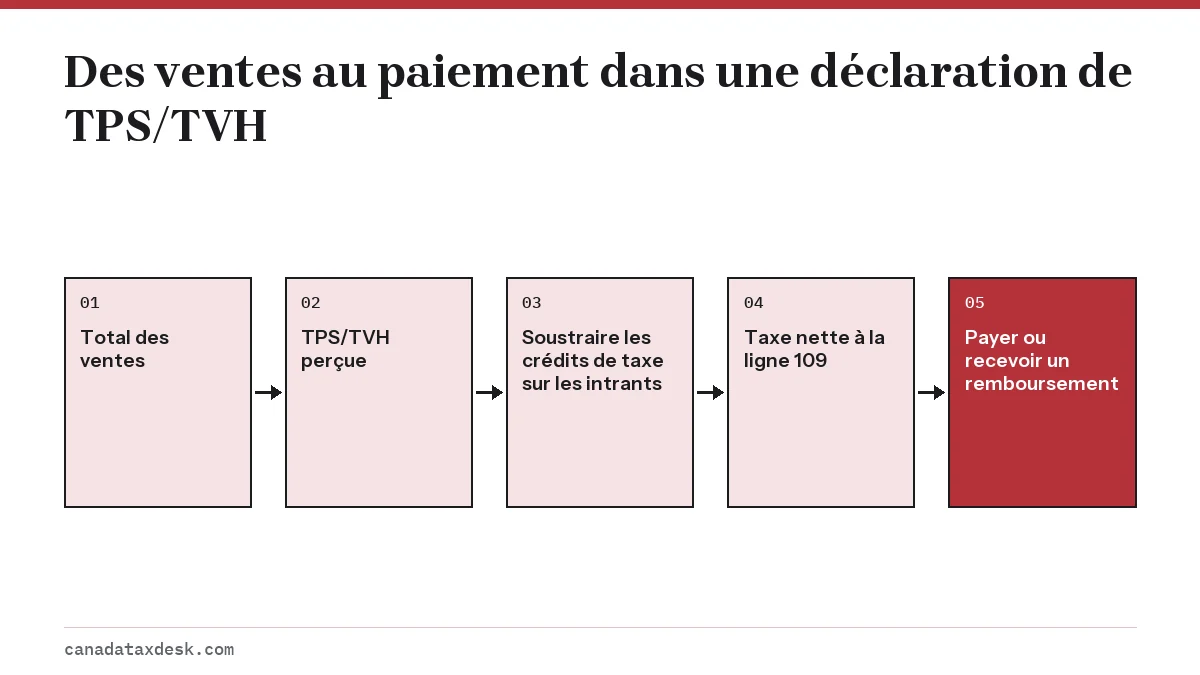
Produire une déclaration de TPS se résume à cinq étapes : fermer vos livres pour la période de déclaration, calculer la TPS/TVH perçue, calculer les crédits de taxe sur les intrants, entrer les montants par une méthode de production électronique, puis payer ou recevoir la différence. La même déclaration (l'ARC l'appelle la déclaration de TPS/TVH) sert que vous perceviez la TPS de 5 % ou la TVH de 13 % à 15 %.
Une déclaration de TPS est exigée pour chaque période de déclaration pendant laquelle vous êtes inscrit, même une période sans vente. La plupart des inscrits produisent par voie électronique depuis les périodes de déclaration commençant en 2024; seuls la plupart des organismes de bienfaisance et certaines institutions financières désignées particulières peuvent encore poster une déclaration papier (guide RC4022 de l'ARC).
En Ontario, en Nouvelle-Écosse, au Nouveau-Brunswick, à Terre-Neuve-et-Labrador et à l'Île-du-Prince-Édouard, ce même formulaire est généralement appelé la déclaration de TVH. Une déclaration de TVH se produit exactement comme le décrit cette page : la TVH que vous avez facturée (13 % en Ontario) va à la ligne 103, la TVH payée sur les achats de l'entreprise va à la ligne 106, et les mêmes méthodes électroniques et dates d'échéance s'appliquent. Notre tableau des taux de TVH par province donne le taux de chaque province.
Comment produire une déclaration de TPS en ligne au Canada?
Vous pouvez produire une déclaration de TPS en ligne de cinq façons. Elles donnent toutes la même déclaration; la différence tient à la façon de vous connecter et au besoin ou non du code d'accès de 4 chiffres.
| Méthode | Connexion | Limites |
|---|---|---|
| Compte d'entreprise de l'ARC (Mon dossier d'entreprise) | ID utilisateur de l'ARC ou partenaire de connexion | Le moins de restrictions; aucun code d'accès |
| Formulaire TED/TPS-TVH (IMPÔTNET TPS/TVH) | Numéro de compte et code d'accès | Aucun choix ni remboursement non énuméré |
| Logiciel de comptabilité homologué (transmission de fichier par Internet) | Code d'accès | Aucune annexe ni aucun choix |
| Institution financière participante (EDI) | Votre banque | Certains remboursements exclus; paiement en même temps |
| TELEDEC TPS/TVH par téléphone | Code d'accès | Aucun paiement ni aucune annexe |
Les propriétaires uniques qui produisent une fois par année trouvent souvent le compte de l'ARC le plus simple, puisque les dates d'échéance et les soldes figurent sur le même écran. Si vous préférez ne pas créer de compte, notre guide IMPÔTNET TPS/TVH vous guide dans le formulaire en ligne.
Quelles sont les lignes de la déclaration de TPS/TVH?
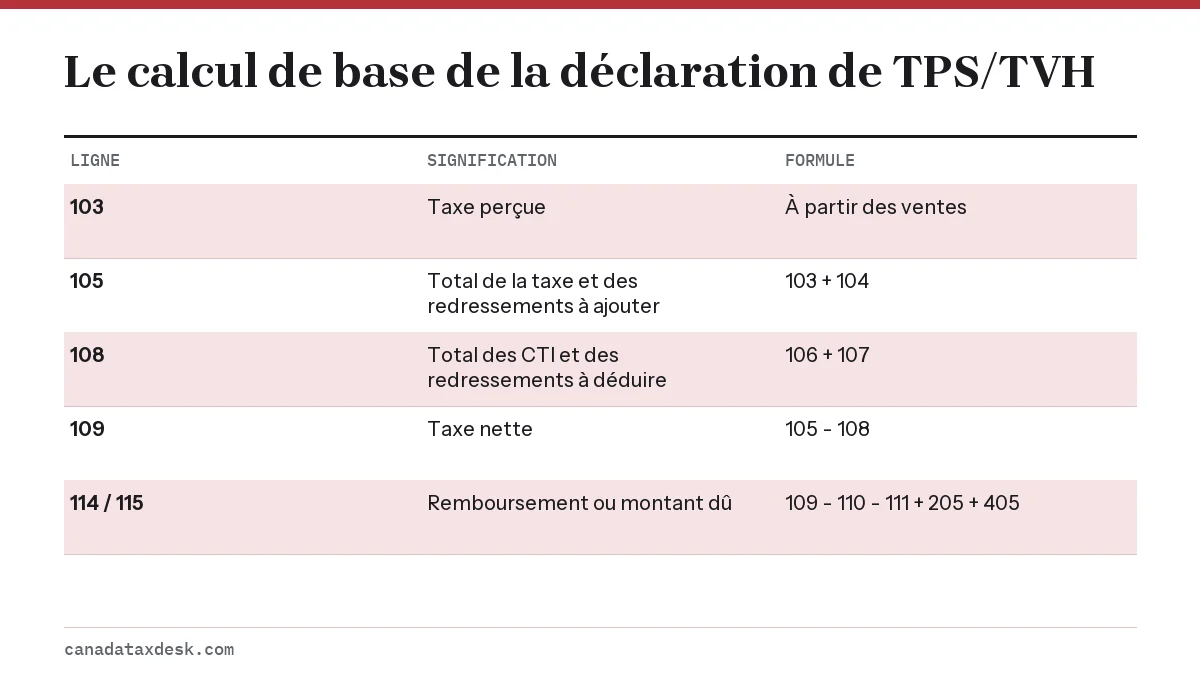
La déclaration de TPS/TVH compte une douzaine de lignes qui comptent pour une petite entreprise typique. Les méthodes électroniques calculent les totaux (lignes 105, 108, 109, 114 et 115) pour vous; votre rôle est donc de fournir des données exactes.
| Ligne | Nom | Ce qu'on y inscrit |
|---|---|---|
| 90 et 91 (en ligne) | Détail des ventes | 90 : ventes taxables au Canada, y compris les ventes détaxées. 91 : ventes exonérées, exportations détaxées et autres revenus |
| 101 | Ventes et autres recettes | Revenus totaux de la période, sans la TPS/TVH ni la TVP; remplie à partir des lignes 90 et 91 en ligne |
| 103 | TPS/TVH perçue ou percevable | Toute la taxe que vous avez facturée ou auriez dû facturer, sur les factures payées et impayées |
| 104 | Redressements à ajouter | Éléments qui augmentent la taxe nette, comme la taxe récupérée sur une créance irrécouvrable que vous aviez radiée |
| 106 | TPS/TVH payée ou payable (CTI) | Taxe payée sur les achats utilisés dans vos activités commerciales |
| 107 | Redressements à déduire | Éléments qui réduisent la taxe nette, comme la taxe sur une créance irrécouvrable radiée |
| 109 | Taxe nette | Ligne 105 (103 plus 104) moins ligne 108 (106 plus 107) |
| 110 | Acomptes provisionnels et autres paiements des déclarants annuels | Acomptes provisionnels trimestriels, ou paiement du 30 avril déjà fait |
| 111 | Remboursements | Remboursements que vous choisissez d'appliquer au solde |
| 205 et 405 | Taxe autocotisée | Taxe sur certains achats d'immeubles, sur les importations et sur les biens apportés dans une province où la TVH s'applique |
| 114 ou 115 | Remboursement demandé ou montant dû | Le résultat final après les crédits et la taxe autocotisée |
Pourquoi la ligne 101 compte, même si aucune taxe n'y est calculée
La ligne 101 ne change pas ce que vous devez, mais l'ARC s'en sert pour déterminer la fréquence de vos déclarations. Bien déclarer vos ventes aux lignes 90 et 91 vous maintient dans la bonne période de déclaration, qui est annuelle pour la plupart des entreprises dont les fournitures taxables sont de 1,5 million de dollars ou moins.
La méthode rapide utilise d'autres montants
Si vous avez choisi la méthode rapide, la ligne 101 contient les ventes taxables taxes incluses et la ligne 103 en est un pourcentage fixe, plutôt que la taxe perçue moins les crédits. Notre page sur la méthode rapide explique les pourcentages et quand le choix est avantageux.
Exemple concret : une déclaration de TPS trimestrielle pour une entreprise de la C.-B.
Une entreprise d'aménagement paysager de la Colombie-Britannique produit des déclarations trimestrielles et facture la TPS de 5 % (plus la TVP de la C.-B., qui n'est pas déclarée ici). Du 1er avril au 30 juin 2026, elle a facturé 62 000 $ avant taxe, entièrement taxable et entièrement au Canada. Elle a acheté une tondeuse de 4 000 $ ainsi que de l'essence et des fournitures pour 6 000 $, et a payé la TPS de 5 % sur les deux.
| Ligne | Calcul | Montant |
|---|---|---|
| 90 / 101 | Ventes taxables avant taxe | 62 000 $ |
| 103 | 62 000 $ x 5 % | 3 100 $ |
| 106 | TPS sur 10 000 $ d'achats | 500 $ |
| 109 | 3 100 $ moins 500 $ | 2 600 $ |
| 115 | Aucun acompte provisionnel ni remboursement | 2 600 $ à payer |
La déclaration et le paiement de 2 600 $ étaient dus le 31 juillet 2026. Si l'entreprise avait acheté ce trimestre-là une chargeuse compacte de 60 000 $ au lieu de la tondeuse, son CTI de 3 000 $ plus 300 $ pour les fournitures aurait dépassé les 3 100 $ perçus, et la ligne 114 aurait indiqué un remboursement de 200 $.
Que sont les crédits de taxe sur les intrants et comment les demander?
Les crédits de taxe sur les intrants (CTI) correspondent à la TPS/TVH que vous avez payée ou que vous devez sur les achats utilisés dans vos activités commerciales; vous les demandez à la ligne 106 pour réduire la taxe que vous versez. Seuls les inscrits peuvent les demander, et seulement pour la part d'utilisation commerciale de chaque achat.
L'ARC peut refuser un CTI si votre reçu ne contient pas les renseignements exigés. Ce que la pièce justificative doit indiquer augmente avec le montant de l'achat (guide RC4022 de l'ARC) :
| Total de l'achat | Le reçu doit indiquer |
|---|---|
| Moins de 100 $ | Nom du fournisseur, date, total payé |
| De 100 $ à 499,99 $ | En plus, le montant de TPS/TVH ou une mention que la taxe est incluse, et le numéro de TPS/TVH du fournisseur |
| 500 $ ou plus | En plus, votre nom, une description des biens ou des services, et les modalités de paiement |
- Vous avez oublié un CTI? Vous pouvez généralement le demander dans une déclaration ultérieure, jusqu'à la date d'échéance de la déclaration visant la dernière période qui se termine dans les quatre ans suivant la période où vous auriez pu le demander pour la première fois.
- Vous n'êtes pas certain qu'un fournisseur est inscrit? Vérifiez son numéro dans le Registre de la TPS/TVH de l'ARC avant de demander un crédit important.
- Un usage à la fois personnel et commercial, comme un véhicule ou un bureau à domicile, exige une demande proportionnelle, pas la taxe au complet.
Comment payer la TPS due ou obtenir un remboursement?
Payez la TPS due au plus tard à la date d'échéance de la déclaration par les services bancaires en ligne, par le service Mon paiement de l'ARC, par un débit préautorisé configuré dans votre compte d'entreprise de l'ARC, ou à votre institution financière avec une pièce de versement. Les paiements de 10 000 $ ou plus doivent être faits par voie électronique.
Les déclarants mensuels et trimestriels paient dans le mois suivant la fin de la période. Les déclarants annuels qui doivent verser des acomptes provisionnels trimestriels les inscrivent à la ligne 110 pour ne pas payer deux fois. Notre page sur les dates limites de la TPS/TVH énumère toutes les dates d'échéance selon la fréquence, et la page sur les acomptes provisionnels explique qui doit payer d'avance.
Quand le remboursement arrive
L'ARC vise à traiter 95 % des déclarations de TPS/TVH produites par voie électronique en quatre semaines. Elle retiendra un remboursement si vous n'avez pas produit d'autres déclarations exigées, y compris la déclaration de revenus personnelle d'un propriétaire unique; produisez donc tout avant d'attendre l'argent. Un remboursement de 2 $ ou moins après les intérêts et les pénalités n'est pas versé, mais est appliqué à d'autres dettes.
Conserver les documents de votre déclaration de TPS/TVH
Conservez toutes les factures de vente, tous les reçus d'achat et tous les documents qui appuient votre déclaration de TPS/TVH pendant six ans après la fin de l'année à laquelle ils se rapportent. Il vous faut une autorisation écrite de l'ARC pour les détruire plus tôt, et l'ARC peut vous demander de les garder plus longtemps.
- Un journal des ventes qui sépare les ventes taxables, détaxées et exonérées.
- Une copie de chaque facture que vous avez émise, avec votre numéro de TPS/TVH.
- Des reçus d'achat qui respectent les règles sur les renseignements pour les CTI présentées plus haut.
- Une copie de travail imprimée ou un sommaire de chaque déclaration de TPS/TVH produite, avec son numéro de confirmation.
- Les relevés des acomptes provisionnels et des paiements faits.
Des documents bien tenus font de la prochaine déclaration une simple affaire de recopier et d'additionner. Pour le cycle complet, de l'inscription au paiement, consultez notre page centrale sur la TPS/TVH des petites entreprises.
Étape par étape
Fermer la période
Additionnez vos ventes, la TPS/TVH perçue et la TPS/TVH payée sur les achats pour la période de déclaration.
Choisir une méthode
Produisez par votre compte d'entreprise de l'ARC, par TED/TPS-TVH, par un logiciel homologué ou par votre banque.
Entrer les ventes et la taxe
Déclarez les ventes aux lignes 90 et 91 et la taxe perçue à la ligne 103, plus tout redressement de la ligne 104.
Entrer les crédits
Déclarez les crédits de taxe sur les intrants à la ligne 106, les déductions à la ligne 107, les acomptes provisionnels à la ligne 110 et les remboursements à la ligne 111.
Soumettre et payer
Vérifiez la taxe nette à la ligne 109, soumettez, conservez le numéro de confirmation et payez tout solde au plus tard à la date d'échéance.
Questions fréquentes
Puis-je produire ma déclaration de TPS moi-même, sans comptable?
Oui. La plupart des petites entreprises dont les ventes sont simples peuvent produire elles-mêmes leur déclaration de TPS/TVH en ligne en quelques minutes une fois leurs livres additionnés. Les situations complexes, comme les ventes d'immeubles ou les importations, peuvent justifier l'aide d'un professionnel.
Comment produire une déclaration de TVH en Ontario?
De la même façon qu'une déclaration de TPS. Produisez la déclaration de TPS/TVH par voie électronique, habituellement dans votre compte d'entreprise de l'ARC ou avec IMPÔTNET TPS/TVH, inscrivez la TVH de 13 % que vous avez facturée à la ligne 103 et la TVH payée sur les achats de l'entreprise à la ligne 106, puis payez le solde au plus tard à la date d'échéance de votre période de déclaration.
Puis-je encore poster une déclaration de TPS papier?
Seuls la plupart des organismes de bienfaisance et certaines institutions financières désignées particulières sont dispensés de la production électronique. Les autres inscrits qui postent une déclaration de TPS/TVH papier peuvent se voir imposer une pénalité pour défaut de production par voie électronique, même si la déclaration est produite à temps.
Dois-je inclure la TVP dans ma déclaration de TPS?
Non. La taxe de vente provinciale de la Colombie-Britannique, de la Saskatchewan et du Manitoba ainsi que la taxe de vente du Québec sont déclarées à leurs propres autorités provinciales. N'incluez pas la TVP aux lignes 101 et 103.
Que faire si j'ai fait une erreur dans une déclaration de TPS déjà produite?
Demandez à l'ARC de rajuster la déclaration de cette période plutôt que d'en produire une deuxième. Les petites corrections de CTI oubliés peuvent souvent être demandées plutôt dans une déclaration ultérieure, dans le délai prévu.
Puis-je demander des CTI pour des achats faits avant mon inscription?
En partie. Les nouveaux inscrits peuvent demander des CTI sur les stocks et les immobilisations qu'ils ont en main à l'inscription, ainsi que sur le loyer ou les services payés d'avance pour des périodes postérieures à l'inscription, mais pas sur les services utilisés avant l'inscription.
Dois-je produire une déclaration de TPS si je n'ai fait aucune vente?
Oui. Une déclaration est exigée pour chaque période de déclaration, même sans activité, et vous la produisez comme déclaration néant.
Sources
- How to file a GST/HST return canada.ca
- RC4022 General Information for GST/HST Registrants canada.ca
- File a GST/HST return using the online GST/HST NETFILE form canada.ca
- GST/HST reporting requirements and deadlines canada.ca
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 TPS/TVH des petites entreprises : inscription et déclaration
Une petite entreprise canadienne doit s'inscrire à la TPS/TVH dès que ses ventes taxables dépassent 30 000 $ au cours d'un trimes…
IMPÔTNET TPS/TVH : produire sa déclaration de TPS en ligne
IMPÔTNET TPS/TVH, dont le nom officiel est TED/TPS-TVH (GST/HST NETFILE en anglais), est le formulaire en ligne gratuit de l'Agen…
Méthode rapide TPS et TVQ : taux, admissibilité, exemple
La méthode rapide TPS permet à une petite entreprise admissible de verser un pourcentage fixe de ses ventes taxes incluses au lie…
Date limite TPS/TVH : échéances selon la période
La date limite TPS/TVH, y compris par TED/TPS-TVH, est d'un mois après la fin de la période de déclaration pour les déclarants me…
Acomptes provisionnels TPS : dates, seuil de 3 000 $, calcul
Les acomptes provisionnels de TPS sont dus un mois après la fin de chaque trimestre de l'exercice : pour un exercice se terminant…