
Méthode rapide de la TPS : taux, qui y a droit et si elle vous fait économiser
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
La méthode rapide TPS permet à une petite entreprise admissible de verser un pourcentage fixe de ses ventes taxes incluses au lieu de suivre les crédits de taxe sur les intrants sur ses dépenses courantes. Elle est offerte à la plupart des entreprises dont les revenus taxables annuels, TPS/TVH comprise, sont de 400 000 $ ou moins; vous en faites le choix avec le formulaire GST74, et vous obtenez chaque année un crédit de 1 % sur les premiers 30 000 $ de ventes admissibles.
- 01Plafond de revenus
- 400 000 $, TPS/TVH comprise
- 02Taux pour une entreprise de services, province où seule la TPS s'applique
- 3,6 % des ventes taxes incluses
- 03Taux pour une entreprise de revente, province où seule la TPS s'applique
- 1,8 % des ventes taxes incluses
- 04Crédit annuel
- 1 % des premiers 30 000 $ de ventes admissibles (maximum 300 $)
- 05Formulaire de choix
- GST74, ou en ligne dans Mon dossier d'entreprise
- 06Toujours demandables
- Les CTI sur les immobilisations et les immeubles
Qu'est-ce que la méthode rapide de la TPS?
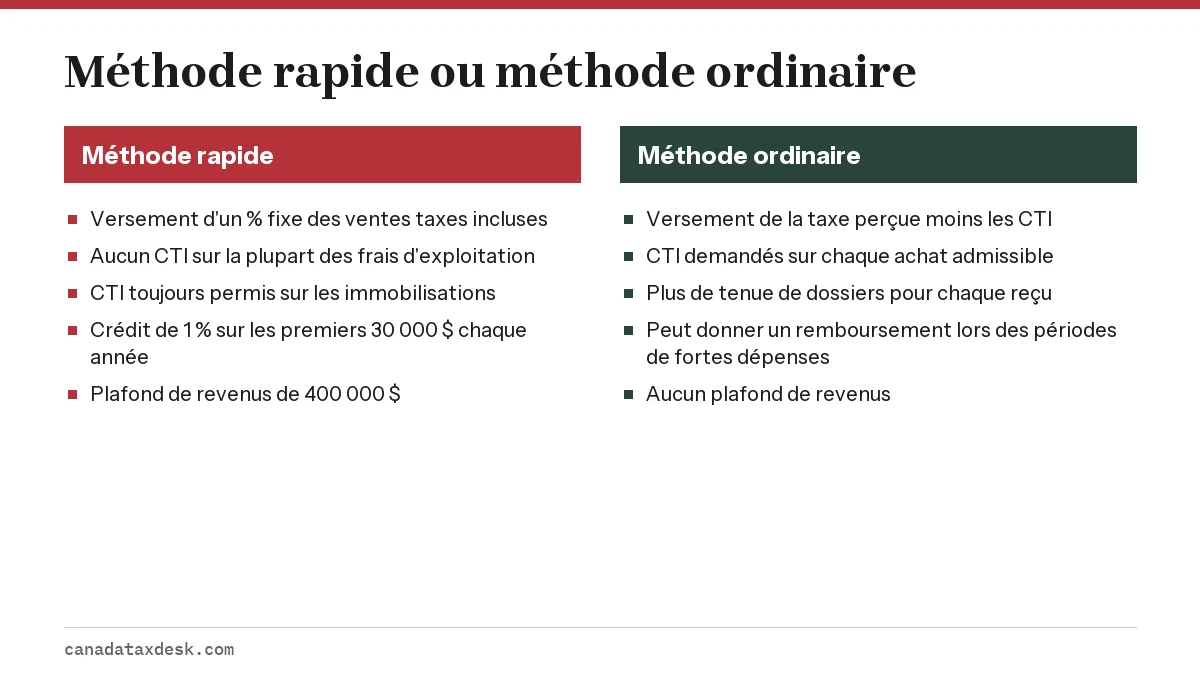
La méthode rapide TPS est une façon facultative de calculer la TPS/TVH nette. Vous facturez toujours à vos clients le taux normal de 5 %, 13 %, 14 % ou 15 %, mais au lieu de soustraire la taxe payée sur chaque achat, vous versez un pourcentage fixe de vos ventes totales, taxes comprises. L'Agence du revenu du Canada (ARC) l'explique dans le guide RC4058, Méthode rapide de comptabilité pour la TPS/TVH.
L'écart entre la taxe que vous percevez et le montant fixe que vous versez reste à l'entreprise. Il remplace les crédits de taxe sur les intrants (CTI) que vous demanderiez autrement sur les frais d'exploitation comme les fournitures, l'essence et les factures de téléphone; la méthode est donc avantageuse pour les entreprises qui ont peu de dépenses taxables.
Qui peut utiliser la méthode rapide?
Vous pouvez utiliser la méthode rapide si vos fournitures taxables mondiales annuelles, y compris la TPS/TVH, les ventes détaxées et les ventes des entreprises associées, sont de 400 000 $ ou moins. Le guide RC4058 mesure ce montant sur les quatre premiers ou les quatre derniers trimestres d'exercice consécutifs parmi vos cinq plus récents.
Les ventes d'immeubles, d'immobilisations, d'achalandage et de services financiers sont exclues de ce total de 400 000 $.
Entreprises qui ne peuvent pas l'utiliser
- Services de tenue de livres, de conseils financiers, de conseils fiscaux et de préparation de déclarations de revenus
- Avocats, comptables et actuaires
- Institutions financières désignées
- Organismes de bienfaisance et institutions publiques
- Organismes à but non lucratif financés par le gouvernement à 40 % ou plus
- Municipalités, administrations scolaires et universitaires, et administrations hospitalières
Les exploitants de taxi et les chauffeurs de covoiturage ont le droit de l'utiliser; c'est pourquoi elle revient souvent sur notre page TPS/TVH pour les chauffeurs Uber.
Quels sont les taux de la méthode rapide de la TPS?
Votre taux dépend de deux choses : le type d'entreprise, et la province où se trouve votre établissement stable par rapport à la province où vous effectuez la vente. Les entreprises qui achètent des biens pour les revendre ont des taux plus bas, mais seulement si le coût des biens achetés pour la revente au cours de l'exercice précédent, TPS/TVH comprise, représente au moins 40 % de leurs ventes taxables, TPS/TVH comprise. Toutes les autres utilisent les taux des entreprises de services.
| Établissement stable situé en | Ventes taxées à | Entreprises de revente | Entreprises de services |
|---|---|---|---|
| Province ou territoire où seule la TPS s'applique | 5 % | 1,8 % | 3,6 % |
| Ontario | 13 % | 4,4 % | 8,8 % |
| Nouvelle-Écosse | 14 % | 4,7 % | 9,4 % |
| Nouveau-Brunswick, Terre-Neuve-et-Labrador, Île-du-Prince-Édouard | 15 % | 5,0 % | 10,0 % |
Les ventes d'une province à une autre utilisent d'autres taux. Une entreprise de services de l'Alberta qui vend en Ontario verse 10,5 % de ces ventes assujetties à la TVH de 13 %, tandis qu'une entreprise de services de l'Ontario qui vend dans une province où seule la TPS s'applique verse 1,8 % de ces ventes. Le guide RC4058 présente la grille complète pour chaque combinaison, et notre tableau des taux de TVH par province montre quel taux s'applique à quel endroit.
Comment fonctionne la méthode rapide TPS et TVQ au Québec?
Si votre entreprise est au Québec, Revenu Québec administre la TPS et la TVQ, et la TVQ a sa propre méthode rapide, avec ses propres taux. Vous multipliez vos ventes taxables faites au Canada, taxe comprise, par le taux de TPS, et vos ventes taxables faites au Québec, taxe comprise, par le taux de TVQ, puis vous soustrayez la réduction de 1 % pour chaque taxe si vous y avez droit (Revenu Québec, page sur la méthode rapide de comptabilité pour la TPS et la TVQ).
| Élément | TPS | TVQ |
|---|---|---|
| Détaillants et grossistes qui achètent des biens destinés à la revente | 1,8 % | 3,4 % |
| Autres entreprises, surtout de services | 3,6 % | 6,6 % |
| Plafond des ventes taxables annuelles, taxes comprises | 400 000 $ | 418 952 $ |
| La réduction de 1 % s'applique aux premiers | 30 000 $ de ventes de chaque exercice | 31 421 $ de ventes de chaque exercice |
| Où inscrire la réduction de 1 % | Ligne 107 de la déclaration de TPS/TVH | Ligne 207 de la déclaration de TVQ |
Les taux réduits suivent le même critère de 40 % : le coût des biens achetés pour la revente, sans compter les produits alimentaires de base, doit représenter au moins 40 % du total des ventes taxables annuelles. La liste de Revenu Québec des entreprises qui ne peuvent pas utiliser la méthode rapide correspond de près à celle du fédéral, notamment les services de tenue de livres, de préparation de déclarations de revenus, juridiques, comptables et actuariels. Si vous faites aussi des ventes dans des provinces où la TVH s'applique, les taux peuvent être différents, et Revenu Québec vous renvoie au guide RC4058.
Exemple concret : méthode rapide ou méthode ordinaire
Les deux exemples ci-dessous utilisent les taux de l'ARC présentés plus haut. Ils montrent pourquoi la réponse à la question « la méthode rapide en vaut-elle la peine? » dépend surtout du montant de TPS/TVH que vous payez sur vos dépenses.
Exemple 1 : graphiste de l'Alberta (entreprise de services)
| Étape | Montant |
|---|---|
| Honoraires avant taxe | 80 000 $ |
| TPS facturée à 5 % | 4 000 $ |
| Ventes taxes incluses | 84 000 $ |
| Méthode rapide : 3,6 % x 84 000 $ | 3 024 $ |
| Moins le crédit de 1 % sur les premiers 30 000 $ | -300 $ |
| TPS versée selon la méthode rapide | 2 724 $ |
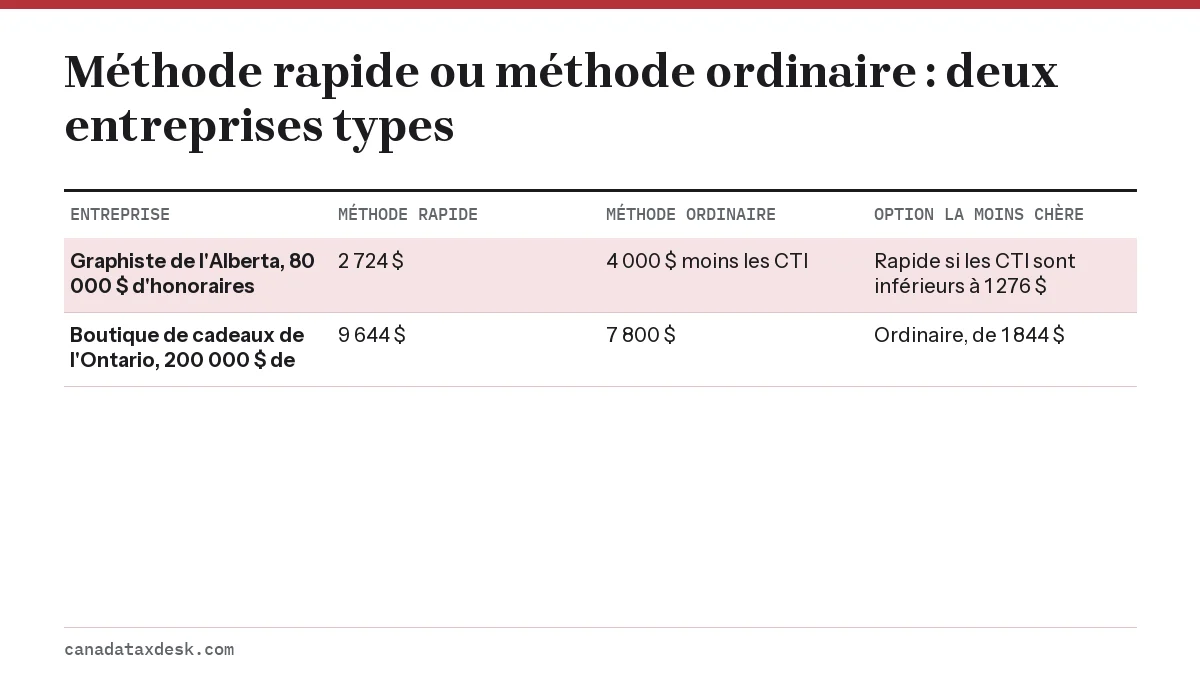
Avec la méthode rapide, la graphiste garde 1 276 $ de la TPS perçue. Avec la méthode ordinaire, elle verserait 4 000 $ moins ses CTI; la méthode rapide l'emporte donc, à moins qu'elle ait payé plus de 1 276 $ de TPS sur ses frais d'exploitation, ce qui, à 5 %, représente plus de 25 520 $ de dépenses taxables. L'achat de son ordinateur portable donnerait quand même droit à un CTI distinct, parce que les immobilisations sont demandées en dehors de la méthode rapide.
Exemple 2 : boutique de cadeaux de l'Ontario (entreprise de revente)
La boutique vend pour 200 000 $ de biens avant taxe et perçoit 26 000 $ de TVH, soit 226 000 $ taxes incluses. Au taux de revente de 4,4 %, elle verserait 9 944 $ moins le crédit de 300 $, soit 9 644 $. Son inventaire a coûté 120 000 $ plus 15 600 $ de TVH, et le loyer et les autres dépenses comportaient 2 600 $ de TVH; la méthode ordinaire donne donc 26 000 $ moins 18 200 $ de CTI, soit 7 800 $. Ici, la méthode ordinaire coûte 1 844 $ de moins. (La boutique a bien droit au taux de revente : 135 600 $ d'inventaire taxes incluses représentent 60 % de 226 000 $.)
Comment choisir la méthode rapide de la TPS, et quand dois-je cesser de l'utiliser?
Vous faites le choix de la méthode rapide TPS au moyen du formulaire GST74, Choix et demande visant l'utilisation de la méthode rapide de comptabilité, ou en ligne par Mon dossier d'entreprise ou Représenter un client. Le choix doit commencer le premier jour d'une période de déclaration.
- Déclarants annuels : produisez le choix au plus tard le premier jour du deuxième trimestre d'exercice de l'année où vous voulez qu'il commence.
- Déclarants mensuels et trimestriels : produisez-le au plus tard à la date d'échéance de la déclaration de la première période visée.
Une fois le choix fait, vous le conservez en général tant que vous demeurez admissible, et vous devez utiliser la méthode pendant au moins un an avant de la révoquer. Si vous la révoquez, vous devez attendre au moins un an à partir de la date d'entrée en vigueur de la révocation avant de la choisir de nouveau.
Quand vous devez abandonner la méthode rapide
Vous devez cesser de l'utiliser dès que vos revenus dépassent 400 000 $ ou que vous commencez à exploiter un type d'entreprise exclu. Pour les déclarants annuels, l'arrêt prend effet au début de l'exercice suivant; pour les déclarants mensuels et trimestriels, le moment dépend de la période de mesure où le plafond a été dépassé, comme l'explique le guide RC4058.
La déclaration elle-même se produit de la façon habituelle et à l'échéance habituelle, comme l'expliquent notre page sur comment produire une déclaration de TPS et notre page sur les dates limites de la TPS/TVH. Si votre versement selon la méthode rapide atteint 3 000 $ par année et que vous êtes déclarant annuel, l'année suivante peut exiger des acomptes provisionnels de TPS/TVH.
Questions fréquentes
La méthode rapide de la TPS vaut-elle la peine?
C'est habituellement le cas pour les entreprises de services qui ont peu de dépenses taxables, comme les consultants, les graphistes et les tuteurs qui travaillent à domicile. Ce ne l'est habituellement pas pour les entreprises qui achètent beaucoup d'inventaire ou de fournitures taxables, parce qu'elles perdent les crédits de taxe sur les intrants sur ces achats.
Puis-je demander des crédits de taxe sur les intrants avec la méthode rapide?
Seulement sur les immobilisations, comme les ordinateurs et les véhicules, sur les immeubles et sur les biens achetés avant l'entrée en vigueur du choix. La plupart des crédits sur les frais d'exploitation sont remplacés par le taux fixe.
Dois-je encore facturer 5 % ou 13 % à mes clients avec la méthode rapide?
Oui. Les clients voient le taux normal de TPS ou de TVH. La méthode rapide change seulement la part de la taxe perçue que vous envoyez à l'ARC.
Existe-t-il un calculateur de la méthode rapide de la TPS?
Le calcul est assez simple pour être fait à la main : multipliez vos ventes taxes incluses par votre taux de versement, puis soustrayez 1 % des premiers 30 000 $ de ces ventes. Comparez le résultat avec la TPS/TVH perçue moins les CTI que vous demanderiez.
Où inscrire les montants de la méthode rapide dans la déclaration de TPS/TVH?
Selon le guide RC4058, le montant calculé avec votre taux de versement va à la ligne 103, et le crédit de 1 % est inscrit à la ligne 107 comme un redressement qui réduit la taxe nette.
Le montant de taxe que je garde avec la méthode rapide est-il imposable?
Oui. Sur le formulaire T2125, l'ARC vous demande d'ajouter à vos ventes brutes la TPS/TVH perçue sur les ventes visées par la méthode rapide, moins votre versement selon la méthode rapide, et de déclarer le crédit de 1 % (maximum de 300 $) comme autre revenu à la ligne 8230. Revenu Québec applique la même règle à la TPS et à la TVQ : la partie des taxes perçue mais non versée selon la méthode rapide doit être incluse dans votre revenu.
Sources
- RC4058 Quick Method of Accounting for GST/HST canada.ca
- GST/HST information for taxi operators and commercial ride-sharing drivers canada.ca
- How to file a GST/HST return canada.ca
- The Quick Method of Accounting for Calculating GST and QST Remittances (Revenu Québec) revenuquebec.ca
- Applicable Rates, Quick Method (Revenu Québec) revenuquebec.ca
- Form T2125, Part 1: Business income canada.ca
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 TPS/TVH des petites entreprises : inscription et déclaration
Une petite entreprise canadienne doit s'inscrire à la TPS/TVH dès que ses ventes taxables dépassent 30 000 $ au cours d'un trimes…
Comment produire une déclaration de TPS : lignes et étapes
Comment produire une déclaration de TPS au Canada : additionnez vos ventes et la TPS/TVH que vous avez facturée pour la période,…
Acomptes provisionnels TPS : dates, seuil de 3 000 $, calcul
Les acomptes provisionnels de TPS sont dus un mois après la fin de chaque trimestre de l'exercice : pour un exercice se terminant…
Date limite TPS/TVH : échéances selon la période
La date limite TPS/TVH, y compris par TED/TPS-TVH, est d'un mois après la fin de la période de déclaration pour les déclarants me…
Taux de TVH par province 2026 : TPS, TVH, TVP et TVQ
Les taux de TVH par province en 2026 sont de 13 % en Ontario, de 14 % en Nouvelle-Écosse et de 15 % au Nouveau-Brunswick, à Terre…