
Rubrique
Impôt des travailleurs autonomes au Canada : comment s'articulent le revenu, le RPC et les dates limites
L'impôt des travailleurs autonomes au Canada est calculé sur le bénéfice de l'entreprise, et non sur les ventes brutes : vous déclarez vos revenus et vos dépenses sur le formulaire T2125, vous payez l'impôt sur le revenu aux taux fédéral et provinciaux habituels, et vous versez les deux parts des cotisations au RPC (11,9 % en 2026). La déclaration de 2026 doit être produite au plus tard le 15 juin 2027, mais tout solde dû doit être payé au plus tard le 30 avril 2027.
6 guides dans cette rubrique Mis à jour 22 octobre 2026
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
- Acomptes provisionnels ARC : qui doit payer et dates de 2027Les acomptes provisionnels de l'ARC sont des paiements anticipés trimestriels d'impôt sur le revenu et de RPC, exigés lorsque votre impôt net à payer…
- Calcul impôt travailleur autonome : impôt et RPC de 2026Ce calculateur d'impôt pour travailleurs autonomes au Canada fait le calcul de votre impôt fédéral et provincial de 2026, plus le RPC et le RPC2, sur…
- Dépenses déductibles travailleur autonome : la liste au CanadaLes dépenses déductibles d'un travailleur autonome au Canada sont celles engagées pour gagner un revenu d'entreprise, d'un montant raisonnable, et qu…
- Formulaire T2125 : déclarer un revenu de travail autonomeLe formulaire T2125, État des résultats des activités d'une entreprise ou d'une profession libérale, est le formulaire de l'ARC qu'un propriétaire un…
- Impôt chauffeur Uber au Canada : revenus, dépenses et TPS/TVHAu Canada, l'impôt d'un chauffeur Uber est celui d'un travailleur autonome : vous déclarez toutes les courses et tous les pourboires comme revenu d'e…
- RPC travailleur autonome : taux et maximums de 2026Pour 2026, le RPC d'un travailleur autonome correspond à 11,9 % des gains nets d'un travail autonome entre 3 500 $ et 74 600 $, jusqu'à 8 460,90 $, p…
Comment les travailleurs autonomes sont-ils imposés au Canada?
L'impôt des travailleurs autonomes au Canada se résume à un chiffre : votre revenu net d'entreprise, c'est-à-dire le revenu brut moins les dépenses d'entreprise déductibles. Ce bénéfice s'ajoute à vos autres revenus dans votre déclaration T1 et il est imposé aux mêmes taux fédéral et provinciaux que les salaires. En plus de l'impôt sur le revenu, vous versez des cotisations au Régime de pensions du Canada (RPC) sur ce bénéfice et, dans certains cas, vous devez la TPS/TVH sur vos ventes.
Être travailleur autonome signifie que vous exploitez vous-même une entreprise, comme propriétaire unique ou comme associé, au lieu de travailler comme salarié. Personne ne retient d'impôt sur votre rémunération : le montant total de l'année se retrouve donc dans votre déclaration, à moins que vous ne payiez d'avance par acomptes provisionnels.
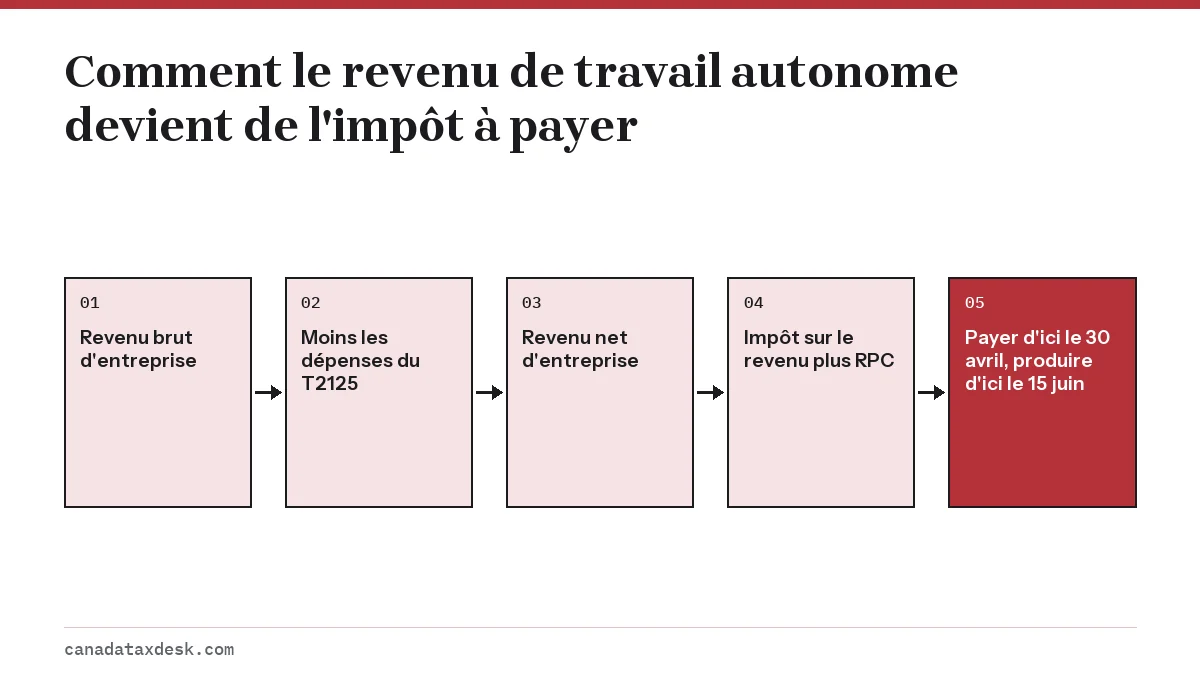
La suite de ce guide passe en revue chaque étape de cette chaîne et renvoie à une page détaillée pour chacune. Si vous produisez votre déclaration pour la première fois comme pigiste, lisez les sections dans l'ordre.
Qui est considéré comme travailleur autonome aux fins de l'impôt?
Vous êtes travailleur autonome si vous exploitez une entreprise à votre compte : vous décidez de la façon dont le travail est fait, vous fournissez vos propres outils, vous pouvez réaliser un profit ou subir une perte, et vous pouvez habituellement travailler pour plusieurs clients. Les pigistes, les consultants, les entrepreneurs des métiers, les vendeurs à commission qui ne sont pas salariés et les chauffeurs de covoiturage ou de livraison font généralement partie de ce groupe.
- Propriétaire unique : vous et l'entreprise êtes le même contribuable. Le bénéfice est déclaré dans votre déclaration T1 personnelle.
- Associé d'une société de personnes : votre part du bénéfice de la société de personnes est déclarée dans votre propre T1, aussi sur le formulaire T2125.
- Propriétaire d'une société incorporée : la société produit sa propre déclaration T2. Vous déclarez seulement le salaire ou les dividendes qu'elle vous verse, de sorte que la plus grande partie de cette section ne s'applique pas.
- Entrepreneur payé sur un feuillet T4A : un client peut vous remettre un feuillet T4A indiquant des honoraires pour services. Le feuillet est fourni à titre informatif seulement; vous devez tout de même déclarer la totalité du revenu sur le formulaire T2125. Voyez ce que déclare un feuillet T4A.
Déclarer un revenu de travail autonome sur le formulaire T2125
Tout propriétaire unique déclare son revenu d'entreprise ou de profession libérale sur le formulaire T2125, État des résultats des activités d'une entreprise ou d'une profession libérale, qu'il joint à sa déclaration T1. Vous remplissez un T2125 distinct pour chaque entreprise que vous exploitez. Le formulaire recueille vos ventes brutes, soustrait vos dépenses et la déduction pour amortissement (DPA), et produit le revenu net qui est reporté à la ligne 13500 (entreprise), 13700 (profession libérale) ou 13900 (commissions) de la déclaration.
Les logiciels d'impôt et les produits homologués pour IMPÔTNET comprennent le T2125 : vous n'avez donc pas besoin de la version papier pour produire en ligne. Le guide comment remplir le formulaire T2125 couvre chaque partie, y compris le code d'industrie, la TPS/TVH dans les ventes brutes et le calcul des frais d'utilisation de la résidence aux fins de l'entreprise.
Quelles déductions fiscales un travailleur autonome peut-il demander au Canada?
Vous pouvez déduire toute dépense raisonnable engagée pour gagner un revenu d'entreprise, à condition qu'elle ne soit pas de nature personnelle ou en capital. Les demandes courantes comprennent la publicité, les fournitures, les honoraires professionnels, le loyer, l'assurance d'entreprise, l'utilisation du téléphone et d'Internet à des fins d'affaires, les frais de véhicule et une partie des frais de la résidence lorsque celle-ci est votre principal lieu d'affaires.
Deux limites surprennent beaucoup de gens qui produisent pour la première fois. Les frais de repas et de représentation ne sont déductibles qu'à 50 % du coût, et le matériel qui dure plus d'un an est radié au fil du temps au moyen de la déduction pour amortissement (DPA) plutôt qu'en une seule fois. La liste complète avec les numéros de ligne se trouve dans les dépenses d'entreprise que vous pouvez déduire.
Est-ce que je paie le RPC sur mon revenu de travail autonome?
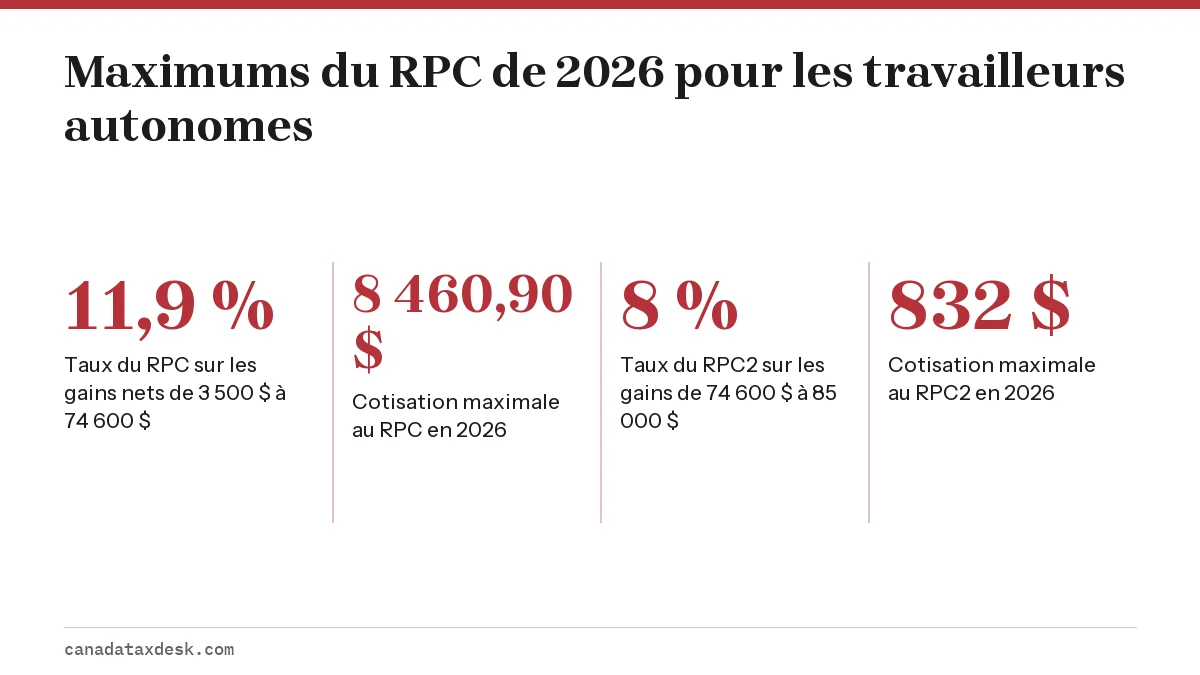
Oui. Les travailleurs autonomes versent à la fois la part de l'employé et celle de l'employeur au RPC, ce qui explique pourquoi le taux paraît élevé. Pour 2026, le taux combiné est de 11,9 % des gains nets d'un travail autonome entre 3 500 $ et 74 600 $, pour un maximum de 8 460,90 $, plus une deuxième cotisation supplémentaire (RPC2) de 8 % sur les gains de 74 600 $ à 85 000 $, pour un maximum de 832 $ (ARC, formules de calcul des retenues sur la paie T4127, janvier 2026).
Une partie de ce que vous payez vous revient sous forme d'allègement fiscal. La moitié de la cotisation de base est demandée comme crédit non remboursable et le reste, y compris la totalité du RPC2, est déduit du revenu. Le RPC des travailleurs autonomes montre cette répartition avec des exemples chiffrés. Les résidents du Québec cotisent plutôt au Régime de rentes du Québec (RRQ), à un taux de 12,6 % pour les travailleurs autonomes en 2026, fixé par Retraite Québec.
Combien dois-je mettre de côté pour l'impôt comme travailleur autonome?
Une méthode pratique consiste à transférer un pourcentage fixe de chaque paiement reçu dans un compte d'épargne distinct. Pour un résident de l'Ontario sans autre revenu, nos estimations situent l'impôt sur le revenu plus le RPC à environ 21 % du bénéfice net à 40 000 $, 26 % à 70 000 $ et 28 % à 100 000 $ pour 2026. Les taux varient selon la province : faites vos propres calculs avec le calculateur d'impôt pour travailleurs autonomes.
- Ouvrez un compte distinct que vous utilisez uniquement pour l'impôt.
- Chaque fois qu'un client vous paie, transférez le pourcentage choisi du paiement, selon le bénéfice prévu.
- Si vous êtes inscrit à la TPS/TVH, transférez aussi la totalité de la TPS/TVH perçue, car aucune partie de ce montant ne vous appartient.
- Refaites le calcul après chaque trimestre à partir de votre bénéfice réel à ce jour, et augmentez ou réduisez le pourcentage.
Quand les travailleurs autonomes doivent-ils produire et payer?
Pour l'année d'imposition 2026, un travailleur autonome et son époux ou conjoint de fait peuvent produire leur déclaration jusqu'au mardi 15 juin 2027. Tout solde dû doit être payé au plus tard le vendredi 30 avril 2027, et des intérêts composés quotidiennement commencent à courir sur les montants impayés après cette date. Le taux prescrit de l'ARC sur les impôts en souffrance est de 7 % pour la période d'octobre à décembre 2026; les taux de 2027 sont fixés chaque trimestre.
| Quoi | Date |
|---|---|
| Solde dû pour 2026 à payer | Vendredi 30 avril 2027 |
| Déclaration T1 de 2026 avec le T2125 à produire | Mardi 15 juin 2027 |
| Acomptes provisionnels de 2027 (s'ils sont exigés) | 15 mars, 15 juin, 15 septembre et 15 décembre 2027 |
| Déclaration annuelle de TPS/TVH, propriétaire unique avec année civile | Produire au plus tard le 15 juin 2027; payer au plus tard le 30 avril 2027 |
Ce que l'on sait maintenant de la période de production 2027 : l'ARC n'a pas annoncé quand IMPÔTNET ouvrira pour les déclarations de 2026 (il a ouvert le 23 février en 2026), le service IMPÔTNET actuel ferme le 29 janvier 2027, et les plafonds du RPC, les tranches d'imposition et le montant personnel de base de 2027 sont attendus en novembre 2026. Depuis le 9 février 2026, les avis de cotisation n'arrivent plus par le logiciel d'impôt : ils s'affichent dans votre compte de l'ARC, ou sont postés si vous n'avez pas de compte.
La différence entre les deux dates est expliquée plus en détail à la page sur la date limite de l'impôt des travailleurs autonomes.
Les travailleurs autonomes doivent-ils payer des acomptes provisionnels?
Vous devez verser des acomptes provisionnels trimestriels si votre impôt net à payer dépasse 3 000 $ (1 800 $ au Québec) pour l'année en cours et dépassait aussi ce montant pour l'une ou l'autre des deux années précédentes. L'impôt net à payer comprend l'impôt sur le revenu et le RPC sur votre revenu de travail autonome. La plupart des gens n'y sont pas encore tenus pendant leur première année rentable, mais la deuxième année déclenche souvent la règle.
L'ARC envoie des rappels en février et en août indiquant un montant suggéré. Les trois façons de calculer les montants et le fonctionnement des intérêts sur acomptes sont expliqués dans les acomptes provisionnels de l'ARC.
Quand faut-il s'inscrire à la TPS/TVH?
Vous devez vous inscrire à la TPS/TVH dès que vos ventes taxables mondiales dépassent 30 000 $ au cours d'un seul trimestre civil ou des quatre derniers trimestres consécutifs, et vous disposez ensuite de 29 jours à compter de votre date d'inscription effective pour vous inscrire. En deçà, vous êtes un petit fournisseur et l'inscription est facultative. Les chauffeurs de covoiturage commercial sont la principale exception : ils doivent s'inscrire dès leur première course.
La TPS/TVH que vous percevez n'est pas un revenu d'entreprise pour votre T1 une fois que vous en rendez compte dans votre déclaration de TPS/TVH. Les chauffeurs et les livreurs devraient lire l'impôt des chauffeurs Uber et des livreurs, qui couvre à la fois l'impôt sur le revenu et la TPS/TVH.
Comment produire sa déclaration de travailleur autonome au Canada, étape par étape
- Faites le total de votre revenu brut d'entreprise du 1er janvier au 31 décembre 2026, y compris les pourboires et les paiements des plateformes.
- Classez vos reçus par type de dépense et séparez la partie d'affaires des frais partagés comme le téléphone, le véhicule et la résidence.
- Remplissez le formulaire T2125 dans un logiciel homologué ou sur papier, et vérifiez le revenu net qu'il calcule.
- Laissez le logiciel remplir l'annexe 8 pour le RPC sur vos gains d'un travail autonome.
- Appliquez au total les acomptes provisionnels versés en 2026; ils figurent dans votre compte de l'ARC.
- Payez le solde au plus tard le 30 avril 2027, puis produisez la déclaration au plus tard le 15 juin 2027 par IMPÔTNET ou sur papier.
- Conservez vos reçus, vos factures et votre registre de véhicule pendant au moins six ans après la fin de l'année d'imposition.
Questions fréquentes
Quel pourcentage d'impôt paie un travailleur autonome au Canada?
Il n'existe pas de taux d'imposition distinct pour les travailleurs autonomes. Vous payez le taux fédéral ordinaire, qui commence à 14 % pour 2026, plus votre taux provincial sur le bénéfice net, et 11,9 % de RPC sur les gains nets entre 3 500 $ et 74 600 $. Au total, un résident de l'Ontario paie généralement d'environ un cinquième à un peu moins d'un tiers de son bénéfice net, selon son revenu.
Quels formulaires d'impôt un travailleur autonome produit-il au Canada?
La déclaration T1, avec un formulaire T2125 pour chaque entreprise et l'annexe 8 pour le RPC; les résidents du Québec utilisent la version québécoise de l'annexe 8, ou le formulaire RC381 s'ils ont aussi des cotisations au RPC. Les agriculteurs utilisent le formulaire T2042 et les pêcheurs le formulaire T2121 au lieu du T2125. Si vous êtes inscrit à la TPS/TVH, vous produisez aussi des déclarations de TPS/TVH sous votre numéro d'entreprise.
Dois-je produire une déclaration si mon entreprise a perdu de l'argent?
Oui, vous devriez produire une déclaration. Une perte d'entreprise déclarée sur le formulaire T2125 peut réduire vos autres revenus de la même année, et toute perte autre qu'en capital inutilisée peut généralement être reportée sur les 3 années précédentes ou sur les 20 années suivantes; la déclarer en préserve donc la valeur.
Le revenu de travail autonome est-il plus imposé qu'un salaire?
Les taux d'impôt sur le revenu sont les mêmes. La différence tient au RPC : un salarié paie 5,95 % et l'employeur paie l'autre 5,95 %, tandis qu'un travailleur autonome paie seul la totalité des 11,9 %. Les travailleurs autonomes peuvent toutefois déduire des dépenses d'entreprise que les salariés ne peuvent habituellement pas déduire.
Puis-je produire ma déclaration de travailleur autonome par IMPÔTNET?
Oui. La plupart des propriétaires uniques peuvent transmettre une déclaration T1 avec le formulaire T2125 par IMPÔTNET au moyen d'un logiciel homologué, pourvu qu'aucune des exclusions d'IMPÔTNET ne s'applique, par exemple plus de 12 ensembles d'états financiers.
Ai-je besoin d'un numéro d'entreprise pour être travailleur autonome?
Pas pour l'impôt sur le revenu. Vous déclarez votre revenu d'entreprise sous votre numéro d'assurance sociale (NAS). Vous n'avez besoin d'un numéro d'entreprise que si vous vous inscrivez à la TPS/TVH, ouvrez un compte de retenues sur la paie ou constituez une société.