
RPC des travailleurs autonomes : taux, maximums et allègement fiscal de 2026
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
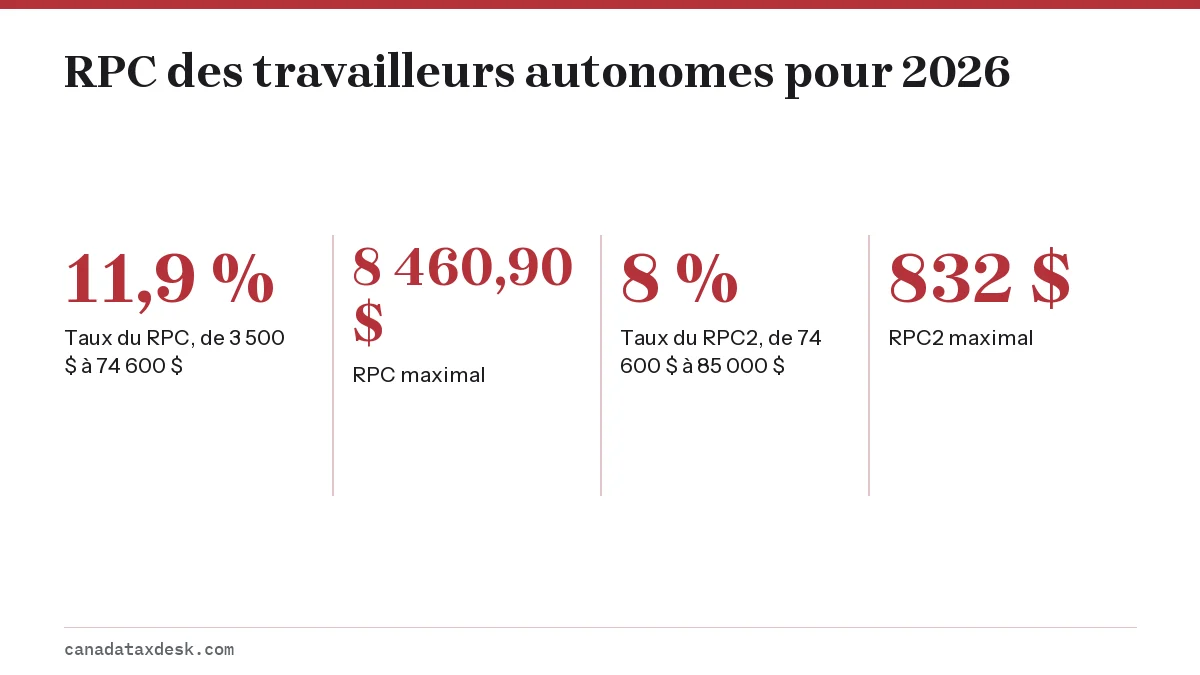
Pour 2026, le RPC d'un travailleur autonome correspond à 11,9 % des gains nets d'un travail autonome entre 3 500 $ et 74 600 $, jusqu'à 8 460,90 $, plus une cotisation au RPC2 de 8 % sur les gains de 74 600 $ à 85 000 $, jusqu'à 832 $. Vous payez à la fois la part de l'employé et celle de l'employeur, et une partie du coût vous revient sous forme de déduction et de crédit d'impôt.
- 01Taux du RPC de 2026, travailleurs autonomes
- 11,9 % (9,9 % de base plus 2 % de première cotisation supplémentaire)
- 02Exemption de base de 2026
- 3 500 $
- 03Maximum des gains annuels ouvrant droit à pension (MGAP) de 2026
- 74 600 $
- 04RPC maximal de 2026
- 8 460,90 $
- 05RPC2 de 2026
- 8 % de 74 600 $ à 85 000 $, maximum de 832 $
- 06MGAP de 2027
- Pas encore annoncé au 22 octobre 2026 (habituellement au début de novembre)
Combien de RPC les travailleurs autonomes paient-ils?
Un travailleur autonome paie 11,9 % de RPC sur ses gains nets d'un travail autonome au-delà de l'exemption de base de 3 500 $, jusqu'au maximum des gains annuels ouvrant droit à pension de 2026, soit 74 600 $. Le maximum que quiconque paie en 2026 à ce taux est de 8 460,90 $. Les gains de 74 600 $ à 85 000 $ entraînent une deuxième cotisation supplémentaire de 8 %, le RPC2, plafonnée à 832 $.
La cotisation est calculée sur le revenu net du formulaire T2125, et non sur les ventes brutes. Elle est calculée à l'annexe 8 de votre déclaration T1 et ajoutée à votre solde dû à la ligne 42100; elle doit donc être payée au plus tard le 30 avril 2027, en même temps que votre impôt sur le revenu. Les résidents du Québec cotisent plutôt au Régime de rentes du Québec (RRQ) : pour 2026, Retraite Québec fixe le taux des travailleurs autonomes à 12,6 % des gains de 3 500 $ à 74 600 $, plus la même deuxième cotisation supplémentaire de 8 % jusqu'à 85 000 $, pour un maximum d'environ 9 791 $.
Pourquoi les cotisations au RPC des travailleurs autonomes couvrent les deux parts
Un salarié paie 5,95 % de ses gains ouvrant droit à pension en 2026 et l'employeur verse un montant équivalent de 5,95 %. Lorsque vous travaillez à votre compte, vous êtes les deux parties : vous payez donc le taux combiné de 11,9 %. Le même doublement s'applique au RPC2 : 4 % pour le salarié plus 4 % pour l'employeur deviennent 8 % pour vous.
Le côté des prestations suit la même logique. Vos cotisations constituent vos propres droits à la pension de retraite, aux prestations d'invalidité et aux prestations de survivant du RPC, de la même façon que les cotisations combinées d'un salarié. Payer moins de RPC en sous-déclarant votre revenu signifie aussi une pension plus petite plus tard.
Taux et plafonds du RPC des travailleurs autonomes en 2026
| Élément | Salarié | Travailleur autonome |
|---|---|---|
| Exemption de base | 3 500 $ | 3 500 $ |
| Maximum des gains annuels ouvrant droit à pension | 74 600 $ | 74 600 $ |
| Taux du RPC | 5,95 % | 11,9 % |
| RPC maximal | 4 230,45 $ | 8 460,90 $ |
| Tranche de gains du RPC2 | De 74 600 $ à 85 000 $ | De 74 600 $ à 85 000 $ |
| Taux et maximum du RPC2 | 4 %, 416 $ | 8 %, 832 $ |
À titre de comparaison, les plafonds de 2025 étaient de 71 300 $ pour le maximum des gains ouvrant droit à pension et de 81 200 $ pour le plafond du RPC2. Les plafonds de 2027 n'ont pas encore été annoncés; le gouvernement les publie habituellement au début de novembre.
Qu'est-ce que le RPC2 pour les travailleurs autonomes?
Le RPC2 est la deuxième cotisation supplémentaire au RPC, introduite en 2024 comme dernière étape de la bonification du RPC. Il s'applique seulement à la tranche de gains située entre le maximum des gains annuels ouvrant droit à pension (74 600 $) et le maximum supplémentaire des gains annuels ouvrant droit à pension (85 000 $ pour 2026). Si votre revenu net de travail autonome est de 74 600 $ ou moins, vous ne payez aucun RPC2.
Au sommet de la tranche, le coût supplémentaire est de 832 $ pour 2026, mais la totalité de ce montant est déductible d'impôt, ce qui ramène le coût après impôt bien en deçà de ce chiffre pour quiconque se trouve dans la deuxième tranche d'imposition fédérale ou plus haut.
Le RPC est-il déductible pour les travailleurs autonomes?
En partie déductible et en partie un crédit. L'ARC répartit les cotisations des travailleurs autonomes ainsi : la moitié de la cotisation de base de 9,9 % est demandée comme crédit d'impôt non remboursable, et l'autre moitié de la cotisation de base, la première cotisation supplémentaire de 2 % et la totalité du RPC2 sont déduites du revenu. L'annexe 8 reporte le montant du crédit à la ligne 31000 et la déduction à la ligne 22200.
- Crédit (ligne 31000) : 4,95 % des gains ouvrant droit à pension, qui vaut 14 % au fédéral en 2026 plus le taux provincial le plus bas.
- Déduction (ligne 22200) : l'autre 4,95 %, la bonification de 2 % et la totalité du RPC2, ce qui réduit le revenu imposable à votre taux marginal.
- Pas sur le T2125 : le RPC est une cotisation personnelle; il n'est donc jamais inscrit comme dépense d'entreprise.
Exemple chiffré : le RPC à trois niveaux de revenu de travail autonome
Le tableau applique les taux de 2026 à trois niveaux de revenu net de travail autonome pour une personne sans revenu d'emploi. Les chiffres ont été calculés par l'équipe éditoriale à partir des taux et plafonds publiés par l'ARC.
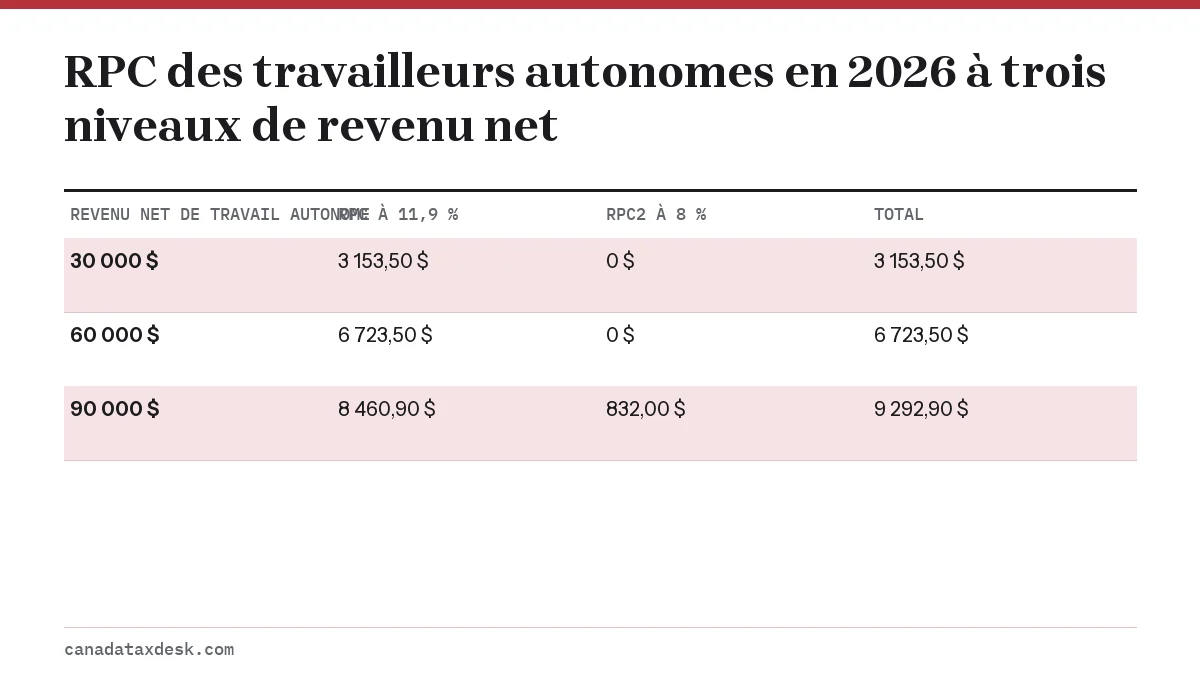
Prenons le cas de 60 000 $. Les gains ouvrant droit à pension sont de 60 000 $ moins 3 500 $, soit 56 500 $. Le RPC correspond à 11,9 % de 56 500 $, soit 6 723,50 $. De ce montant, 2 796,75 $ sont demandés comme crédit, ce qui fait économiser environ 391,55 $ d'impôt fédéral à 14 %, et 3 926,75 $ sont déduits du revenu. Aucun RPC2 ne s'applique, car le revenu est inférieur à 74 600 $.
À 90 000 $, la partie RPC est plafonnée à 8 460,90 $ et le RPC2 à 832 $, pour un total de 9 292,90 $. Le bénéfice au-delà de 85 000 $ n'entraîne aucun RPC supplémentaire. Pour une simulation de l'impôt et du RPC d'un travailleur autonome, utilisez le calculateur d'impôt pour travailleurs autonomes.
Situations particulières qui modifient votre RPC
- Vous avez aussi un emploi avec un feuillet T4. Le RPC d'employé déjà retenu compte dans le maximum annuel; l'annexe 8 réduit donc ce que vous devez sur vos gains d'un travail autonome.
- Vous avez de 65 à 70 ans et recevez une pension du RPC. Vous pouvez choisir de cesser de cotiser; pour les gains d'un travail autonome, ce choix se fait à l'annexe 8.
- Vous avez eu 18 ans ou 70 ans, ou vous êtes décédé pendant l'année. L'exemption et les maximums sont calculés au prorata des mois.
- Vous habitez au Québec. Vous cotisez au RRQ, et non au RPC. Dans la déclaration fédérale, un résident du Québec qui n'a que des cotisations au RRQ utilise la version québécoise de l'annexe 8, et celui qui a aussi des cotisations au RPC, par exemple pour un emploi hors du Québec, utilise le formulaire RC381.
- Votre revenu net est de 3 500 $ ou moins. Aucun RPC n'est payable sur ce revenu.
Les travailleurs de l'économie à la demande ont souvent à la fois un emploi avec un feuillet T4 et des revenus de plateformes : le premier point les concerne donc; voyez l'impôt des chauffeurs Uber et des livreurs. Les dépenses réduisent le RPC autant que l'impôt sur le revenu, puisqu'elles diminuent les gains nets : raison de plus pour demander chaque dépense d'entreprise déductible.
Payer à temps les cotisations au RPC des travailleurs autonomes
Personne ne retient le RPC sur un revenu de travail autonome; il fait donc partie de votre impôt net à payer lorsque l'ARC détermine si vous devez verser des acomptes provisionnels trimestriels. Si l'impôt sur le revenu et le RPC que vous devez ensemble dépassent 3 000 $ (1 800 $ au Québec), prévoyez des acomptes. La vue d'ensemble de l'impôt des travailleurs autonomes au Canada montre où le RPC s'insère parmi les autres dates limites.
Questions fréquentes
Quel est le RPC maximal pour un travailleur autonome en 2026?
Le maximum est de 8 460,90 $ de RPC au taux de 11,9 %, plus jusqu'à 832 $ de RPC2 au taux de 8 %, pour un total de 9 292,90 $ sur des gains nets d'un travail autonome de 85 000 $ ou plus.
Comment calculer le RPC sur un revenu de travail autonome?
Soustrayez 3 500 $ de votre revenu net de travail autonome, plafonnez le résultat à 71 100 $ (le maximum de 74 600 $ moins l'exemption) et multipliez-le par 11,9 %. Si le revenu net dépasse 74 600 $, ajoutez 8 % du montant qui dépasse ce seuil, jusqu'à 85 000 $.
Un travailleur autonome peut-il se retirer du RPC?
Non, pas avant 65 ans. Les personnes de 65 à 70 ans qui reçoivent déjà une pension de retraite du RPC peuvent choisir de cesser de cotiser. Toutes les autres personnes dont les gains nets d'un travail autonome dépassent 3 500 $ doivent cotiser.
Un travailleur autonome paie-t-il l'assurance-emploi?
Non, les cotisations d'assurance-emploi (AE) ne sont pas obligatoires sur un revenu de travail autonome. Vous pouvez adhérer aux prestations spéciales de l'AE (comme les prestations de maternité, parentales et de maladie) au moyen d'une entente avec la Commission de l'assurance-emploi du Canada; les cotisations sont alors ajoutées à votre déclaration.
Pourquoi mon RPC de travailleur autonome est-il plus élevé que l'an dernier?
Le maximum des gains ouvrant droit à pension est passé de 71 300 $ en 2025 à 74 600 $ en 2026, et le plafond du RPC2 de 81 200 $ à 85 000 $. Un bénéfice plus élevé augmente aussi les cotisations, jusqu'à ces plafonds.
Quand un travailleur autonome doit-il payer son impôt et son RPC de 2026?
Avec la déclaration de revenus de 2026. Les travailleurs autonomes ont jusqu'au 15 juin 2027 pour la produire, mais le solde dû, RPC compris, doit être payé au plus tard le 30 avril 2027 pour éviter des intérêts. Si vous devez verser des acomptes provisionnels trimestriels, les dates de 2027 sont le 15 mars, le 15 juin, le 15 septembre et le 15 décembre, et ces versements couvrent le RPC sur les gains de 2027 autant que l'impôt sur le revenu.
Sources
- T4127 Payroll Deductions Formulas, January 2026 canada.ca
- MP, DB, RRSP, DPSP, ALDA, TFSA limits, YMPE and YAMPE canada.ca
- The Canada Pension Plan enhancement: what it means for you canada.ca
- Line 22200, Deduction for CPP or QPP contributions on self-employment income canada.ca
- Line 31000, Base CPP or QPP contributions on self-employment income canada.ca
- Retraite Québec, Contributions to the Québec Pension Plan retraitequebec.gouv.qc.ca
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Impôt travailleur autonome au Canada : revenus, RPC, dates
L'impôt des travailleurs autonomes au Canada est calculé sur le bénéfice de l'entreprise, et non sur les ventes brutes : vous déc…
Calcul impôt travailleur autonome : impôt et RPC de 2026
Ce calculateur d'impôt pour travailleurs autonomes au Canada fait le calcul de votre impôt fédéral et provincial de 2026, plus le…
Dépenses déductibles travailleur autonome : la liste au Canada
Les dépenses déductibles d'un travailleur autonome au Canada sont celles engagées pour gagner un revenu d'entreprise, d'un montan…
Impôt chauffeur Uber au Canada : revenus, dépenses et TPS/TVH
Au Canada, l'impôt d'un chauffeur Uber est celui d'un travailleur autonome : vous déclarez toutes les courses et tous les pourboi…
Formulaire T2125 : déclarer un revenu de travail autonome
Le formulaire T2125, État des résultats des activités d'une entreprise ou d'une profession libérale, est le formulaire de l'ARC q…