
Les dépenses d'entreprise déductibles d'impôt au Canada pour les travailleurs autonomes
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
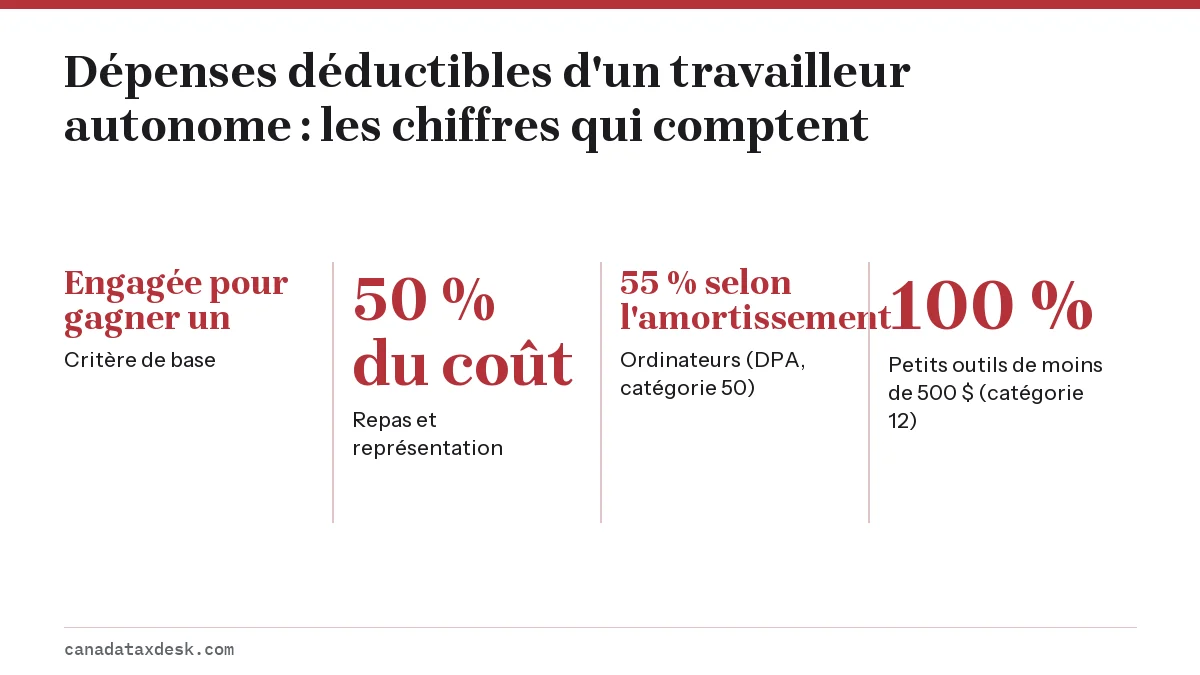
Les dépenses déductibles d'un travailleur autonome au Canada sont celles engagées pour gagner un revenu d'entreprise, d'un montant raisonnable, et qui ne sont ni personnelles ni des achats en capital. Les frais de repas et de représentation sont limités à 50 %, le matériel est déduit au fil du temps au moyen de la déduction pour amortissement, et les frais partagés comme le téléphone, la voiture ou la résidence ne sont déduits que pour la part d'affaires.
- 01Critère de base
- Engagée pour gagner un revenu d'entreprise et d'un montant raisonnable
- 02Repas et représentation
- 50 % du coût
- 03Ordinateurs (DPA, catégorie 50)
- 55 % selon la méthode de l'amortissement dégressif
- 04Petits outils de moins de 500 $ (catégorie 12)
- 100 %
- 05Conserver les registres pendant
- 6 ans après la fin de l'année d'imposition
Qu'est-ce qui rend une dépense d'entreprise déductible d'impôt au Canada?
Un coût est une dépense d'entreprise déductible au Canada lorsqu'il satisfait à trois critères : vous l'avez engagé pour gagner un revenu de votre entreprise, le montant est raisonnable dans les circonstances, et il s'agit d'une dépense courante plutôt que d'un achat en capital ou d'un coût personnel. Si les trois conditions sont remplies, vous le déduisez sur le formulaire T2125 et il réduit à la fois votre impôt sur le revenu et vos cotisations au RPC de travailleur autonome.
L'ARC ne publie pas de liste fermée des dépenses permises. Elle publie des catégories, et la question est toujours de savoir si le coût précis a servi à l'entreprise. Une radiation fiscale est simplement une déduction qui réduit le bénéfice imposable : une dépense de 100 $ vous fait économiser 100 $ multipliés par votre taux combiné d'impôt et de RPC, et non 100 $ d'impôt.
Dépenses que vous ne pouvez pas déduire
- L'argent que vous vous versez (prélèvements) comme propriétaire unique.
- La plupart des amendes et pénalités imposées en vertu d'une loi canadienne, provinciale ou étrangère.
- La part personnelle de tout bien utilisé à la fois au travail et à la maison.
- Les marchandises de votre propre stock que vous ou votre famille avez consommées.
- Les vêtements de tous les jours, même portés uniquement au travail, sauf s'il s'agit d'un uniforme ou d'un équipement de protection.
Liste des dépenses d'entreprise au Canada : les déductions courantes
La plupart des déductions fiscales des travailleurs autonomes au Canada entrent dans un petit nombre de catégories. La liste de vérification présente celles que les propriétaires uniques demandent le plus souvent, et le tableau ci-dessous indique la ligne du T2125 où inscrire chacune; le guide du T2125 explique le reste du formulaire.
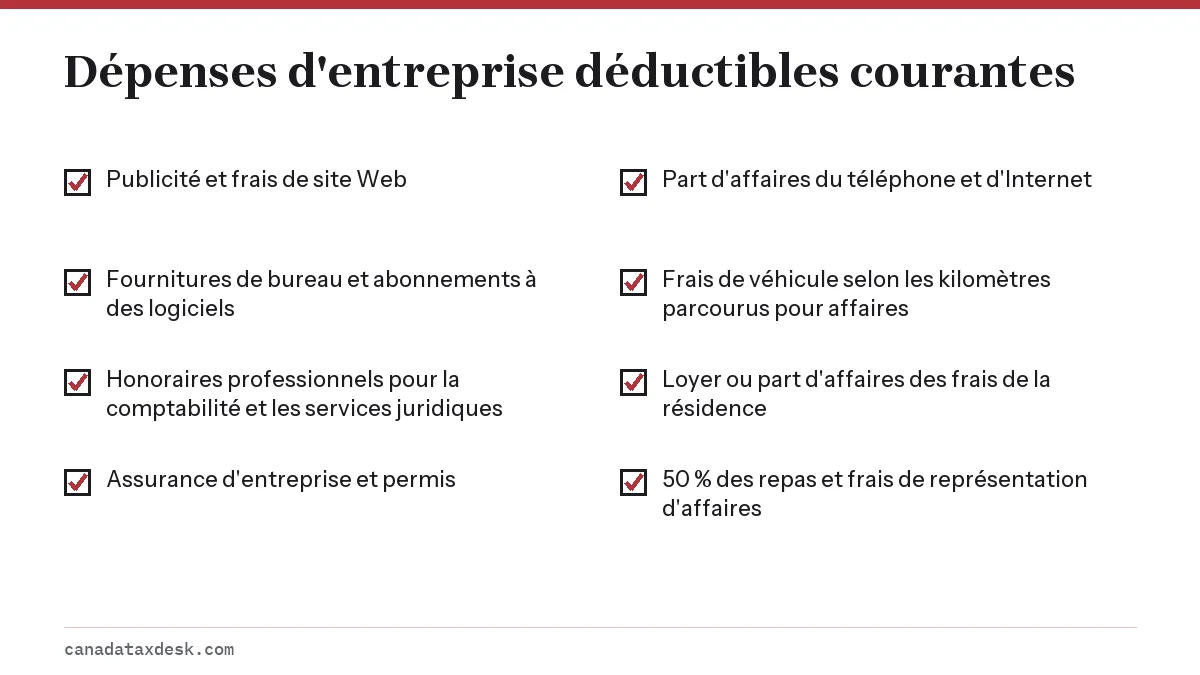
Parmi les déductions moins évidentes figurent les frais bancaires d'un compte d'entreprise, les intérêts sur l'argent emprunté pour l'entreprise, les créances irrécouvrables que vous aviez déjà incluses dans votre revenu, les paiements aux sous-traitants, le salaire versé à un époux ou à un enfant pour un travail réel à un taux raisonnable, ainsi que les frais de livraison et de transport.
| Dépense | Ligne du T2125 | À savoir |
|---|---|---|
| Publicité | 8521 | Annonces, site Web et promotion |
| Repas et frais de représentation | 8523 | 50 % du coût; 80 % pour les conducteurs de grand routier lors des déplacements admissibles |
| Assurances | 8690 | Assurance de l'entreprise; l'assurance habitation va à la ligne 9945 et l'assurance du véhicule à la ligne 9281 |
| Intérêts et frais bancaires | 8710 | Prêts d'entreprise et frais du compte d'entreprise |
| Taxes d'affaires, droits d'adhésion et permis | 8760 | Droits de permis annuels; pas les cotisations à un club de restauration, de loisirs ou de sport |
| Frais de bureau | 8810 | Petits articles comme les stylos, le papier et les timbres; bureaux et chaises sont des biens en capital |
| Papeterie et fournitures | 8811 | Articles servant à fournir vos biens ou services, comme les produits de nettoyage d'un plombier |
| Honoraires professionnels | 8860 | Frais de comptabilité et frais juridiques |
| Loyer | 8910 | Locaux d'entreprise; le loyer de votre domicile va à la ligne 9945 |
| Salaires, traitements et avantages | 9060 | Paie du personnel plus votre part d'employeur du RPC ou du RRQ et de l'assurance-emploi (AE); jamais vos propres prélèvements |
| Téléphone et services publics | 9220 | Part d'affaires seulement; pas le tarif mensuel de base du téléphone de la maison |
| Frais de véhicule à moteur (sauf la DPA) | 9281 | Part des kilomètres d'affaires de l'essence, de l'assurance, des réparations, de l'immatriculation et des intérêts ou de la location |
| Déduction pour amortissement (DPA) | 9936 | Matériel, ordinateurs et véhicules, déduits sur plusieurs années (catégories plus bas) |
| Frais d'utilisation de la résidence aux fins de l'entreprise | 9945 | Part de la maison des services publics, de l'assurance, du loyer ou des intérêts hypothécaires et des impôts fonciers |
Puis-je déduire mon téléphone et Internet?
Oui, pour la part d'affaires. Un cellulaire utilisé à 60 % pour les clients et à 40 % à des fins personnelles donne droit à une déduction de 60 % du coût du forfait; conservez un mois type d'utilisation des appels et des données pour justifier ce pourcentage. L'ARC n'accepte pas le tarif mensuel de base d'une ligne fixe à la maison, mais les appels interurbains d'affaires faits sur cette ligne sont déductibles.
Internet à la maison suit la même logique. Si vous travaillez de la maison 40 heures par semaine et que le ménage utilise beaucoup la connexion pour la diffusion en continu, une demande de 50 % est plus facile à justifier qu'une demande de 100 %.
Déductions pour le bureau à domicile et le véhicule
Un bureau à domicile n'est admissible que si l'espace est votre principal lieu d'affaires, ou si vous l'utilisez exclusivement pour l'entreprise et y rencontrez régulièrement des clients. Vous déduisez alors une part du chauffage, de l'électricité, de l'assurance, de l'entretien, du loyer ou des intérêts hypothécaires et des taxes foncières, selon la superficie. La demande ne peut pas créer une perte pour l'entreprise, et les montants inutilisés sont reportés à l'année suivante.
Les salariés qui travaillent de la maison suivent d'autres règles et utilisent le formulaire T2200 fourni par leur employeur; ces règles sont expliquées dans les dépenses de travail à domicile. Ne combinez pas les deux dans une même déclaration pour le même espace.
Frais de véhicule
Pour un véhicule utilisé en partie pour l'entreprise, additionnez l'essence, l'assurance, les réparations, l'immatriculation et les paiements de location ou les intérêts sur le prêt de l'année, puis déduisez la part correspondant aux kilomètres parcourus pour affaires. Les trajets entre la maison et un lieu de travail habituel sont personnels. Un registre indiquant la date, la destination, le but et le kilométrage de chaque déplacement est la preuve que demande l'ARC; après une année de référence complète, un registre témoin de trois mois peut être utilisé si les résultats restent à moins de 10 % d'écart.
Il n'existe pas de taux kilométrique fixe pour les travailleurs autonomes. Le formulaire T2125 demande vos frais réels de véhicule, inscrits à la ligne 9281, la DPA du véhicule étant demandée à part. Les taux de 2026, soit 73 cents le kilomètre pour les 5 000 premiers km et 67 cents ensuite (77 et 71 cents dans les territoires), sont les plafonds fixés par le ministère des Finances pour les allocations non imposables que les employeurs versent à leurs employés, et non un taux à multiplier par vos kilomètres d'affaires. Pour une voiture de tourisme achetée, financée ou louée en 2026, le plafond du coût aux fins de la DPA est de 39 000 $ avant taxes, les intérêts déductibles sur le prêt sont limités à 350 $ par mois et les paiements de location à 1 100 $ par mois avant taxes.
Puis-je déduire mes repas comme dépense d'entreprise?
Oui, mais seulement 50 % du coût de la nourriture, des boissons et du divertissement, et uniquement lorsqu'il y a une raison d'affaires, comme une rencontre avec un client ou des repas pris en déplacement hors de votre région pour le travail. Un souper de 120 $ avec un client donne une déduction de 60 $. Votre propre dîner lors d'une journée de travail ordinaire est personnel et n'est pas déductible.
- Camionneurs de longue distance : 80 % des frais de repas pendant les déplacements admissibles d'au moins 24 heures consécutives.
- Activités pour le personnel : jusqu'à six activités par année ouvertes à tous les employés peuvent être entièrement déductibles.
- Pourboires et taxes sur l'addition : ils sont inclus dans le coût avant l'application de la limite de 50 %.
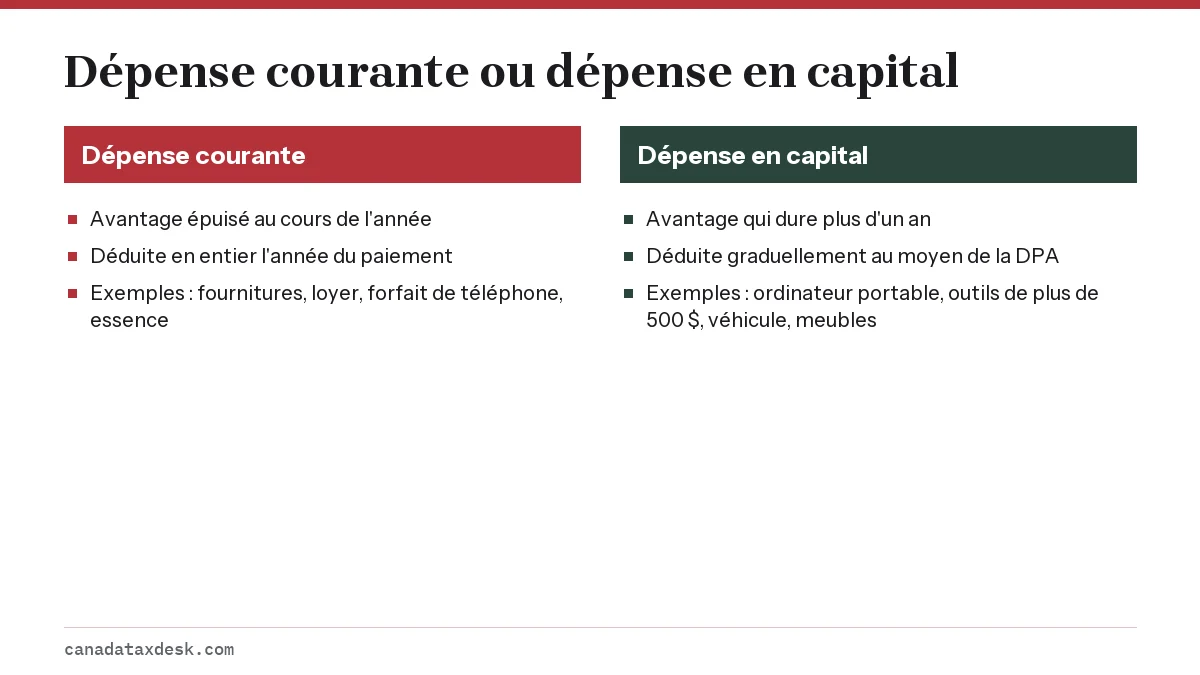
Dépenses courantes ou achats en capital
Un achat qui procure un avantage durable, comme un ordinateur, un appareil photo, des outils, des meubles ou un véhicule, est une dépense en capital. Vous en déduisez une partie chaque année au moyen de la déduction pour amortissement (DPA), au taux de sa catégorie. Le montant que vous pouvez demander la première année dépend de la règle de la demi-année et des règles de l'incitatif à l'investissement accéléré pour l'année où le bien est devenu prêt à être mis en service; le logiciel d'impôt les applique pour vous.
| Catégorie | Exemples | Taux |
|---|---|---|
| 8 | Meubles, matériel et outils de 500 $ ou plus | 20 % |
| 10 / 10.1 | Véhicules; les voitures de tourisme dont le coût dépasse le plafond vont dans la catégorie 10.1 | 30 % |
| 12 | Outils et ustensiles de cuisine de moins de 500 $ | 100 % |
| 50 | Ordinateurs et logiciels d'exploitation | 55 % |
Exemple : un ordinateur portable de 2 000 $ utilisé uniquement pour l'entreprise va dans la catégorie 50, au taux de 55 %. Seule une partie des 2 000 $ est déduite l'année de l'achat, et la fraction non amortie est reportée aux années suivantes jusqu'à ce qu'elle soit entièrement déduite ou que l'ordinateur soit vendu. Une perceuse de 300 $, en revanche, va dans la catégorie 12 et est radiée à 100 %.
De quels registres ai-je besoin pour mes dépenses d'entreprise?
Conservez un reçu ou une facture indiquant qui vous avez payé, la date, le montant et ce que vous avez acheté, ainsi qu'une preuve de paiement. Un relevé bancaire ou de carte à lui seul ne montre souvent pas ce qui a été acheté. Les registres doivent être conservés pendant six ans après la fin de l'année d'imposition à laquelle ils se rapportent, et les copies numériques sont acceptées si elles sont lisibles et complètes.
- Utilisez un compte bancaire et une carte réservés uniquement à l'entreprise.
- Photographiez les reçus papier le jour même où vous les recevez et notez le but d'affaires.
- Tenez un registre de véhicule à jour et notez les mesures de votre espace de travail à domicile.
- Faites un rapprochement chaque mois pour que le T2125 de fin d'année se résume à additionner des catégories.
Les chauffeurs et les livreurs ont quelques règles supplémentaires sur les registres d'essence et les frais des plateformes, expliquées dans l'impôt des chauffeurs Uber au Canada. Pour voir comment les dépenses s'inscrivent dans l'ensemble, commencez par l'impôt des travailleurs autonomes au Canada.
Questions fréquentes
Quelles dépenses sont déductibles d'impôt au Canada pour une petite entreprise?
Les coûts raisonnables engagés pour gagner un revenu d'entreprise, comme la publicité, les fournitures, le loyer, l'assurance, les honoraires professionnels, l'utilisation du téléphone à des fins d'affaires, les frais de véhicule selon les kilomètres parcourus pour affaires et 50 % des repas d'affaires. Le matériel est déduit au moyen de la déduction pour amortissement.
Puis-je déduire un abonnement au gym ou des vêtements comme dépense d'entreprise?
En général, non. Les abonnements au gym et les vêtements de tous les jours sont personnels, même s'ils vous aident dans votre travail. Les uniformes, l'équipement de protection et les costumes utilisés uniquement pour des spectacles sont les exceptions habituelles.
Puis-je déduire des dépenses sans reçus?
Vous pouvez les demander, mais si l'ARC examine la déclaration et que vous ne pouvez pas justifier le montant, la déduction est habituellement refusée. Les relevés bancaires aident, mais ils montrent rarement ce qui a été acheté : conservez donc le reçu ou la facture.
Puis-je déduire des dépenses d'entreprise sans avoir de revenus?
Oui, si l'entreprise avait réellement commencé ses activités, par exemple si vous faisiez activement de la promotion ou mettiez en place vos opérations. Ces dépenses créent alors une perte d'entreprise qui réduit vos autres revenus de l'année, comme un revenu d'emploi, et la partie de la perte qui dépasse ces autres revenus devient une perte autre qu'une perte en capital, que vous pouvez généralement reporter sur les 3 années précédentes ou sur les 20 années suivantes. Les frais engagés pour évaluer s'il vaut la peine de lancer une entreprise sont plus difficiles à déduire.
Les montants de TPS/TVH font-ils partie de mes dépenses d'entreprise?
Si vous êtes inscrit à la TPS/TVH, vous demandez la TPS/TVH payée comme crédits de taxe sur les intrants dans votre déclaration de TPS/TVH et vous déduisez seulement le coût avant taxes. Si vous n'êtes pas inscrit, la TPS/TVH payée fait partie de la dépense.
Sources
- Business expenses canada.ca
- T2125 Statement of Business or Professional Activities canada.ca
- Business-use-of-home expenses canada.ca
- T4002, Chapter 3: Expenses canada.ca
- Motor vehicle records canada.ca
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Impôt travailleur autonome au Canada : revenus, RPC, dates
L'impôt des travailleurs autonomes au Canada est calculé sur le bénéfice de l'entreprise, et non sur les ventes brutes : vous déc…
Formulaire T2125 : déclarer un revenu de travail autonome
Le formulaire T2125, État des résultats des activités d'une entreprise ou d'une profession libérale, est le formulaire de l'ARC q…
Frais de télétravail impôt : T2200, T2200S et quoi déduire
Pour l'impôt au Canada, les employés peuvent déduire leurs frais de télétravail pour 2023 et les années suivantes seulement avec…
Impôt chauffeur Uber au Canada : revenus, dépenses et TPS/TVH
Au Canada, l'impôt d'un chauffeur Uber est celui d'un travailleur autonome : vous déclarez toutes les courses et tous les pourboi…
RPC travailleur autonome : taux et maximums de 2026
Pour 2026, le RPC d'un travailleur autonome correspond à 11,9 % des gains nets d'un travail autonome entre 3 500 $ et 74 600 $, j…