
Calculateur d'impôt pour travailleurs autonomes au Canada : impôt sur le revenu et RPC de 2026
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
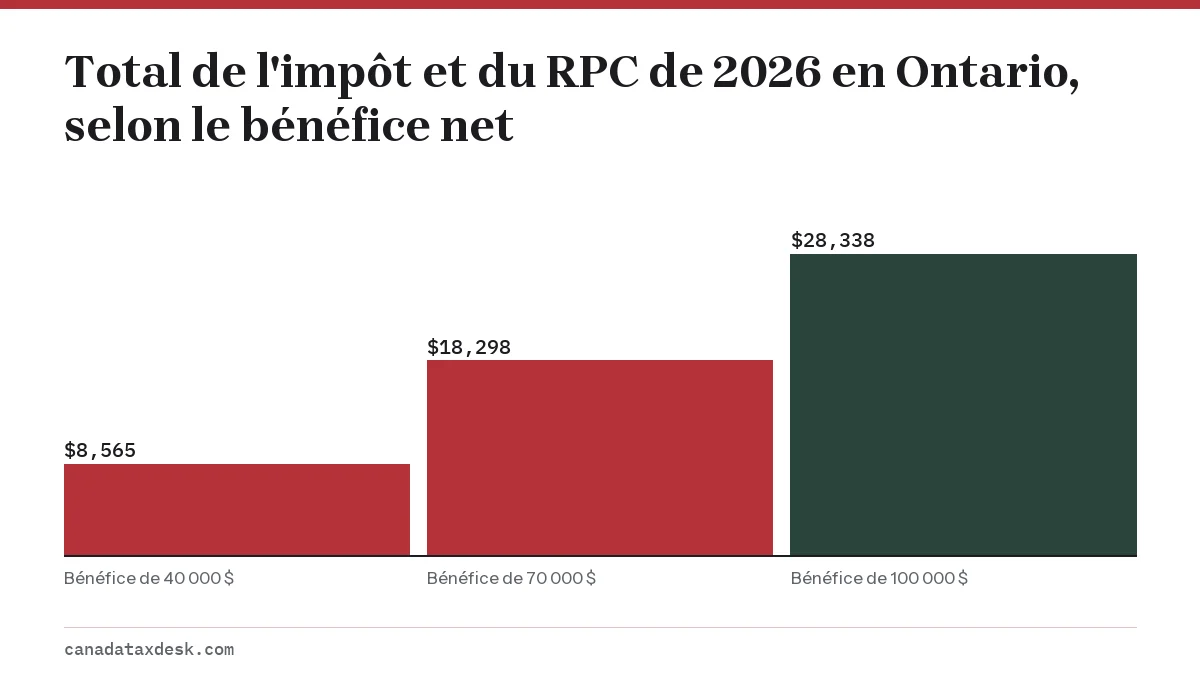
Ce calculateur d'impôt pour travailleurs autonomes au Canada fait le calcul de votre impôt fédéral et provincial de 2026, plus le RPC et le RPC2, sur votre revenu net d'entreprise. Pour un résident de l'Ontario sans autre revenu, le total s'élève à environ 8 565 $ sur un bénéfice de 40 000 $, 18 298 $ sur 70 000 $ et 28 338 $ sur 100 000 $, selon les taux de 2026 de l'ARC.
- 01Année d'imposition visée
- 2026 (déclarations produites en 2027)
- 02RPC inclus
- 11,9 % de 3 500 $ à 74 600 $ plus 8 % de RPC2 jusqu'à 85 000 $
- 03Taux fédéraux utilisés
- De 14 % à 33 %, tranches de 2026
- 04Exemple en Ontario, bénéfice de 70 000 $
- Total de 18 298 $, soit 26,1 % du bénéfice
- 05Taux de 2027
- Pas encore annoncés au 22 octobre 2026 (attendus en novembre)
Comment fonctionne le calculateur d'impôt pour travailleurs autonomes?
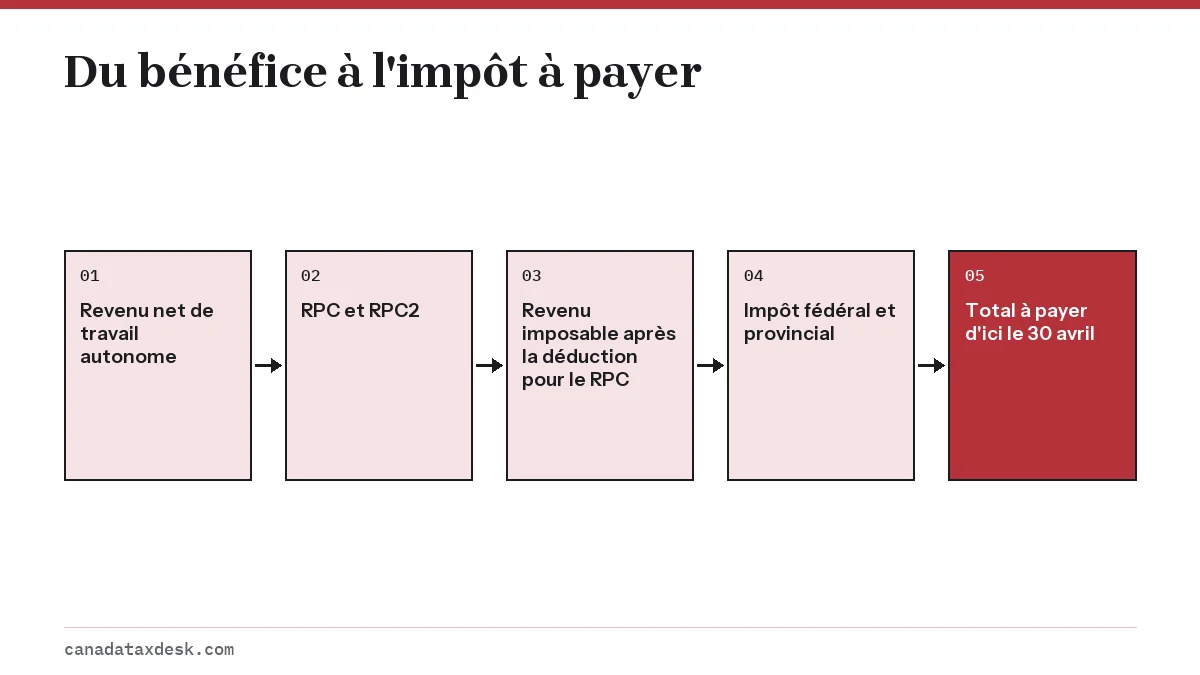
Le calculateur prend votre revenu net de travail autonome, c'est-à-dire le bénéfice du formulaire T2125 après les dépenses, et calcule trois montants : le RPC sur ce bénéfice, l'impôt fédéral sur le revenu et l'impôt provincial sur le revenu. Il utilise les taux, les tranches et les montants personnels de base de 2026 de l'ARC; le résultat est donc une estimation de ce que vous devrez dans votre déclaration de 2026 produite en 2027.
Comme aucun impôt n'est retenu sur un revenu de travail autonome, le total correspond à peu près au solde que vous devrez payer au plus tard le 30 avril 2027, moins les acomptes provisionnels déjà versés. Si vous avez aussi un emploi, le calculateur soustrait l'impôt et le RPC que votre employeur a déjà retenus.
De quels renseignements avez-vous besoin?
- Province ou territoire où vous habitiez le 31 décembre 2026. C'est ce qui détermine les taux provinciaux.
- Revenu net de travail autonome : revenu brut d'entreprise moins les dépenses déductibles, la DPA et les frais d'utilisation de la résidence aux fins de l'entreprise. Si vous n'avez pas encore additionné vos frais, la liste des dépenses d'entreprise montre ce qu'il faut inclure.
- Revenu d'emploi de la case 14 du feuillet T4, s'il y a lieu.
- RPC déjà retenu par un employeur, à la case 16 du feuillet T4.
- Autres revenus, comme des intérêts ou un bénéfice de location.
- Déductions, comme les cotisations au REER ou au CELIAPP.
- Impôt sur le revenu déjà payé, y compris la case 22 du feuillet T4 et les acomptes provisionnels de 2026.
Comment l'impôt et le RPC sont calculés
- RPC : 11,9 % des gains nets d'un travail autonome entre 3 500 $ et 74 600 $ (maximum de 8 460,90 $), moins tout RPC d'employé déjà payé, plus 8 % de RPC2 sur les gains de 74 600 $ à 85 000 $ (maximum de 832 $).
- Déduction pour le RPC : la moitié de la cotisation de base de 9,9 %, la cotisation bonifiée de 2 % et la totalité du RPC2 sont soustraites du revenu.
- Revenu imposable : revenu total moins la déduction pour le RPC et vos autres déductions.
- Impôt fédéral : 14 % sur les premiers 58 523 $, 20,5 % jusqu'à 117 045 $, 26 % jusqu'à 181 440 $, 29 % jusqu'à 258 482 $ et 33 % au-delà.
- Crédits fédéraux : 14 % du montant personnel de base de 16 452 $ et de l'autre moitié du RPC de base.
- Impôt provincial : les tranches de 2026 de votre province, moins son montant personnel de base et son crédit pour le RPC au taux provincial le plus bas, plus la surtaxe et la contribution-santé de l'Ontario lorsqu'elles s'appliquent.
L'étape 2 explique pourquoi le RPC des travailleurs autonomes coûte moins que son taux affiché : la partie déduite fait économiser de l'impôt à votre taux marginal, et la partie en crédit fait économiser au moins 14 % au fédéral. La répartition est expliquée dans le RPC des travailleurs autonomes.
Exemples de résultats : l'impôt des travailleurs autonomes en Ontario
Le tableau présente une simulation faite à la main avec la méthode du calculateur pour un résident de l'Ontario dont le seul revenu est un bénéfice de travail autonome et qui demande seulement le montant personnel de base et le RPC, selon les taux de 2026 de l'ARC. L'impôt de l'Ontario comprend la contribution-santé de l'Ontario. Les chiffres sont arrondis au dollar.
| Bénéfice net | Revenu imposable | Impôt fédéral | Impôt de l'Ontario et contribution-santé | RPC et RPC2 | Total | Part du bénéfice |
|---|---|---|---|---|---|---|
| 40 000 $ | 37 463 $ | 2 689 $ | 1 533 $ | 4 344 $ | 8 565 $ | 21,4 % |
| 70 000 $ | 65 378 $ | 6 834 $ | 3 550 $ | 7 914 $ | 18 298 $ | 26,1 % |
| 100 000 $ | 94 227 $ | 12 716 $ | 6 329 $ | 9 293 $ | 28 338 $ | 28,3 % |
Dans le cas de 70 000 $, le RPC correspond à 11,9 % de 66 500 $, soit 7 913,50 $. La partie déductible, 4 621,75 $, ramène le revenu imposable à 65 378 $. L'impôt fédéral avant crédits est de 9 599 $, et les crédits de 14 % sur 16 452 $ plus 3 291,75 $ de RPC de base le réduisent à 6 834 $. La province ajoute 2 950 $ d'impôt de l'Ontario et une contribution-santé de 600 $.
Combien dois-je mettre de côté pour l'impôt comme travailleur autonome?
Utilisez la part du bénéfice indiquée dans votre propre résultat comme taux d'épargne, puis ajoutez une marge de 2 à 3 points de pourcentage pour les revenus imprévus. Appliquez-la au bénéfice, et non aux recettes brutes : si vos dépenses représentent 30 % des ventes, épargner 26 % du bénéfice revient à environ 18 % de chaque paiement reçu.
Si le total dépasse 3 000 $ et que celui de l'an dernier le dépassait aussi, vous devrez verser des acomptes provisionnels trimestriels plutôt qu'un seul paiement en avril; voyez les acomptes provisionnels de l'ARC. La TPS/TVH perçue n'est pas incluse dans l'estimation et doit être mise de côté séparément, en entier.
L'estimation est-elle précise?
Pour une personne qui n'a qu'un revenu d'entreprise et des crédits habituels, l'estimation devrait se situer à peu de chose près de la cotisation finale. L'écart sera plus grand si vous demandez des crédits sur lesquels le calculateur ne pose pas de questions, comme les frais de scolarité, les frais médicaux, les dons ou le montant pour personnes handicapées, ou si vous avez droit à des prestations remboursables comme l'Allocation canadienne pour les travailleurs (ACT).
- Québec : les résidents cotisent au RRQ et produisent une déclaration distincte à Revenu Québec, et l'impôt fédéral est réduit par l'abattement du Québec; considérez donc le résultat comme une indication approximative seulement.
- Pertes d'entreprise ou demandes importantes de DPA : elles modifient le revenu net; inscrivez le chiffre final du T2125.
- Revenu de 2027 : les tranches, le montant personnel de base et les plafonds du RPC de 2027 n'ont pas encore été annoncés; l'ARC les publie habituellement en novembre.
- Provinces pas encore chargées : lorsque le calculateur n'a pas tous les chiffres de 2026 dont une province a besoin, il affiche un avis au lieu d'une estimation plutôt que de deviner les taux manquants.
- Aucun revenu d'entreprise cette année : utilisez plutôt le calculateur d'impôt sur le revenu général.
Le portrait d'ensemble de la production d'une déclaration comme propriétaire unique, y compris les dates limites, se trouve dans l'impôt des travailleurs autonomes au Canada.
Questions fréquentes
Combien d'impôt paie-t-on sur un revenu de travail autonome de 50 000 $ au Canada?
Cela dépend de la province. Pour un résident de l'Ontario sans autre revenu, l'impôt sur le revenu de 2026 plus le RPC sur un bénéfice net de 50 000 $ s'élève à environ 11 500 $, soit à peu près 23 % du bénéfice, selon la méthode du calculateur.
Le calculateur pour travailleurs autonomes inclut-il le RPC?
Oui. Il ajoute 11,9 % de RPC sur les gains nets entre 3 500 $ et 74 600 $ et 8 % de RPC2 jusqu'à 85 000 $, et il applique la déduction et le crédit liés à ces cotisations dans le calcul de l'impôt sur le revenu.
Dois-je inscrire le revenu brut ou le revenu net?
Inscrivez le revenu net : le revenu brut d'entreprise moins les dépenses, la DPA et les frais d'utilisation de la résidence aux fins de l'entreprise. Inscrire les ventes brutes surestime à la fois l'impôt et le RPC.
Puis-je utiliser le calculateur pour mon revenu de 2027?
Seulement à titre indicatif. Les tranches fédérales, le montant personnel de base et les maximums du RPC de 2027 n'ont pas encore été annoncés; l'outil utilise donc les chiffres de 2026 jusqu'à ce que l'ARC publie les nouveaux, habituellement en novembre.
Existe-t-il un impôt sur le travail autonome au Canada?
Pas sous forme d'impôt distinct. Les travailleurs autonomes au Canada paient l'impôt fédéral et provincial ordinaire sur leur revenu net d'entreprise, plus la part de l'employé et celle de l'employeur du RPC : 11,9 % sur les gains de 3 500 $ à 74 600 $ et 8 % de RPC2 jusqu'à 85 000 $ pour 2026. Les cotisations d'assurance-emploi (AE) sont facultatives pour les travailleurs autonomes, et le calculateur ne les ajoute donc pas.
Les entrepreneurs indépendants et les propriétaires uniques peuvent-ils utiliser ce calculateur?
Oui. Un entrepreneur indépendant payé sur facture ou au moyen d'un feuillet T4A et un propriétaire unique déclarent tous deux leur entreprise sur le formulaire T2125 : inscrivez donc le revenu net de la ligne 9946 de ce formulaire. Si l'entreprise est constituée en société, le calculateur ne s'applique pas, car la société produit sa propre déclaration T2.
Sources
- Tax rates and brackets, current year canada.ca
- T4127 Payroll Deductions Formulas, January 2026 canada.ca
- The Canada Pension Plan enhancement: what it means for you canada.ca
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Impôt travailleur autonome au Canada : revenus, RPC, dates
L'impôt des travailleurs autonomes au Canada est calculé sur le bénéfice de l'entreprise, et non sur les ventes brutes : vous déc…
RPC travailleur autonome : taux et maximums de 2026
Pour 2026, le RPC d'un travailleur autonome correspond à 11,9 % des gains nets d'un travail autonome entre 3 500 $ et 74 600 $, j…
Calculateur d'impôt sur le revenu Canada : estimez 2026
Ce calculateur d'impôt sur le revenu pour le Canada estime l'impôt fédéral et provincial de 2026 à partir de votre revenu imposab…
Acomptes provisionnels ARC : qui doit payer et dates de 2027
Les acomptes provisionnels de l'ARC sont des paiements anticipés trimestriels d'impôt sur le revenu et de RPC, exigés lorsque vot…
Dépenses déductibles travailleur autonome : la liste au Canada
Les dépenses déductibles d'un travailleur autonome au Canada sont celles engagées pour gagner un revenu d'entreprise, d'un montan…