
Rubrique
TPS/TVH des petites entreprises au Canada : tout le cycle, de l'inscription au paiement
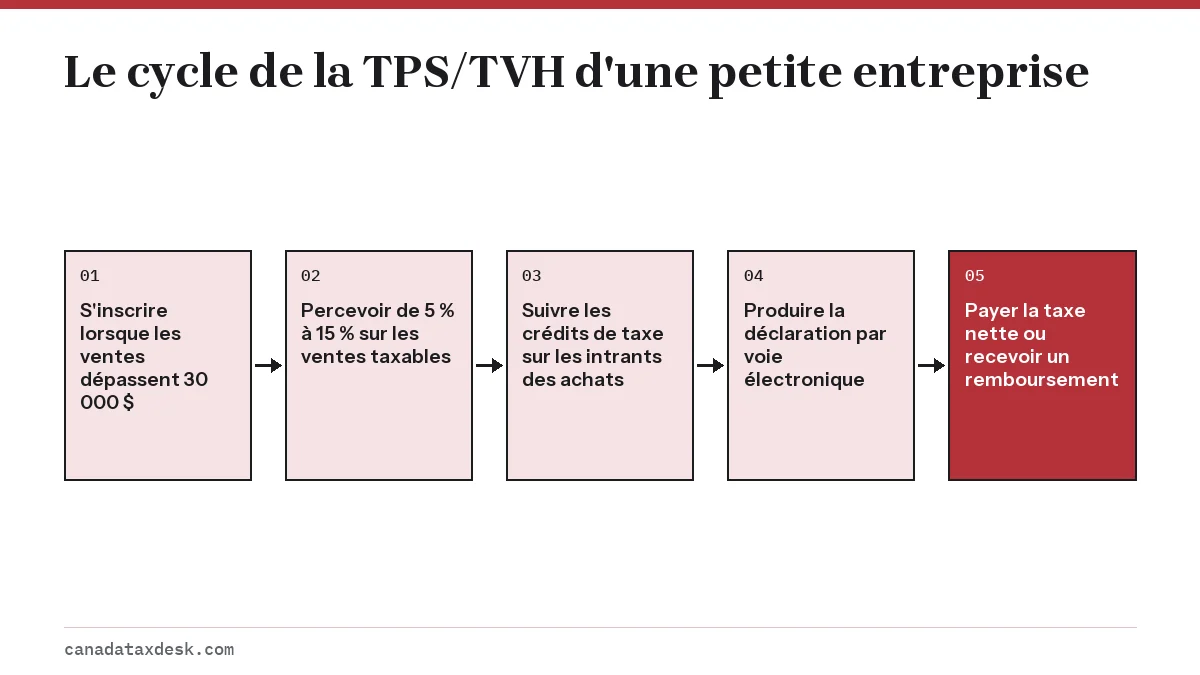
Une petite entreprise canadienne doit s'inscrire à la TPS/TVH dès que ses ventes taxables dépassent 30 000 $ au cours d'un trimestre civil ou de quatre trimestres consécutifs. Elle doit ensuite percevoir la TPS de 5 % ou la TVH de 13 % à 15 % selon la province, et produire une déclaration de TPS/TVH par voie électronique pour chaque période de déclaration. La plupart des petites entreprises produisent une déclaration annuelle; les déclarants mensuels et trimestriels produisent et paient dans le mois qui suit chaque période.
12 guides dans cette rubrique Mis à jour 22 octobre 2026
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
- Acomptes provisionnels TPS : dates, seuil de 3 000 $, calculLes acomptes provisionnels de TPS sont dus un mois après la fin de chaque trimestre de l'exercice : pour un exercice se terminant le 31 décembre, ce…
- Code d'accès TPS/TVH : le trouver en ligne ou en obtenir unVous pouvez trouver votre code d'accès TPS/TVH en ligne : ouvrez une session dans votre compte d'entreprise de l'Agence du revenu du Canada (ARC), ch…
- Comment produire une déclaration de TPS : lignes et étapesComment produire une déclaration de TPS au Canada : additionnez vos ventes et la TPS/TVH que vous avez facturée pour la période, soustrayez la TPS/TV…
- Date limite TPS/TVH : échéances selon la périodeLa date limite TPS/TVH, y compris par TED/TPS-TVH, est d'un mois après la fin de la période de déclaration pour les déclarants mensuels et trimestrie…
- Déclaration de TPS néant : comment la produire sans ventesPour produire une déclaration de TPS néant, ouvrez une session dans Mon dossier d'entreprise et produisez la déclaration de la période avec des monta…
- IMPÔTNET TPS/TVH : produire sa déclaration de TPS en ligneIMPÔTNET TPS/TVH, dont le nom officiel est TED/TPS-TVH (GST/HST NETFILE en anglais), est le formulaire en ligne gratuit de l'Agence du revenu du Cana…
- Inscription à la TPS/TVH : comment obtenir un numéro de TPSL'inscription à la TPS/TVH est obligatoire dès qu'une entreprise cesse d'être un petit fournisseur, ce qui arrive lorsque ses ventes taxables dépasse…
- Méthode rapide TPS et TVQ : taux, admissibilité, exempleLa méthode rapide TPS permet à une petite entreprise admissible de verser un pourcentage fixe de ses ventes taxes incluses au lieu de suivre les créd…
- Numéro de TPS pour Uber : dès la 1re course, Eats à 30 000 $L'inscription à la TPS/TVH est obligatoire pour un chauffeur Uber dès le jour où il commence à offrir des courses payées, peu importe ses revenus, pa…
- Petit fournisseur TPS : la règle des 30 000 $ expliquéeVous êtes un petit fournisseur TPS si vos ventes taxables mondiales, y compris celles des entreprises associées, sont de 30 000 $ ou moins à la fois…
- Pénalité pour production tardive de la TPS/TVH : calculLa pénalité pour production tardive de la TPS/TVH est de 1 % du montant dû plus 25 % de ce 1 % pour chaque mois complet de retard, jusqu'à 12 mois; e…
- Taux de TVH par province 2026 : TPS, TVH, TVP et TVQLes taux de TVH par province en 2026 sont de 13 % en Ontario, de 14 % en Nouvelle-Écosse et de 15 % au Nouveau-Brunswick, à Terre-Neuve-et-Labrador e…
Ce que la TPS/TVH signifie pour une petite entreprise au Canada
La TPS/TVH est la taxe de vente fédérale qu'une entreprise inscrite ajoute à la plupart de ses ventes, puis verse à l'Agence du revenu du Canada (ARC). La taxe sur les produits et services (TPS) est de 5 % partout au Canada. Dans cinq provinces de l'Atlantique et du centre du pays, elle est combinée à une composante provinciale pour former une seule taxe de vente harmonisée (TVH).
L'entreprise perçoit la taxe; elle ne la paie pas. Votre client paie la taxe, vous la conservez et, dans chaque déclaration de TPS/TVH, vous soustrayez la taxe payée sur vos propres achats d'entreprise (vos crédits de taxe sur les intrants) avant de verser la différence. Si vous avez payé plus de taxe que vous n'en avez perçu, l'ARC vous rembourse l'écart.
Cette page centrale présente tout le cycle de la TPS/TVH d'une petite entreprise dans l'ordre où vous le vivez : décider s'il faut s'inscrire, appliquer le bon taux, tenir des registres, produire la déclaration de TPS/TVH et payer à temps. Chaque étape renvoie à une page plus détaillée.
Dois-je percevoir la TPS/TVH?
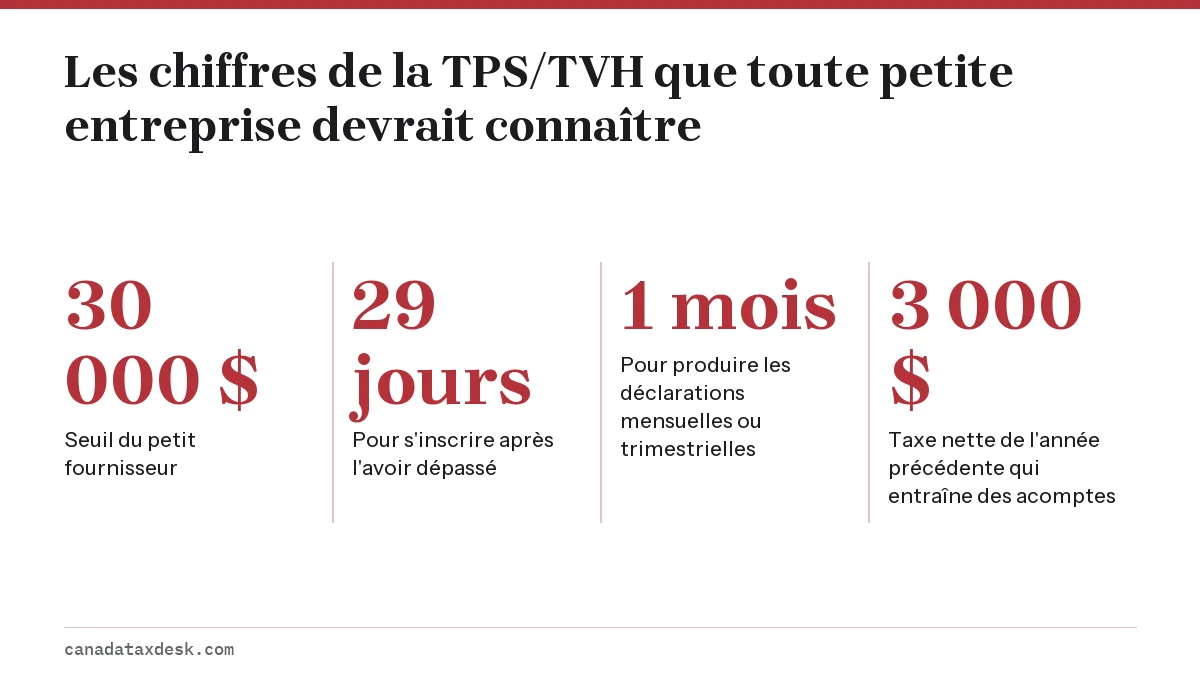
Vous devez percevoir la TPS/TVH dès que vous n'êtes plus un petit fournisseur, c'est-à-dire lorsque vos ventes taxables mondiales dépassent 30 000 $ au cours d'un seul trimestre civil ou des quatre derniers trimestres civils consécutifs (ARC, Quand s'inscrire et commencer à percevoir la TPS/TVH). Les ventes de vos associés comptent dans le total. Les ventes d'immobilisations, l'achalandage et les services financiers ne comptent pas.
Si vous dépassez le seuil en un seul trimestre, vous devez percevoir la taxe dès la vente qui vous l'a fait franchir. Si vous le dépassez sur quatre trimestres, vous avez jusqu'à la fin du mois suivant. Dans les deux cas, vous avez ensuite 29 jours pour vous inscrire. Les deux critères et leurs délais sont expliqués, dates à l'appui, sur notre page sur le seuil du petit fournisseur.
Entreprises qui doivent s'inscrire dès le premier dollar
Les entreprises de taxi et les chauffeurs de services commerciaux de covoiturage doivent s'inscrire à la TPS/TVH même si leurs courses rapportent bien moins de 30 000 $. L'inscription prend effet le jour où ils commencent à conduire. Consultez la TPS/TVH pour les chauffeurs Uber et de covoiturage pour savoir ce que cela signifie pour chaque course.
Autres seuils
- Organismes de services publics, comme les organismes sans but lucratif et les municipalités : 50 000 $ de fournitures taxables.
- Organismes de bienfaisance et institutions publiques : un critère de revenus bruts de 250 000 $ en plus du critère de 50 000 $ de fournitures taxables.
- Non-résidents : les seuils habituels, plus un dépôt de garantie possible au moment de l'inscription.
Comment fonctionne l'inscription à la TPS/TVH
L'inscription vous donne un numéro de compte de TPS/TVH de 15 caractères : votre numéro d'entreprise (NE) de 9 chiffres suivi d'un identificateur de programme comme RT0001. Vous inscrivez ce numéro sur vos factures pour que vos clients d'affaires puissent demander des crédits pour la taxe que vous leur facturez.
La plupart des entreprises individuelles et des sociétés situées hors du Québec s'inscrivent par Inscription en direct des entreprises, qui exige un compte de l'ARC. Depuis le 3 novembre 2025, l'ARC n'accepte plus les nouvelles inscriptions par téléphone; les rares cas que le service en ligne ne peut pas traiter, comme la réactivation d'un compte de programme fermé, passent par le formulaire RC1 envoyé par la poste. Les entreprises du Québec s'inscrivent à la TPS auprès de Revenu Québec plutôt que de l'ARC. Notre guide d'inscription à la TPS/TVH énumère chaque renseignement demandé dans la demande.
Quel est le taux de TPS/TVH dans ma province?
Depuis le 1er avril 2025, le taux de TPS/TVH est de 5 % en Alberta, en Colombie-Britannique, au Manitoba, en Saskatchewan, au Québec et dans les trois territoires; la TVH est de 13 % en Ontario, de 14 % en Nouvelle-Écosse et de 15 % au Nouveau-Brunswick, à Terre-Neuve-et-Labrador et à l'Île-du-Prince-Édouard (ARC, Calculatrice de la TPS/TVH). Le taux de la Nouvelle-Écosse est passé de 15 % à 14 % à cette date.
| Province ou territoire | Taxe perçue | Taux | Taxe provinciale distincte |
|---|---|---|---|
| Alberta, T.N.-O., Nunavut, Yukon | TPS | 5 % | Aucune |
| Colombie-Britannique, Manitoba, Saskatchewan | TPS | 5 % | Oui (TVP ou TVD) |
| Québec | TPS | 5 % | Oui (TVQ de 9,975 %) |
| Ontario | TVH | 13 % | Non |
| Nouvelle-Écosse | TVH | 14 % | Non |
| Nouveau-Brunswick, Terre-Neuve-et-Labrador, Î.-P.-É. | TVH | 15 % | Non |
Le taux dépend de l'endroit où la fourniture est effectuée, c'est-à-dire généralement l'endroit où le client reçoit le bien ou le service, et non l'endroit où se trouve votre bureau. Un concepteur Web de Calgary qui facture un client de Toronto perçoit généralement la TVH de 13 %. Les règles sur le lieu de fourniture et des exemples se trouvent sur notre page des taux de TVH par province.
Les taxes de vente provinciales de la Colombie-Britannique, du Manitoba, de la Saskatchewan et du Québec sont des régimes distincts. L'inscription à la TPS/TVH ne vous y inscrit pas, et ces taxes ne sont pas déclarées dans la déclaration de TPS/TVH.
Percevoir la TPS/TVH et suivre les crédits de taxe sur les intrants
Une fois inscrit, ajoutez le bon taux à chaque vente taxable et indiquez votre numéro de TPS/TVH sur vos factures. Tenez deux totaux cumulatifs pour chaque période : la taxe perçue ou percevable sur les ventes et la taxe payée sur les achats d'entreprise. Ces deux montants deviennent les lignes 103 et 106 de votre déclaration.
Les crédits de taxe sur les intrants (CTI) vous permettent de récupérer la TPS/TVH payée sur les achats utilisés dans votre entreprise, comme l'équipement, les logiciels, le loyer et les fournitures. Il vous faut un reçu portant les renseignements du fournisseur; pour les achats de 100 $ ou plus, le reçu doit aussi indiquer le numéro de TPS/TVH du fournisseur. Avant de demander un CTI important, vous pouvez vérifier le numéro d'un fournisseur dans le Registre de la TPS/TVH de l'ARC.
Exemple chiffré : un trimestre pour un consultant de l'Ontario
| Élément | Montant |
|---|---|
| Honoraires facturés avant taxe | 40 000 $ |
| TVH perçue à 13 % | 5 200 $ |
| TVH payée sur l'ordinateur portable, le loyer et les logiciels (CTI) | 1 300 $ |
| Taxe nette à verser | 3 900 $ |
Le consultant conserve 1 300 $ de la taxe perçue et verse 3 900 $. Si un achat d'équipement important avait porté les CTI au-delà de 5 200 $, la déclaration aurait plutôt donné lieu à un remboursement.
Comment produire une déclaration de TPS/TVH?
Vous produisez une déclaration de TPS/TVH en ligne pour chaque période de déclaration, y compris les périodes sans ventes. Pour les périodes de déclaration commençant en 2024 ou après, tous les inscrits, sauf les organismes de bienfaisance et certaines institutions financières désignées particulières, doivent produire par voie électronique; une déclaration papier entraîne une pénalité de 100 $ la première fois et de 250 $ pour chaque déclaration suivante (ARC, Pénalités de production de la TPS/TVH).
| Mode | Code d'accès requis? | Idéal pour |
|---|---|---|
| Mon dossier d'entreprise ou Représenter un client | Non | Propriétaires et comptables qui ont un compte de l'ARC |
| Formulaire en ligne TED/TPS-TVH | Oui, 4 chiffres | Produire sans ouvrir de session |
| Logiciel de comptabilité homologué | Oui, 4 chiffres | Entreprises qui tiennent déjà leurs livres dans un logiciel |
| Institution financière participante | Non | Produire et payer à votre banque |
Pour de l'aide ligne par ligne, lisez comment produire une déclaration de TPS. Si vous produisez sans passer par un compte de l'ARC, il vous faudra le code de 4 chiffres expliqué dans trouver votre code d'accès TPS/TVH, et le formulaire en ligne lui-même est expliqué dans notre guide TED/TPS-TVH. Une période sans activité exige tout de même une déclaration de TPS/TVH néant.
Quand ma déclaration de TPS/TVH est-elle due?
Les déclarations de TPS/TVH mensuelles et trimestrielles sont dues un mois après la fin de la période de déclaration. La plupart des déclarants annuels ont trois mois après la fin de leur exercice. Les particuliers qui ont un revenu d'entreprise et un exercice se terminant le 31 décembre produisent au plus tard le 15 juin, mais doivent payer au plus tard le 30 avril (ARC, Exigences en matière de déclaration et dates limites).
| Fournitures taxables annuelles | Période attribuée | Choix possible |
|---|---|---|
| 1 500 000 $ ou moins | Annuelle | Trimestrielle ou mensuelle |
| De 1 500 001 $ à 6 000 000 $ | Trimestrielle | Mensuelle |
| Plus de 6 000 000 $ | Mensuelle | Mensuelle seulement |
Lorsqu'une date d'échéance tombe un week-end ou un jour férié reconnu par l'ARC, la déclaration et le paiement sont considérés comme faits à temps s'ils sont reçus le jour ouvrable suivant. Toutes les dates pour chaque fréquence de déclaration figurent sur notre page des dates limites de la TPS/TVH.
Acomptes provisionnels des déclarants annuels
Un déclarant annuel dont la taxe nette de l'exercice précédent était de 3 000 $ ou plus doit généralement verser des acomptes provisionnels trimestriels, chacun étant dû un mois après la fin d'un trimestre de l'exercice. Payer à temps le quart de la taxe nette de l'an dernier évite les intérêts sur acomptes, même si la taxe de cette année s'avère plus élevée. Les détails se trouvent sur notre page des acomptes provisionnels de TPS/TVH.
Que se passe-t-il si une déclaration de TPS/TVH est en retard?
Une déclaration en retard qui comporte un solde à payer coûte 1 % du solde, plus 25 % de ce 1 % pour chaque mois complet de retard, jusqu'à concurrence de 12 mois. Selon l'exemple ci-dessus, un solde de 3 900 $ déclaré avec trois mois complets de retard coûte 39 $ plus 29,25 $, soit 68,25 $, avant les intérêts. Une déclaration en retard qui donne lieu à un remboursement ou à un solde nul n'entraîne aucune pénalité pour production tardive.
Les déclarations de TPS/TVH non produites ont aussi des conséquences personnelles pour les propriétaires uniques : l'ARC peut retenir un remboursement d'impôt sur le revenu jusqu'à ce que les déclarations de TPS/TVH manquantes soient produites.
Une option plus simple : la méthode rapide de comptabilité
La méthode rapide permet à une entreprise admissible de verser un pourcentage fixe de ses ventes taxes incluses plutôt que d'additionner les crédits de taxe sur les intrants de ses dépenses courantes. Elle est offerte aux entreprises dont les ventes taxables annuelles, y compris celles de leurs associés et y compris la TPS/TVH, sont de 400 000 $ ou moins. Les teneurs de livres, les préparateurs de déclarations, les avocats, les comptables et les institutions financières ne peuvent pas l'utiliser.
Pour une entreprise ayant un établissement stable dans une province où seule la TPS s'applique, le guide RC4058 de l'ARC indique des taux de versement de 1,8 % pour les entreprises qui achètent des produits pour les revendre et de 3,6 % pour les entreprises de services, avec un crédit de 1 % sur les premiers 30 000 $ de ventes admissibles chaque année. Vous faites ce choix au moyen du formulaire GST74. Notre page sur la méthode rapide montre si elle vous fait économiser.
Questions fréquentes
La TPS/TVH s'ajoute-t-elle au prix?
Habituellement, oui. Les entreprises inscrites ajoutent la TPS/TVH au prix de vente, sauf si elles indiquent clairement que le prix comprend déjà la taxe. Les reçus doivent indiquer le montant de la taxe ou préciser que la taxe est incluse.
Puis-je facturer la TPS si je ne suis pas inscrit?
Non. Seuls les inscrits à la TPS/TVH peuvent facturer et percevoir la taxe. Un petit fournisseur qui ne s'est pas inscrit ne doit pas ajouter la TPS/TVH à ses factures.
Dois-je déclarer la TPS/TVH perçue comme un revenu dans ma déclaration personnelle?
Non. La TPS/TVH que vous percevez appartient à l'ARC et n'est pas un revenu d'entreprise. Votre déclaration de revenus utilise les ventes sans la TPS/TVH, et les dépenses sont déduites sans les crédits de taxe sur les intrants que vous récupérez. La méthode rapide fait exception : sur le formulaire T2125, la taxe que vous percevez sans la verser, ainsi que le crédit de 1 %, s'ajoutent à votre revenu d'entreprise.
L'inscription à la TPS/TVH couvre-t-elle aussi la TVP de la C.-B. ou la TVQ du Québec?
Non. La TVP de la Colombie-Britannique et de la Saskatchewan, la TVD du Manitoba et la TVQ du Québec font l'objet d'une inscription et d'une déclaration distinctes auprès de chaque autorité provinciale.
Que faire si j'ai facturé trop de TPS/TVH à un client?
Remboursez ou créditez l'excédent au client et émettez une note de crédit. Déclarez ensuite le redressement dans votre déclaration de TPS/TVH pour ne pas verser une taxe que vous n'avez finalement pas perçue.
À quelle fréquence dois-je produire ma déclaration de TPS au Canada?
Selon votre période de déclaration, que l'ARC attribue en fonction de vos fournitures taxables annuelles : annuelle si elles sont de 1 500 000 $ ou moins, trimestrielle de 1 500 001 $ à 6 000 000 $, et mensuelle au-delà de 6 000 000 $. La plupart des petites entreprises produisent une déclaration par année, mais vous pouvez choisir une période plus fréquente. Vous devez produire une déclaration pour chaque période, même sans ventes.
Comment changer la fréquence de mes déclarations de TPS/TVH?
Connectez-vous à Mon dossier d'entreprise ou à Représenter un client dans votre compte de l'ARC, ou postez à votre centre fiscal le formulaire GST20, Choix visant la période de déclaration de la TPS/TVH. Un déclarant annuel ou trimestriel peut choisir une période plus fréquente. Un déclarant mensuel ou trimestriel ne peut passer à une période moins fréquente que si, après 12 mois, ses fournitures taxables tombent sous le seuil de sa période attribuée, et l'ARC ne fait pas ce changement automatiquement.
Sources
- When to register for and start charging the GST/HST
- GST/HST calculator (and rates)
- Reporting requirements and deadlines
- GST/HST filing penalties
- Calculate your net GST/HST (regular or quick method)
- RC4058 Quick Method of Accounting for GST/HST
- Make changes to your GST/HST account (reporting period)
- Businesses: Go online to register for a business number or CRA program account (CRA tax tip, October 28, 2025)