
Petit fournisseur de TPS : comment fonctionne vraiment le seuil de 30 000 $
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
Vous êtes un petit fournisseur TPS si vos ventes taxables mondiales, y compris celles des entreprises associées, sont de 30 000 $ ou moins à la fois au cours de n'importe quel trimestre civil et sur les quatre derniers trimestres civils consécutifs. Les petits fournisseurs n'ont pas à s'inscrire à la TPS/TVH ni à la percevoir. Dès que vous dépassez 30 000 $ selon l'un ou l'autre critère, vous devez vous inscrire dans les 29 jours.
- 01Seuil pour la plupart des entreprises
- 30 000 $ de ventes taxables
- 02Mesuré sur
- Un trimestre civil et quatre trimestres consécutifs
- 03Délai pour s'inscrire une fois le seuil dépassé
- 29 jours
- 04Organismes de services publics
- 50 000 $
- 05Chauffeurs de taxi et de covoiturage
- Aucune exemption du petit fournisseur
Qu'est-ce qu'un petit fournisseur de TPS?
Un petit fournisseur TPS est une personne dont les ventes taxables totales restent à 30 000 $ ou moins au cours d'un trimestre civil et sur les quatre trimestres civils les plus récents combinés. Le statut de petit fournisseur est une exemption d'inscription : vous ne percevez pas la TPS/TVH et vous ne produisez pas de déclarations de TPS/TVH (Agence du revenu du Canada ou ARC, Quand s'inscrire et commencer à percevoir la TPS/TVH).
Le revers de la médaille, c'est qu'un petit fournisseur non inscrit ne peut pas récupérer la TPS/TVH qu'il paie sur ses propres achats. C'est pourquoi certaines petites entreprises renoncent volontairement à l'exemption, comme l'explique notre guide d'inscription à la TPS/TVH.
Ce qui compte dans les 30 000 $
| Compte dans les 30 000 $ | Ne compte pas |
|---|---|
| Ventes taxables au Canada, avant les dépenses | Fournitures exonérées, comme la plupart des loyers résidentiels |
| Ventes détaxées, comme les produits alimentaires de base et les exportations | Services financiers |
| Ventes taxables effectuées à l'extérieur du Canada (total mondial) | Ventes d'immobilisations, comme l'équipement que vous utilisiez dans l'entreprise |
| Ventes des entreprises associées | Achalandage lors de la vente d'une entreprise |
C'est le revenu brut qui compte, pas le bénéfice. Un travailleur autonome qui facture 32 000 $ sur quatre trimestres et dépense 20 000 $ en frais a quand même franchi le seuil.
Le seuil du petit fournisseur de TPS de 30 000 $ est-il annuel ou trimestriel?
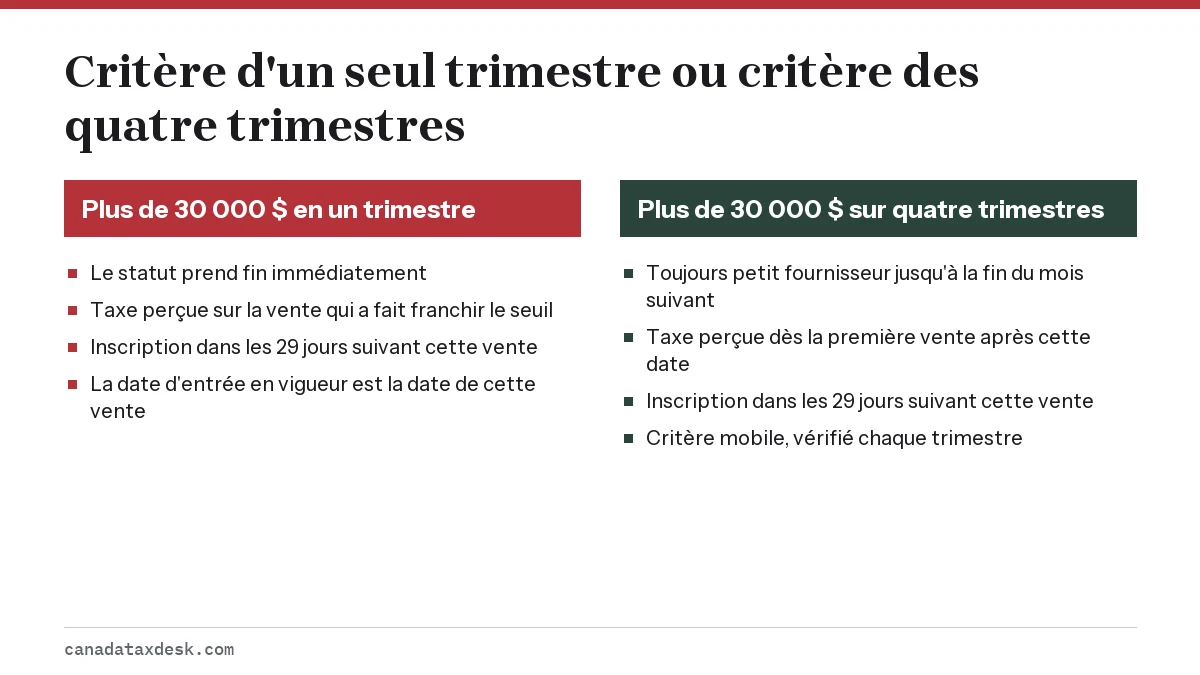
Ce n'est ni une année civile ni un seul trimestre : le seuil du petit fournisseur TPS applique deux critères en même temps, et échouer à l'un ou l'autre met fin à votre statut de petit fournisseur. Ils diffèrent quant au moment où vous devez commencer à percevoir la taxe.
Le critère d'un seul trimestre
Si vos ventes taxables dépassent 30 000 $ au cours d'un trimestre civil (janvier à mars, avril à juin, juillet à septembre ou octobre à décembre), vous cessez immédiatement d'être un petit fournisseur. Vous devez percevoir la TPS/TVH sur la vente même qui vous a fait franchir le seuil, même si vous n'avez pas encore de numéro de TPS, et vous inscrire dans les 29 jours.
Exemple : un entrepreneur de Winnipeg facture 9 000 $ en juillet 2026 et 14 000 $ en août. Le 18 septembre 2026, une facture de 10 000 $ porte le trimestre à 33 000 $. Cette facture doit inclure la TPS de 5 %, et l'inscription doit être faite au plus tard le 17 octobre 2026.
Le critère des quatre trimestres
Si aucun trimestre ne dépasse à lui seul 30 000 $, mais que quatre trimestres consécutifs le dépassent ensemble, vous demeurez un petit fournisseur jusqu'à la fin du mois qui suit le trimestre au cours duquel vous avez franchi le seuil. Vous commencez à percevoir la taxe sur votre première vente après cette date, et vous vous inscrivez dans les 29 jours suivant cette vente.
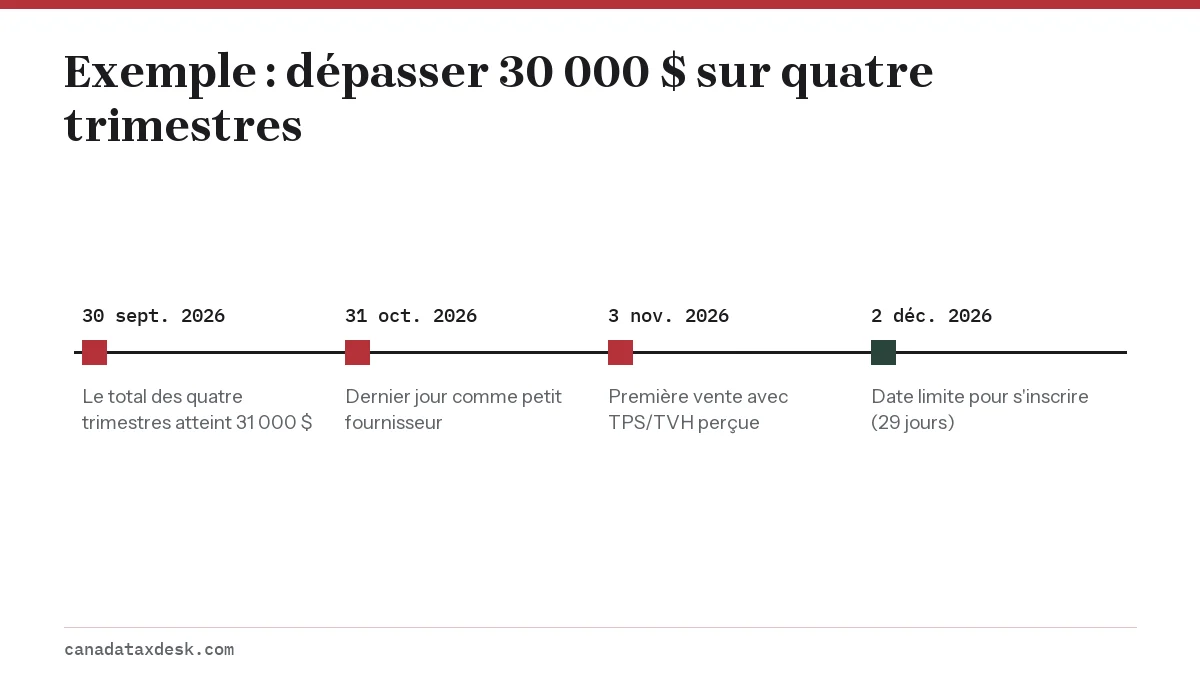
Exemple : une graphiste d'Ottawa gagne 6 000 $, 7 500 $, 8 500 $ et 9 000 $ au cours des quatre trimestres d'octobre 2025 à septembre 2026, soit 31 000 $ au total. Elle demeure un petit fournisseur jusqu'au 31 octobre 2026. Sa première facture après cette date, datée du 3 novembre 2026, comporte la TVH de 13 %, et elle doit s'inscrire au plus tard le 2 décembre 2026.
Que se passe-t-il quand je dépasse 30 000 $?
Dépasser 30 000 $ met fin à l'exemption du petit fournisseur TPS et déclenche un délai d'inscription de 29 jours. La date d'entrée en vigueur de votre inscription est la date à laquelle vous avez commencé à devoir percevoir la taxe, pas la date de votre demande.
- Déterminez la vente ou la date exacte qui a mis fin à votre statut de petit fournisseur, à l'aide des deux critères ci-dessus.
- Commencez à percevoir la TPS/TVH sur les ventes à partir de ce moment, au taux de l'endroit où chaque vente est effectuée. Consultez les taux de TVH par province.
- Inscrivez-vous dans les 29 jours par le service Inscription en direct d'une entreprise de l'ARC ou avec le formulaire RC1.
- Indiquez votre nouveau numéro de TPS/TVH sur vos factures et, si possible, émettez de nouveau les factures envoyées sans taxe après la date d'entrée en vigueur.
- Produisez votre première déclaration pour la période de déclaration qui comprend votre date d'entrée en vigueur.
Si vous vous en rendez compte des mois plus tard
Vous devez la TPS/TVH sur vos ventes taxables à partir de la date à laquelle vous auriez dû vous inscrire, que vous l'ayez perçue ou non. Si vous ne pouvez pas la récupérer auprès de vos clients, vous la payez de votre poche. Vous inscrire rapidement et produire les déclarations des périodes manquées limite les intérêts et les pénalités.
Dois-je percevoir la TPS si je suis un petit fournisseur?
Non, et vous ne devez pas le faire. Seuls les inscrits à la TPS/TVH peuvent percevoir la taxe; un petit fournisseur non inscrit qui ajoute la TPS à une facture perçoit donc de l'argent qu'il n'a pas le droit de percevoir. Si un client vous demande votre numéro de TPS et que vous n'êtes pas inscrit, dites-lui que vous êtes un petit fournisseur et que vous n'êtes pas inscrit.
Le cas d'un petit fournisseur qui s'est inscrit volontairement est différent. Une fois inscrit, vous devez percevoir la TPS/TVH sur toutes vos ventes taxables, même si elles sont inférieures à 30 000 $, et vous devez rester inscrit pendant au moins un an.
Règles du petit fournisseur de TPS et exceptions
Le seuil de 30 000 $ du petit fournisseur de TPS/TVH est la règle pour la plupart des entreprises, mais plusieurs groupes suivent d'autres montants ou ne peuvent pas du tout se prévaloir de l'exemption.
| Qui | Règle |
|---|---|
| Entreprises de taxi et chauffeurs de covoiturage commercial | Inscription obligatoire dès la première course; aucune exemption du petit fournisseur |
| Organismes de services publics (organismes à but non lucratif, municipalités, écoles et organismes semblables) | 50 000 $ de fournitures taxables au lieu de 30 000 $ |
| Organismes de bienfaisance et institutions publiques | Petit fournisseur si le revenu brut est de 250 000 $ ou moins, ou si les fournitures taxables sont de 50 000 $ ou moins |
| Non-résidents qui vendent seulement des droits d'entrée à des événements au Canada | Ne sont pas considérés comme de petits fournisseurs |
| Vendeurs non résidents de produits numériques et exploitants de plateformes | Règles d'inscription distinctes pour l'économie numérique |
Les chauffeurs qui travaillent pour des applications de covoiturage sont le groupe le plus souvent pris au dépourvu, parce qu'ils croient que la règle des 30 000 $ les protège. Ce à quoi ils doivent s'inscrire et ce qu'ils doivent percevoir est expliqué sur notre page TPS/TVH pour les chauffeurs Uber. Pour le reste du cycle de la TPS/TVH, consultez notre page centrale sur la TPS/TVH des petites entreprises.
Questions fréquentes
Le seuil de 30 000 $ du petit fournisseur inclut-il la TPS?
Non. Vous comparez vos ventes taxables avant taxe avec la limite de 30 000 $. En tant que petit fournisseur non inscrit, vous ne devriez de toute façon pas percevoir la TPS/TVH.
Dois-je additionner les revenus de deux entreprises pour le critère du petit fournisseur?
Oui, si les deux vous appartiennent à titre de propriétaire unique. Le critère s'applique à la personne; les ventes taxables de chacune des entreprises que vous exploitez sont donc additionnées, ainsi que les ventes des entreprises associées.
Le revenu d'emploi compte-t-il dans les 30 000 $?
Non. Le salaire d'un emploi n'est pas une fourniture taxable. Seules les ventes de biens et de services de votre propre entreprise comptent.
Est-ce que je cesse d'être inscrit si mes ventes redescendent sous 30 000 $?
Non. Une fois inscrit, vous le restez jusqu'à ce que vous demandiez à l'ARC d'annuler votre inscription, même si vos ventes redescendent sous le seuil. L'annulation est facultative et comporte des conditions.
Les ventes sur les places de marché en ligne et dans les marchés d'artisanat comptent-elles dans le seuil du petit fournisseur?
Oui. Les ventes taxables faites par n'importe quel canal, y compris les places de marché en ligne et les marchés en personne, comptent dans le total de 30 000 $.
Sources
- When to register for and start charging the GST/HST canada.ca
- RC4022 General Information for GST/HST Registrants canada.ca
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 TPS/TVH des petites entreprises : inscription et déclaration
Une petite entreprise canadienne doit s'inscrire à la TPS/TVH dès que ses ventes taxables dépassent 30 000 $ au cours d'un trimes…
Inscription à la TPS/TVH : comment obtenir un numéro de TPS
L'inscription à la TPS/TVH est obligatoire dès qu'une entreprise cesse d'être un petit fournisseur, ce qui arrive lorsque ses ven…
Numéro de TPS pour Uber : dès la 1re course, Eats à 30 000 $
L'inscription à la TPS/TVH est obligatoire pour un chauffeur Uber dès le jour où il commence à offrir des courses payées, peu imp…
Taux de TVH par province 2026 : TPS, TVH, TVP et TVQ
Les taux de TVH par province en 2026 sont de 13 % en Ontario, de 14 % en Nouvelle-Écosse et de 15 % au Nouveau-Brunswick, à Terre…