
GST 小额供应商:$30,000门槛到底是怎么算的
本指南译自英文。数字和日期与英文原文一致。 阅读英文原文
简短回答
如果您的全球应税销售额(含关联企业的销售额)在任何单个日历季度内,以及在最近连续四个日历季度内,都不超过$30,000,那么您就是 GST 小额供应商。小额供应商不必注册 GST/HST,也不必收取这项税。一旦在任一项标准下超过$30,000,您必须在29天内注册。
- 01大多数企业的门槛
- 应税销售额$30,000
- 02衡量区间
- 单个日历季度和连续四个季度
- 03超标后的注册期限
- 29天
- 04公共服务机构
- $50,000
- 05出租车和网约车司机
- 没有小额供应商豁免
GST 小额供应商是什么?
GST 小额供应商指的是这样一个主体:它的应税销售总额在一个日历季度内不超过$30,000,在最近四个日历季度合计也不超过$30,000。身为小额供应商意味着获得免予注册的豁免:您不收取 GST/HST,也不提交 GST/HST 申报表(CRA《何时注册并开始收取 GST/HST》)。
另一面是,未注册的小额供应商无法把自己采购时支付的 GST/HST 拿回来。这就是有些小企业故意放弃这项豁免的原因,详见我们的GST/HST 注册指南。
哪些收入计入这$30,000
| 计入$30,000 | 不计入 |
|---|---|
| 加拿大境内的应税销售,按未扣除成本前计算 | 免税供应,例如大多数住宅租金 |
| 零税率销售,例如基本食品和出口 | 金融服务 |
| 在加拿大境外发生的应税销售(全球合计) | 资本财产的出售,例如您在业务中用过的设备 |
| 关联企业的销售额 | 出售企业时的商誉 |
要紧的是营业总收入,不是利润。一位自由职业者四个季度开票$32,000、成本支出$20,000,仍然算是越了线。
GST 小额供应商门槛是每年$30,000还是每季度$30,000?
既不是单看日历年度,也不是单看一个季度:GST 小额供应商门槛同时适用两项标准,任意一项不达标,您的小额供应商身份就结束。两者的区别在于您必须从什么时候开始收税。
单季度标准
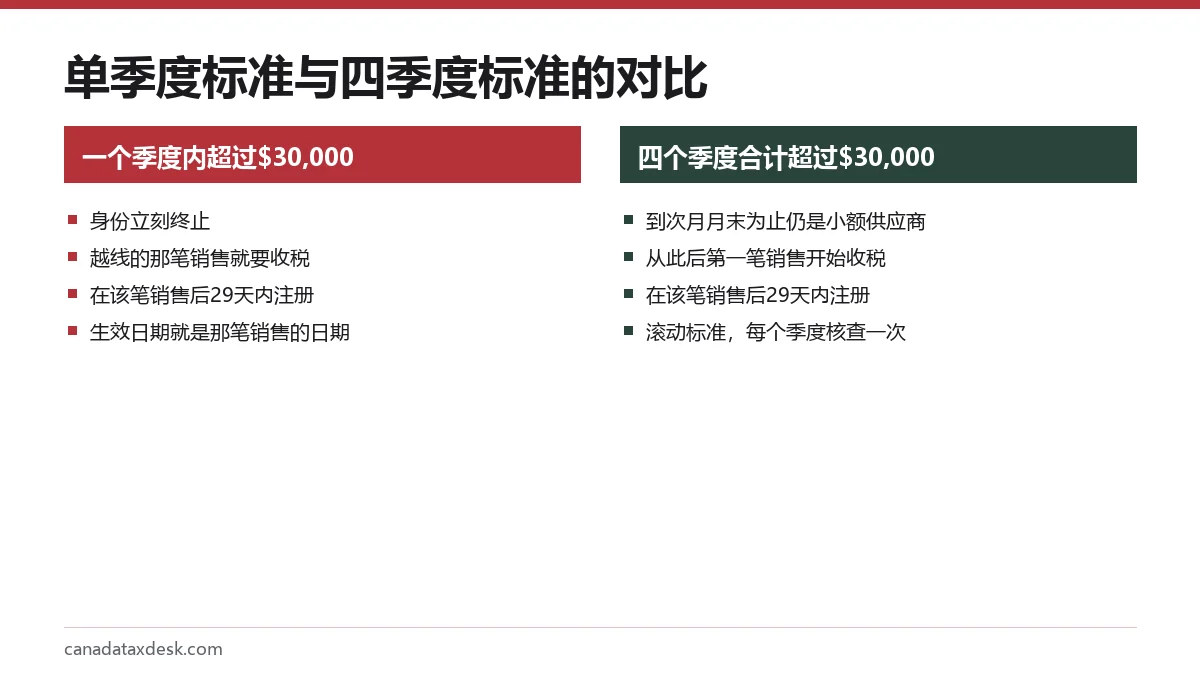
如果您的应税销售额在一个日历季度内(1月至3月、4月至6月、7月至9月,或10月至12月)超过$30,000,您立刻不再是小额供应商。即便还没拿到 GST 号码,就是让您超标的那一笔销售也必须收取 GST/HST,并且要在29天内完成注册。
举例:温尼伯一位承包商2026年7月开票$9,000,8月开票$14,000。2026年9月18日,一张$10,000的发票把本季度推到$33,000。这张发票必须包含5%的 GST,注册期限为2026年10月17日。
四季度标准
如果没有任何单个季度超过$30,000,但连续四个季度合计超过了,那么直到您越线那个季度之后次月月末,您仍然是小额供应商。此后的第一笔销售开始收税,并须在那笔销售之后的29天内注册。
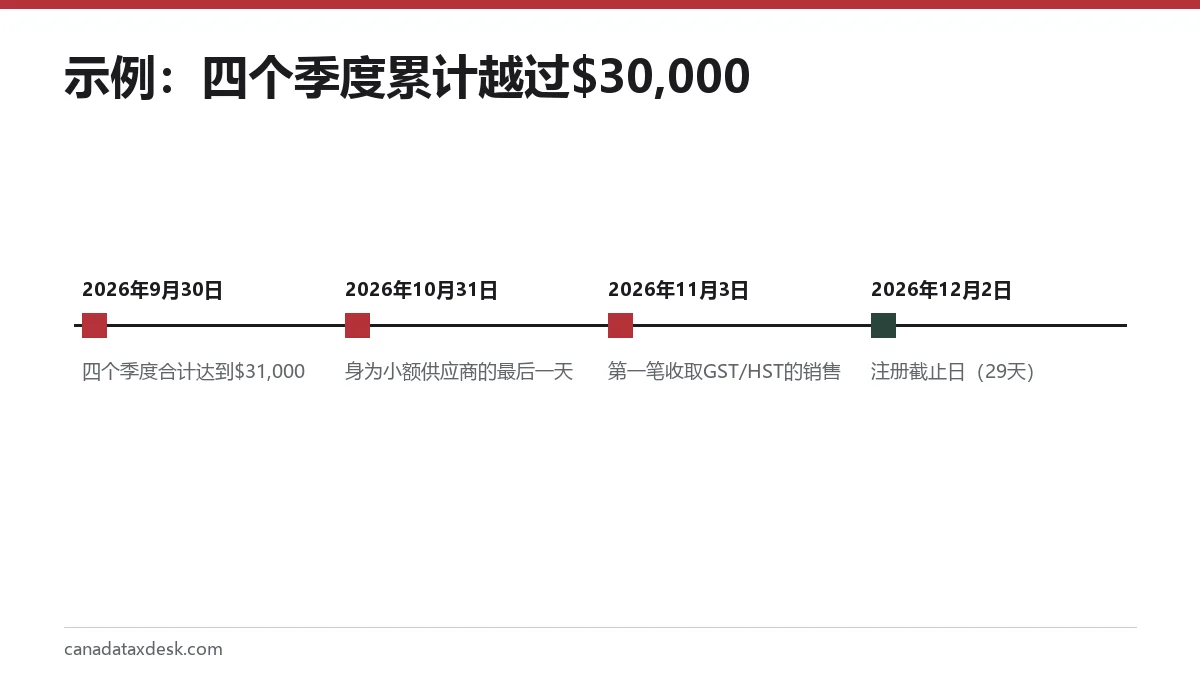
举例:渥太华一位平面设计师在2025年10月至2026年9月的四个季度里分别赚得$6,000、$7,500、$8,500和$9,000,合计$31,000。她到2026年10月31日为止仍是小额供应商。她此后的第一张发票日期为2026年11月3日,须收取13%的 HST,并且必须在2026年12月2日之前完成注册。
超过$30,000之后会发生什么?
超过$30,000意味着 GST 小额供应商豁免终止,29天的注册倒计时开始。您的注册生效日期是您开始必须收税的那一天,而不是您提交申请的那一天。
- 用上面两项标准,确定究竟是哪一笔销售或哪一天结束了您的小额供应商身份。
- 从那一刻起对销售收取 GST/HST,按每笔销售发生地适用的税率收。参见各省 HST 税率。
- 在29天内通过 CRA 的企业注册网上服务或 RC1 表完成注册。
- 把新的 GST/HST 号码写到发票上;生效日期之后已经寄出、却没有计税的发票,能重开的就重开。
- 为包含您生效日期的那个申报期提交第一份申报表。
如果几个月后才发现
从您本应完成注册的那一天起,应税销售的 GST/HST 您照样要缴,不管当时有没有收到。如果没法再向客户追收,就得自掏腰包缴。尽快注册并把漏掉的申报期补报,可以把利息和罚款控制在最小。
我是小额供应商,需要收 GST 吗?
不需要,而且不可以收。只有 GST/HST 登记商才能收取这项税,所以未注册的小额供应商在发票上加收 GST,等于收了自己无权收的钱。如果客户索要您的 GST 号码而您没有注册,就说明自己是小额供应商、尚未注册。
自愿注册过的小额供应商则是另一种情况。一旦注册,即使销售额低于$30,000,您也必须对所有应税销售收取 GST/HST,而且必须保持注册至少一年。
GST 小额供应商规则及其例外
$30,000这条 GST/HST 小额供应商门槛适用于大多数企业,但有几类主体适用不同的数字,或者根本不能使用这项豁免。
| 主体 | 规则 |
|---|---|
| 出租车业务和商业网约车司机 | 从第一单载客起就必须注册;没有小额供应商豁免 |
| 公共服务机构(非营利组织、市政机构、学校等) | 门槛为应税供应额$50,000,而不是$30,000 |
| 慈善机构和公共机构 | 营业总收入不超过$250,000,或应税供应额不超过$50,000,即为小额供应商 |
| 在加拿大只销售活动入场券的非居民 | 不被视为小额供应商 |
| 非居民数字服务和平台卖家 | 适用单独的数字经济注册规则 |
网约车应用的司机是最常被这条规则绊倒的一类人,因为他们以为$30,000规则能保护自己。他们必须注册什么、收取什么,我们的Uber 司机 GST/HST 页面有说明。GST/HST 周期的其余部分,请看我们的企业 GST/HST 总览。
常见问题
$30,000小额供应商门槛含不含 GST?
不含。您是拿税前的应税销售额来和$30,000这条线比较。况且作为未注册的小额供应商,您本来就不该收取 GST/HST。
小额供应商标准要把两门生意的收入合起来算吗?
要,如果两门生意都是您以独资经营者身份在做。这项标准针对的是主体本身,所以您经营的每一门生意的应税销售额都要相加,还要加上关联企业的销售额。
打工的工资算进$30,000吗?
不算。上班挣的工资不是应税供应。只有您自己生意里货物和服务的销售额才计入。
如果销售额跌回$30,000以下,我是不是就不再是登记商了?
不是。一旦注册,在您向 CRA 申请注销之前都保持注册状态,即使销售额回落到门槛之下也一样。注销是可选的,而且有条件限制。
网店和手工市集的销售额算进小额供应商门槛吗?
算。通过任何渠道产生的应税销售,包括网络市场平台和线下市集,都计入$30,000这个总额。
来源
- When to register for and start charging the GST/HST canada.ca
- RC4022 General Information for GST/HST Registrants canada.ca
我们对照以下官方页面核实数字。规则会变化;凡是影响截止日期或付款的事项,请在采取行动前向相关机构确认。
告诉我们发生了什么
请描述您的情况,我们的编辑会据此改进这篇指南。如果您留下电子邮箱,我们可能会回复,告诉您应查看哪个页面或联系哪个官方渠道。我们绝不会分享您的个人信息。
相关指南
 加拿大GST/HST小生意:注册、收取、申报、缴纳
加拿大的小生意,一旦应税销售额在一个日历季度内或连续四个季度内超过$30,000,就必须注册 GST/HST,然后按省份收取5%的 GST 或13%至15%的 HST,并在每一个申报期提交电子 GST/HST 申报表。大多数小生意是年度申报者;按月和按季申报…
GST/HST 注册:何时必须注册、怎么申请
企业一旦不再属于小额供应商,就必须办理 GST/HST 注册;应税销售额在一个日历季度内或连续四个季度内超过$30,000时,就不再属于小额供应商,而且必须在注册生效日起29天内完成注册。您可以通过加拿大税务局(CRA)的企业注册网上服务(Business…
Uber司机GST注册:首单即办,送餐满$30,000才办
Uber 司机 GST 注册从您开始提供付费载客服务的那一天起就是强制的,不论收入多少,因为加拿大税务局(CRA)把商业网约车司机视同出租车业务,$30,000的小额供应商豁免对他们不适用。送餐员则不同:如果只做配送,要等销售额超过$30,000后才注册。已…
加拿大各省 HST 税率2026:GST、PST、QST 对照表
2026年加拿大各省 HST 税率为:安大略省13%,新斯科舍省14%,新不伦瑞克省、纽芬兰与拉布拉多省和爱德华王子岛省15%。其余各省和地区只征收5%的 GST,而不列颠哥伦比亚省、曼尼托巴省、萨斯喀彻温省和魁北克省另外加收自己的省级销售税。这些税率自20…