
Pequeño proveedor del GST (small supplier): cómo funciona realmente el límite de $30,000
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
Usted es un pequeño proveedor del GST (small supplier) si sus ventas gravables a nivel mundial, incluidas las de los negocios asociados, son de $30,000 o menos tanto en cualquier trimestre calendario individual como en los últimos cuatro trimestres calendario consecutivos. Los pequeños proveedores no tienen que registrarse para el GST/HST ni cobrarlo. En cuanto supera $30,000 en cualquiera de las dos pruebas, debe registrarse dentro de 29 días.
- 01Límite para la mayoría de los negocios
- $30,000 en ventas gravables
- 02Se mide sobre
- Un trimestre calendario y cuatro trimestres consecutivos
- 03Plazo para registrarse una vez superado
- 29 días
- 04Organismos de servicio público
- $50,000
- 05Conductores de taxi y de transporte compartido
- Sin exención del pequeño proveedor
¿Qué es un pequeño proveedor del GST?
Un pequeño proveedor del GST es una persona cuyas ventas gravables totales se mantienen en $30,000 o menos en un trimestre calendario y en los cuatro trimestres calendario más recientes sumados. Ser pequeño proveedor es una exención de la obligación de registrarse: no cobra el GST/HST ni presenta declaraciones del GST/HST (Agencia de Ingresos de Canadá, CRA, When to register for and start charging the GST/HST).
La otra cara es que un pequeño proveedor no registrado no puede recuperar el GST/HST que paga en sus propias compras. Por eso algunos pequeños negocios renuncian a la exención a propósito, como se explica en nuestra guía de registro del GST/HST.
Qué cuenta para los $30,000
| Cuenta para los $30,000 | No cuenta |
|---|---|
| Ventas gravables en Canadá, antes de gastos | Suministros exentos, como la mayoría de los alquileres residenciales |
| Ventas con tasa cero, como los alimentos básicos y las exportaciones | Servicios financieros |
| Ventas gravables hechas fuera de Canadá (total mundial) | Ventas de bienes de capital, como el equipo que usó en el negocio |
| Ventas de los negocios asociados | La plusvalía (goodwill) en la venta de un negocio |
Lo que importa son los ingresos brutos, no la ganancia. Un trabajador independiente que factura $32,000 en cuatro trimestres y gasta $20,000 en costos igual ha superado el límite.
¿El límite del pequeño proveedor del GST es de $30,000 por año o por trimestre?
No es ni un año calendario ni un solo trimestre por separado: el límite del pequeño proveedor del GST aplica dos pruebas al mismo tiempo, y no cumplir cualquiera de ellas pone fin a su condición de pequeño proveedor. Se diferencian en el momento en que tiene que empezar a cobrar el impuesto.
La prueba de un solo trimestre
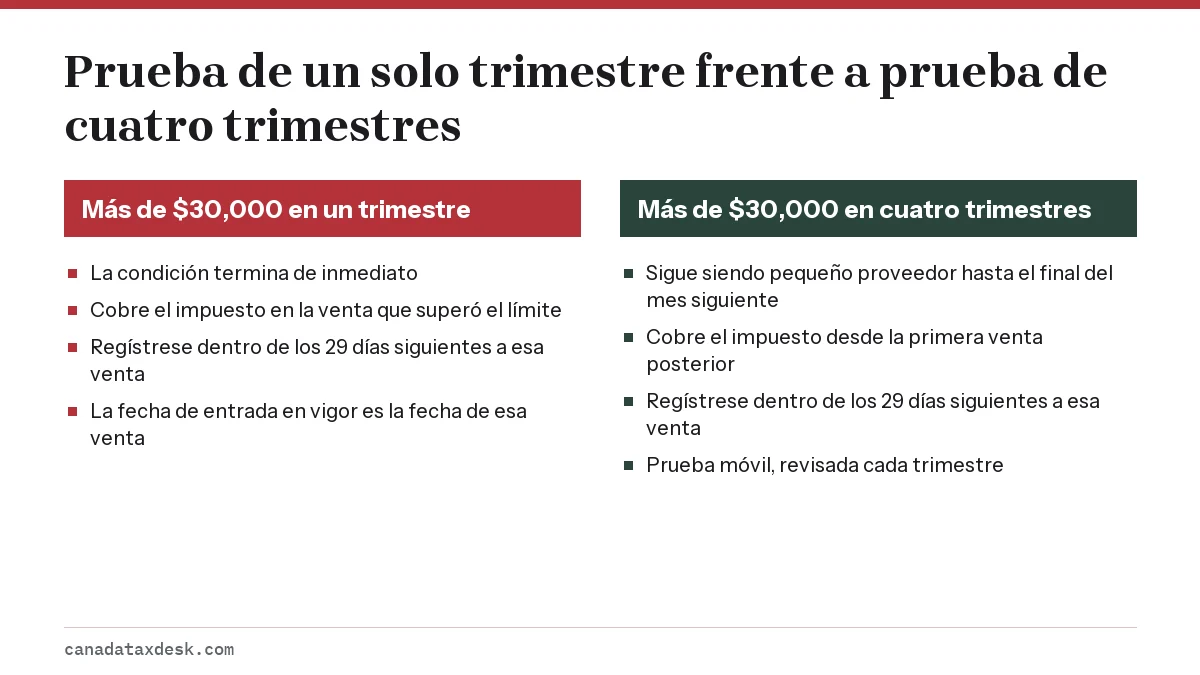
Si sus ventas gravables superan $30,000 dentro de un trimestre calendario (enero a marzo, abril a junio, julio a septiembre u octubre a diciembre), deja de ser pequeño proveedor de inmediato. Debe cobrar el GST/HST en la misma venta con la que superó el límite, aunque todavía no tenga número de GST, y registrarse dentro de 29 días.
Ejemplo: un contratista de Winnipeg factura $9,000 en julio de 2026 y $14,000 en agosto. El 18 de septiembre de 2026, una factura de $10,000 lleva el trimestre a $33,000. Esa factura debe incluir el GST de 5%, y el registro vence el 17 de octubre de 2026.
La prueba de cuatro trimestres
Si ningún trimestre individual supera $30,000 pero cuatro trimestres consecutivos juntos sí, usted sigue siendo pequeño proveedor hasta el final del mes siguiente al trimestre en que superó el límite. Empieza a cobrar en su primera venta después de esa fecha y se registra dentro de los 29 días siguientes a esa venta.
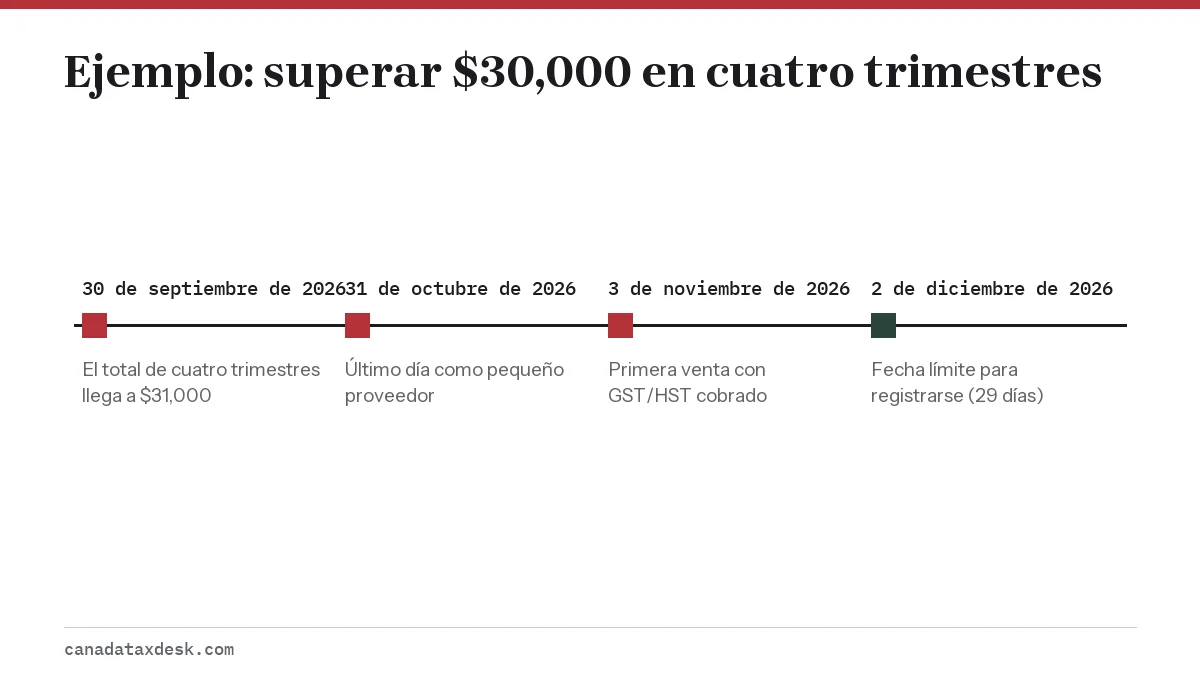
Ejemplo: una diseñadora gráfica de Ottawa gana $6,000, $7,500, $8,500 y $9,000 en los cuatro trimestres de octubre de 2025 a septiembre de 2026, un total de $31,000. Sigue siendo pequeña proveedora hasta el 31 de octubre de 2026. Su primera factura después de esa fecha, del 3 de noviembre de 2026, lleva el HST de 13%, y debe registrarse a más tardar el 2 de diciembre de 2026.
¿Qué pasa cuando supero los $30,000?
Superar $30,000 pone fin a la exención del pequeño proveedor del GST y pone en marcha un plazo de 29 días para registrarse. Su fecha de entrada en vigor del registro es la fecha en que empezó a estar obligado a cobrar el impuesto, no la fecha en que presenta la solicitud.
- Identifique la venta o la fecha exacta que puso fin a su condición de pequeño proveedor, con las dos pruebas descritas arriba.
- Empiece a cobrar el GST/HST en las ventas a partir de ese momento, con la tasa del lugar donde se realiza cada venta. Consulte las tasas del HST por provincia.
- Regístrese dentro de 29 días con el servicio Business Registration Online de la CRA o con el Formulario RC1.
- Ponga su nuevo número de GST/HST en las facturas y, si puede, vuelva a emitir las facturas enviadas sin impuesto después de la fecha de entrada en vigor.
- Presente su primera declaración del periodo de declaración que incluye su fecha de entrada en vigor.
Si se da cuenta meses después
Debe el GST/HST sobre las ventas gravables desde la fecha en que debió registrarse, lo haya cobrado o no. Si no puede recuperarlo de sus clientes, lo paga con sus propios fondos. Registrarse cuanto antes y presentar los periodos atrasados limita los intereses y las multas.
¿Tengo que cobrar el GST si soy pequeño proveedor?
No, y no debe hacerlo. Solo los registrantes del GST/HST pueden cobrar el impuesto, así que un pequeño proveedor no registrado que agrega el GST a una factura está cobrando un dinero que no tiene derecho a cobrar. Si un cliente le pide su número de GST y usted no está registrado, dígale que es un pequeño proveedor y que no está registrado.
Un pequeño proveedor que se registró voluntariamente es un caso distinto. Una vez registrado, debe cobrar el GST/HST en todas las ventas gravables aunque sus ventas sean menores de $30,000, y debe permanecer registrado al menos un año.
Reglas del pequeño proveedor del GST con excepciones
El límite de $30,000 del pequeño proveedor del GST/HST es la regla para la mayoría de los negocios, pero varios grupos siguen otras cifras o no pueden usar la exención en absoluto.
| Quién | Regla |
|---|---|
| Negocios de taxi y conductores comerciales de transporte compartido | Deben registrarse desde el primer viaje; sin exención del pequeño proveedor |
| Organismos de servicio público (organizaciones sin fines de lucro, municipios, escuelas y similares) | $50,000 en suministros gravables en lugar de $30,000 |
| Organizaciones benéficas e instituciones públicas | Pequeño proveedor si los ingresos brutos son de $250,000 o menos, o si los suministros gravables son de $50,000 o menos |
| No residentes que solo venden entradas a eventos en Canadá | No se consideran pequeños proveedores |
| Vendedores digitales y de plataformas no residentes | Reglas de registro propias de la economía digital |
Los conductores de aplicaciones de transporte son el grupo que más a menudo se equivoca, porque suponen que la regla de los $30,000 los protege. Lo que deben registrar y cobrar se explica en nuestra página de GST/HST para conductores de Uber. Para el resto del ciclo del GST/HST, consulte nuestra guía del GST/HST para pequeñas empresas.
Preguntas frecuentes
¿El límite de $30,000 del pequeño proveedor incluye el GST?
No. Usted compara sus ventas gravables antes de impuestos con el límite de $30,000. Como pequeño proveedor no registrado, de todos modos no debería cobrar el GST/HST.
¿Tengo que sumar los ingresos de dos negocios para la prueba del pequeño proveedor?
Sí, si ambos son suyos como propietario único. La prueba se aplica a la persona, así que se suman las ventas gravables de todos los negocios que usted lleva, junto con las ventas de los negocios asociados.
¿Los ingresos de un empleo cuentan para los $30,000?
No. El sueldo de un empleo no es un suministro gravable. Solo cuentan las ventas de bienes y servicios de su propio negocio.
¿Dejo de ser registrante si mis ventas bajan de $30,000?
No. Una vez registrado, sigue registrado hasta que pida a la CRA que cancele el registro, aunque sus ventas vuelvan a quedar por debajo del límite. Cancelar es opcional y tiene condiciones.
¿Las ventas en mercados en línea y en ferias de artesanía cuentan para el límite del pequeño proveedor?
Sí. Las ventas gravables por cualquier canal, incluidos los mercados en línea y los mercados presenciales, cuentan para el total de $30,000.
Fuentes
- When to register for and start charging the GST/HST canada.ca
- RC4022 General Information for GST/HST Registrants canada.ca
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 GST/HST para pequeñas empresas: registro, cobro y pago
Una pequeña empresa canadiense debe registrarse para el GST/HST cuando sus ventas gravables superan $30,000 en un trimestre calen…
Registro del GST/HST: cuándo y cómo registrar su negocio
El registro del GST/HST es obligatorio en cuanto un negocio deja de ser un pequeño proveedor (small supplier), lo que ocurre cuan…
GST para Uber: desde el primer viaje; Uber Eats tras $30,000
El registro del GST/HST para conductores de Uber es obligatorio desde el día en que empieza a dar viajes pagados, sin importar cu…
Tasas del HST por provincia 2026: GST, HST, PST y QST
Las tasas del HST por provincia en 2026 son de 13% en Ontario, 14% en Nueva Escocia y 15% en Nuevo Brunswick, Terranova y Labrado…