
Tema
RRSP, TFSA y FHSA: cómo se comparan las tres cuentas en materia de impuestos
Para 2026, en las cuentas RRSP, TFSA y FHSA los límites son de $33,810 para la RRSP (límite en dólares), $7,000 al año para la TFSA y $8,000 al año para la FHSA (CRA). Los aportes a la RRSP y a la FHSA son deducibles; los aportes a la TFSA no. Los retiros de la RRSP pagan impuestos, mientras que los retiros de la TFSA y los retiros admisibles de la FHSA para una primera vivienda están libres de impuestos. Las tres cobran el 1% mensual sobre los montos en exceso.
11 guías en este tema Actualizado 22 de octubre de 2026
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
- Exceso de aportes a la RRSP: el margen de $2,000 y el T1-OVPUn exceso de aportes a la RRSP solo se penaliza cuando sus aportes no usados superan su límite de deducción de la RRSP en más de $2,000. El exceso po…
- Fecha límite RRSP 2027: último día para aportar para 2026La fecha límite de la RRSP en 2027 para los aportes que quiera deducir en su declaración de 2026 es el lunes 1 de marzo de 2027. Es el día 60 de 2027…
- Impuesto por retiro de la RRSP: retención y lo que debeEl impuesto por retiro de la RRSP (plan de ahorro para la jubilación) funciona en dos etapas: su institución financiera retiene el 10% en retiros de…
- Límite TFSA 2026 y 2027: $7,000 al año y $109,000 acumuladoEl límite de aportes a la TFSA (cuenta de ahorro libre de impuestos) para 2026 es de $7,000, igual que en 2024 y 2025. El límite de 2027 todavía no s…
- Límite de aporte a la FHSA: $8,000 al año y trasladoEl límite de aporte a la FHSA es de $8,000 de margen de participación por año y $40,000 de por vida, según la Agencia de Ingresos de Canadá (CRA). Ha…
- Límite de aportes a la RRSP 2026: cómo se calcula su espacioEl límite de aportes a la RRSP para 2026 es el 18% de sus ingresos del trabajo de 2025, hasta un máximo de $33,810, más el espacio no usado de años a…
- Multa por aporte en exceso a la TFSA: cómo corregirloLa multa por aporte en exceso a la TFSA (cuenta de ahorro libre de impuestos) es un impuesto del 1% al mes sobre el monto en exceso más alto de su TF…
- Plan de Compradores de Vivienda o FHSA: cuál usar primeroAl elegir entre el Plan de Compradores de Vivienda o la FHSA, la diferencia principal es el reembolso: el HBP le permite tomar prestados hasta $60,00…
- Plan de Compradores de Vivienda: retire $60,000 de su RRSPEl Plan de Compradores de Vivienda (Home Buyers' Plan, HBP) permite a quien compra vivienda por primera vez retirar hasta $60,000 de sus propias RRSP…
- Reembolso del HBP: el nuevo aplazamiento de 5 años explicadoEl reembolso del Plan de Compradores de Vivienda (Home Buyers' Plan, HBP), para un primer retiro hecho entre el 1 de enero de 2022 y el 31 de diciemb…
- Reglas de la FHSA en Canadá: requisitos, límites y retirosLas reglas principales de la FHSA: para abrirla debe ser residente de Canadá, tener al menos 18 años y no más de 71, y comprar vivienda por primera v…
¿En qué se diferencian la RRSP, la TFSA y la FHSA en impuestos?
La RRSP, la TFSA y la FHSA se diferencian sobre todo en el momento en que se obtiene el beneficio fiscal. Un plan registrado de ahorro para la jubilación (RRSP) le da una deducción ahora y grava el dinero cuando lo retira. Una cuenta de ahorro libre de impuestos (TFSA) no da deducción, pero el crecimiento y los retiros están libres de impuestos. Una cuenta de ahorro para la primera vivienda (FHSA) combina ambas cosas: los aportes son deducibles y un retiro admisible para comprar una primera vivienda no paga impuestos.
Las tres están registradas ante la Agencia de Ingresos de Canadá (CRA), que lleva la cuenta de su margen a partir de los formularios y registros que presenta su institución financiera. Los ingresos de inversión obtenidos dentro de cualquiera de ellas no se declaran mientras permanezcan en la cuenta.
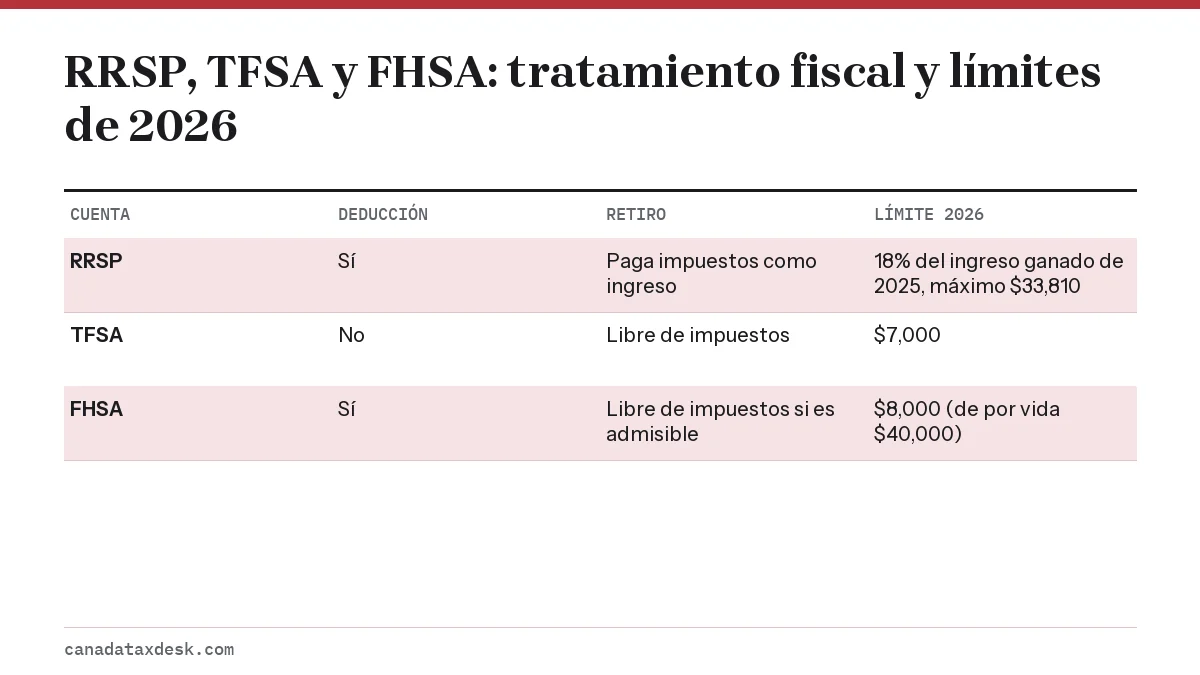
| Característica | RRSP | TFSA | FHSA |
|---|---|---|---|
| ¿El aporte es deducible? | Sí, línea 20800 | No | Sí, se declara en el Anexo 15 |
| ¿Los retiros pagan impuestos? | Sí, se suman al ingreso | No | No, si son admisibles; si no, sí |
| Nuevo margen en 2026 | 18% del ingreso ganado de 2025, hasta $33,810 | $7,000 para todo residente de 18 años o más | $8,000 |
| Tope de por vida | Ninguno | Ninguno (el margen sigue creciendo) | $40,000 |
| ¿El margen vuelve después de un retiro? | No (salvo los reembolsos del HBP) | Sí, el 1 de enero del año siguiente | No |
| Límite de edad | Puede aportar a su propio plan hasta el 31 de diciembre del año en que cumple 71 | Ninguno después de los 18 | Se abre a más tardar el año en que cumple 71 |
¿Cuáles son los límites de 2026, uno al lado del otro?
Los límites en dólares de 2026 son de $33,810 para la RRSP, $7,000 para la TFSA y $8,000 para la FHSA, según los límites publicados por la CRA. Son topes, no su margen personal: el espacio real que tiene en cada cuenta depende de sus ingresos, su edad, sus aportes anteriores y la fecha en que abrió la cuenta.
| Año | Límite en dólares de la RRSP | Límite anual de la TFSA | Límite anual de la FHSA |
|---|---|---|---|
| 2024 | $31,560 | $7,000 | $8,000 |
| 2025 | $32,490 | $7,000 | $8,000 |
| 2026 | $33,810 | $7,000 | $8,000 |
| 2027 | $35,390 | Todavía no anunciado (por lo general en noviembre) | $8,000 |
La cifra de la RRSP para 2027 ya está fijada en $35,390, pero el límite de la TFSA de 2027 no se había publicado al 22 de octubre de 2026. Se espera que la CRA lo publique en noviembre de 2026, junto con los demás montos indexados de 2027, como los tramos impositivos y el monto personal básico. Consulte el historial completo año por año en nuestra página sobre el límite de aportes a la TFSA y el cálculo de su cifra de RRSP en la página sobre el límite de aportes a la RRSP.
Los límites de aportes a la RRSP de la CRA, en palabras sencillas
Su límite de deducción de la RRSP de 2026 es el menor entre el 18% de su ingreso ganado de 2025 y $33,810, más el margen no usado que se trasladó, menos cualquier ajuste por pensión de un plan de pensiones del trabajo. Necesita un ingreso ganado de 2025 de unos $187,834 para obtener los $33,810 completos de nuevo margen.
El límite de aporte a la TFSA si nunca ha aportado
Una persona que tenía 18 años o más y era residente de Canadá en 2009 y nunca ha aportado tiene $109,000 de margen en la TFSA en 2026. Es la suma de todos los límites anuales de 2009 a 2026. Su propia cifra es menor si cumplió 18 años después de 2009, llegó a Canadá más tarde o ya ha aportado.
¿Dónde encuentro mi margen de aportes?
Su límite de deducción de la RRSP y su margen de participación de la FHSA aparecen en su aviso de tasación más reciente, y las tres cuentas muestran su margen en Mi Cuenta de la CRA (My Account). La cifra de la TFSA en Mi Cuenta es su margen al 1 de enero y no refleja los aportes ni los retiros que hizo este año. La propia CRA indica que la información de la TFSA en su cuenta de la CRA se actualiza solo una vez al año, en primavera, y le pide usar sus propios registros financieros para calcular su margen disponible.
- Inicie sesión en Mi Cuenta de la CRA y abra las secciones de RRSP, TFSA y FHSA.
- Para la RRSP, compare el límite de deducción con el estado del límite de deducción de la RRSP de su aviso de tasación más reciente.
- Para la TFSA, abra el resumen de transacciones para ver lo que informaron sus emisores. Las instituciones financieras informan la actividad del año anterior a más tardar a fines de febrero, así que pueden faltar transacciones recientes.
- Reste usted mismo los aportes que hizo desde el 1 de enero. El Formulario RC343, Worksheet: TFSA contribution room (hoja de cálculo del margen de la TFSA), lo guía por el cálculo de la TFSA.
- O bien, después de iniciar sesión, use la calculadora del margen de la TFSA de la CRA en View TFSA details (ver detalles de la TFSA) y luego Contribution room (margen de aportes), e ingrese las transacciones que la CRA todavía no ha recibido.
- Para la FHSA, revise el margen de participación que aparece en el aviso de tasación del año siguiente a la apertura de la cuenta.
¿Cuáles son las fechas límite de cada cuenta?
Solo la RRSP tiene una fecha límite después del cierre del año. Los aportes hechos en los primeros 60 días de 2027, hasta el 1 de marzo de 2027, se pueden deducir en su declaración de 2026. Esa fecha es el día 60 calculado; la CRA normalmente la confirma en enero. Tiene todos los detalles en nuestra página sobre la fecha límite de la RRSP de 2027.
- RRSP: 60 días después del 31 de diciembre para la deducción del año anterior; su propio plan debe dejar de recibir aportes después del 31 de diciembre del año en que cumple 71.
- TFSA: no tiene fecha límite. El margen simplemente se acumula y se traslada sin límite de tiempo.
- FHSA: los aportes deben hacerse entre el 1 de enero y el 31 de diciembre para contar en ese año. No hay periodo de 60 días.
- Declaración de impuestos: 30 de abril de 2027 para la mayoría de las personas que presentan la declaración de 2026 (15 de junio de 2027 si usted o su cónyuge es trabajador independiente, aunque el pago sigue venciendo el 30 de abril).
¿Qué pasa si aporto de más?
Cada cuenta cobra un impuesto del 1% mensual sobre los montos en exceso, pero los detalles cambian. La RRSP permite un margen de tolerancia de por vida de $2,000 antes de que empiece el impuesto; la TFSA y la FHSA no tienen margen de tolerancia. En todos los casos, la solución más rápida es retirar el exceso, porque el impuesto corre por cada mes que permanece en la cuenta.
| Cuenta | Impuesto | Declaración que debe presentar | Fecha límite de presentación |
|---|---|---|---|
| RRSP | 1% mensual sobre el exceso por encima de $2,000 | T1-OVP | 90 días después del cierre del año |
| TFSA | 1% mensual sobre el exceso más alto del mes | RC243 y Anexo A (RC243-SCH-A) | 30 de junio del año siguiente |
| FHSA | 1% mensual sobre el exceso más alto del mes | RC728 y Anexo A (RC728-SCH-A) | El 30 de junio del año siguiente |
Las soluciones paso a paso y las solicitudes de exoneración se explican en nuestras páginas sobre la multa por aportes en exceso a la TFSA y los aportes en exceso a la RRSP. Un exceso en la FHSA se puede retirar sin impuestos con un retiro o una transferencia designados usando el Formulario RC727, y se reduce el 1 de enero cuando llega el nuevo margen. En el caso de la RRSP, la CRA puede anular o cancelar el impuesto del 1% si el exceso se debió a un error razonable y usted está tomando medidas razonables para eliminarlo; se pide por escrito con el Formulario RC2503.
RRSP o TFSA: ¿cuál conviene usar primero?
La elección entre RRSP o TFSA depende sobre todo de su tasa de impuestos actual comparada con la que espera tener cuando retire el dinero. La RRSP gana cuando su tasa de hoy es más alta de lo que será en la jubilación. La TFSA gana cuando su tasa es baja ahora o cuando puede necesitar el dinero antes de jubilarse.
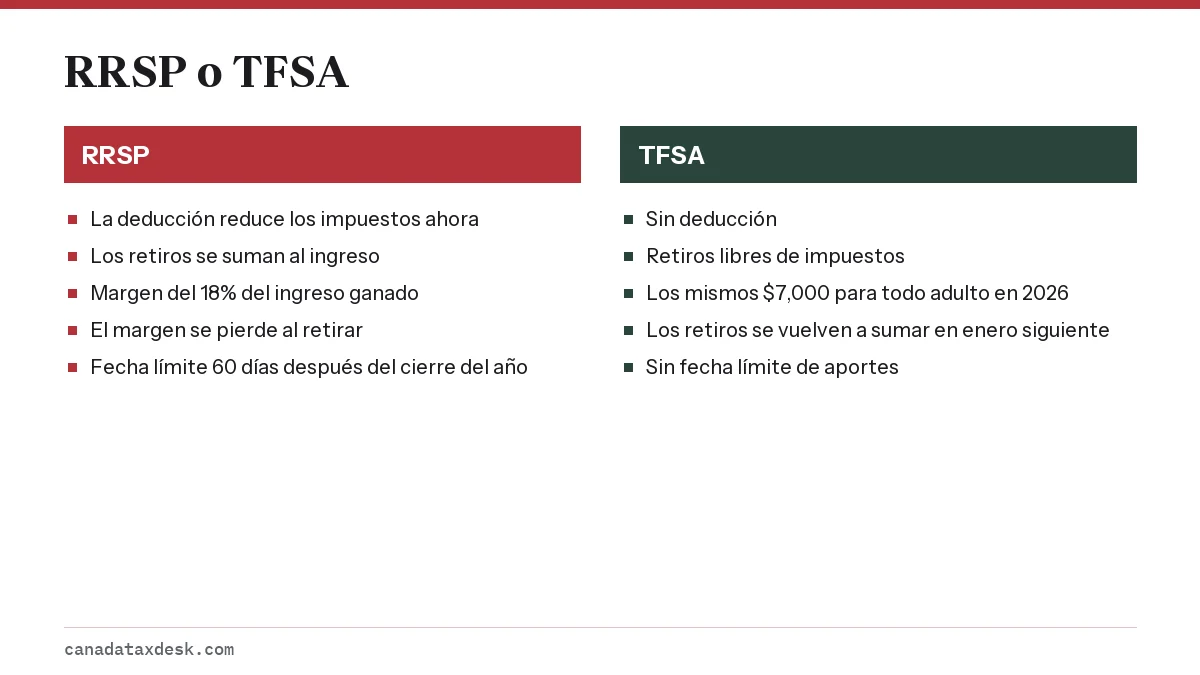
Dos puntos prácticos suelen decidirlo. Los retiros de la RRSP se suman al ingreso neto, lo que puede reducir más adelante los beneficios y créditos que dependen del ingreso; los retiros de la TFSA no. Además, un retiro de la RRSP consume ese margen para siempre, mientras que un retiro de la TFSA se vuelve a sumar en enero siguiente. Nuestra página sobre el impuesto por retirar de la RRSP muestra las tasas de retención de los retiros anticipados.
¿Cómo se combinan las cuentas para comprar una primera vivienda?
Quien compra por primera vez puede usar un retiro admisible de la FHSA y un retiro del Home Buyers' Plan (plan para compradores de vivienda, HBP) de una RRSP para la misma vivienda, siempre que se cumplan las condiciones de cada uno en el momento de cada retiro (CRA, What is the Home Buyers' Plan). El límite del HBP es de $60,000 por persona, y el límite de por vida de la FHSA es de $40,000 más el crecimiento.
- FHSA: un retiro admisible nunca tiene que devolverse. Consulte nuestra guía sobre las reglas de la FHSA para ver las condiciones y el Formulario RC725.
- HBP: el dinero que toma prestado de su RRSP debe devolverse en 15 años. Para los retiros de 2026 a 2028, los reembolsos empiezan en el quinto año después del primer retiro. El límite y las reglas de reembolso del HBP figuran en la página de la CRA sobre el Home Buyers' Plan.
- TFSA: se puede retirar cualquier monto sin impuestos para cualquier fin, incluido el pago inicial, y el margen vuelve al año siguiente.
- Monto para compradores de vivienda: un crédito no reembolsable aparte de hasta $10,000 en la línea 31270, que vale hasta $1,400 a nivel federal en 2026.
Para una pareja en la que ambos califican, el tope combinado es alto: $80,000 en dos FHSA más hasta $120,000 mediante dos retiros del HBP, sin contar los ahorros de la TFSA. Nuestra comparación del Home Buyers' Plan y la FHSA explica cuál conviene financiar primero.
Preguntas frecuentes
¿Puedo tener una RRSP, una TFSA y una FHSA al mismo tiempo?
Sí. No hay ninguna regla que impida tener las tres, y cada una tiene su propio margen. Muchas personas que compran por primera vez aportan a una FHSA por la deducción y mantienen una TFSA para ahorros flexibles.
¿El margen de la TFSA es el mismo para todos?
No. El límite anual es el mismo para todos ($7,000 en 2026), pero el margen total depende del año en que cumplió 18 años o se hizo residente, de lo que aportó y de lo que retiró. El margen solo empieza a acumularse cuando tiene 18 años, es residente y tiene un número de seguro social de Canadá (SIN) válido.
¿Cuándo se anunciará el límite de la TFSA de 2027?
Al 22 de octubre de 2026, la CRA no ha anunciado el límite anual de la TFSA para 2027; el límite de 2026 es de $7,000. La cifra de 2027 forma parte de la actualización anual por indexación de la CRA, que se espera para noviembre de 2026. El límite de la RRSP para 2027 ya está fijado en $35,390, y el límite anual de la FHSA es de $8,000.
¿Mi margen de la RRSP depende de mis ingresos?
Sí. El nuevo margen de la RRSP de cada año es el 18% del ingreso ganado del año anterior, con tope en el límite en dólares, y se reduce por cualquier ajuste por pensión. Sin ingreso ganado no recibe nuevo margen de RRSP, aunque el margen no usado de años anteriores se sigue trasladando.
¿Los aportes a la FHSA de enero cuentan para el año anterior?
No. A diferencia de la RRSP, la FHSA no tiene la regla de los 60 días. Un aporte hecho en enero de 2027 cuenta para el margen de participación de 2027 y se puede deducir en la declaración de 2027 o en una posterior.
¿Qué cuenta me conviene si gano menos de $50,000?
Con ingresos más bajos, la deducción de la RRSP ahorra menos impuestos, así que muchas personas prefieren la TFSA, o la FHSA si piensan comprar una primera vivienda, ya que la FHSA da una deducción y un retiro libre de impuestos. La elección correcta depende de sus ingresos futuros esperados; esta página es información general, no asesoría personal.