
Exceso de aportes a la RRSP: la multa del 1%, el margen de $2,000 y cómo corregirlo
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
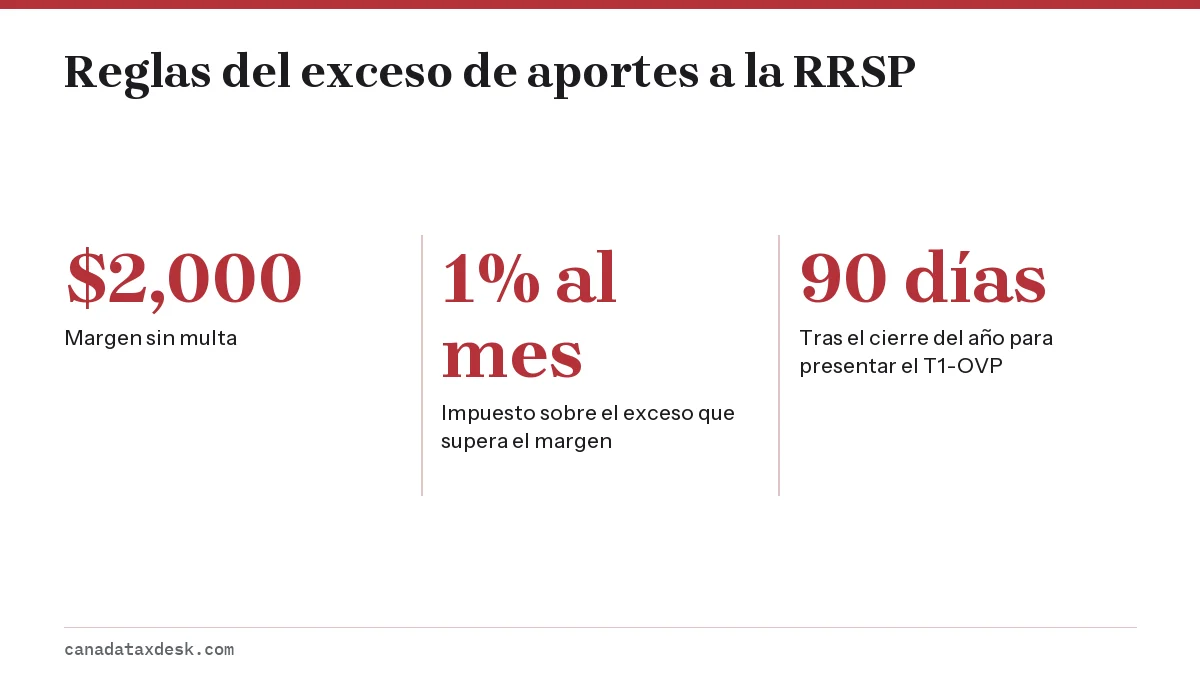
Un exceso de aportes a la RRSP solo se penaliza cuando sus aportes no usados superan su límite de deducción de la RRSP en más de $2,000. El exceso por encima de ese margen paga un impuesto del 1% por mes, que se declara en el Formulario T1-OVP, el cual debe presentarse y pagarse dentro de los 90 días siguientes al cierre del año (CRA). Retirar el exceso con el Formulario T3012A detiene el impuesto.
- 01Margen sin multa
- $2,000 (si tenía 18 años o más en el año anterior)
- 02Impuesto sobre el exceso que supera el margen
- 1% por mes
- 03Formulario para declarar el impuesto
- T1-OVP
- 04Fecha límite del T1-OVP para un exceso de 2026
- 31 de marzo de 2027 (90 días después del cierre del año)
- 05Formulario para pedir la exención
- RC2503
Cómo funciona la multa por exceso de aportes a la RRSP
La multa por exceso de aportes a la RRSP (plan de ahorro para la jubilación) es un impuesto del 1% por mes sobre la parte de sus aportes no usados que supera en más de $2,000 su límite de deducción de la RRSP. Se cobra por cada fin de mes en que existe el exceso. No es una multa única, así que un error que se deja sin corregir durante un año cuesta el 12%.
Los aportes no usados son montos que puso en su RRSP pero que no ha deducido. Su límite de deducción es el espacio que aparece en su aviso de tasación (Notice of Assessment). La Agencia de Ingresos de Canadá (CRA) compara ambos cada mes, y solo se grava la diferencia que supera los $2,000.
Ejemplo práctico
- El límite de deducción de la RRSP de Leila para 2026 es de $16,400. En abril de 2026 aporta $22,000 porque leyó mal su aviso de tasación.
- Sus aportes no usados superan su límite en $5,600. Los primeros $2,000 quedan cubiertos por el margen, y quedan $3,600 sujetos al impuesto.
- El impuesto es el 1% de $3,600, o $36 por cada mes de abril a diciembre: 9 meses, $324 en total en 2026.
- Si en cambio retira los $3,600 en junio, solo se gravan abril y mayo, por $72.
Hay una excepción muy concreta: si retira el exceso antes del final del mismo mes en que lo aportó, no se aplica el impuesto de ese mes. Sacar el exceso como un retiro del Home Buyers' Plan (plan para compradores de vivienda) o del Lifelong Learning Plan (plan de aprendizaje permanente) no detiene el impuesto: la CRA advierte que los excesos retirados con esos planes pueden seguir gravados.
¿Qué es el margen de $2,000 de la RRSP?
El margen de $2,000 es un colchón que le permite pasarse de su límite de deducción de la RRSP hasta en $2,000 sin pagar el impuesto del 1%. Solo está disponible si tuvo 18 años o más en algún momento del año anterior. Es un colchón para toda la vida, no $2,000 adicionales cada año.
El dinero dentro del margen tampoco puede deducirse hasta que genere espacio nuevo. Usar el colchón a propósito puede tener sentido para alguien con ingresos del trabajo estables, porque los $2,000 adicionales crecen protegidos de impuestos y se vuelven deducibles en un año posterior. Nuestra página sobre el límite de aportes a la RRSP muestra cómo se calcula el espacio nuevo.
Exceso de aportes a la RRSP: qué hacer primero
Detenga el impuesto mensual y luego declare lo que ya se acumuló. El orden importa, porque cada fin de mes que espera suma otro cargo del 1%.
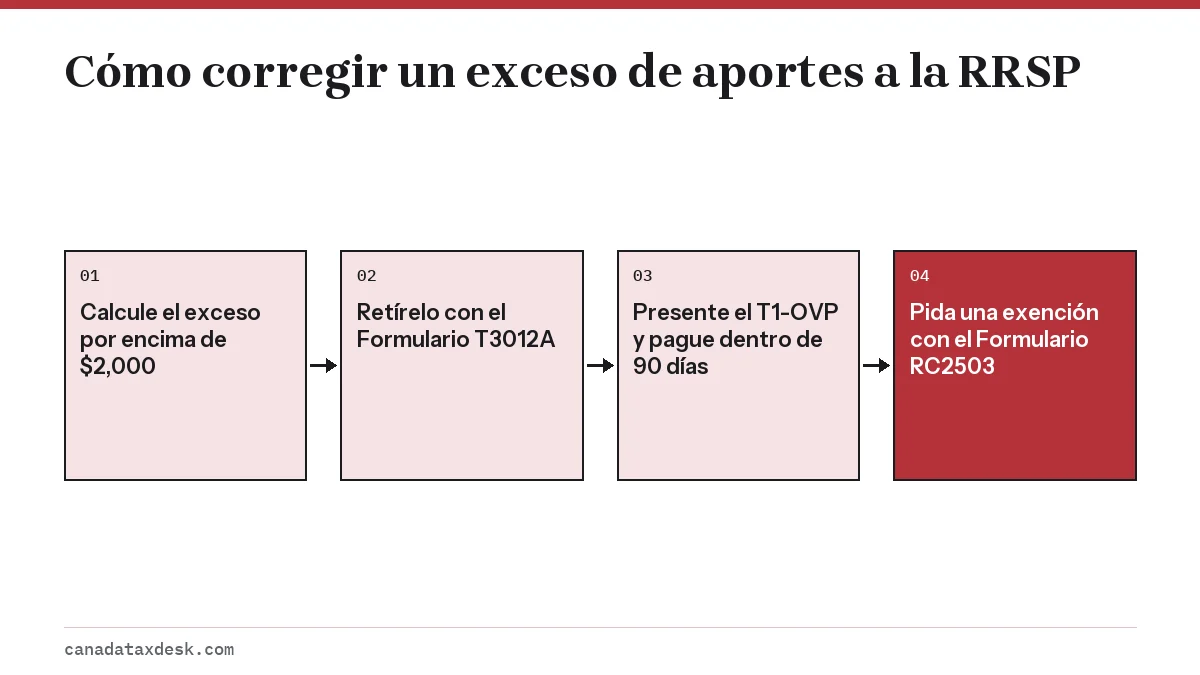
- Confirme su espacio. Revise el límite de deducción de la RRSP en su último aviso de tasación, aviso de nueva tasación o Formulario T1028, o en Mi Cuenta de la CRA (My Account). Reste los aportes hechos desde entonces que todavía no ha declarado.
- Calcule el exceso. Aportes no usados menos su límite de deducción, menos $2,000.
- Retire el exceso con el Formulario T3012A para que no se retengan impuestos (vea más abajo).
- Presente el Formulario T1-OVP y pague el impuesto adeudado dentro de los 90 días siguientes al cierre del año.
- Si fue un error de buena fe, pida a la CRA que anule el impuesto con el Formulario RC2503.
Retiro del exceso de aportes a la RRSP con el Formulario T3012A
La forma más limpia de retirar un exceso de aportes a la RRSP es el Formulario T3012A, Tax Deduction Waiver on the Refund of Your Unused RRSP, PRPP, or SPP Contributions (exención de retención sobre la devolución de aportes no usados). Envía el formulario a la CRA, esta aprueba el monto y usted entrega el formulario aprobado al emisor de su RRSP. El emisor le paga entonces el exceso sin retener impuestos.
El retiro igual aparece en un formulario T4RSP y se incluye en los ingresos, pero usted reclama una deducción equivalente en la línea 23200 de su declaración, así que el efecto neto en impuestos es cero. Adjunte o guarde copias del T3012A aprobado y del formulario.
Cómo enviar el Formulario T3012A, paso a paso
- Llene las partes 1 y 2. La parte 1 calcula cuánto de los aportes del año no ha deducido; adjunte pruebas de sus aportes. Use un formulario aparte para cada plan del que quiera retirar.
- Envíe cuatro copias a su centro tributario, el que figura en su aviso de tasación (el formulario indica las direcciones del equipo de pensiones, Pension Workflow Team, en Jonquière, Sudbury y Winnipeg). No lo envíe junto con su declaración de impuestos.
- Espere la aprobación de la CRA. La CRA llena la parte 3 con el monto que su emisor puede pagarle sin retener impuestos y le devuelve tres copias.
- Llene la parte 4 y envíe las tres copias al emisor de su RRSP, que paga la devolución, completa la parte 5 y le devuelve dos copias.
- Declárelo al presentar su declaración. Incluya el monto del formulario T4RSP en la línea 12900 y reclame el mismo monto en la línea 23200.
Si ya retiró sin el formulario
Si sacó el dinero antes de que se aprobara el T3012A, su emisor habrá retenido impuestos. Todavía puede reclamar la deducción llenando el Formulario T746, Calculating Your Deduction for Refund of Unused RRSP, PRPP, and SPP Contributions (cálculo de la deducción por la devolución de aportes no usados). El impuesto retenido se acredita al declarar, así que lo recupera como parte de su reembolso o de su saldo.
Plazos y condiciones
- Los aportes no usados nunca deben haberse deducido en ningún año.
- La devolución debe recibirse en el año en que aportó, en el año siguiente o en el año en que recibió un aviso de tasación del año del aporte o del año siguiente.
- La CRA debe aceptar que usted esperaba deducir por completo los aportes o que no aportó con la intención de retirarlos y deducirlos.
¿Tengo que presentar el formulario T1-OVP?
Debe presentar el formulario de exceso de aportes a la RRSP, el T1-OVP, Individual Tax Return for RRSP, PRPP and SPP Excess Contributions (declaración por exceso de aportes), por cada año en que deba el impuesto del 1%. Es una declaración aparte de su T1, que vence dentro de los 90 días siguientes al cierre del año en que existió el exceso. Para un exceso de 2026, es el 31 de marzo de 2027.
También existe una versión más corta, el Formulario T1-OVP-S, la declaración simplificada, que la CRA ofrece a quienes hicieron sus aportes después del 27 de febrero de 1995 y no hicieron aportes obligatorios a una RRSP colectiva. Presente la versión del año en que existió el exceso: en octubre de 2026 la más reciente en canada.ca es la de 2025, y un exceso de 2026 va en la versión de 2026, que vence el 31 de marzo de 2027.
No cumplir la fecha límite del T1-OVP agrega una multa por presentación tardía del 5% del saldo adeudado más el 1% por cada mes completo de retraso, hasta 12 meses, e intereses compuestos diarios a partir del día 91 del año siguiente. Son las mismas tasas de multa que en una declaración de impuestos tardía, descritas en nuestra página sobre la multa por declarar tarde.
| Año del exceso | Presentar el T1-OVP y pagar a más tardar el |
|---|---|
| 2025 | 31 de marzo de 2026 |
| 2026 | 31 de marzo de 2027 |
| 2027 | 30 de marzo de 2028 (2028 es año bisiesto) |
Cómo pedir a la CRA que anule la multa por exceso de aportes a la RRSP
La CRA puede anular o cancelar el impuesto del 1% si demuestra que el exceso se debió a un error razonable y que está tomando medidas razonables para eliminarlo. La solicitud se hace con el Formulario RC2503, Request for Waiver or Cancellation of Part X.1 Tax (solicitud de exención o cancelación del impuesto de la Parte X.1), que se envía con los documentos de respaldo al centro tributario que figura en su aviso de tasación.
- Explique cómo ocurrió el error, por ejemplo un ajuste de pensión que no conocía o una transferencia contada dos veces.
- Incluya pruebas de cuándo aportó y cuándo retiró el exceso. Los documentos deben mostrar los meses exactos; la CRA no acepta los recibos oficiales de la RRSP ni los formularios T4RSP como prueba para esta solicitud.
- Demuestre que actuó rápido en cuanto se dio cuenta, idealmente retirando el exceso con el T3012A de inmediato.
Las multas por presentación tardía y los intereses de un T1-OVP son otro asunto. El alivio de esos cargos se pide mediante el programa de alivio para contribuyentes con el Formulario RC4288.
¿Puedo dejar el exceso en mi RRSP?
Puede, pero el impuesto del 1% mensual sigue corriendo hasta que el nuevo espacio de deducción absorba el exceso. El espacio nuevo llega el 1 de enero, según los ingresos del trabajo del año anterior. Si Leila gana lo suficiente en 2026 para generar unos $15,000 de espacio para 2027, su exceso de $3,600 desaparece el 1 de enero de 2027, pero igual debe el impuesto de 2026.
Dejarlo solo funciona cuando el exceso es pequeño y el espacio nuevo es seguro. Las personas cerca de la jubilación, con licencia o con un ajuste de pensión alto deberían retirarlo. Si está ordenando varias cuentas a la vez, la multa por exceso de aportes a la TFSA sigue una lógica parecida del 1%, pero sin margen de $2,000, y nuestra guía de RRSP, TFSA y FHSA compara las tres.
Paso a paso
Confirme su límite de deducción
Revise su aviso de tasación o Mi Cuenta de la CRA y reste los aportes no declarados.
Calcule el exceso
Reste su límite de deducción y el margen de $2,000 de sus aportes no usados.
Retire con el Formulario T3012A
Obtenga la aprobación del T3012A de la CRA y entréguelo a su emisor para retirar el exceso sin retención.
Presente el Formulario T1-OVP
Declare y pague el impuesto del 1% mensual dentro de los 90 días siguientes al cierre del año.
Pida una exención si fue un error
Envíe el Formulario RC2503 con los documentos de respaldo a su centro tributario.
Preguntas frecuentes
¿Cuánto es la multa por aportar de más a una RRSP?
Es el 1% por mes sobre el monto que supera en más de $2,000 su límite de deducción de la RRSP. Un exceso de $5,000 por encima del margen cuesta $50 al mes hasta que se retire o lo absorba el espacio nuevo.
¿La CRA avisa si hay un exceso de aportes a la RRSP?
La CRA puede enviar una carta cuando cruza sus recibos de aportes con su límite de deducción, pero eso puede tardar meses. Usted es responsable de presentar el T1-OVP por su cuenta dentro de los 90 días siguientes al cierre del año.
¿Puedo deducir un exceso de aportes en un año posterior?
Sí. Los aportes no deducidos se trasladan en el Schedule 7 (anexo 7) y pueden deducirse en cualquier año posterior en que tenga suficiente espacio de deducción nuevo en la RRSP.
¿Un aporte a la RRSP conyugal cuenta para mi exceso de aportes?
Sí. Los aportes a una RRSP de cónyuge o pareja de hecho usan el límite de deducción de quien aporta, así que cuentan para el exceso de quien aporta, no del cónyuge.
¿El margen de $2,000 es por año?
No. Es un único colchón de $2,000 de exceso acumulado, no $2,000 nuevos cada año.
¿Dónde se envía el Formulario T3012A?
Envíe cuatro copias al centro tributario que figura en su aviso de tasación, no a su banco ni junto con su declaración de impuestos. La CRA aprueba el monto, le devuelve tres copias y usted las envía al emisor de su RRSP para que le entregue el exceso sin retener impuestos.
Fuentes
- What happens if you go over your RRSP deduction limit canada.ca
- Withdrawing unused contributions canada.ca
- RRSPs and related plans canada.ca
- Form RC4288, Request for Taxpayer Relief canada.ca
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 RRSP, TFSA y FHSA: límites, fechas límite y multas
Para 2026, en las cuentas RRSP, TFSA y FHSA los límites son de $33,810 para la RRSP (límite en dólares), $7,000 al año para la TF…
Impuesto por retiro de la RRSP: retención y lo que debe
El impuesto por retiro de la RRSP (plan de ahorro para la jubilación) funciona en dos etapas: su institución financiera retiene e…
Formulario RC4288: cancelar multas e intereses de la CRA
El formulario RC4288 sirve para pedir a la Agencia de Ingresos de Canadá (CRA) que cancele o condone multas e intereses, no el im…
Multa por aporte en exceso a la TFSA: cómo corregirlo
La multa por aporte en exceso a la TFSA (cuenta de ahorro libre de impuestos) es un impuesto del 1% al mes sobre el monto en exce…