
Límite de aportes a la RRSP 2026: el tope de $33,810 y su espacio personal
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
El límite de aportes a la RRSP para 2026 es el 18% de sus ingresos del trabajo de 2025, hasta un máximo de $33,810, más el espacio no usado de años anteriores, menos su ajuste de pensión (CRA). El tope en dólares de 2027 ya está fijado en $35,390. Su cifra exacta es el límite de deducción de la RRSP que aparece en su aviso de tasación y en Mi Cuenta de la CRA (My Account).
- 01Límite en dólares de la RRSP, 2026
- $33,810
- 02Límite en dólares de la RRSP, 2027
- $35,390 (publicado)
- 03Porcentaje sobre los ingresos del trabajo
- 18% de los ingresos del trabajo del año anterior
- 04Ingresos necesarios para el espacio completo de 2026
- Unos $187,834 de ingresos del trabajo de 2025
- 05Margen para excesos
- $2,000 antes de que se aplique el impuesto del 1% mensual
¿Cuál es el límite de aportes a la RRSP para 2026?
El límite de aportes a la RRSP (plan de ahorro para la jubilación) para el año tributario 2026 es el menor entre el 18% de sus ingresos del trabajo de 2025 y $33,810, más el espacio de deducción no usado que se traslada, menos su ajuste de pensión de 2025. La Agencia de Ingresos de Canadá (CRA) llama al resultado su límite de deducción de la RRSP. Es personal: dos personas con el mismo sueldo pueden tener límites muy distintos por sus aportes anteriores y sus pensiones del trabajo.
La cifra de $33,810 es un techo para el espacio nuevo, no una meta. La mayoría de las personas gana menos de los aproximadamente $187,834 de ingresos del trabajo de 2025 que hacen falta para llegar a ese techo, así que su espacio nuevo es simplemente el 18% de lo que ganó.
Límite de aportes a la RRSP por año
El límite en dólares de la RRSP sube cada año según el salario promedio. La CRA lo publica con mucha anticipación, y por eso ya se conoce el tope de $35,390 de 2027 aunque muchos otros montos de 2027 todavía no se conocen.
| Año tributario | Límite en dólares de la RRSP | Según los ingresos del trabajo de | Ingresos del trabajo necesarios para el límite completo |
|---|---|---|---|
| 2024 | $31,560 | 2023 | Unos $175,334 |
| 2025 | $32,490 | 2024 | $180,500 |
| 2026 | $33,810 | 2025 | Unos $187,834 |
| 2027 | $35,390 | 2026 | Unos $196,612 |
| 2028 | Aún no publicado | 2027 | Aún no se conoce |
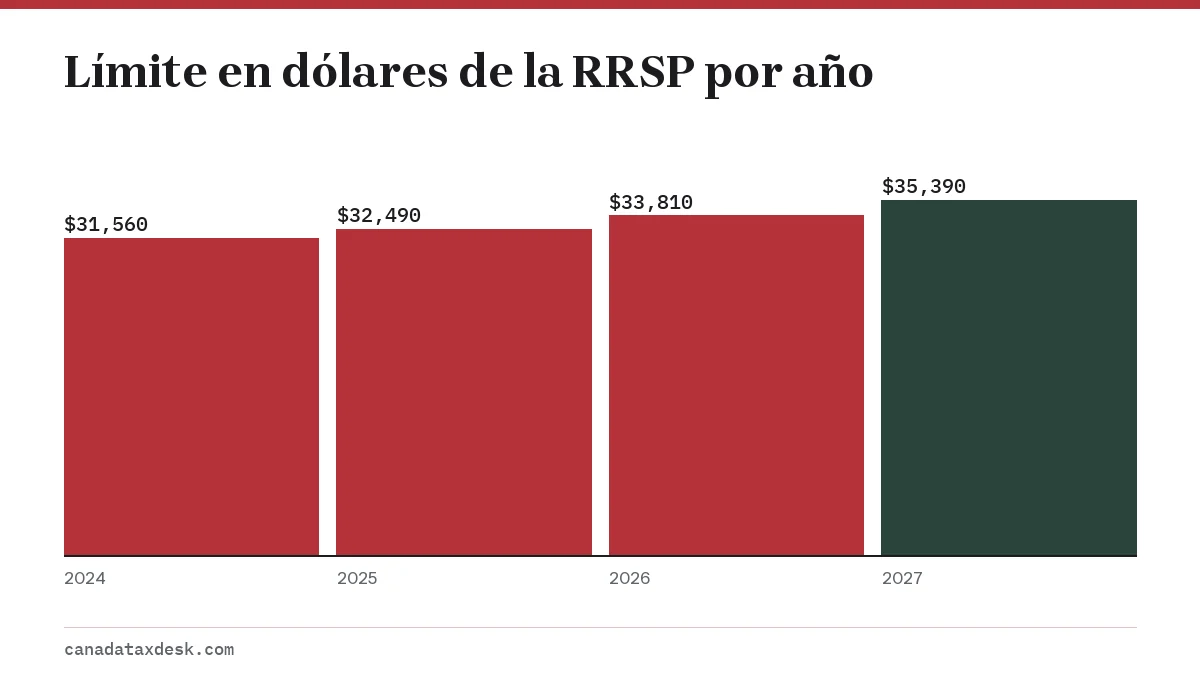
La última columna es el límite en dólares dividido entre el 18%, redondeado hacia arriba. Los ingresos por encima de ese nivel no generan espacio adicional en la RRSP.
En la tabla de la CRA, el límite en dólares de la RRSP de cada año es igual al límite de compra de dinero (money purchase limit) del año anterior: el de 2026, de $35,390, pasó a ser el límite de la RRSP de 2027. Por eso el límite de la RRSP de 2028 será el límite de compra de dinero de 2027, que la CRA todavía no había publicado al 22 de octubre de 2026. Sus demás montos indexados de 2027 se esperan en noviembre de 2026.
¿Cómo se calcula mi espacio en la RRSP?
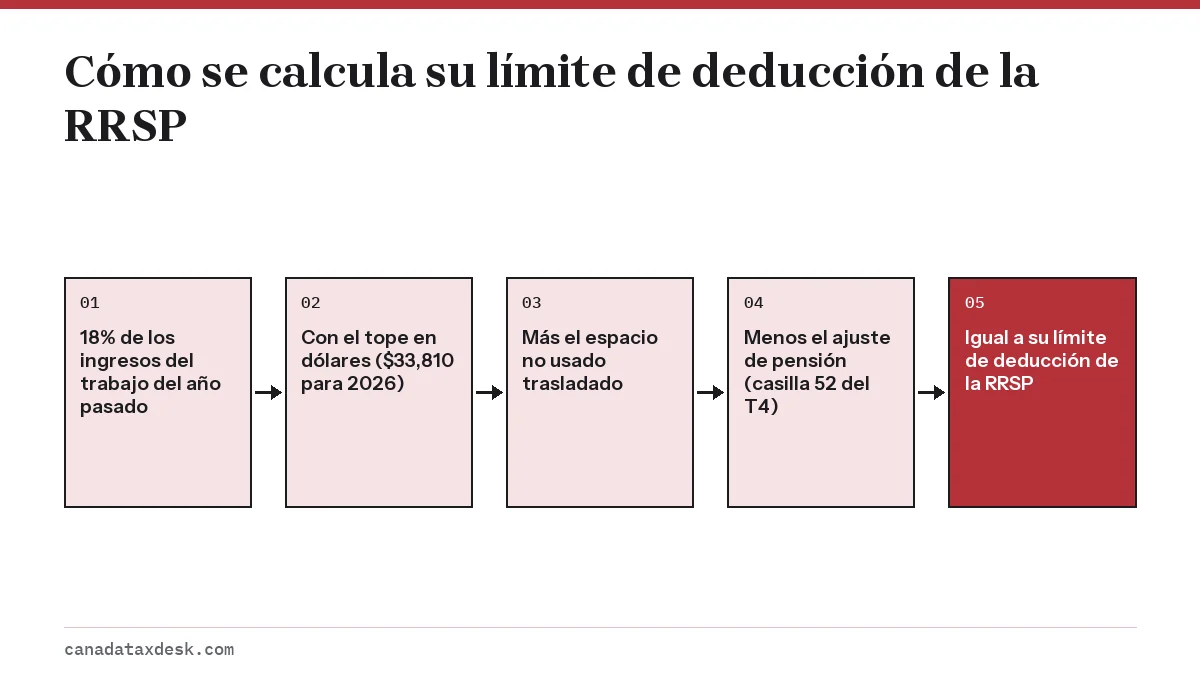
Su espacio en la RRSP se calcula en cuatro pasos: tome el 18% de los ingresos del trabajo del año pasado, limítelo al tope en dólares, sume el espacio no usado de años anteriores y reste los ajustes de pensión. La CRA también suma cualquier reversión del ajuste de pensión (PAR) y resta cualquier ajuste neto por servicios pasados (PSPA), que solo afectan a quienes tienen planes de pensión del trabajo.
Qué se considera ingreso del trabajo
Para la RRSP, los ingresos del trabajo son principalmente los ingresos de empleo, los ingresos netos por trabajo independiente, los ingresos netos de alquiler y los pagos de manutención tributables recibidos. Los ingresos de inversiones, como intereses, dividendos y ganancias de capital, no cuentan, y tampoco los ingresos de pensión, el Seguro de Empleo (Employment Insurance) ni las prestaciones de jubilación del Plan de Pensiones de Canadá (CPP). Una pérdida de negocio o de alquiler reduce los ingresos del trabajo.
Ejemplo práctico
- Daniel ganó $80,000 de ingresos de empleo en 2025. El 18% de $80,000 es $14,400, que está por debajo del tope de $33,810.
- Además tenía $5,000 de espacio no usado de 2025 y años anteriores, espacio que no usó en su declaración de 2025.
- Su formulario T4 de 2025 muestra un ajuste de pensión de $3,000 en la casilla 52.
- Su límite de deducción de la RRSP de 2026 es $14,400 + $5,000 - $3,000 = $16,400.
Si Daniel aporta $18,000 en 2026, se pasa $1,600 de su límite. Eso está dentro del margen de $2,000, así que no se aplica el impuesto de penalización, pero no puede deducir los $1,600 adicionales hasta que genere espacio nuevo en un año posterior.
¿Cómo reducen los ajustes de pensión el espacio en la RRSP?
Un ajuste de pensión (PA) es el valor de la prestación de pensión que usted acumuló durante el año en un plan de pensión registrado del trabajo o en un plan de participación diferida en las utilidades. Su empleador lo informa en la casilla 52 de su formulario T4, y la CRA lo resta del espacio de la RRSP del año siguiente para que las personas con y sin pensión del trabajo terminen con ahorros con ventajas fiscales más o menos parecidos.
- Miembros de planes de beneficios definidos: suelen tener un PA alto y poco espacio en la RRSP.
- Miembros de planes de aportes definidos o de RRSP colectivas: los aportes a un plan de aportes definidos generan un PA; los aportes a una RRSP colectiva no, pero usan su espacio normal de la RRSP.
- Reversión del ajuste de pensión (PAR): si deja un plan antes de tiempo y recibe menos de lo que suponían los PA, la PAR le devuelve parte del espacio.
- Ajuste por servicios pasados (PSPA): comprar servicios pasados en un plan de pensión puede reducir su espacio.
¿Dónde encuentro mi límite de deducción de la RRSP?
Su límite de deducción de la RRSP para el año siguiente aparece en el estado del límite de deducción de la RRSP de su aviso de tasación, y la misma cifra figura en la sección de la RRSP de Mi Cuenta de la CRA. Su límite de 2026 aparece en el aviso de su declaración de 2025, que la mayoría de las personas recibió en la primavera de 2026.
- Abra su aviso de tasación de 2025 y busque el estado del límite de deducción de la RRSP.
- Lea la línea que muestra su límite de deducción de la RRSP de 2026.
- Revise la línea de aportes a la RRSP no usados. Son montos ya aportados pero todavía no deducidos, y usan parte de su límite.
- Reste los aportes que hizo a partir del 3 de marzo de 2026 y que todavía no ha declarado.
Límite de aportes vs límite de deducción de la RRSP
El límite de deducción de la RRSP es el monto que puede deducir en el año. No existe un límite de aportes aparte, pero en la práctica puede aportar hasta su límite de deducción más el margen de $2,000 sin penalización. Los aportes por encima de eso pagan un impuesto del 1% por mes.
Tampoco está obligado a deducir lo que aporta en el mismo año. Los aportes no deducidos se trasladan en el Schedule 7 (anexo 7) y pueden reclamarse en un año en que sus ingresos, y su tasa de impuestos, sean más altos. Si superó el margen, nuestra página sobre el exceso de aportes a la RRSP explica el Formulario T1-OVP y cómo retirar el exceso.
¿Cuál es el límite de aportes a la RRSP para 2027?
El límite en dólares de la RRSP para 2027 es de $35,390, ya publicado por la CRA. Su espacio de 2027 será el 18% de sus ingresos del trabajo de 2026 hasta ese tope, más el espacio no usado, menos su ajuste de pensión de 2026. Aparecerá en el aviso de tasación de su declaración de 2026, que se presenta en la primavera de 2027.
Los aportes para el año tributario 2026 todavía pueden hacerse hasta la fecha límite de la RRSP, calculada para el 1 de marzo de 2027. Para comparar este límite con el espacio de la TFSA y de la FHSA, consulte nuestra guía RRSP, TFSA y FHSA.
Preguntas frecuentes
¿El límite de la RRSP es el 18% del ingreso bruto o del neto?
Es el 18% de los ingresos del trabajo, que no son ni su sueldo bruto ni su ingreso neto de la línea 23600. Se parte de los ingresos de empleo menos las cuotas sindicales o profesionales y los gastos de empleo, se suman los ingresos netos por trabajo independiente y de alquiler, y se restan las pérdidas de negocio y de alquiler. Los aportes a la RRSP en sí no los reducen.
¿Vence el espacio no usado de la RRSP?
No. El espacio de deducción de la RRSP no usado se traslada sin límite hasta el final del año en que cumple 71 años, cuando ya no puede aportar a su propia RRSP.
¿Por qué mi límite de deducción de la RRSP es menor que el 18% de mi sueldo?
La razón más común es un ajuste de pensión de una pensión del trabajo, que aparece en la casilla 52 de su formulario T4. Otra es que el límite usa los ingresos del año anterior, no el sueldo de este año.
¿Puedo aportar a la RRSP de mi cónyuge con mi propio espacio?
Sí. Los aportes a una RRSP de cónyuge o pareja de hecho usan el límite de deducción de quien aporta, y es quien aporta quien reclama la deducción. No usan el espacio del cónyuge.
¿Las transferencias a mi RRSP usan mi espacio de aportes?
No. La CRA indica que los montos que transfiere directamente a su RRSP no afectan su límite de deducción de la RRSP, y una transferencia directa de una FHSA a una RRSP tampoco reduce su espacio no usado de la RRSP. Solo los aportes cuentan contra su espacio, así que el dinero que retira de un plan y deposita usted mismo se trata como un aporte nuevo.
¿Tengo espacio en la RRSP si solo tengo ingresos de inversiones?
No. Los intereses, los dividendos, las ganancias de capital y los ingresos de pensión no son ingresos del trabajo, así que no generan espacio nuevo en la RRSP. El espacio no usado de años anteriores en los que trabajó se sigue trasladando.
Fuentes
- MP, DB, RRSP, DPSP, ALDA, TFSA limits, YMPE and the YAMPE canada.ca
- How contributions affect your RRSP deduction limit canada.ca
- Excess contributions canada.ca
- RRSPs and related plans canada.ca
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 RRSP, TFSA y FHSA: límites, fechas límite y multas
Para 2026, en las cuentas RRSP, TFSA y FHSA los límites son de $33,810 para la RRSP (límite en dólares), $7,000 al año para la TF…
Fecha límite RRSP 2027: último día para aportar para 2026
La fecha límite de la RRSP en 2027 para los aportes que quiera deducir en su declaración de 2026 es el lunes 1 de marzo de 2027.…
Exceso de aportes a la RRSP: el margen de $2,000 y el T1-OVP
Un exceso de aportes a la RRSP solo se penaliza cuando sus aportes no usados superan su límite de deducción de la RRSP en más de…
Recibo de aportes a la RRSP: 60 días y Schedule 7
El recibo de aportes a la RRSP (plan de ahorro para la jubilación) es el recibo oficial que le entrega el emisor de su plan. Los…
Aviso de tasación de la CRA: cómo leer su NOA
El aviso de tasación de la CRA (Notice of Assessment o NOA) es el resumen de la Agencia de Ingresos de Canadá (CRA) sobre cómo ta…