
Plan de Compradores de Vivienda (HBP): cómo retirar hasta $60,000 de su RRSP para su primera vivienda
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
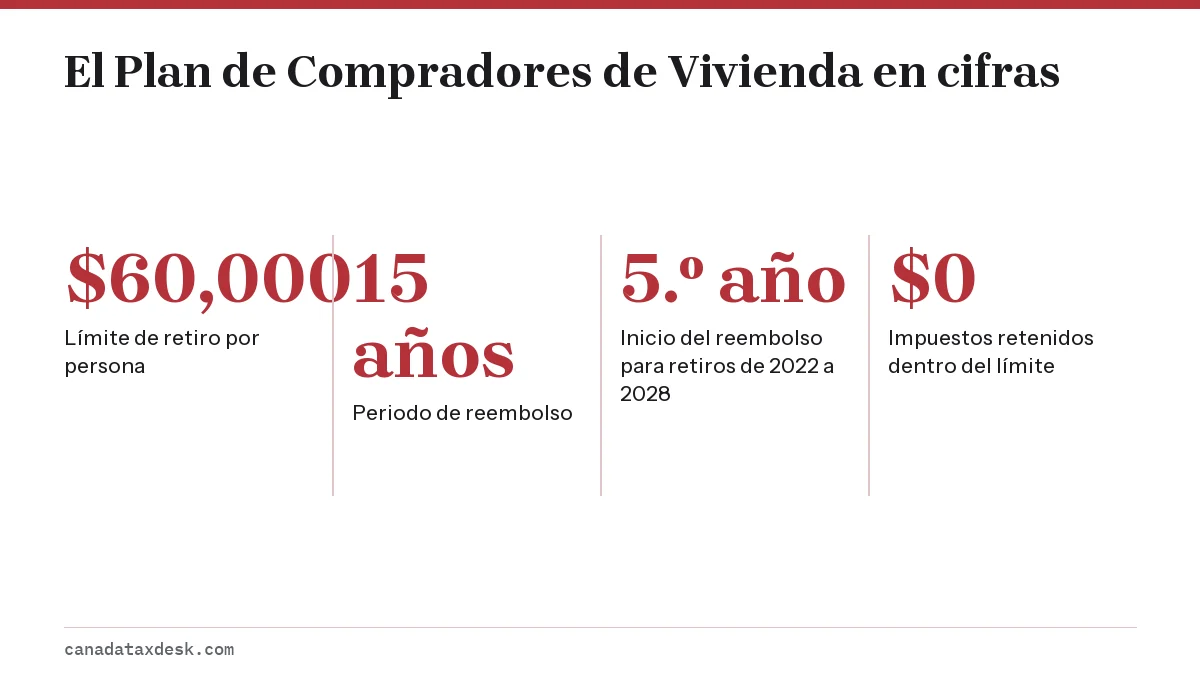
El Plan de Compradores de Vivienda (Home Buyers' Plan, HBP) permite a quien compra vivienda por primera vez retirar hasta $60,000 de sus propias RRSP para comprar o construir una vivienda calificada en Canadá, sin retención de impuestos, siempre que devuelva el dinero en 15 años (CRA). Para un primer retiro hecho entre 2022 y 2028, los reembolsos empiezan en el quinto año después del año del retiro.
- 01Límite de retiro del HBP
- $60,000 por persona
- 02Formulario para retirar
- T1036, Home Buyers' Plan (HBP) Request to Withdraw Funds from an RRSP (solicitud de retiro de fondos de una RRSP)
- 03Periodo de reembolso
- 15 años
- 04Primer año de reembolso para un retiro de 2026
- 2031
- 05Plazo para comprar o construir
- Antes del 1 de octubre del año siguiente al primer retiro
¿Qué es el Plan de Compradores de Vivienda?
El Plan de Compradores de Vivienda es un programa federal que le permite tomar prestado de sus propios planes registrados de ahorro para la jubilación (RRSP) para comprar o construir una primera vivienda y luego devolverse el dinero. El dinero retirado con el plan de compradores de vivienda no se suma a sus ingresos y el emisor de su RRSP no retiene impuestos, que es la diferencia principal con un retiro ordinario de la RRSP.
La trampa es que el HBP es un préstamo, no un regalo. Cada dólar que retira tiene que volver a una RRSP en 15 años, y cualquier monto obligatorio que no pague se suma a sus ingresos tributables de ese año.
¿Quién califica para el Plan de Compradores de Vivienda en Canadá?
Califica para el plan de compradores de vivienda en Canadá si compra vivienda por primera vez, tiene un contrato por escrito para comprar o construir una vivienda calificada, tiene la intención de vivir en ella como residencia principal y es residente de Canadá. Deben cumplirse las cuatro condiciones, y la Agencia de Ingresos de Canadá (CRA) las verifica en el momento de cada retiro. Una preaprobación de hipoteca no es un contrato por escrito. Si todavía no adquirió la vivienda, también debe seguir siendo residente de Canadá desde su primer retiro hasta que la adquiera.
La prueba de comprador de primera vivienda
La CRA lo considera comprador de primera vivienda si no vivió como residencia principal en una vivienda de la que era dueño o copropietario en ningún momento de los cuatro años calendario anteriores, ni en el año en curso antes del retiro. No se cuentan los 30 días inmediatamente anteriores al retiro. La misma prueba se aplica a una vivienda de su cónyuge o pareja de hecho actual en la que usted vivió.
Para un retiro en 2026, el periodo de revisión abarca 2022, 2023, 2024, 2025 y 2026 hasta 30 días antes de que salga el dinero. Una persona que vendió el condominio en el que vivía durante 2021 y alquila desde entonces cumple la prueba.
Excepciones a la regla del comprador de primera vivienda
- Discapacidad: la condición de comprador de primera vivienda no se aplica cuando el retiro es para una persona con una discapacidad determinada, incluida la compra de una vivienda más accesible para un familiar que califica para el crédito tributario por discapacidad.
- Ruptura de la relación: no se exige la condición si se separó de su cónyuge o pareja de hecho en el año del retiro o en los cuatro años anteriores, sujeto a las reglas de la CRA sobre la venta de la vivienda anterior.
- Participantes que repiten: puede usar el HBP más de una vez, pero su saldo del HBP debe ser cero el 1 de enero del año en que vuelve a retirar.
Qué se considera una vivienda calificada
Una vivienda calificada es una unidad de vivienda ubicada en Canadá, ya existente o en construcción. Califican las casas independientes y pareadas, las casas adosadas, las unidades de condominio, las casas móviles, los apartamentos en dúplex o edificios de apartamentos y las acciones de una cooperativa de vivienda que le dan una participación en el patrimonio. Una vivienda fuera de Canadá no califica.
¿Cuál es el límite del Plan de Compradores de Vivienda?
El límite del plan de compradores de vivienda es de $60,000 por persona por periodo de participación. Se aplica solo a sus propias RRSP: no puede retirar de la RRSP de su cónyuge con su HBP. Cada comprador calificado de la misma vivienda participa por separado, así que dos cónyuges que cumplen los requisitos y compran juntos pueden retirar cada uno hasta $60,000 de sus propios planes.
- Todo monto por encima de $60,000 se trata como un retiro ordinario de la RRSP: el emisor retiene impuestos y usted lo declara como ingreso.
- Las RRSP inmovilizadas (locked-in) y las RRSP colectivas normalmente no permiten retiros del HBP, así que consulte pronto con el administrador de su plan.
- Puede hacer varios retiros, pero solo en el año calendario de su primer retiro y en enero del año siguiente.
¿Cómo hago un retiro del Plan de Compradores de Vivienda?
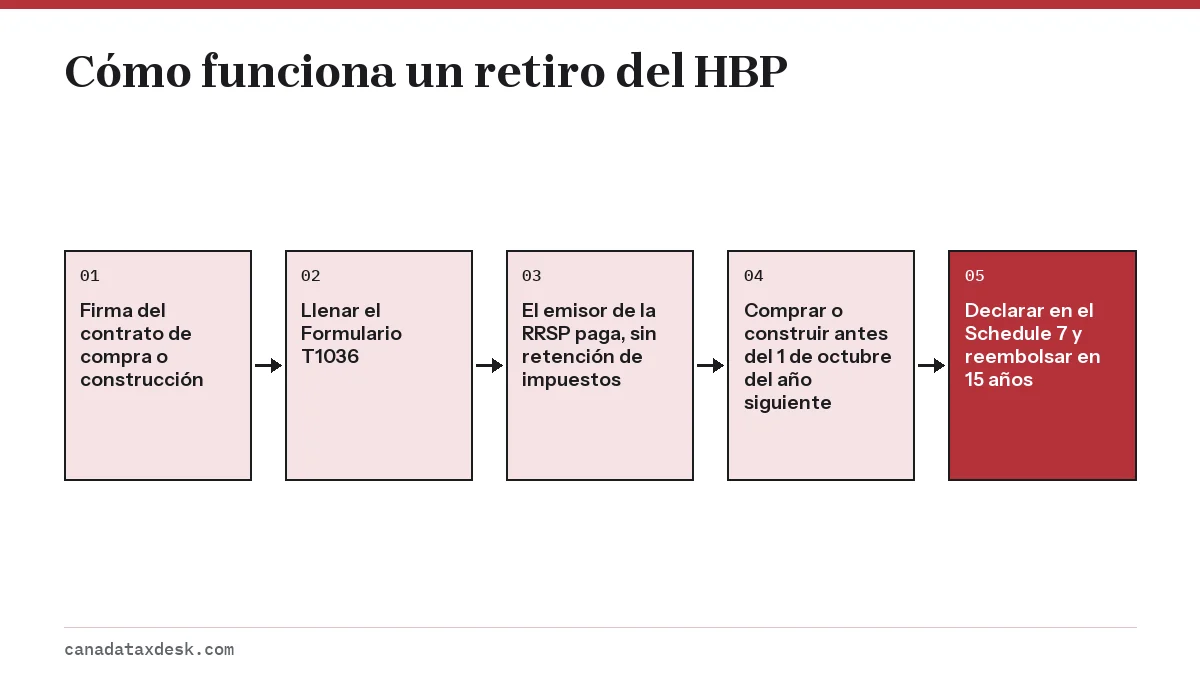
Para hacer un retiro del plan de compradores de vivienda, llene el Formulario T1036 y entréguelo a la institución financiera que administra su RRSP. Los pasos siguientes siguen el orden que espera la CRA.
- Firme un contrato por escrito para comprar o construir una vivienda calificada. La compra debe cerrarse, o la construcción terminarse, antes del 1 de octubre del año siguiente al año de su primer retiro.
- Revise la regla de los 89 días. Los aportes hechos a una RRSP en los 89 días anteriores al retiro solo pueden deducirse por completo si el valor del plan después del retiro es al menos igual a esos aportes. El dinero que lleva más tiempo en la RRSP no se ve afectado.
- Llene el Área 1 del Formulario T1036 con sus datos y la dirección de la vivienda. Use un formulario distinto para cada retiro.
- Entregue el formulario al emisor de su RRSP, que llena el Área 2 y le paga el dinero sin retener impuestos.
- Cierre la compra de la vivienda y múdese, o tenga la intención de mudarse, dentro del año siguiente a su compra o construcción.
- Declare el retiro en el Schedule 7 (anexo 7), RRSP, PRPP and SPP Unused Contributions, Transfers, and HBP or LLP Activities, cuando presente su declaración del año del retiro.
¿Pago impuestos por un retiro del Plan de Compradores de Vivienda?
No se pagan impuestos por un retiro del Plan de Compradores de Vivienda de hasta $60,000, siempre que cumpla las condiciones y reembolse a tiempo. El emisor no retiene impuestos y usted no incluye el monto en sus ingresos. Sin embargo, sí debe indicarlo en el Schedule 7 para que la CRA registre su saldo de reembolso.
Los impuestos solo entran en juego en tres situaciones: retira más de $60,000, no hace un reembolso obligatorio o cancela el plan y no devuelve el dinero antes de la fecha límite. En cada caso, el monto pasa a ser ingreso de la RRSP en la línea 12900 de su declaración.
| Situación | ¿Se retienen impuestos al pagarlo? | ¿Se suma a los ingresos? |
|---|---|---|
| Retiro de hasta $60,000 con un T1036 válido | No | No |
| Parte que supera $60,000 | Sí | Sí, en el año del retiro |
| Reembolso obligatorio no hecho | No corresponde | Sí, el faltante en la línea 12900 |
| HBP cancelado y no devuelto a tiempo | No corresponde | Sí, el monto no devuelto en la línea 12900 del año del retiro |
Reglas de reembolso del Plan de Compradores de Vivienda
El HBP se reembolsa aportando a su RRSP y designando el aporte como reembolso del HBP en el Schedule 7. El periodo de reembolso es de 15 años, y el mínimo de cada año es su saldo dividido entre los años que quedan. Con un retiro de $60,000, eso equivale a $4,000 al año.
Para un primer retiro hecho entre el 1 de enero de 2022 y el 31 de diciembre de 2028, el primer año de reembolso es el quinto año después del año del retiro, así que el primer reembolso de un retiro de 2026 corresponde a 2031. Los retiros anteriores a 2022 siguen la regla anterior, en la que el reembolso empieza en el segundo año. Nuestra página sobre el reembolso del HBP explica el calendario, los pagos no hechos y cómo consultar su saldo.
¿Qué pasa si la compra no se concreta?
Si no compra ni construye una vivienda calificada, o si deja de ser residente antes de hacerlo, puede cancelar su participación en el HBP. Devuelve el dinero a su RRSP y presenta el Formulario RC471, Home Buyers' Plan (HBP) Cancellation (cancelación del HBP), o una carta con sus recibos y su número de seguro social de Canadá (SIN).
- El monto de la cancelación vence el 31 de diciembre del año siguiente a su primer retiro, o un año después si obtuvo la prórroga de un año.
- Lo que no se devuelva para esa fecha se incluye en sus ingresos en la línea 12900 del año del retiro.
- Un pago de cancelación no es un aporte a la RRSP: no lo anota en el Schedule 7 y no puede deducirlo. Envíe el Formulario RC471 o su carta, con los recibos de pago, de modo que la CRA los reciba a más tardar 60 días después de la fecha límite del pago.
- Una vez que cumplió todas las condiciones y compró la vivienda, ya no puede cancelar: se aplica el reembolso normal en 15 años.
Cómo usar el Plan de Compradores de Vivienda con una FHSA
Puede combinar el HBP con una cuenta de ahorro para la primera vivienda (FHSA) para la misma vivienda. La CRA permite un retiro del HBP y un retiro calificado de la FHSA para una misma vivienda calificada, siempre que cumpla las condiciones de cada programa al hacer cada retiro. Para un comprador que cumple los requisitos, eso puede significar hasta $60,000 de las RRSP más todo el saldo de la FHSA.
La diferencia es que el dinero de la FHSA no hay que devolverlo. Nuestra comparación Plan de Compradores de Vivienda o FHSA explica cuál usar primero, y la página sobre el límite de aportes a la FHSA explica qué tan rápido puede hacer crecer esa cuenta. Los compradores que califican también pueden reclamar el crédito por compra de vivienda (home buyers' amount) de hasta $10,000 en la declaración del año de la compra.
Errores comunes con el Plan de Compradores de Vivienda
- Olvidar que la vivienda propia de un cónyuge o una pareja cuenta en la revisión de los cuatro años.
- Empezar un nuevo HBP cuando todavía queda un saldo anterior sin pagar el 1 de enero del año del retiro.
- Aportar a una RRSP unas semanas antes del retiro y perder la deducción por la regla de los 89 días.
- No incluir el Schedule 7 en la declaración, de modo que el retiro no queda registrado correctamente.
- Tomar el plazo del 1 de octubre como una sugerencia cuando se retrasa la fecha de cierre.
- Dar información falsa o incompleta en el Formulario T1036. Si no se cumplía una condición, la CRA puede tratar el retiro como no calificado e incluirlo en sus ingresos del año en que lo recibió.
Para una visión más amplia de cómo se combinan la RRSP, la TFSA y la FHSA al ahorrar para una vivienda, consulte nuestra guía de RRSP, TFSA y FHSA.
Paso a paso
Firme un contrato por escrito
Firme un contrato para comprar o construir una vivienda calificada en Canadá en la que vivirá dentro de un año.
Revise la fecha de sus aportes recientes a la RRSP
Los aportes hechos en los 89 días anteriores al retiro pueden no ser deducibles, a menos que el valor de la RRSP después del retiro los cubra.
Llene el Formulario T1036
Llene el Área 1 del Formulario T1036 para cada retiro y entréguelo al emisor de su RRSP.
Reciba los fondos
Su emisor llena el Área 2 y le paga hasta $60,000 sin retener impuestos.
Compre o construya la vivienda
Adquiera la vivienda antes del 1 de octubre del año siguiente a su primer retiro.
Declárelo en el Schedule 7
Registre el retiro en el Schedule 7 con su declaración y empiece a reembolsar en su primer año de reembolso.
Preguntas frecuentes
¿Puedo usar el Plan de Compradores de Vivienda si tuve una casa hace 10 años?
Sí, siempre que no haya vivido en una vivienda de su propiedad o de su cónyuge actual durante los cuatro años calendario anteriores al año del retiro ni en el propio año del retiro, salvo los 30 días inmediatamente anteriores al retiro.
¿Puedo usar el plan de compradores de vivienda para una segunda vivienda?
Solo si vuelve a contar como comprador de vivienda por primera vez. Puede participar en el HBP más de una vez, pero su saldo del HBP debe ser cero el 1 de enero del año del retiro, y no debe haber vivido en una vivienda propia o de su cónyuge o pareja de hecho actual durante los cuatro años calendario anteriores ni durante el año en curso antes del retiro, salvo los 30 días inmediatamente anteriores. Si todavía es dueño de su primera vivienda y vive en ella, comprar una segunda no califica, a menos que se aplique la excepción por discapacidad o por ruptura de la relación.
¿Mi cónyuge y yo podemos usar el HBP para la misma casa?
Sí. Cada comprador que cumple los requisitos participa por separado y puede retirar hasta $60,000 de sus propias RRSP. No puede retirar de la RRSP de su cónyuge con su propio HBP.
¿El Plan de Compradores de Vivienda es solo para comprar o también para construir?
Para ambos. La vivienda puede ser una unidad existente o una en construcción, siempre que la construcción termine antes del 1 de octubre del año siguiente a su primer retiro, o del segundo año con la prórroga.
¿Puedo usar el HBP para una cabaña o una propiedad de alquiler?
Solo si tiene la intención de ocuparla como residencia principal dentro del año siguiente a su compra o construcción. Una propiedad comprada solo para alquilar o como segunda vivienda no califica.
¿Dónde consigo el Formulario T1036?
El Formulario T1036 está en la página de formularios de la CRA, y la mayoría de los emisores de RRSP también lo ofrecen. Usted llena el Área 1 y su emisor llena el Área 2.
¿Los reembolsos del HBP me dan una deducción de la RRSP?
No. Los aportes que designa como reembolsos del HBP en el Schedule 7 no son deducibles, porque ya dedujo ese dinero cuando entró por primera vez en su RRSP. Solo los aportes que superan su reembolso obligatorio pueden reclamarse como deducción normal de la RRSP.
Fuentes
- What is the Home Buyers' Plan canada.ca
- Participate in the Home Buyers' Plan canada.ca
- Make withdrawals from RRSPs under the HBP canada.ca
- Cancel your participation in the HBP canada.ca
- HBP definitions canada.ca
- Withdrawals and transfers out of your FHSAs canada.ca
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 RRSP, TFSA y FHSA: límites, fechas límite y multas
Para 2026, en las cuentas RRSP, TFSA y FHSA los límites son de $33,810 para la RRSP (límite en dólares), $7,000 al año para la TF…
Reembolso del HBP: el nuevo aplazamiento de 5 años explicado
El reembolso del Plan de Compradores de Vivienda (Home Buyers' Plan, HBP), para un primer retiro hecho entre el 1 de enero de 202…
Plan de Compradores de Vivienda o FHSA: cuál usar primero
Al elegir entre el Plan de Compradores de Vivienda o la FHSA, la diferencia principal es el reembolso: el HBP le permite tomar pr…
Impuesto por retiro de la RRSP: retención y lo que debe
El impuesto por retiro de la RRSP (plan de ahorro para la jubilación) funciona en dos etapas: su institución financiera retiene e…
Monto para compradores de vivienda: $10,000, línea 31270
El monto para compradores de vivienda (home buyers' amount) es un crédito federal no reembolsable que le permite reclamar hasta $…
Límite de aporte a la FHSA: $8,000 al año y traslado
El límite de aporte a la FHSA es de $8,000 de margen de participación por año y $40,000 de por vida, según la Agencia de Ingresos…