
Régime d'accession à la propriété (RAP) : retirer jusqu'à 60 000 $ de votre REER pour une première habitation
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
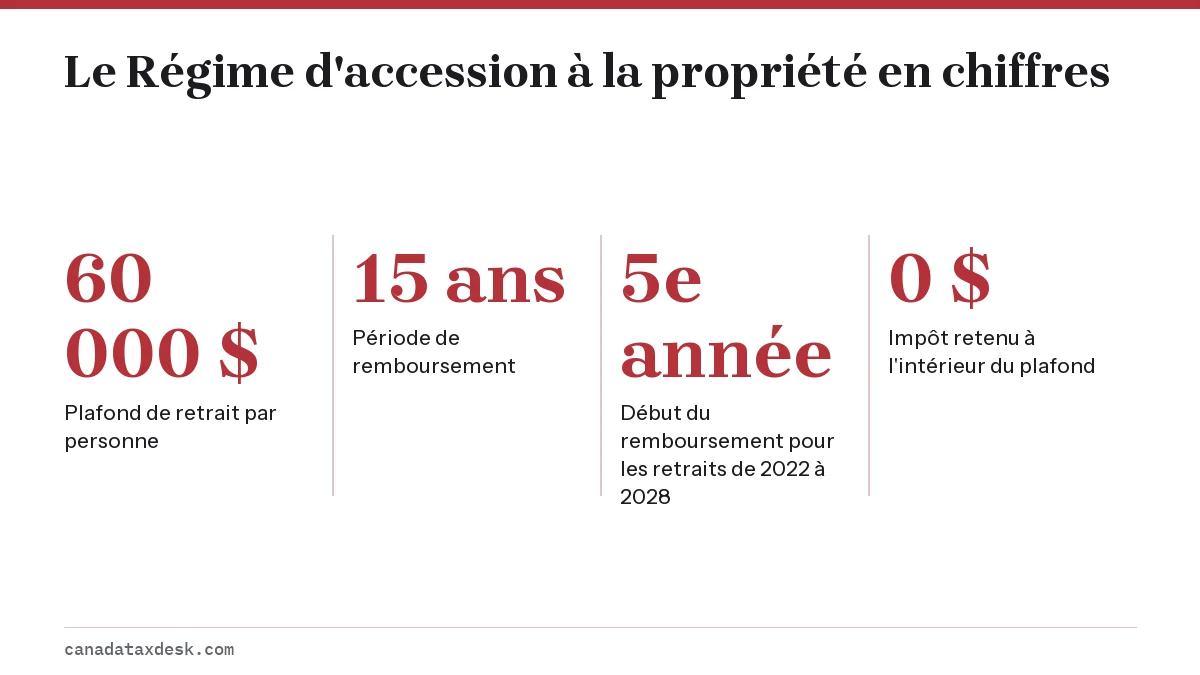
Le Régime d'accession à la propriété (RAP), appelé Home Buyers' Plan (HBP) en anglais, permet à l'acheteur d'une première habitation de retirer jusqu'à 60 000 $ de ses propres REER pour acheter ou construire une habitation admissible au Canada, sans retenue d'impôt, à condition de rembourser l'argent sur 15 ans (ARC). Pour un premier retrait fait de 2022 à 2028, les remboursements commencent la cinquième année suivant l'année du retrait.
- 01Plafond de retrait du RAP
- 60 000 $ par personne
- 02Formulaire de retrait
- T1036, Régime d'accession à la propriété (RAP) – Demande de retrait de fonds d'un REER
- 03Période de remboursement
- 15 ans
- 04Première année de remboursement pour un retrait en 2026
- 2031
- 05Date limite pour acheter ou construire
- Avant le 1er octobre de l'année suivant le premier retrait
Qu'est-ce que le Régime d'accession à la propriété?
Le Régime d'accession à la propriété est un programme fédéral qui vous permet d'emprunter à vos propres régimes enregistrés d'épargne-retraite (REER) pour acheter ou construire une première habitation, puis de vous rembourser. L'argent retiré dans le cadre du RAP n'est pas ajouté à votre revenu, et l'émetteur de votre REER ne retient pas d'impôt : c'est la principale différence avec un retrait ordinaire d'un REER.
Le hic, c'est que le RAP est un prêt, et non un cadeau. Chaque dollar retiré doit être remis dans un REER sur 15 ans, et tout montant exigé que vous ne remboursez pas est ajouté à votre revenu imposable de l'année.
Qui est admissible au Régime d'accession à la propriété au Canada?
Vous êtes admissible au Régime d'accession à la propriété au Canada si vous êtes acheteur d'une première habitation, avez conclu une convention écrite pour acheter ou construire une habitation admissible, avez l'intention de l'occuper comme résidence principale et résidez au Canada. Les quatre conditions doivent être remplies, et l'ARC les vérifie au moment de chaque retrait. Une préapprobation hypothécaire ne constitue pas une convention écrite. Si vous n'avez pas encore acquis l'habitation, vous devez aussi demeurer résident du Canada depuis votre premier retrait jusqu'à son acquisition.
Le critère de l'acheteur d'une première habitation
L'ARC vous considère comme acheteur d'une première habitation si vous n'avez pas habité, comme résidence principale, une habitation dont vous étiez propriétaire ou copropriétaire à un moment quelconque des quatre années civiles précédentes, ni de l'année en cours avant le retrait. Les 30 jours qui précèdent immédiatement le retrait ne comptent pas. Le même critère s'applique à une habitation appartenant à votre époux ou conjoint de fait actuel dans laquelle vous avez vécu.
Pour un retrait en 2026, la période examinée couvre 2022, 2023, 2024, 2025 et 2026 jusqu'à 30 jours avant la sortie de l'argent. Une personne qui a vendu en 2021 le condo qu'elle habitait et qui est locataire depuis remplit le critère.
Exceptions à la règle de l'acheteur d'une première habitation
- Invalidité : la condition d'acheteur d'une première habitation ne s'applique pas lorsque le retrait vise une personne handicapée déterminée, y compris pour acheter une habitation plus accessible pour une personne liée admissible au crédit d'impôt pour personnes handicapées.
- Rupture de l'union : la condition est levée si vous vous êtes séparé de votre époux ou conjoint de fait pendant l'année du retrait ou les quatre années précédentes, sous réserve des règles de l'ARC sur la vente de l'habitation précédente.
- Nouvelle participation : vous pouvez utiliser le RAP plus d'une fois, mais votre solde du RAP doit être nul au 1er janvier de l'année où vous faites un nouveau retrait.
Ce qui constitue une habitation admissible
Une habitation admissible est un logement situé au Canada, existant ou en construction. Les maisons individuelles et jumelées, les maisons en rangée, les unités de condominium, les maisons mobiles, les appartements dans un duplex ou un immeuble d'habitation et les parts d'une coopérative d'habitation qui vous donnent un droit de propriété sont toutes admissibles. Une habitation située à l'extérieur du Canada ne l'est pas.
Quel est le plafond du Régime d'accession à la propriété?
Le plafond du Régime d'accession à la propriété est de 60 000 $ par personne et par période de participation. Il s'applique seulement à vos propres REER : vous ne pouvez pas retirer d'argent du REER de votre époux ou conjoint dans le cadre de votre RAP. Chaque acheteur admissible d'une même habitation participe séparément; deux conjoints admissibles qui achètent ensemble peuvent donc chacun retirer jusqu'à 60 000 $ de leurs propres régimes.
- Tout montant au-delà de 60 000 $ est traité comme un retrait ordinaire d'un REER : l'émetteur retient de l'impôt et vous le déclarez comme revenu.
- Les REER immobilisés et les REER collectifs ne permettent généralement pas les retraits dans le cadre du RAP; vérifiez tôt auprès de l'administrateur de votre régime.
- Vous pouvez faire plusieurs retraits, mais seulement pendant l'année civile de votre premier retrait et en janvier de l'année suivante.
Comment faire un retrait dans le cadre du Régime d'accession à la propriété?
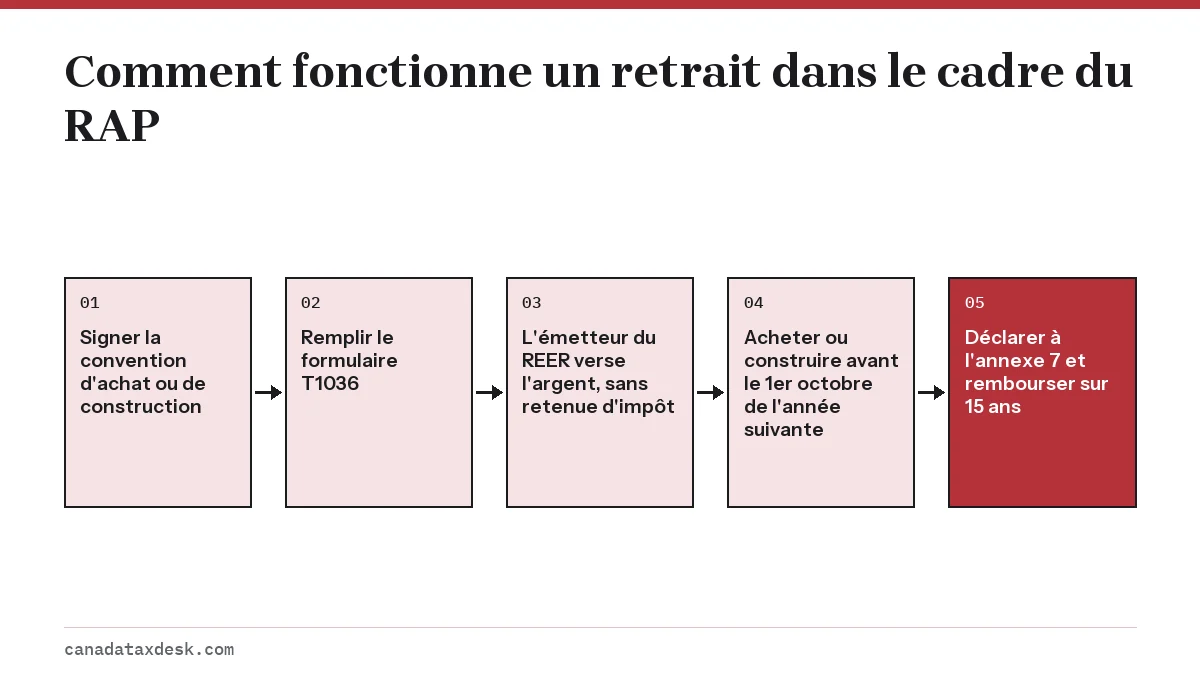
Pour faire un retrait dans le cadre du Régime d'accession à la propriété, vous remplissez le formulaire T1036 et le remettez à l'institution financière qui détient votre REER. Les étapes ci-dessous suivent l'ordre attendu par l'ARC.
- Signez une convention écrite pour acheter ou construire une habitation admissible. L'achat doit être conclu, ou la construction terminée, avant le 1er octobre de l'année suivant celle de votre premier retrait.
- Vérifiez la règle des 89 jours. Les cotisations versées à un REER dans les 89 jours précédant le retrait ne sont entièrement déductibles que si la valeur du régime après le retrait est au moins égale à ces cotisations. L'argent qui se trouve dans le REER depuis plus longtemps n'est pas touché.
- Remplissez la zone 1 du formulaire T1036 avec vos renseignements et l'adresse de l'habitation. Utilisez un formulaire distinct pour chaque retrait.
- Remettez le formulaire à l'émetteur de votre REER, qui remplit la zone 2 et vous verse l'argent sans retenue d'impôt.
- Concluez l'achat de l'habitation et emménagez, ou ayez l'intention d'y emménager, dans l'année qui suit l'achat ou la construction.
- Déclarez le retrait à l'annexe 7, Cotisations inutilisées à un REER, à un RPAC et à un RPD, transferts et activités liées au RAP ou au REEP, lorsque vous produisez votre déclaration pour l'année du retrait.
Dois-je payer de l'impôt sur un retrait du Régime d'accession à la propriété?
Aucun impôt n'est à payer sur un retrait d'au plus 60 000 $ dans le cadre du Régime d'accession à la propriété, tant que vous remplissez les conditions et remboursez selon l'échéancier. L'émetteur ne retient pas d'impôt, et vous n'incluez pas le montant dans votre revenu. Vous devez toutefois l'indiquer à l'annexe 7 pour que l'ARC puisse établir votre solde à rembourser.
L'impôt n'entre en jeu que dans trois situations : vous retirez plus de 60 000 $, vous sautez un remboursement exigé, ou vous annulez votre participation sans remettre l'argent avant l'échéance. Dans chaque cas, le montant devient un revenu de REER à la ligne 12900 de votre déclaration.
| Situation | Impôt retenu au versement? | Ajouté au revenu? |
|---|---|---|
| Retrait d'au plus 60 000 $ avec un formulaire T1036 valide | Non | Non |
| Partie au-delà de 60 000 $ | Oui | Oui, l'année du retrait |
| Remboursement exigé non effectué | Sans objet | Oui, le montant manquant à la ligne 12900 |
| RAP annulé non remboursé à temps | Sans objet | Oui, le montant impayé à la ligne 12900 pour l'année du retrait |
Règles de remboursement du Régime d'accession à la propriété
Vous remboursez le RAP en cotisant à votre REER et en désignant la cotisation comme remboursement au titre du RAP à l'annexe 7. La période de remboursement est de 15 ans, et le minimum annuel correspond à votre solde divisé par le nombre d'années restantes. Pour un retrait de 60 000 $, cela représente 4 000 $ par année.
Pour un premier retrait fait du 1er janvier 2022 au 31 décembre 2028, la première année de remboursement est la cinquième année suivant l'année du retrait; un retrait en 2026 a donc son premier remboursement exigé pour 2031. Les retraits faits avant 2022 suivent l'ancienne règle, selon laquelle le remboursement commence la deuxième année. Notre page sur le remboursement du RAP présente l'échéancier, les paiements manqués et la façon de trouver votre solde.
Que faire si l'achat ne se concrétise pas?
Si vous n'achetez pas ou ne construisez pas d'habitation admissible, ou si vous devenez non-résident avant de le faire, vous pouvez annuler votre participation au RAP. Vous remettez l'argent dans votre REER et produisez le formulaire RC471, Annulation de la participation au Régime d'accession à la propriété (RAP), ou une lettre accompagnée de vos reçus et de votre numéro d'assurance sociale.
- Le montant d'annulation doit être remis au plus tard le 31 décembre de l'année suivant votre premier retrait, ou un an plus tard si vous avez obtenu la prolongation d'un an.
- Tout montant non remis à cette date est inclus dans votre revenu à la ligne 12900 pour l'année du retrait.
- Un paiement d'annulation n'est pas une cotisation à un REER : vous ne l'inscrivez pas à l'annexe 7 et vous ne pouvez pas le déduire. Envoyez le formulaire RC471 ou votre lettre, avec les reçus de paiement, pour que l'ARC les reçoive au plus tard 60 jours après la date d'échéance du paiement.
- Une fois que vous avez rempli toutes les conditions et acheté l'habitation, vous ne pouvez plus annuler : le remboursement habituel sur 15 ans s'applique plutôt.
Utiliser le Régime d'accession à la propriété avec un CELIAPP
Vous pouvez combiner le RAP avec un compte d'épargne libre d'impôt pour l'achat d'une première propriété (CELIAPP) pour la même habitation. L'ARC permet un retrait dans le cadre du RAP et un retrait admissible du CELIAPP pour une même habitation admissible, à condition que vous remplissiez les conditions de chaque programme au moment de chaque retrait. Pour un acheteur admissible, cela peut représenter jusqu'à 60 000 $ provenant des REER, plus la totalité du solde du CELIAPP.
La différence, c'est que l'argent du CELIAPP n'a pas à être remboursé. Notre comparaison RAP ou CELIAPP explique lequel utiliser en premier, et la page sur le plafond de cotisation au CELIAPP montre à quelle vitesse vous pouvez alimenter ce compte. Les acheteurs admissibles peuvent aussi demander le montant pour l'achat d'une habitation, qui peut atteindre 10 000 $, dans la déclaration de l'année de l'achat.
Erreurs courantes avec le Régime d'accession à la propriété
- Oublier qu'une habitation appartenant à votre époux ou conjoint compte dans la période de quatre ans examinée.
- Commencer un nouveau RAP alors qu'un ancien solde est encore impayé au 1er janvier de l'année du retrait.
- Cotiser à un REER quelques semaines avant le retrait et perdre la déduction en raison de la règle des 89 jours.
- Omettre l'annexe 7 dans la déclaration, de sorte que le retrait n'est pas inscrit correctement.
- Traiter l'échéance du 1er octobre comme une simple suggestion lorsque la date de clôture est reportée.
- Donner des renseignements faux ou incomplets sur le formulaire T1036. Si une condition n'était pas remplie, l'ARC peut considérer le retrait comme inadmissible et l'inclure dans votre revenu de l'année où vous l'avez reçu.
Pour une vue d'ensemble de la façon dont le REER, le CELI et le CELIAPP se complètent dans l'épargne pour une habitation, consultez notre guide REER, CELI et CELIAPP.
Étape par étape
Signer une convention écrite
Signez une convention pour acheter ou construire une habitation admissible au Canada que vous occuperez dans un délai d'un an.
Vérifier la date de vos cotisations récentes au REER
Les cotisations versées dans les 89 jours précédant le retrait peuvent ne pas être déductibles, à moins que la valeur du REER après le retrait ne les couvre.
Remplir le formulaire T1036
Remplissez la zone 1 du formulaire T1036 pour chaque retrait et remettez-le à l'émetteur de votre REER.
Recevoir les fonds
Votre émetteur remplit la zone 2 et vous verse jusqu'à 60 000 $ sans retenue d'impôt.
Acheter ou construire l'habitation
Acquérez l'habitation avant le 1er octobre de l'année suivant votre premier retrait.
Déclarer à l'annexe 7
Inscrivez le retrait à l'annexe 7 avec votre déclaration et commencez à rembourser lors de votre première année de remboursement.
Questions fréquentes
Puis-je utiliser le RAP si j'étais propriétaire d'une maison il y a 10 ans?
Oui, à condition de ne pas avoir habité une habitation dont vous ou votre époux ou conjoint actuel étiez propriétaire pendant les quatre années civiles précédant l'année du retrait ni pendant l'année du retrait elle-même, sauf pendant les 30 jours qui précèdent le retrait.
Puis-je utiliser le RAP REER pour une deuxième maison?
Seulement si vous êtes de nouveau considéré comme acheteur d'une première habitation. Vous pouvez participer au RAP plus d'une fois, mais votre solde du RAP doit être nul au 1er janvier de l'année du retrait, et vous ne devez pas avoir habité une habitation dont vous ou votre époux ou conjoint de fait actuel étiez propriétaire pendant les quatre années civiles précédentes ni pendant l'année en cours avant le retrait, sauf pendant les 30 jours qui le précèdent. Si vous êtes toujours propriétaire de votre première habitation et que vous y vivez, l'achat d'une deuxième ne donne pas droit au RAP, sauf si l'exception pour invalidité ou pour rupture de l'union s'applique.
Mon conjoint et moi pouvons-nous tous les deux utiliser le RAP pour la même maison?
Oui. Chaque acheteur admissible participe séparément et peut retirer jusqu'à 60 000 $ de ses propres REER. Vous ne pouvez pas retirer d'argent du REER de votre époux ou conjoint dans le cadre de votre propre RAP.
Le Régime d'accession à la propriété sert-il seulement à acheter, ou aussi à construire?
Les deux. L'habitation peut être un logement existant ou en construction, à condition que la construction soit terminée avant le 1er octobre de l'année suivant votre premier retrait, ou de la deuxième année avec la prolongation.
Puis-je utiliser le RAP pour un chalet ou un immeuble locatif?
Seulement si vous avez l'intention de l'occuper comme résidence principale dans l'année qui suit son achat ou sa construction. Une propriété achetée uniquement pour la location ou comme résidence secondaire n'est pas admissible.
Où obtenir le formulaire T1036?
Le formulaire T1036 se trouve sur la page des formulaires de l'ARC, et la plupart des émetteurs de REER le fournissent aussi. Vous remplissez la zone 1, et votre émetteur remplit la zone 2.
Les remboursements du RAP me donnent-ils droit à une déduction pour REER?
Non. Les cotisations que vous désignez comme remboursements au titre du RAP à l'annexe 7 ne sont pas déductibles, car vous avez déjà déduit cet argent lorsqu'il a été versé dans votre REER la première fois. Seules les cotisations qui dépassent votre remboursement exigé peuvent être déduites comme cotisations ordinaires à un REER.
Sources
- What is the Home Buyers' Plan canada.ca
- Participate in the Home Buyers' Plan canada.ca
- Make withdrawals from RRSPs under the HBP canada.ca
- Cancel your participation in the HBP canada.ca
- HBP definitions canada.ca
- Withdrawals and transfers out of your FHSAs canada.ca
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 REER, CELI et CELIAPP : plafonds, dates limites, pénalités
REER, CELI et CELIAPP : pour 2026, le plafond en dollars du REER est de 33 810 $, le plafond annuel du CELI est de 7 000 $ et le…
Remboursement du RAP : le nouveau report de 5 ans expliqué
Le remboursement du RAP (Régime d'accession à la propriété) pour un premier retrait fait du 1er janvier 2022 au 31 décembre 2028…
CELIAPP vs RAP : lequel choisir pour une première maison?
Dans le match CELIAPP vs RAP, la principale différence est le remboursement : le Régime d'accession à la propriété (RAP) vous per…
Retrait REER et impôt : taux de retenue et montant dû
L'impôt sur un retrait REER s'applique en deux temps : votre institution financière retient 10 % sur les retraits jusqu'à 5 000 $…
Montant pour l'achat d'une habitation : jusqu'à 10 000 $
Le montant pour l'achat d'une habitation est un crédit fédéral non remboursable qui vous permet de demander jusqu'à 10 000 $ à la…
Plafond CELIAPP 2026 : 8 000 $ par an, 40 000 $ à vie
Le plafond de cotisation CELIAPP est de 8 000 $ de droits de participation par année et de 40 000 $ à vie, selon l'ARC. Jusqu'à 8…