
Cotisation excédentaire au REER : la pénalité de 1 %, la marge de 2 000 $ et comment corriger la situation
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
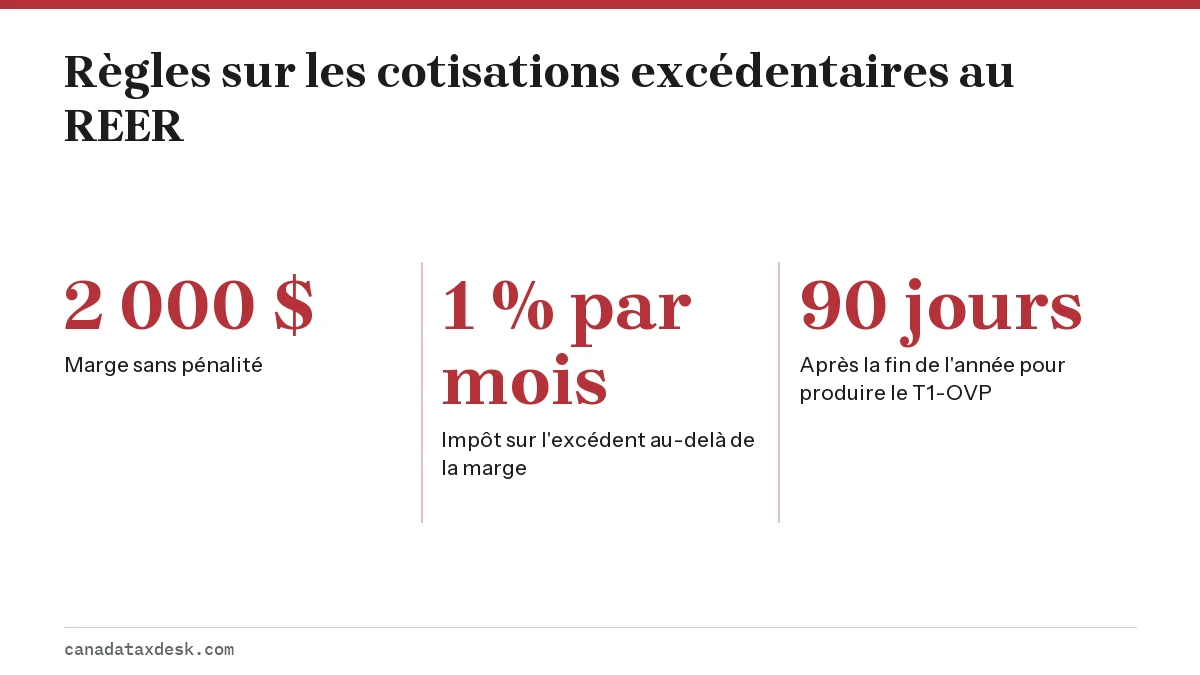
Une cotisation excédentaire au REER n'est pénalisée que lorsque vos cotisations inutilisées dépassent votre maximum déductible au titre des REER de plus de 2 000 $. L'excédent au-delà de cette marge est imposé à 1 % par mois et déclaré sur le formulaire T1-OVP, qui doit être produit et payé dans les 90 jours suivant la fin de l'année (ARC). Retirer l'excédent avec le formulaire T3012A met fin à l'impôt.
- 01Marge sans pénalité
- 2 000 $ (si vous aviez 18 ans ou plus l'année précédente)
- 02Impôt sur l'excédent au-delà de la marge
- 1 % par mois
- 03Formulaire pour déclarer l'impôt
- T1-OVP
- 04Date limite du T1-OVP pour un excédent de 2026
- 31 mars 2027 (90 jours après la fin de l'année)
- 05Formulaire de demande de renonciation
- RC2503
Comment fonctionne la pénalité pour cotisation excédentaire au REER
La pénalité pour cotisation excédentaire au REER est un impôt de 1 % par mois sur la partie de vos cotisations inutilisées qui dépasse de plus de 2 000 $ votre maximum déductible au titre des REER. Il s'applique à chaque fin de mois où l'excédent existe. Ce n'est pas une amende unique : une erreur laissée telle quelle pendant un an coûte 12 %.
Les cotisations inutilisées sont les montants que vous avez versés dans votre REER sans les déduire. Votre maximum déductible correspond aux droits imprimés sur votre avis de cotisation. L'ARC compare les deux chaque mois, et seul l'écart au-delà de 2 000 $ est imposé.
Exemple de calcul
- Le maximum déductible au titre des REER de Leila pour 2026 est de 16 400 $. En avril 2026, elle cotise 22 000 $ après avoir mal lu son avis de cotisation.
- Ses cotisations inutilisées dépassent son maximum de 5 600 $. Les premiers 2 000 $ sont couverts par la marge; il reste donc 3 600 $ assujettis à l'impôt.
- L'impôt est de 1 % de 3 600 $, soit 36 $ pour chaque mois d'avril à décembre : 9 mois, pour un total de 324 $ en 2026.
- Si elle retire plutôt 3 600 $ en juin, seuls les mois d'avril et de mai sont imposés, pour 72 $.
Il existe une exception limitée : si vous retirez l'excédent avant la fin du mois où vous l'avez versé, aucun impôt ne s'applique pour ce mois. Sortir l'excédent par un retrait dans le cadre du Régime d'accession à la propriété (RAP) ou du Régime d'encouragement à l'éducation permanente (REEP) n'arrête pas l'impôt : l'ARC précise que les montants excédentaires retirés dans le cadre de ces régimes peuvent quand même être imposés.
Qu'est-ce que la marge de 2 000 $ du REER?
La marge de 2 000 $ est un coussin qui vous permet de dépasser votre maximum déductible au titre des REER d'au plus 2 000 $ sans payer l'impôt de 1 %. Elle n'est offerte que si vous aviez 18 ans ou plus à un moment quelconque de l'année précédente. C'est une marge unique pour toute la vie, et non 2 000 $ de plus chaque année.
L'argent qui se trouve dans la marge ne peut toujours pas être déduit avant que vous obteniez de nouveaux droits. Utiliser volontairement cette marge peut être judicieux pour une personne qui a un revenu gagné stable, car les 2 000 $ supplémentaires fructifient à l'abri de l'impôt et deviennent déductibles au cours d'une année ultérieure. Notre page sur le plafond de cotisation au REER montre comment les nouveaux droits sont calculés.
Cotisation excédentaire au REER : quoi faire en premier
Arrêtez d'abord l'impôt mensuel, puis déclarez ce qui s'est déjà accumulé. L'ordre compte, car chaque fin de mois qui passe ajoute un autre 1 %.
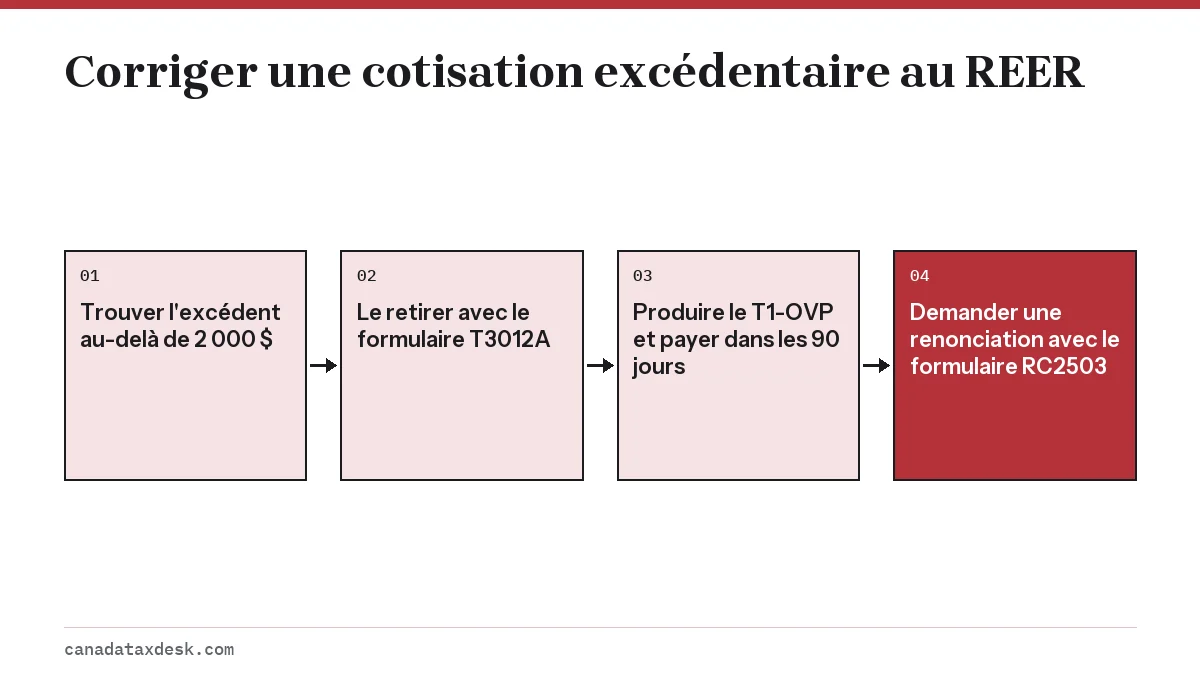
- Confirmez vos droits. Vérifiez le maximum déductible au titre des REER sur votre dernier avis de cotisation, avis de nouvelle cotisation ou formulaire T1028, ou dans Mon dossier de l'ARC. Soustrayez les cotisations versées depuis qui ne sont pas encore déclarées.
- Calculez l'excédent. Cotisations inutilisées moins votre maximum déductible, moins 2 000 $.
- Retirez l'excédent au moyen du formulaire T3012A pour qu'aucun impôt ne soit retenu (voir ci-dessous).
- Produisez le formulaire T1-OVP et payez l'impôt dû dans les 90 jours suivant la fin de l'année.
- S'il s'agit d'une erreur de bonne foi, demandez à l'ARC de renoncer à l'impôt au moyen du formulaire RC2503.
Retrait d'une cotisation excédentaire au REER avec le formulaire T3012A
Le moyen le plus simple de retirer une cotisation excédentaire au REER est le formulaire T3012A, Renonciation à la retenue d'impôt sur le remboursement des cotisations inutilisées versées à un REER, à un RPAC ou à un RPD. Vous envoyez le formulaire à l'ARC, qui approuve le montant, puis vous remettez le formulaire approuvé à l'émetteur de votre REER. L'émetteur vous verse alors l'excédent sans retenue d'impôt.
Le retrait figure quand même sur un feuillet T4RSP et est inclus dans votre revenu, mais vous demandez une déduction compensatoire à la ligne 23200 de votre déclaration; l'effet fiscal net est donc nul. Joignez ou conservez des copies du formulaire T3012A approuvé et du feuillet.
Comment envoyer le formulaire T3012A, étape par étape
- Remplissez les parties 1 et 2. La partie 1 calcule la portion des cotisations de l'année que vous n'avez pas déduite; joignez une preuve de vos cotisations. Utilisez un formulaire distinct pour chaque régime dont vous voulez retirer de l'argent.
- Envoyez quatre copies à votre centre fiscal, celui qui figure sur votre avis de cotisation (le formulaire donne les adresses de l'équipe des pensions, la Pension Workflow Team, à Jonquière, Sudbury et Winnipeg). Ne l'envoyez pas avec votre déclaration de revenus.
- Attendez l'approbation de l'ARC. L'ARC remplit la partie 3 en indiquant le montant que votre émetteur peut verser sans retenue d'impôt, puis vous renvoie trois copies.
- Remplissez la partie 4 et envoyez les trois copies à l'émetteur de votre REER, qui verse le remboursement, remplit la partie 5 et vous renvoie deux copies.
- Déclarez-le en produisant votre déclaration. Inscrivez le montant du feuillet T4RSP à la ligne 12900 et demandez le même montant à la ligne 23200.
Si vous avez déjà retiré l'argent sans le formulaire
Si vous avez retiré l'argent avant d'obtenir l'approbation du formulaire T3012A, votre émetteur aura retenu de l'impôt. Vous pouvez quand même demander la déduction en remplissant le formulaire T746, Calcul de votre déduction pour remboursement de cotisations inutilisées versées à un REER, à un RPAC et à un RPD. L'impôt retenu vous est crédité lorsque vous produisez votre déclaration; vous le récupérez donc dans votre remboursement ou votre solde.
Délais et conditions
- Les cotisations inutilisées ne doivent jamais avoir été déduites pour quelque année que ce soit.
- Le remboursement doit être reçu l'année de la cotisation, l'année suivante, ou l'année où vous avez reçu un avis de cotisation pour l'année de la cotisation ou l'année suivante.
- L'ARC doit accepter que vous vous attendiez à déduire entièrement les cotisations, ou que vous ne les avez pas versées dans l'intention de les retirer et de les déduire.
Dois-je produire un formulaire T1-OVP?
Vous devez produire le formulaire de cotisation excédentaire au REER, le T1-OVP, Déclaration des particuliers relative aux cotisations excédentaires versées à un REER, un RPAC et un RPD, pour toute année où vous devez l'impôt de 1 %. C'est une déclaration distincte de votre T1, à produire dans les 90 jours suivant la fin de l'année où l'excédent existait. Pour un excédent de 2026, c'est le 31 mars 2027.
Il existe aussi une version plus courte, le formulaire T1-OVP-S, la déclaration simplifiée, que l'ARC destine aux personnes qui ont versé leurs cotisations après le 27 février 1995 et qui n'ont pas versé de cotisations obligatoires à un REER collectif. Produisez la version de l'année où l'excédent existait : en octobre 2026, la plus récente sur canada.ca est celle de 2025, et un excédent de 2026 se déclare sur la version 2026, à produire au plus tard le 31 mars 2027.
Rater la date limite du T1-OVP entraîne une pénalité pour production tardive de 5 % du solde dû, plus 1 % par mois complet de retard, jusqu'à concurrence de 12 mois, ainsi que des intérêts composés quotidiennement à partir du 91e jour de l'année suivante. Ce sont les mêmes taux de pénalité que pour une déclaration de revenus en retard, décrits à notre page sur la pénalité pour production tardive.
| Année de l'excédent | Produire le T1-OVP et payer au plus tard le |
|---|---|
| 2025 | 31 mars 2026 |
| 2026 | 31 mars 2027 |
| 2027 | 30 mars 2028 (2028 est une année bissextile) |
Demander à l'ARC de renoncer à la pénalité pour cotisation excédentaire au REER
L'ARC peut renoncer à l'impôt de 1 % ou l'annuler si vous démontrez que l'excédent découle d'une erreur raisonnable et que vous prenez des mesures raisonnables pour l'éliminer. La demande se fait au moyen du formulaire RC2503, Demande de renonciation ou d'annulation de l'impôt de la partie X.1, envoyé avec les pièces justificatives au centre fiscal indiqué sur votre avis de cotisation.
- Expliquez comment l'erreur s'est produite, par exemple un facteur d'équivalence dont vous ignoriez l'existence ou un transfert compté deux fois.
- Joignez une preuve de la date de vos cotisations et de la date du retrait de l'excédent. Les documents doivent indiquer les mois exacts; l'ARC n'accepte pas les reçus officiels de REER ni les feuillets T4RSP comme preuve pour cette demande.
- Montrez que vous avez agi rapidement dès que vous avez découvert l'erreur, idéalement en retirant l'excédent sans tarder au moyen du formulaire T3012A.
Les pénalités pour production tardive et les intérêts sur un T1-OVP sont une autre affaire. L'allègement de ces montants se demande dans le cadre du programme d'allègement pour les contribuables, au moyen du formulaire RC4288.
Puis-je simplement laisser l'excédent dans mon REER?
Oui, mais l'impôt mensuel de 1 % continue de courir jusqu'à ce que de nouveaux droits de déduction absorbent l'excédent. Les nouveaux droits arrivent le 1er janvier, en fonction du revenu gagné de l'année précédente. Si Leila gagne assez en 2026 pour obtenir environ 15 000 $ de droits pour 2027, son excédent de 3 600 $ disparaît le 1er janvier 2027, mais elle doit quand même l'impôt de 2026.
Laisser l'excédent en place ne fonctionne que s'il est petit et que les nouveaux droits sont certains. Les personnes près de la retraite, en congé ou qui ont un facteur d'équivalence élevé devraient plutôt le retirer. Si vous régularisez plusieurs comptes à la fois, la pénalité pour cotisation excédentaire au CELI repose sur la même logique de 1 %, mais sans marge de 2 000 $, et notre guide REER, CELI et CELIAPP compare les trois comptes.
Étape par étape
Confirmer votre maximum déductible
Vérifiez votre avis de cotisation ou Mon dossier de l'ARC, et soustrayez les cotisations non déclarées.
Calculer l'excédent
Soustrayez votre maximum déductible et la marge de 2 000 $ de vos cotisations inutilisées.
Retirer l'excédent avec le formulaire T3012A
Faites approuver le formulaire T3012A par l'ARC et remettez-le à votre émetteur pour retirer l'excédent sans retenue d'impôt.
Produire le formulaire T1-OVP
Déclarez et payez l'impôt mensuel de 1 % dans les 90 jours suivant la fin de l'année.
Demander une renonciation s'il s'agit d'une erreur
Envoyez le formulaire RC2503 et les pièces justificatives à votre centre fiscal.
Questions fréquentes
Quelle est la pénalité pour une cotisation excédentaire au REER?
Elle est de 1 % par mois sur le montant qui dépasse de plus de 2 000 $ votre maximum déductible au titre des REER. Un excédent de 5 000 $ au-delà de la marge coûte 50 $ par mois jusqu'à ce qu'il soit retiré ou absorbé par de nouveaux droits.
L'ARC vous avise-t-elle d'une cotisation excédentaire au REER?
L'ARC peut envoyer une lettre une fois qu'elle a rapproché vos reçus de cotisation de votre maximum déductible, mais cela peut prendre des mois. C'est à vous de produire le T1-OVP dans les 90 jours suivant la fin de l'année.
Puis-je déduire une cotisation excédentaire au cours d'une année ultérieure?
Oui. Les cotisations non déduites sont reportées à l'annexe 7 et peuvent être déduites au cours de toute année ultérieure où vous avez suffisamment de nouveaux droits de déduction au titre des REER.
Une cotisation à un REER de conjoint compte-t-elle dans mon excédent?
Oui. Les cotisations à un REER de l'époux ou du conjoint de fait utilisent le maximum déductible du cotisant; elles comptent donc dans l'excédent du cotisant, et non dans celui du conjoint.
La marge de 2 000 $ est-elle annuelle?
Non. C'est une marge unique de 2 000 $ d'excédent cumulatif, et non 2 000 $ de plus chaque année.
Où envoyer le formulaire T3012A?
Envoyez quatre copies au centre fiscal indiqué sur votre avis de cotisation, et non à votre banque ni avec votre déclaration de revenus. L'ARC approuve le montant et vous renvoie trois copies, que vous transmettez ensuite à l'émetteur de votre REER pour qu'il verse l'excédent sans retenue d'impôt.
Sources
- What happens if you go over your RRSP deduction limit canada.ca
- Withdrawing unused contributions canada.ca
- RRSPs and related plans canada.ca
- Form RC4288, Request for Taxpayer Relief canada.ca
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 REER, CELI et CELIAPP : plafonds, dates limites, pénalités
REER, CELI et CELIAPP : pour 2026, le plafond en dollars du REER est de 33 810 $, le plafond annuel du CELI est de 7 000 $ et le…
Retrait REER et impôt : taux de retenue et montant dû
L'impôt sur un retrait REER s'applique en deux temps : votre institution financière retient 10 % sur les retraits jusqu'à 5 000 $…
Demande d'allègement RC4288 : annuler les pénalités de l'ARC
Une demande d'allègement RC4288 vise à faire annuler par l'Agence du revenu du Canada (ARC) des pénalités et des intérêts, ou à o…
Pénalité pour cotisation excédentaire au CELI : la corriger
La pénalité pour cotisation excédentaire au CELI est un impôt de 1 % par mois sur le montant excédentaire le plus élevé de votre…