
Pénalité de retard d'impôt au Canada : comment l'ARC la calcule
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
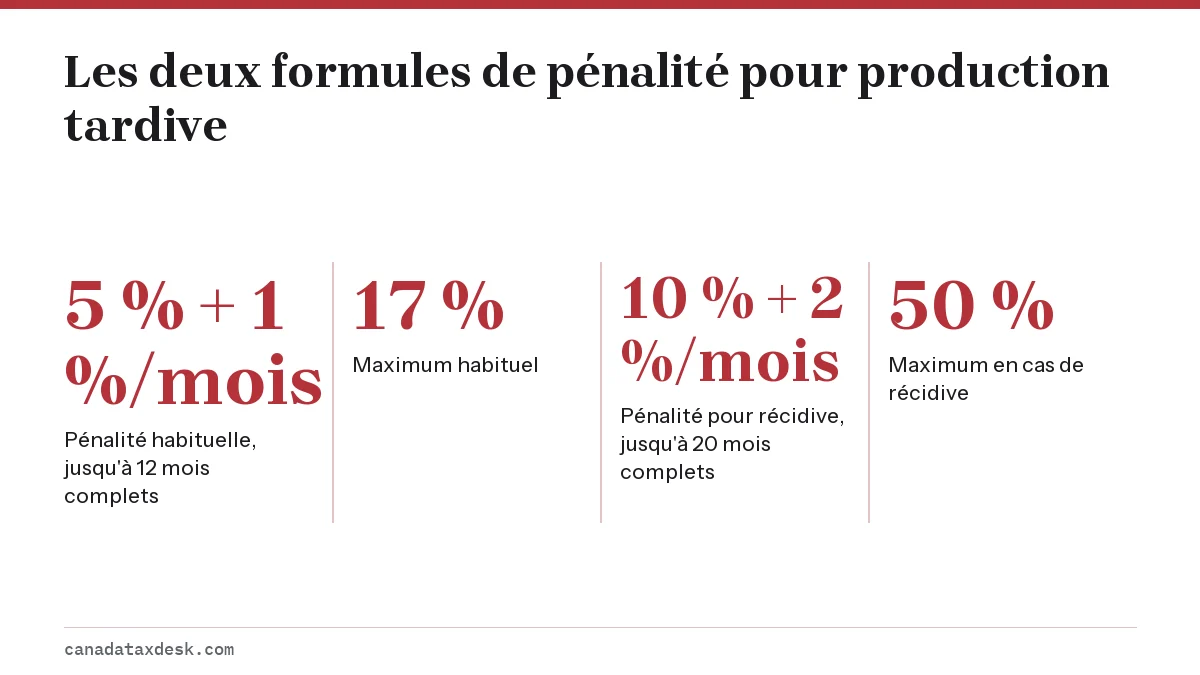
La pénalité de retard d'impôt au Canada, pour une déclaration produite en retard, est de 5 % du solde dû, plus 1 % de ce solde pour chaque mois complet de retard, jusqu'à concurrence de 12 mois; le maximum est donc de 17 %. Si l'Agence du revenu du Canada (ARC) vous a envoyé une mise en demeure de produire et que vous avez eu une pénalité pour l'une des trois années précédentes, elle passe à 10 % plus 2 % par mois, pendant au plus 20 mois. Sans solde dû, il n'y a aucune pénalité.
- 01Pénalité habituelle
- 5 % du solde dû + 1 % par mois complet de retard (12 mois au maximum)
- 02Maximum habituel
- 17 % du solde dû
- 03Pénalité pour récidive
- 10 % + 2 % par mois complet de retard (20 mois au maximum)
- 04Maximum en cas de récidive
- 50 % du solde dû
- 05Pénalité si vous ne devez rien
- 0 $
Comment la pénalité de retard d'impôt est calculée au Canada
L'ARC impose une pénalité pour production tardive seulement lorsque deux conditions sont réunies : la déclaration lui est parvenue après la date d'échéance, et il y avait un solde dû pour l'année. La pénalité est un pourcentage de ce solde impayé, et non une amende fixe.
- Trouvez le solde dû pour l'année : l'impôt, les cotisations au RPC et les autres montants établis, moins l'impôt déjà retenu, les acomptes provisionnels et tout paiement effectué à la date d'échéance.
- Prenez 5 % de ce solde. Cette partie s'applique dès que la déclaration est en retard, même d'un seul jour.
- Comptez les mois complets entre la date d'échéance et la date à laquelle l'ARC reçoit la déclaration. Un mois partiel ne compte pas.
- Ajoutez 1 % du solde pour chaque mois complet, jusqu'à 12.
- Additionnez les deux montants. Des intérêts sont ensuite exigés sur l'impôt impayé et sur la pénalité elle-même.
Pour une déclaration de 2026 dont l'échéance est le 30 avril 2027, une déclaration reçue le 10 juin a un mois complet de retard; une déclaration reçue le 5 septembre en a quatre. Les travailleurs autonomes comptent à partir du 15 juin 2027, leur propre date d'échéance de production.
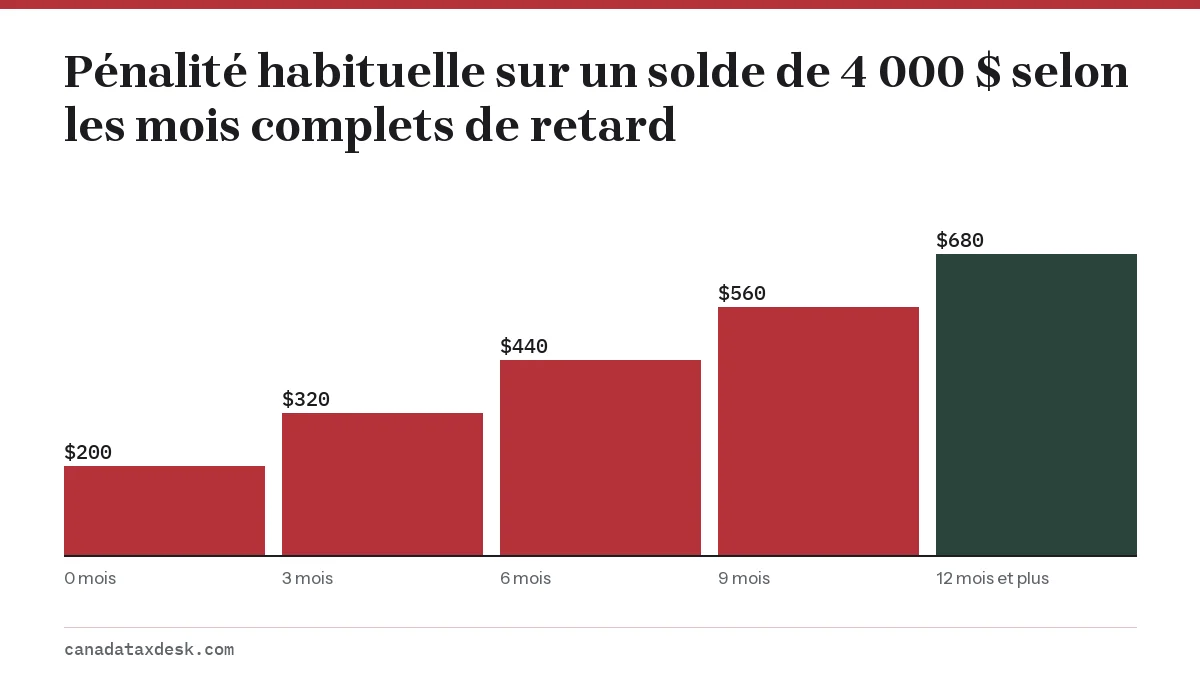
Exemple chiffré : les pénalités pour déclaration en retard sur un solde de 4 000 $
Le tableau ci-dessous applique les deux formules à un solde dû de 4 000 $. Les chiffres ne représentent que la pénalité; les intérêts quotidiens s'y ajoutent.
| Mois complets de retard | Pénalité habituelle | Pénalité pour récidive |
|---|---|---|
| 0 (moins d'un mois) | 200 $ (5 %) | 400 $ (10 %) |
| 3 | 320 $ (8 %) | 640 $ (16 %) |
| 6 | 440 $ (11 %) | 880 $ (22 %) |
| 12 | 680 $ (17 %, le plafond) | 1 360 $ (34 %) |
| 20 ou plus | 680 $ (toujours plafonnée) | 2 000 $ (50 %, le plafond) |
Imaginons maintenant que la même personne paie 3 000 $ des 4 000 $ au plus tard le 30 avril, mais produit avec trois mois de retard. Le solde dû est de 1 000 $; la pénalité habituelle est donc de 80 $ au lieu de 320 $. Payer ce que vous pouvez avant la date limite réduit la pénalité en proportion directe.
La pénalité pour production tardive répétée
Le taux plus élevé ne s'applique pas automatiquement à quiconque a déjà produit en retard. Il s'applique seulement lorsque les deux conditions sont réunies : l'ARC vous a envoyé une mise en demeure de produire officielle pour l'année, et une pénalité pour production tardive vous a été imposée pour l'une des trois années d'imposition précédentes. Pour une déclaration de 2026, ces années antérieures sont 2023, 2024 et 2025.
La pénalité pour récidive est de 10 % du solde dû, plus 2 % pour chaque mois complet de retard, jusqu'à 20 mois, ce qui la plafonne à la moitié du solde. Produire avant la date fixée dans la mise en demeure est le meilleur moyen de limiter les dégâts.
Y a-t-il une amende pour une déclaration en retard au Canada si vous ne devez rien?
Non. Avec un remboursement ou un solde nul, 5 % de zéro donne zéro; la pénalité pour production tardive ne s'applique donc pas. Le coût se manifeste ailleurs : le remboursement est retenu jusqu'à ce que vous produisiez, et des prestations comme l'Allocation canadienne pour enfants (ACE) et l'Allocation canadienne pour l'épicerie et les produits essentiels sont calculées à partir de votre déclaration, si bien que les versements peuvent être suspendus.
Les remboursements pour des années très anciennes ont aussi une limite. L'ARC peut accorder un remboursement pour une déclaration produite plus de trois ans en retard seulement si elle est produite dans les 10 années civiles suivant la fin de l'année d'imposition visée. Notre guide de la déclaration de revenus en retard explique comment produire plusieurs années manquées dans le bon ordre.
Quelles sont les pénalités pour production tardive de la TPS/TVH, du T5 ou du T1134?
La formule de 5 % plus 1 % s'applique seulement à votre déclaration de revenus personnelle T1. Les autres déclarations à l'ARC ont leurs propres pénalités pour production tardive, et certaines sont calculées par jour plutôt que sur un solde dû.
| Déclaration produite en retard | Pénalité | Limite |
|---|---|---|
| Déclaration de revenus personnelle T1 | 5 % du solde dû + 1 % de ce solde par mois complet de retard | 12 mois, donc 17 % au maximum |
| Déclaration de TPS/TVH | 1 % du montant dû + 0,25 % de ce montant par mois complet de retard | 12 mois, donc 4 % au maximum |
| Déclaration de renseignements T4 ou T5 (feuillets) | 100 $ ou un montant quotidien selon le nombre de feuillets, selon le plus élevé (10 $ par jour pour 1 à 50 feuillets) | 100 jours; 1 000 $ pour 1 à 50 feuillets, 7 500 $ au maximum |
| Formulaire T1134 ou T1135 (déclaration de renseignements étrangers) | 25 $ par jour | 100 jours; minimum 100 $, maximum 2 500 $ |
Comme pour la pénalité du T1, la pénalité de TPS/TVH est nulle lorsque vous ne devez rien ou que l'ARC vous doit un remboursement. Les pénalités sur les feuillets et les formulaires de renseignements étrangers dépendent du retard, et non de l'impôt dû; elles peuvent donc s'appliquer même s'il n'y a aucun impôt à payer. Notre page sur la pénalité pour production tardive de la TPS/TVH présente en détail les règles de la TPS/TVH.
Les intérêts qui s'ajoutent à la pénalité de retard au Canada
Les intérêts sont une charge distincte. Ils commencent à courir le lendemain de la date d'échéance du paiement (le 1er mai 2027 pour l'impôt de 2026), sont composés quotidiennement et s'appliquent à l'impôt impayé comme aux pénalités impayées. Le taux prescrit de l'ARC sur les impôts en souffrance est de 7 % pour la période d'octobre à décembre 2026 et il est révisé chaque trimestre.
À titre indicatif, 4 000 $ laissés impayés pendant une année complète à un taux constant de 7 % augmentent d'environ 290 $ en intérêts. Ajoutez la pénalité habituelle de 680 $ pour une déclaration produite avec 12 mois de retard, et le coût supplémentaire atteint environ 970 $, sans compter les intérêts qui courent aussi sur la pénalité elle-même. Notre page sur le solde dû à l'ARC explique comment voir le total cumulé dans Mon dossier de l'ARC et le payer.
L'ARC peut-elle annuler une pénalité pour production tardive?
Oui, grâce à l'allègement pour les contribuables. L'ARC envisage d'annuler des pénalités et des intérêts ou d'y renoncer lorsque des circonstances indépendantes de votre volonté vous ont empêché de produire : inondation ou incendie, maladie ou accident grave, difficultés financières, ou erreur ou retard de la part de l'ARC. L'oubli, un horaire chargé ou un préparateur qui a raté la date ne sont habituellement pas des motifs admissibles.
- Les demandes peuvent viser des pénalités pour les années d'imposition qui se terminent au cours des 10 années civiles précédant l'année de la demande. Une demande faite en 2026 remonte jusqu'à 2016.
- Vous pouvez présenter votre demande en ligne dans Mon dossier de l'ARC ou avec le formulaire RC4288, accompagnée de documents comme des dossiers d'hôpital ou des réclamations d'assurance.
- L'ARC fait état d'un délai de traitement moyen d'environ 16 mois; payez donc d'abord le solde pour arrêter les intérêts pendant l'attente.
Une aide étape par étape pour le formulaire se trouve sur notre page sur la demande d'allègement pour les contribuables RC4288. Si vous n'avez pas encore produit, commencez par comment faire sa déclaration de revenus au Canada, car chaque jour sans déclaration peut s'ajouter au nombre de mois de retard.
Questions fréquentes
À combien s'élève la pénalité de l'ARC pour production tardive?
5 % de votre solde dû, plus 1 % de ce solde pour chaque mois complet de retard, jusqu'à 12 mois. Sur un solde de 2 000 $ produit avec deux mois complets de retard, cela donne 140 $.
Quelle est la pénalité de retard maximale pour l'impôt au Canada?
17 % du solde dû selon la règle habituelle. Dans le cas de la pénalité pour production tardive répétée, elle peut atteindre 50 % du solde, un plafond atteint après 20 mois complets.
Y a-t-il une pénalité pour paiement en retard au Canada?
Pas si vous avez produit votre déclaration personnelle à temps. Un paiement en retard entraîne des intérêts composés quotidiennement à compter du lendemain de la date d'échéance du paiement, au taux prescrit de l'ARC, qui est de 7 % pour la période d'octobre à décembre 2026. Une pénalité distincte pour acomptes provisionnels peut s'appliquer seulement lorsque vos intérêts sur acomptes de l'année dépassent 1 000 $.
L'ARC impose-t-elle une pénalité si je produis en retard, mais que j'ai droit à un remboursement?
Non. La pénalité est un pourcentage du solde dû; avec un remboursement, il n'y a rien à calculer. Votre remboursement et certains versements de prestations seront toutefois retardés jusqu'à ce que vous produisiez.
La pénalité de retard est-elle calculée sur tout l'impôt ou seulement sur ce que je dois encore?
Seulement sur le solde impayé à la date d'échéance. L'impôt retenu par les employeurs, les acomptes provisionnels et les paiements faits au plus tard le 30 avril réduisent le montant sur lequel la pénalité est calculée.
Puis-je demander à l'ARC d'annuler une pénalité pour production tardive?
Oui, par une demande d'allègement pour les contribuables présentée en ligne ou avec le formulaire RC4288, si des circonstances indépendantes de votre volonté ont causé le retard. Les demandes doivent viser des années d'imposition comprises dans les 10 années civiles précédentes.
Sources
- Interest and penalties on late taxes canada.ca
- Interest and penalties for individuals canada.ca
- Prescribed interest rates, October 1 to December 31, 2026 canada.ca
- Who can apply: cancel or waive penalties and interest canada.ca
- IC07-1R1 Taxpayer Relief Provisions canada.ca
- GST/HST filing penalties and interest canada.ca
- When to file information returns: late-filing penalties for slips canada.ca
- Foreign reporting: table of penalties canada.ca
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Comment faire sa déclaration de revenus au Canada
 : rassemblez vos feuillets et vos reçus, choisissez un mode de production (logi…
Impôt Canada date limite : production et paiement en 2027
La date limite de l'impôt au Canada pour les déclarations de 2026 est le vendredi 30 avril 2027, tant pour produire que pour paye…