
Multa por declarar tarde en Canadá: cómo la calcula la CRA
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
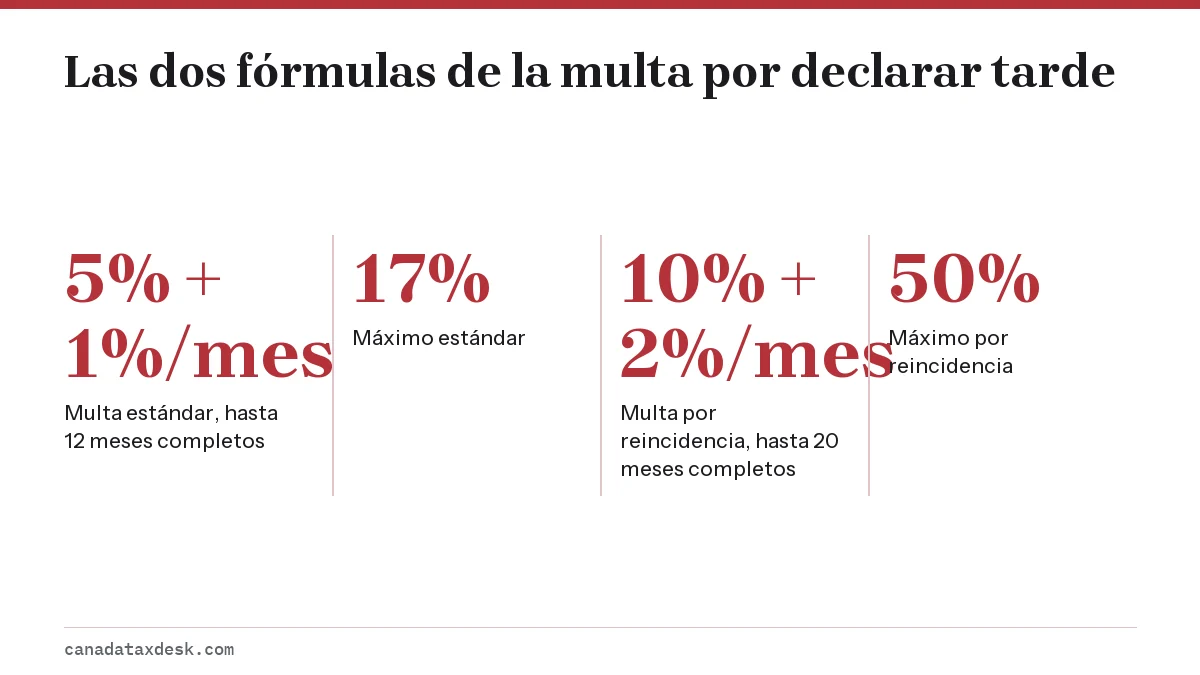
La multa por declarar tarde en Canadá es el 5% del saldo adeudado más el 1% de ese saldo por cada mes completo de retraso, hasta 12 meses, así que el máximo es el 17%. Si la Agencia de Ingresos de Canadá (CRA) le envió un requerimiento para declarar y usted fue multado en alguno de los tres años anteriores, sube al 10% más el 2% por mes, hasta 20 meses. Si no hay saldo adeudado, no hay multa.
- 01Multa estándar
- 5% del saldo adeudado + 1% por mes completo de retraso (máximo 12 meses)
- 02Máximo estándar
- 17% del saldo adeudado
- 03Multa por reincidencia
- 10% + 2% por mes completo de retraso (máximo 20 meses)
- 04Máximo por reincidencia
- 50% del saldo adeudado
- 05Multa si no debe nada
- $0
Cómo se calcula la multa por declarar tarde en Canadá
La CRA cobra una multa por presentación tardía solo cuando se cumplen dos cosas: la declaración le llegó después de la fecha límite y había un saldo adeudado para ese año. La multa es un porcentaje de ese saldo impago, no una cantidad fija.
- Determine el saldo adeudado del año: el impuesto, las cotizaciones al Plan de Pensiones de Canadá (CPP) y otros montos tasados, menos el impuesto ya retenido, los pagos a plazos y cualquier pago hecho antes de la fecha límite.
- Calcule el 5% de ese saldo. Esta parte se aplica en cuanto la declaración llega tarde, aunque sea por un día.
- Cuente los meses completos entre la fecha límite y la fecha en que la CRA recibe la declaración. Un mes incompleto no cuenta.
- Sume el 1% del saldo por cada mes completo, hasta 12.
- Sume las dos cantidades. Después se cobran intereses sobre el impuesto impago y sobre la propia multa.
Para una declaración de 2026 que vence el 30 de abril de 2027, una declaración recibida el 10 de junio tiene un mes completo de retraso; una recibida el 5 de septiembre tiene cuatro meses completos de retraso. Los trabajadores independientes cuentan desde el 15 de junio de 2027, su propia fecha límite para declarar.
Ejemplo práctico: multas por declarar tarde con un saldo de $4,000
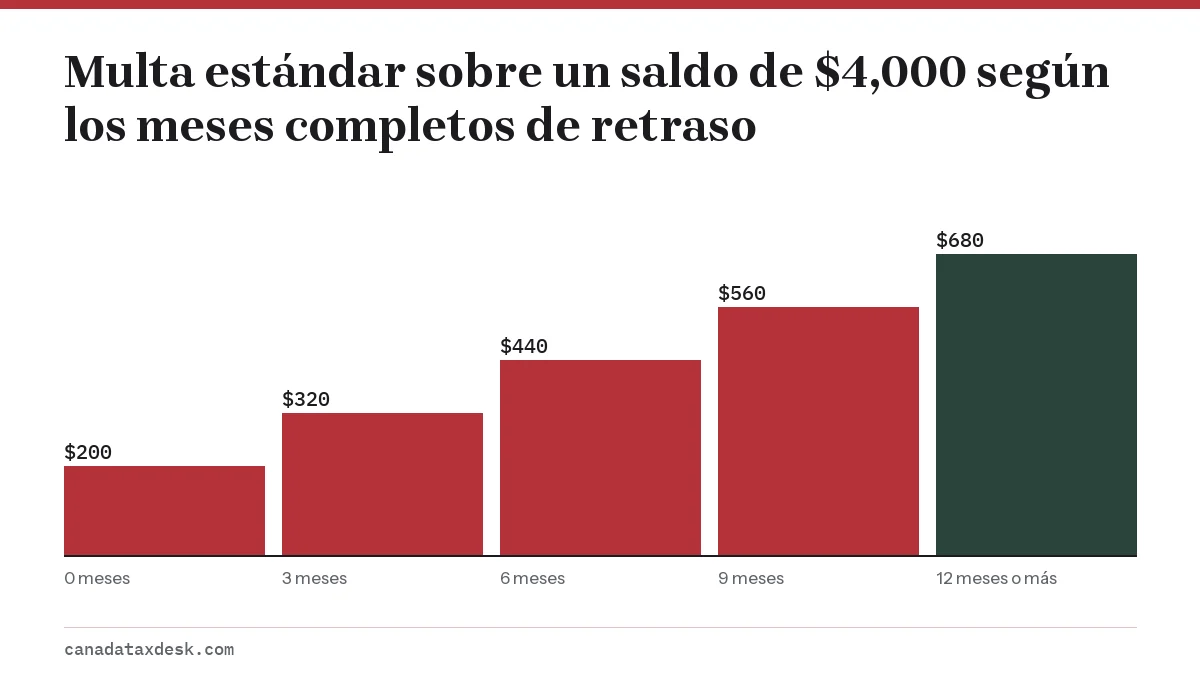
La tabla de abajo aplica las dos fórmulas a un saldo adeudado de $4,000. Las cifras son solo la multa; los intereses diarios se suman aparte.
| Meses completos de retraso | Multa estándar | Multa por reincidencia |
|---|---|---|
| 0 (menos de un mes) | $200 (5%) | $400 (10%) |
| 3 | $320 (8%) | $640 (16%) |
| 6 | $440 (11%) | $880 (22%) |
| 12 | $680 (17%, el tope) | $1,360 (34%) |
| 20 o más | $680 (sigue en el tope) | $2,000 (50%, el tope) |
Ahora supongamos que la misma persona paga $3,000 de los $4,000 antes del 30 de abril, pero declara con tres meses de retraso. El saldo adeudado es de $1,000, así que la multa estándar es de $80 en lugar de $320. Pagar lo que pueda antes de la fecha límite reduce la multa en la misma proporción.
La multa por reincidencia al declarar tarde
La tasa más alta no se aplica automáticamente a todo el que ya ha declarado tarde alguna vez. Solo se aplica cuando se cumplen las dos condiciones: la CRA le envió un requerimiento formal para declarar (demand to file) para ese año, y a usted se le cobró una multa por declarar tarde en alguno de los tres años tributarios anteriores. Para una declaración de 2026, esos años anteriores son 2023, 2024 y 2025.
La multa por reincidencia es el 10% del saldo adeudado más el 2% por cada mes completo de retraso, hasta 20 meses, lo que la limita a la mitad del saldo. Declarar antes de la fecha que indica el requerimiento es la mejor manera de limitar el daño.
¿Hay multa por declarar tarde en Canadá si no debe nada?
No. Con un reembolso o un saldo en cero, el 5% de cero es cero, así que la multa por declarar tarde no se aplica. El costo aparece en otra parte: el reembolso queda retenido hasta que usted declare, y beneficios como el Beneficio Canadiense por Hijos (CCB) y el Canada Groceries and Essentials Benefit (beneficio para alimentos y artículos esenciales) se calculan a partir de su declaración, así que los pagos pueden suspenderse.
Los reembolsos de años muy antiguos también tienen un límite. La CRA solo puede emitir un reembolso de una declaración presentada con más de tres años de retraso si se presenta dentro de los 10 años calendario siguientes al final de ese año tributario. Nuestra guía de la declaración tardía explica cómo presentar varios años atrasados en el orden correcto.
¿Cuáles son las multas por presentar tarde el GST/HST, el T5 o el T1134?
La fórmula del 5% más el 1% solo se aplica a su declaración personal del impuesto sobre la renta (T1). Otras declaraciones de la CRA tienen sus propias multas por presentación tardía, y algunas se cobran por día y no sobre un saldo adeudado.
| Declaración presentada tarde | Multa | Límite |
|---|---|---|
| Declaración personal del impuesto sobre la renta T1 | 5% del saldo adeudado + 1% de ese saldo por mes completo de retraso | 12 meses, es decir, 17% como máximo |
| Declaración del GST/HST | 1% del monto adeudado + 0.25% de ese monto por mes completo de retraso | 12 meses, es decir, 4% como máximo |
| Declaración informativa T4 o T5 (formularios) | $100 o un monto diario según el número de formularios, lo que sea mayor ($10 por día para 1 a 50 formularios) | 100 días; $1,000 para 1 a 50 formularios, $7,500 como máximo |
| Formulario T1134 o T1135 (declaración de bienes en el extranjero) | $25 por día | 100 días; mínimo $100, máximo $2,500 |
Igual que la multa del T1, la multa del GST/HST es cero cuando usted no debe nada o la CRA le debe un reembolso. Las multas de los formularios informativos y de declaración de bienes en el extranjero dependen de cuánto se retrasó la declaración, no del impuesto adeudado, así que pueden aplicarse aunque no se deba impuesto. Nuestra página sobre la multa por declarar tarde el GST/HST explica en detalle las reglas del GST/HST.
Intereses además de la multa por declarar tarde en Canadá
Los intereses son un cargo aparte. Empiezan a correr el día siguiente a la fecha límite de pago (1 de mayo de 2027 para el impuesto de 2026), se capitalizan a diario y se aplican al impuesto impago y a las multas impagas. La tasa prescrita de la CRA sobre impuestos vencidos es del 7% de octubre a diciembre de 2026 y se revisa cada trimestre.
Como referencia aproximada, $4,000 sin pagar durante un año completo a un 7% constante generan unos $290 de intereses. Si se suma la multa estándar de $680 por una declaración presentada con 12 meses de retraso, el costo adicional ronda los $970, antes de los intereses que también se acumulan sobre la propia multa. Nuestra página sobre el saldo adeudado a la CRA explica cómo ver el total acumulado en su cuenta de la CRA y pagarlo.
¿Puede la CRA cancelar una multa por declarar tarde?
Sí, mediante el alivio para el contribuyente (taxpayer relief). La CRA considera cancelar o condonar multas e intereses cuando circunstancias ajenas a su control le impidieron declarar: una inundación o un incendio, una enfermedad grave o un accidente, dificultades económicas, o un error o una demora de la propia CRA. Olvidarse, estar ocupado o confiar en un preparador que no cumplió la fecha por lo general no califica.
- Las solicitudes pueden abarcar multas de los años tributarios que terminaron en los 10 años calendario anteriores al año en que las pide. Una solicitud hecha en 2026 llega hasta 2016.
- Puede presentar la solicitud en línea desde su cuenta de la CRA o con el Formulario RC4288, junto con documentos como registros hospitalarios o reclamaciones al seguro.
- La CRA informa un tiempo medio de procesamiento de unos 16 meses, así que pague primero el saldo para detener los intereses mientras espera.
Encontrará ayuda paso a paso con el formulario en nuestra página sobre la solicitud de alivio para el contribuyente RC4288. Si todavía no ha declarado, empiece por cómo hacer la declaración de impuestos en Canadá, porque cada día que la declaración sigue sin presentarse puede sumar al conteo de meses.
Preguntas frecuentes
¿De cuánto es la multa de la CRA por declarar tarde?
El 5% de su saldo adeudado más el 1% de ese saldo por cada mes completo de retraso de la declaración, hasta 12 meses. Con un saldo de $2,000 y dos meses completos de retraso, son $140.
¿Cuál es la multa máxima por declarar tarde en Canadá?
El 17% del saldo adeudado con la regla estándar. Con la multa por reincidencia puede llegar al 50% del saldo, que se alcanza después de 20 meses completos.
¿Hay multa por pago tardío en Canadá?
No, si presentó su declaración personal a tiempo. Pagar tarde genera intereses compuestos diariamente desde el día siguiente a la fecha límite de pago, a la tasa prescrita de la CRA, que es del 7% de octubre a diciembre de 2026. Una multa aparte por pagos a plazos solo puede aplicarse cuando sus intereses por pagos a plazos del año superan los $1,000.
¿La CRA cobra multa si declaro tarde pero me toca reembolso?
No. La multa es un porcentaje del saldo adeudado, así que con un reembolso no hay nada que calcular. Su reembolso y algunos pagos de beneficios se retrasarán hasta que declare.
¿La multa por declarar tarde se calcula sobre todo el impuesto o solo sobre lo que aún debo?
Solo sobre el saldo impago en la fecha límite. El impuesto retenido por los empleadores, los pagos a plazos y los pagos hechos antes del 30 de abril reducen el monto sobre el que se calcula la multa.
¿Puedo pedirle a la CRA que me quite una multa por declarar tarde?
Sí, con una solicitud de alivio para el contribuyente en línea o con el Formulario RC4288, si circunstancias ajenas a su control causaron el retraso. Las solicitudes deben referirse a años tributarios de los 10 años calendario anteriores.
Fuentes
- Interest and penalties on late taxes canada.ca
- Interest and penalties for individuals canada.ca
- Prescribed interest rates, October 1 to December 31, 2026 canada.ca
- Who can apply: cancel or waive penalties and interest canada.ca
- IC07-1R1 Taxpayer Relief Provisions canada.ca
- GST/HST filing penalties and interest canada.ca
- When to file information returns: late-filing penalties for slips canada.ca
- Foreign reporting: table of penalties canada.ca
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 Cómo hacer la declaración de impuestos en Canadá: guía
Cómo hacer la declaración de impuestos en Canadá: reúna sus formularios y recibos, elija un método (un programa certificado con N…
Fecha límite para declarar impuestos en Canadá en 2027
La fecha límite para declarar impuestos en Canadá para las declaraciones de 2026 es el viernes, 30 de abril de 2027, tanto para p…