
Formulario RC4288 de alivio al contribuyente: cómo pedir a la CRA que cancele multas e intereses
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
El formulario RC4288 sirve para pedir a la Agencia de Ingresos de Canadá (CRA) que cancele o condone multas e intereses, no el impuesto en sí. La CRA considera circunstancias extraordinarias como una enfermedad grave, las dificultades económicas y sus propios errores o demoras. Una solicitud puede abarcar hasta 10 años calendario hacia atrás, puede hacerse en línea en Mi Cuenta de la CRA (My Account) o enviando el Formulario RC4288 por correo, y tarda en promedio 16 meses, según la CRA.
- 01Formulario
- RC4288, Request for Taxpayer Relief (solicitud de alivio al contribuyente)
- 02Qué puede cancelar
- Solo multas e intereses, no el impuesto
- 03Límite de tiempo
- Los 10 años calendario anteriores al año de la solicitud
- 04Tiempo promedio de procesamiento
- 16 meses (cifra de la CRA)
- 05Plazo para acudir al Tribunal Federal
- 30 días calendario después de recibir la decisión
- 06Alivio del GST/HST y el QST en Quebec
- Formulario FP-4288-V de Revenu Québec, no el RC4288
¿Qué cubre una solicitud de alivio con el formulario RC4288?
Una solicitud de alivio al contribuyente con el formulario RC4288 es la manera de pedir a la CRA que use su facultad discrecional para cancelar o condonar multas e intereses. El nombre completo del formulario es RC4288, Request for Taxpayer Relief, Cancel or Waive Penalties and Interest (solicitud de alivio al contribuyente, cancelar o condonar multas e intereses). También puede hacer la misma solicitud en línea desde su cuenta de la CRA.
El alivio nunca afecta el impuesto que usted debe. Si su declaración muestra $4,000 de impuesto, esos $4,000 se mantienen. Lo que puede desaparecer son los cargos añadidos encima, como la multa por presentar tarde, los intereses sobre los pagos a plazos y los intereses por atraso.
Un ejemplo práctico de lo que está en juego
Suponga que debía $4,000 en una declaración presentada con 3 meses completos de retraso. La multa por presentar tarde es el 5% del saldo ($200) más el 1% por cada mes completo de retraso ($120), para un total de $320. Además se suman intereses por atraso a la tasa prescrita, que es del 7% compuesto diariamente de octubre a diciembre de 2026, igual que en el trimestre anterior. Una solicitud aprobada podría eliminar los $320 y parte o la totalidad de esos intereses. La página sobre la multa por presentar tarde muestra cómo aumenta la multa para quienes presentan tarde varias veces.
Situaciones que la CRA considera para el alivio al contribuyente
La CRA agrupa las situaciones que califican en tres categorías y además analiza otras situaciones según sus méritos. Su solicitud debe indicar con claridad qué categoría se aplica a su caso y demostrar cómo el hecho le impidió cumplir con la fecha límite.
| Categoría | Ejemplos | Qué se puede aliviar |
|---|---|---|
| Circunstancias extraordinarias | Inundación o incendio, huelga de correos, enfermedad o accidente grave, angustia emocional grave como la muerte de un familiar cercano | Multas e intereses |
| Acciones de la CRA | Demoras de procesamiento, errores en publicaciones de la CRA, información equivocada de la CRA, demoras indebidas en una objeción, apelación o auditoría | Multas e intereses |
| Incapacidad de pago o dificultades económicas | Los intereses son una parte grande de la deuda y no es posible un plan de pagos razonable; pagar le quitaría acceso a comida, atención médica, transporte o vivienda | Intereses, por lo general no las multas |
Los hechos que afectan a su representante autorizado también pueden contar, por ejemplo si la persona que preparó su declaración tuvo una enfermedad grave en el momento de presentarla.
Lo que no cubre la cancelación de multas de la CRA
- El impuesto tasado en su declaración
- Multas o intereses fuera del periodo de 10 años
- Montos que la CRA no tiene autoridad legal para cancelar o condonar
- Comisiones bancarias y cargos administrativos similares
- Errores de un tercero, salvo en casos excepcionales
El límite de 10 años para la condonación de intereses de la CRA
Solo puede pedir alivio por multas e intereses relacionados con los 10 años calendario anteriores al año en que hace la solicitud. En el caso de las multas, el año tributario debe terminar dentro de ese periodo. En el caso de los intereses, estos deben haberse acumulado dentro del periodo, aunque el año tributario en sí sea más antiguo.
| Año en que presenta la solicitud | Año de multa más antiguo que puede incluir |
|---|---|
| 2026 | Años tributarios que terminan en 2016 o después |
| 2027 | Años tributarios que terminan en 2017 o después |
Si está cerca del límite del periodo, presente la solicitud antes del 31 de diciembre. Una solicitud enviada en enero pierde un año de cobertura. Ahora mismo eso importa para 2016: las multas de los años tributarios que terminaron en 2016 solo pueden incluirse en una solicitud hecha a más tardar el 31 de diciembre de 2026.
Cómo presentar la solicitud con el formulario de alivio o en línea
Puede presentar la solicitud en línea o por correo. Elija la vía que le permita enviar todos sus documentos de respaldo juntos.
- En línea (personas): inicie sesión en Mi Cuenta, vaya a Accounts and payments (cuentas y pagos) y elija Request relief of penalties and interest (solicitar alivio de multas e intereses). Un representante puede hacer lo mismo en Represent a Client (Representar a un cliente).
- En línea (empresas): en My Business Account (Mi Cuenta de Empresa) o en Represent a Client, seleccione el programa y la cuenta de que se trate, como el GST/HST, y elija Request relief of penalties and interest.
- Por correo: llene el Formulario RC4288 y envíelo a la oficina designada que aparece en la última página del formulario, según el lugar donde vive.
Documentos que respaldan cada tipo de solicitud
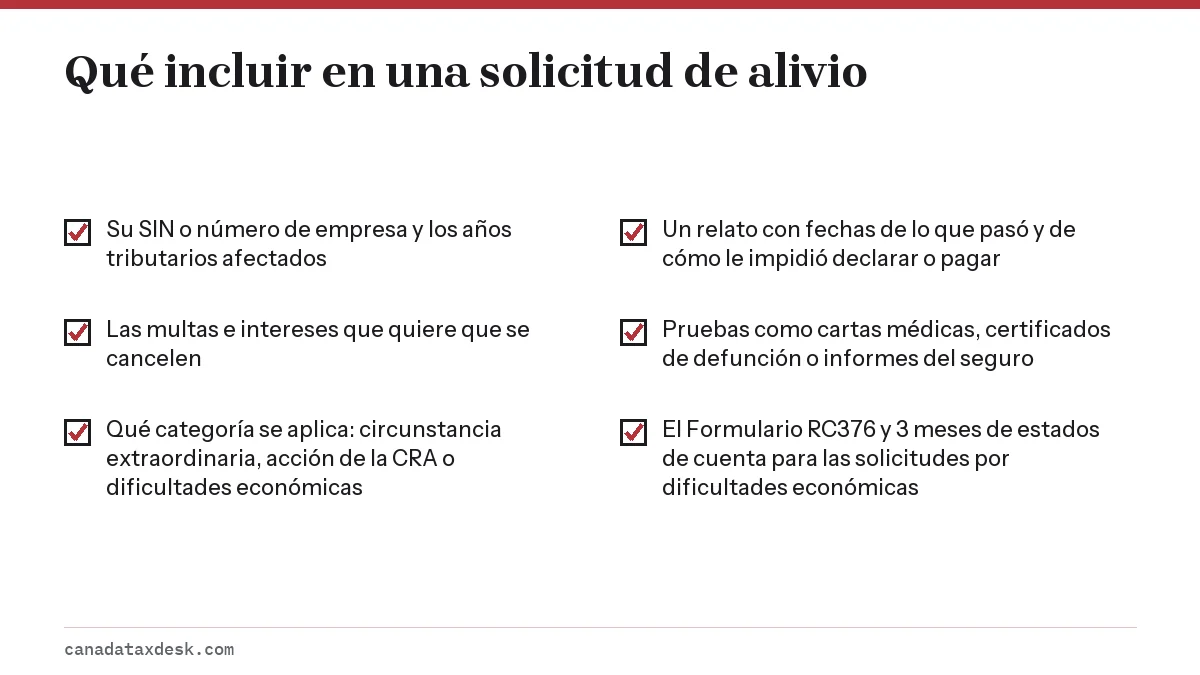
La CRA pide una descripción detallada, completa y exacta de sus circunstancias y toda la información de respaldo pertinente. Para las solicitudes por dificultades económicas, incluya el Formulario RC376, Taxpayer Relief Request, Statement of Income and Expenses and Assets and Liabilities for Individuals (estado de ingresos y gastos y de activos y pasivos de personas), además de sus estados de cuenta bancarios y de tarjetas de crédito de los 3 meses más recientes. En caso de enfermedad o fallecimiento, documentos como una carta del médico con las fechas del tratamiento o un certificado de defunción demuestran las fechas. Para errores de la CRA, incluya las cartas o las notas de llamadas que demuestren la demora.
¿RC4288 o FP-4288 en Quebec?
El Formulario RC4288 cubre las multas y los intereses que cobra la CRA. En Quebec, Revenu Québec administra el QST y, para la mayoría de las empresas, el GST/HST, y tiene su propio formulario: FP-4288-V, Application for the Cancellation or Waiver of GST/HST- and QST-Related Interest or Penalties, or of QST-Related Charges (solicitud de cancelación o condonación de intereses o multas del GST/HST y del QST, o de cargos del QST), que en francés se llama FP-4288. Los intereses y las multas de su declaración provincial de impuestos de Quebec también los decide Revenu Québec, así que pida a Revenu Québec, y no a la CRA, que los cancele. Una institución financiera designada particular (selected listed financial institution) con asuntos de GST/HST o QST usa el Formulario RC7288 de la CRA en lugar del RC4288.
Después de presentar la solicitud: decisiones, segunda revisión y tribunal
La CRA informa un tiempo promedio de procesamiento de 16 meses para las solicitudes de alivio. Puede seguir el expediente con el Progress Tracker (seguimiento del progreso) en la página Overview (resumen) de Mi Cuenta. Si la multa está vinculada a una tasación en objeción o apelación, no se toma una decisión final hasta que se resuelva esa disputa.
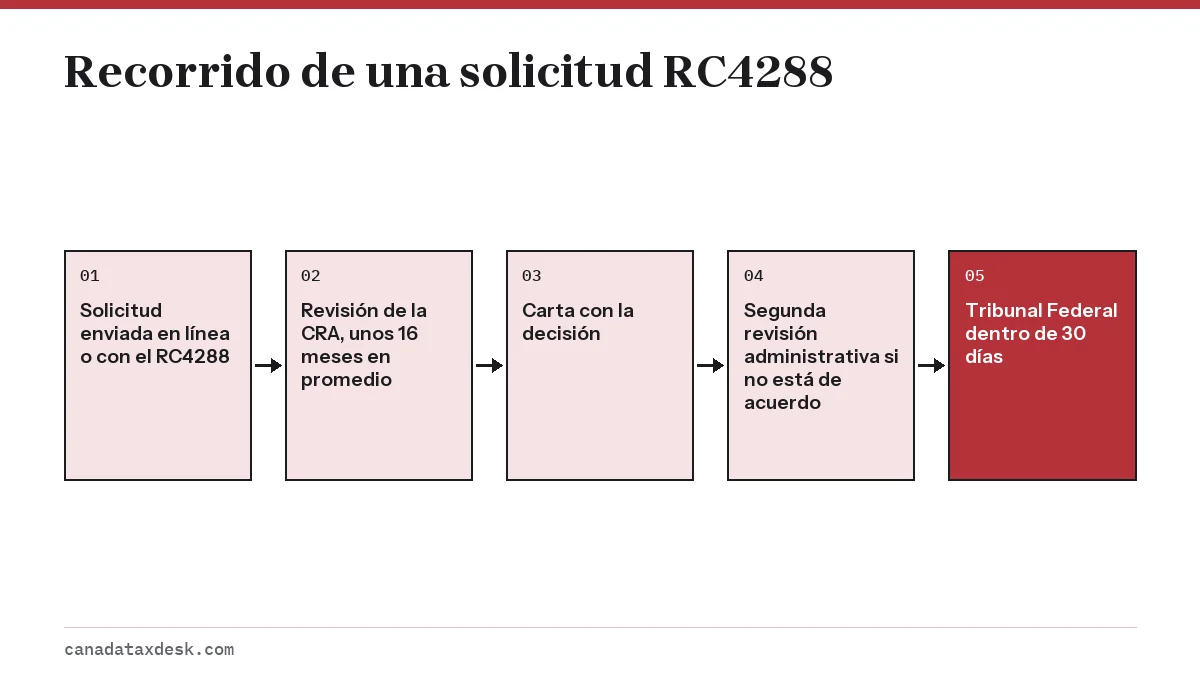
Recibirá una carta que indica si la solicitud fue aprobada, aprobada en parte o denegada. Si no está de acuerdo, pida una segunda revisión administrativa y explique sus razones con documentos de respaldo. Ninguno de los funcionarios de la primera revisión participa, así que agregue cualquier hecho o documento nuevo que no haya enviado la primera vez.
Puede solicitar una revisión judicial ante el Tribunal Federal dentro de los 30 días calendario siguientes a la recepción de una decisión de alivio de la CRA. La CRA recomienda pedir primero la segunda revisión administrativa.
El alivio es solo una solución. Si la multa proviene de una cuenta registrada, las reglas son distintas: vea multa por exceso de aportes a la TFSA y exceso de aportes a la RRSP. Si todavía no ha declarado, declare primero; la guía para presentar la declaración de impuestos explica todos los métodos, y un acuerdo de pago puede detener la presión de cobro mientras espera.
Paso a paso
Confirme los cargos
Revise su aviso de tasación (Notice of Assessment) o su estado de cuenta en Mi Cuenta para ver las multas e intereses exactos y los años tributarios afectados.
Verifique el periodo de 10 años
Asegúrese de que cada año tributario termine dentro de los 10 años calendario anteriores al año en que presenta la solicitud.
Reúna pruebas
Junte cartas médicas, certificados de defunción, informes de desastres, correspondencia de la CRA o el Formulario RC376 y estados de cuenta bancarios, según su motivo.
Presente la solicitud
Use Request relief of penalties and interest en Mi Cuenta, o envíe por correo el Formulario RC4288 a la oficina indicada en la última página del formulario.
Dé seguimiento y responda
Siga el Progress Tracker, responda a cualquier pedido adicional de la CRA y pida una segunda revisión si no está de acuerdo con la decisión.
Preguntas frecuentes
¿Qué es el alivio al contribuyente de la CRA?
Es la facultad de la CRA para cancelar o condonar multas e intereses cuando se deben a hechos fuera de su control, a dificultades económicas o a errores de la CRA. No reduce el impuesto en sí.
¿Hasta cuántos años atrás puedo pedir alivio al contribuyente?
Diez años calendario antes del año en que presenta la solicitud. Una solicitud hecha en 2027 puede cubrir multas de años tributarios que terminan en 2017 o después.
¿Cuánto tarda la CRA en responder una solicitud de alivio al contribuyente?
El promedio publicado por la CRA es de 16 meses, y la agencia indica que algunos casos tardan más o menos. Las solicitudes vinculadas a una objeción o apelación no se deciden hasta que se resuelve esa disputa.
¿Puedo escribir una carta en lugar de usar el Formulario RC4288?
La CRA dirige a las personas a la solicitud en línea en Mi Cuenta o al Formulario RC4288 por correo. Usar una de esas vías garantiza que usted indique el número de cuenta, los años tributarios y las razones que necesita el revisor.
¿Qué es el Formulario RC376 de la CRA?
El Formulario RC376, Taxpayer Relief Request – Statement of Income and Expenses and Assets and Liabilities for Individuals (estado de ingresos y gastos y de activos y pasivos de personas), es la forma en que una persona demuestra dificultades económicas. Envíelo con su solicitud de alivio, junto con documentos como los estados de su hipoteca y sus estados de cuenta bancarios y de tarjetas de crédito de los 3 meses más recientes.
¿Qué es el formulario FP-4288?
El FP-4288-V es el formulario de Revenu Québec para pedirle que cancele o condone intereses o multas relacionados con el GST/HST y el QST, o cargos relacionados con el QST. Úselo para los montos que administra Revenu Québec; para los montos que cobra la CRA, use el RC4288 o Mi Cuenta.
¿La CRA perdona las multas si es la primera vez que presento tarde?
Presentar tarde por primera vez no es, por sí solo, una de las razones enumeradas. La CRA busca una causa que califique, como una enfermedad grave, un desastre, dificultades económicas o un error de la CRA, así que explique la causa e incluya pruebas.
¿Qué hago si la CRA deniega mi solicitud de alivio al contribuyente?
Pida una segunda revisión administrativa con cualquier información nueva. También puede solicitar una revisión judicial ante el Tribunal Federal dentro de los 30 días calendario siguientes a la recepción de la decisión, aunque la CRA recomienda pedir primero la segunda revisión.
Fuentes
- CRA: Cancel or waive penalties and interest canada.ca
- CRA: Taxpayer relief, who can apply canada.ca
- CRA: Taxpayer relief, how to apply canada.ca
- CRA: Taxpayer relief, after you apply canada.ca
- CRA: Form RC4288 canada.ca
- CRA: Late-filing penalty canada.ca
- Revenu Québec: Form FP-4288-V revenuquebec.ca
- CRA: Prescribed interest rates, October 1 to December 31, 2026 canada.ca
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 Cómo hacer la declaración de impuestos en Canadá: guía
Cómo hacer la declaración de impuestos en Canadá: reúna sus formularios y recibos, elija un método (un programa certificado con N…
Multa por aporte en exceso a la TFSA: cómo corregirlo
La multa por aporte en exceso a la TFSA (cuenta de ahorro libre de impuestos) es un impuesto del 1% al mes sobre el monto en exce…
Exceso de aportes a la RRSP: el margen de $2,000 y el T1-OVP
Un exceso de aportes a la RRSP solo se penaliza cuando sus aportes no usados superan su límite de deducción de la RRSP en más de…
Acuerdos de pago con la CRA: cómo pagar impuestos en cuotas
Los acuerdos de pago con la CRA le permiten pagar una deuda tributaria en cuotas que acuerda con la Agencia de Ingresos de Canadá…