
Multa por aporte en exceso a la TFSA: detenga el impuesto del 1% y pida que se anule
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
La multa por aporte en exceso a la TFSA (cuenta de ahorro libre de impuestos) es un impuesto del 1% al mes sobre el monto en exceso más alto de su TFSA en cada mes, mientras el exceso siga en la cuenta (CRA). Retire el exceso de inmediato y luego presente el Formulario RC243 con el Schedule A (anexo A) a más tardar el 30 de junio del año siguiente. Puede pedir por escrito a la Agencia de Ingresos de Canadá (CRA) que anule el impuesto si el exceso se debió a un error razonable.
- 01Tasa de la multa
- 1% al mes sobre el exceso más alto del mes
- 02Declaración que debe presentar
- Formulario RC243 y RC243-SCH-A
- 03Fecha límite por un exceso de 2026
- 30 de junio de 2027
- 04Solicitud de anulación
- Carta por Mi Cuenta (Submit documents) o por correo postal
- 05Plazo para objetar
- 90 días desde el aviso de tasación
¿Cómo funciona la multa por aporte en exceso a la TFSA?
La multa por aporte en exceso a la TFSA es un impuesto del 1% sobre el monto en exceso más alto que haya en su cuenta en cada mes. Un monto en exceso es cualquier aporte que supere el espacio disponible en ese momento. No hay margen de tolerancia: incluso $100 de más tributan, y el impuesto se repite cada mes hasta que el exceso desaparezca o un espacio nuevo lo absorba. Un aporte en exceso deliberado recibe un trato más duro: los ingresos que razonablemente se le atribuyan cuentan como una ventaja (advantage) de la TFSA, que tributa al 100%.
El momento importa más que el tamaño. Al 1% al mes, un exceso de $2,000 cuesta $20 si se retira el mismo mes en que ocurrió, y $80 si se queda cuatro meses. Un mes cuenta completo aunque el exceso haya estado solo un día.
| Monto en exceso | 1 mes | 4 meses | 8 meses |
|---|---|---|---|
| $1,000 | $10 | $40 | $80 |
| $2,000 | $20 | $80 | $160 |
| $5,000 | $50 | $200 | $400 |
| $10,000 | $100 | $400 | $800 |
Para estimar su propio impuesto, multiplique el exceso más alto de cada mes por el 1% y sume los meses, desde el mes en que empezó el exceso hasta el mes en que lo retiró.
¿Por qué quedé con un exceso después de un retiro?
La mayoría de las multas por exceso de aportes en la TFSA se deben a volver a depositar dinero el mismo año en que se sacó. Un retiro se vuelve a sumar a su espacio solo el 1 de enero del año siguiente. Hasta entonces, volver a depositarlo usa el espacio que le quede y, si no le queda nada, ese nuevo depósito es un exceso.
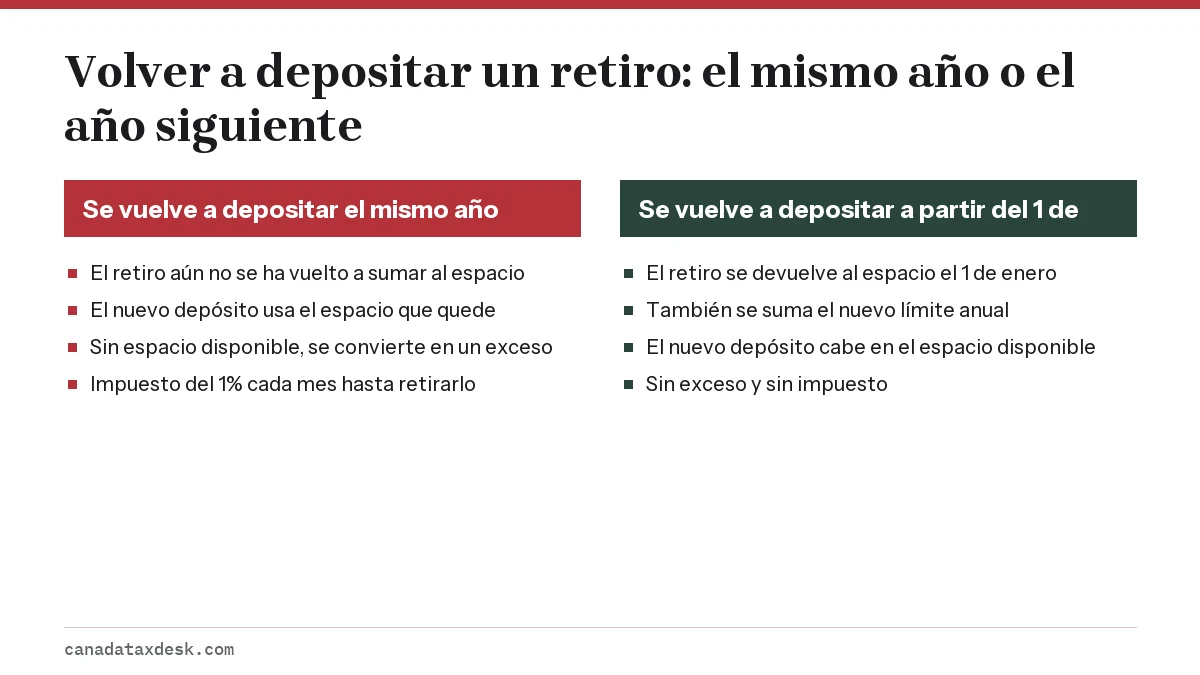
Ejemplo práctico
- El 5 de enero de 2026, Marc aporta $7,000 y usa todo su espacio.
- El 10 de marzo de 2026 retira $5,000 para pagar una factura.
- El 15 de mayo de 2026 vuelve a depositar los $5,000. No tiene espacio, así que ahora tiene un exceso de $5,000.
- Si retira los $5,000 el 20 de agosto, debe el 1% por mayo, junio, julio y agosto: $200.
- Si lo deja hasta fin de año, debe el 1% de mayo a diciembre: $400. El 1 de enero de 2027, el retiro de marzo más el límite de 2027 le devuelven espacio suficiente para eliminar el exceso.
¿Cómo retiro un monto en exceso de la TFSA?
Retire todo el exceso en cuanto se dé cuenta. La CRA indica que se debe sacar el monto completo, porque un retiro parcial solo reduce la base del impuesto del mes siguiente y el 1% sigue aplicándose a lo que quede.
- Calcule su espacio: el espacio al 1 de enero que aparece en Mi Cuenta de la CRA (My Account), menos los aportes hechos desde el 1 de enero. El Formulario RC343 le ayuda con el cálculo.
- Compárelo con lo que ha aportado este año para encontrar el exceso.
- Pida a su emisor un retiro en efectivo de la TFSA por al menos el monto del exceso.
- Guarde la confirmación del retiro. Necesitará la fecha y el monto para el Schedule A.
- No vuelva a aportar el exceso retirado más adelante en el mismo año.
La parte de un retiro que elimina un exceso se llama parte calificada del retiro (qualifying portion). A diferencia de un retiro normal, no se vuelve a sumar a su espacio el siguiente mes de enero. Para ver cómo se reconstruye el espacio cada año, consulte nuestra página sobre el límite de aportes a la TFSA.
¿Cómo presento la declaración de la TFSA, el Formulario RC243?
Toda persona que deba impuestos por un monto en exceso en la TFSA tiene que presentar el Formulario RC243 (Tax-Free Savings Account (TFSA) Return) junto con el Formulario RC243-SCH-A (Schedule A: Excess TFSA Amounts). Ambos vencen, junto con el pago, el 30 de junio del año siguiente a aquel en que surgió el exceso. Para un exceso de 2026, la fecha es el miércoles, 30 de junio de 2027.
- Anote el monto en exceso más alto de cada mes en el Schedule A.
- Sume el impuesto del 1% de cada mes y pase el total al RC243.
- Envíe los formularios con el servicio Submit documents (enviar documentos) de Mi Cuenta de la CRA, o por correo postal a la unidad de procesamiento de la TFSA (TFSA Processing Unit) del centro tributario de Sudbury o de Winnipeg que figura en el formulario.
- Pague el saldo a más tardar el 30 de junio para evitar intereses. Al pagar, elija TFSA como tipo de pago dentro de la categoría "Other benefit, tax, fee or amount owing" (otro beneficio, impuesto, cargo o monto adeudado).
El RC243 es aparte de su declaración de impuestos sobre la renta T1. Presentar la T1 a tiempo no lo sustituye, y si no presenta el RC243 puede recibir multas por presentación tardía e intereses además del impuesto del 1%.
¿Qué cartas envía la CRA por excesos en la TFSA?
La CRA suele comunicarse con usted el año siguiente a aquel en que surgió el exceso, cuando las instituciones financieras ya presentaron, a finales de febrero, sus registros de la TFSA del año anterior. Envía una carta informativa o un aviso de tasación (Notice of Assessment).
- Carta informativa: explica el aporte en exceso y su efecto en su espacio. Si ya retiró el exceso, no tiene que hacer nada más; si no, retírelo de inmediato.
- Aviso de tasación: muestra cuándo empezó el exceso, cuánto duró y el impuesto, las multas y los intereses adeudados. Si no está de acuerdo con las cifras, tiene 90 días desde la fecha del aviso para presentar una objeción formal con el Formulario T400A o con una carta firmada. La CRA recomienda encarecidamente pedir la anulación o cancelación del impuesto de la TFSA antes de presentar una objeción.
¿La CRA puede anular la multa por aporte en exceso a la TFSA?
Sí. La CRA puede anular o cancelar todo el impuesto o parte de él cuando decide que hacerlo es justo. Analiza si el impuesto se debió a un error razonable, si la misma transacción generó también otro impuesto y si se han hecho pagos desde la TFSA. La anulación de la multa por exceso en la TFSA se pide por carta, no con un formulario específico. La carta debe explicar por qué ocurrió el exceso y por qué sería justo cancelar el impuesto.
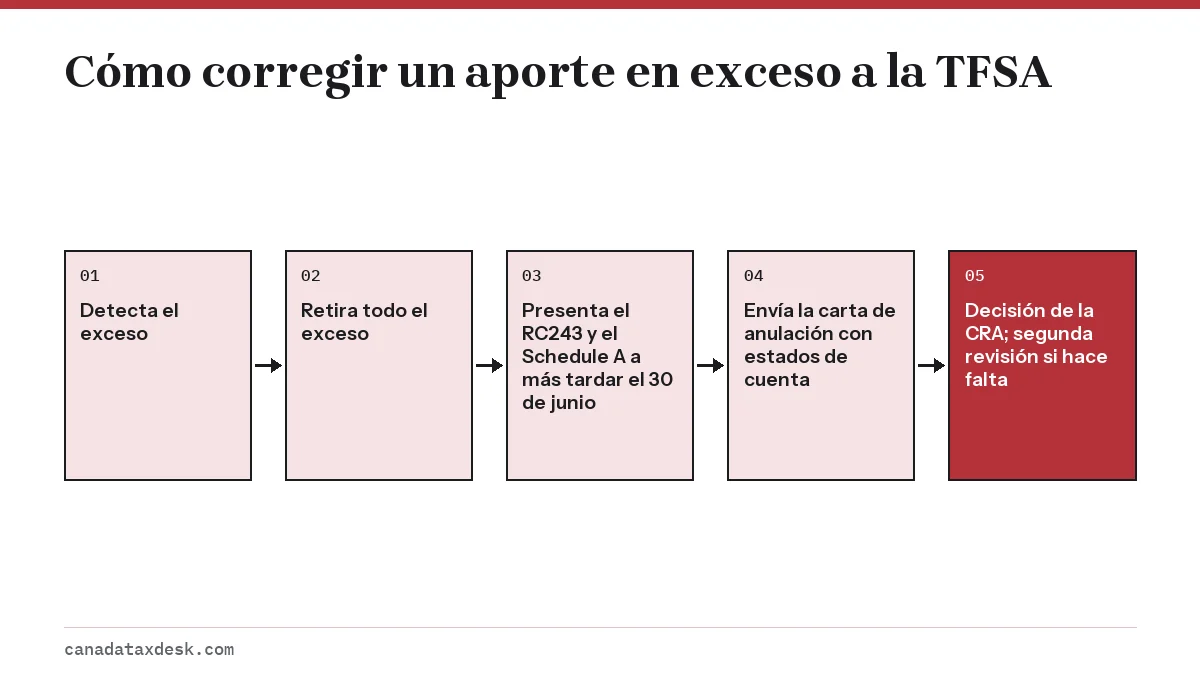
- Escriba una carta firmada con su nombre, su número de seguro social de Canadá (SIN), el año tributario y el monto del impuesto que quiere que se anule.
- Explique lo que pasó con palabras sencillas: por ejemplo, que volvió a depositar un retiro creyendo que el espacio ya se había restablecido, o que su emisor procesó una transferencia como un retiro.
- Demuestre, con fechas, que retiró el exceso rápidamente. Adjunte los estados de cuenta y la confirmación del retiro.
- Envíela con Submit documents en Mi Cuenta de la CRA, o por correo postal a la TFSA Processing Unit del Sudbury Tax Centre (Post Office Box 20000, Station A, Sudbury ON P3A 5C1) o del Winnipeg Tax Centre (Post Office Box 14000, Station Main, Winnipeg MB R3C 3M2).
- Si no está de acuerdo con la decisión, puede pedir una segunda revisión de la misma forma. Tiene 30 días desde la carta de decisión para solicitar una revisión judicial ante el Tribunal Federal.
El alivio de multas e intereses en otras situaciones, como una enfermedad grave, se tramita con las disposiciones de alivio para contribuyentes (taxpayer relief). Nuestra página sobre la solicitud de alivio con el formulario RC4288 explica ese proceso.
¿Se aplica la misma multa a una FHSA o a una RRSP?
La cuenta de ahorro para la primera vivienda (FHSA) usa el mismo impuesto mensual del 1% sobre el exceso más alto, pero usted puede retirar un exceso de la FHSA sin impuestos con un retiro designado mediante el Formulario RC727, y el exceso se reduce cuando llega espacio nuevo el 1 de enero. La RRSP (plan de ahorro para la jubilación) permite primero un margen de $2,000. Nuestra guía de reglas de la FHSA y el resumen de RRSP, TFSA y FHSA comparan las tres cuentas.
Preguntas frecuentes
¿De cuánto es la multa de la CRA por exceso en la TFSA?
Es el 1% del monto en exceso más alto de su TFSA por cada mes que exista el exceso. Un exceso de $3,000 que se queda seis meses cuesta $180, más los intereses y las multas por presentación tardía si no presenta el Formulario RC243 a más tardar el 30 de junio del año siguiente.
¿La CRA anula la multa de la TFSA la primera vez?
No existe una anulación automática por ser la primera vez. La CRA analiza, entre otros factores, si el impuesto se debió a un error razonable, así que explique las circunstancias, demuestre que retiró el exceso rápidamente e incluya fechas y estados de cuenta.
¿El exceso desaparece el 1 de enero?
Puede desaparecer. El espacio nuevo del 1 de enero, que incluye el nuevo límite anual y los retiros del año anterior, se aplica contra cualquier exceso que siga en la cuenta. Aun así, se debe el impuesto del 1% de los meses anteriores.
¿El límite de la TFSA de 2027 elimina mi exceso de 2026?
El 1 de enero de 2027 su espacio aumenta con el límite anual de la TFSA de 2027 más los montos que retiró en 2026, salvo la parte calificada de un retiro que eliminó un exceso, y cualquier exceso que siga en la cuenta se descuenta de ese espacio nuevo. Al 22 de octubre de 2026, la CRA no ha publicado el límite de 2027 (el límite de 2026 es de $7,000); normalmente lo confirma en noviembre con la indexación. El impuesto del 1% de los meses de 2026 se sigue debiendo y se declara en el Formulario RC243 a más tardar el 30 de junio de 2027.
¿Tengo que presentar el RC243 si la CRA ya me envió una carta?
Si debe impuestos por un exceso, está obligado a presentar el RC243 y el Schedule A a más tardar el 30 de junio del año siguiente. Si la CRA ya tasó el impuesto en un aviso de tasación, revíselo y pague u objete dentro de 90 días.
¿Puedo dejar el exceso en la cuenta y esperar el espacio del próximo año?
Puede, pero cada mes hasta el 1 de enero le cuesta el 1% del exceso. Con un exceso de $7,000, esperar seis meses cuesta $420, así que retirarlo enseguida casi siempre sale más barato.
Fuentes
- If you over-contribute to a TFSA canada.ca
- If you owe tax on excess TFSA amounts canada.ca
- If you have to pay tax on a TFSA canada.ca
- TFSA excess amount correspondence explained canada.ca
- Form RC243, Tax-Free Savings Account (TFSA) Return canada.ca
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 RRSP, TFSA y FHSA: límites, fechas límite y multas
Para 2026, en las cuentas RRSP, TFSA y FHSA los límites son de $33,810 para la RRSP (límite en dólares), $7,000 al año para la TF…
Formulario RC4288: cancelar multas e intereses de la CRA
El formulario RC4288 sirve para pedir a la Agencia de Ingresos de Canadá (CRA) que cancele o condone multas e intereses, no el im…
Reglas de la FHSA en Canadá: requisitos, límites y retiros
Las reglas principales de la FHSA: para abrirla debe ser residente de Canadá, tener al menos 18 años y no más de 71, y comprar vi…