
Límite de aporte a la FHSA: $8,000 al año, $40,000 de por vida
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
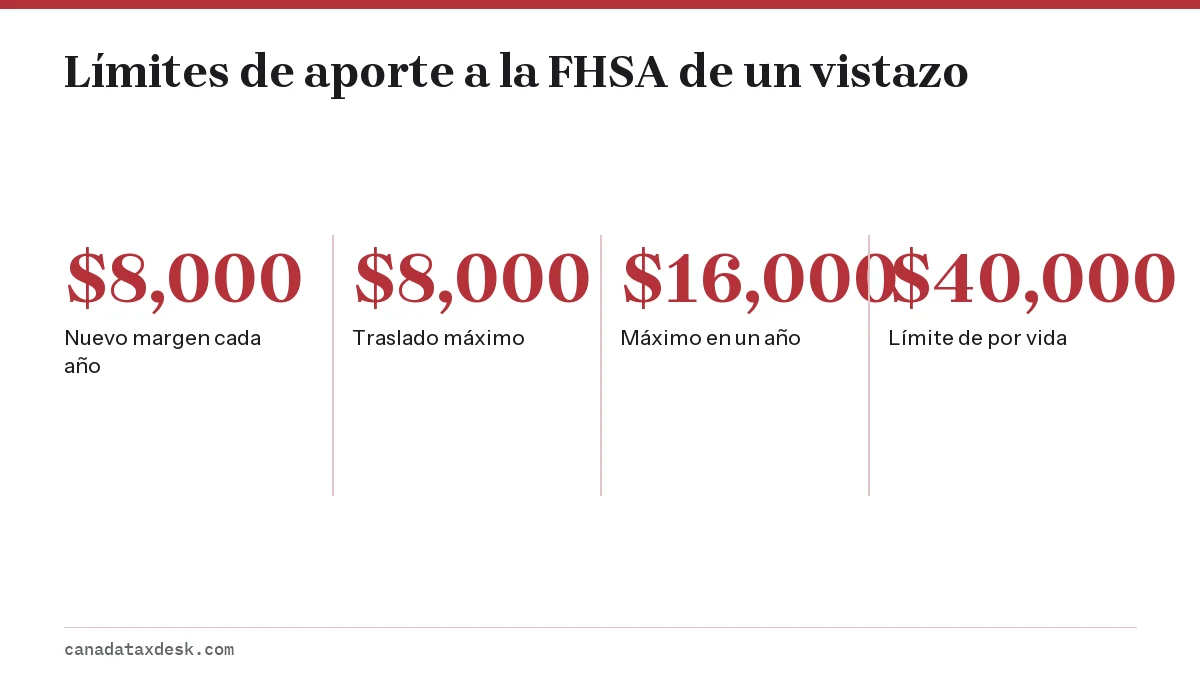
El límite de aporte a la FHSA es de $8,000 de margen de participación por año y $40,000 de por vida, según la Agencia de Ingresos de Canadá (CRA). Hasta $8,000 de margen no usado se trasladan al año siguiente, así que lo máximo que puede aportar en un solo año es $16,000. El margen solo empieza a acumularse cuando abre su primera cuenta de ahorro para la primera vivienda (FHSA).
- 01Margen de participación anual de la FHSA
- $8,000
- 02Traslado máximo
- $8,000 de margen no usado
- 03Lo máximo que puede aportar en un año
- $16,000
- 04Límite de por vida de la FHSA
- $40,000
- 05Impuesto sobre un monto en exceso
- 1% mensual, sin margen de tolerancia de $2,000
¿Cuál es el límite de aporte a la FHSA para 2026?
El límite de aporte a la FHSA para 2026 es de $8,000 de nuevo margen de participación, más hasta $8,000 trasladados de 2025 si abrió su cuenta en 2025 o antes y dejó margen sin usar. La CRA llama a este monto su margen de participación de la FHSA. Cubre todas sus FHSA en conjunto, así que abrir una segunda cuenta en otro banco no crea más margen.
Una cuenta de ahorro para la primera vivienda (FHSA) es un plan registrado que permite a quien compra su primera vivienda y cumple los requisitos deducir los aportes como en una RRSP y retirar el dinero sin impuestos para comprar una vivienda admisible, como en una TFSA. Tanto el dinero que deposita como los montos que transfiere desde su RRSP cuentan contra el mismo margen. El crecimiento de las inversiones dentro de la cuenta no consume margen.
¿Cuál es el límite de aporte de por vida de la FHSA?
El límite de aporte de por vida de la FHSA es de $40,000 por persona. Una vez que el total de sus aportes y transferencias desde la RRSP llega a $40,000, no puede agregar más, aunque todavía le queden años en su periodo de participación. El crecimiento por encima de esos $40,000 no tiene límite, así que el saldo que retire para una vivienda puede ser mayor.
El tope de por vida es por persona, no por hogar. Dos cónyuges que califican pueden abrir cada uno una FHSA y aportar cada uno hasta $40,000. Solo el titular de la cuenta puede deducir los aportes a su propia FHSA, así que su cónyuge puede darle dinero para depositar, pero la deducción es suya.
¿Cómo funciona el traslado del límite de aporte a la FHSA?
El margen no usado de la FHSA se traslada de un año al siguiente, pero el traslado tiene un tope de $8,000. Si abre una cuenta y no aporta nada durante dos años, no obtiene $24,000 en el tercer año. Obtiene $8,000 de nuevo margen más el traslado máximo de $8,000, es decir, $16,000.
El traslado solo empieza después de abrir una cuenta
El margen no se acumula antes de que exista su primera FHSA. Alguien que cumplió los requisitos por primera vez en 2023 pero abrió una cuenta en 2026 empieza con $8,000 de margen en 2026, no con el margen de 2023 a 2025. La CRA también espera que presente el Anexo 15, FHSA Contributions, Transfers and Activities (aportes, transferencias y actividades de la FHSA), con su declaración del año en que abre la primera cuenta; así es como lleva la cuenta de su traslado.
¿Cuánto es lo máximo que puedo aportar en un año?
Lo máximo que puede aportar a una FHSA en un solo año es $16,000: el monto anual de $8,000 más el traslado máximo de $8,000. Solo puede llegar a ese tope si abrió su cuenta en un año anterior y dejó al menos $8,000 sin usar.
Ejemplo: cómo llegar a $40,000 en cinco años
Así funciona el traslado para alguien que abre una FHSA en 2026 pero solo puede apartar $2,000 el primer año. La tabla supone que no hay transferencias desde la RRSP ni retiros.
| Año | Margen disponible | Aportado | Margen trasladado al año siguiente | Total aportado |
|---|---|---|---|---|
| 2026 | $8,000 | $2,000 | $6,000 | $2,000 |
| 2027 | $14,000 ($8,000 + $6,000) | $14,000 | $0 | $16,000 |
| 2028 | $8,000 | $8,000 | $0 | $24,000 |
| 2029 | $8,000 | $8,000 | $0 | $32,000 |
| 2030 | $8,000 | $8,000 | $0 | $40,000 (límite de por vida alcanzado) |
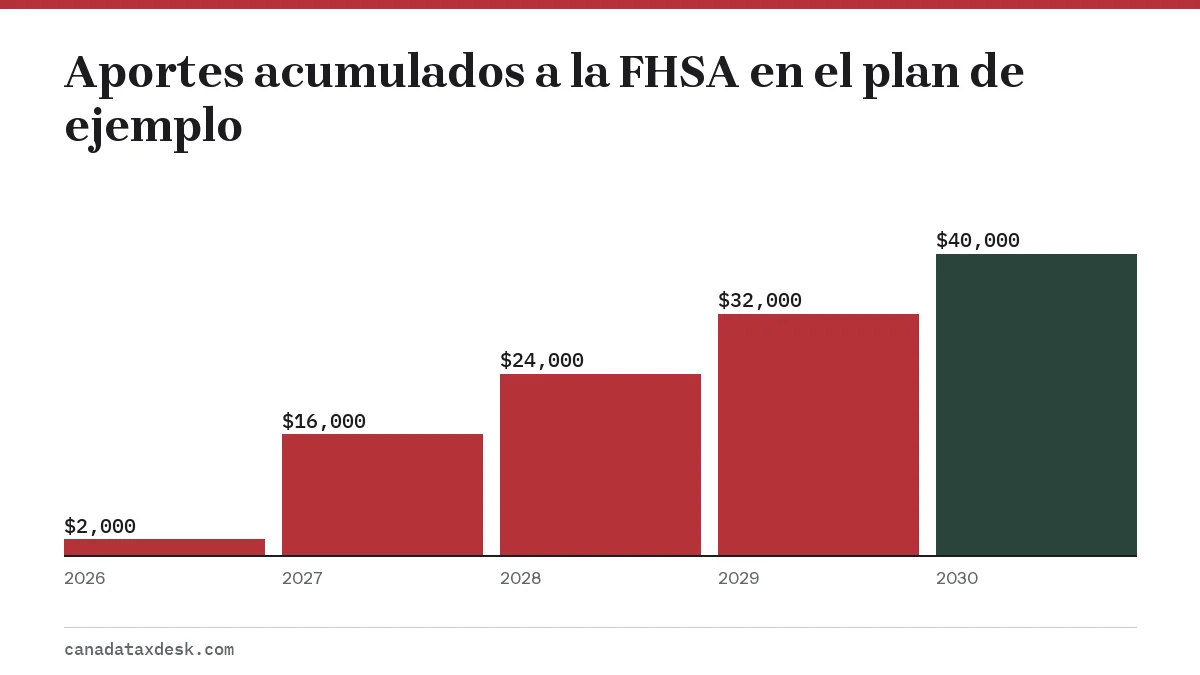
Si la misma persona no hubiera aportado nada en 2026, su margen de 2027 habría sido de $16,000, no más. Cualquier margen por encima del tope de traslado de $8,000 simplemente se pierde, aunque el total de por vida de $40,000 todavía se puede alcanzar en años posteriores mientras la cuenta siga abierta.
¿Hay una multa por aportar de más a la FHSA?
Sí. Si sus aportes y transferencias superan su margen de participación, la CRA cobra un impuesto del 1% mensual sobre el monto en exceso más alto de la FHSA en cada mes hasta que lo corrija. A diferencia de la RRSP, la FHSA no tiene un margen de tolerancia de $2,000, así que hasta un error pequeño hace que el impuesto empiece de inmediato.
Por ejemplo, si su margen de 2026 es de $8,000 y deposita $9,500 en marzo, su exceso es de $1,500. El impuesto es de $15 por cada mes que el exceso permanezca, lo que suma $150 para diciembre si no hace nada.
Cómo retirar un exceso de la FHSA
- Confirme el exceso revisando los datos de su FHSA en Mi Cuenta de la CRA (My Account), en la pestaña Savings and pension plans (planes de ahorro y pensión).
- Pida a su emisor que le pague el exceso y luego desígnelo con el Formulario RC727, Designate an Excess FHSA Amount as a Withdrawal from your FHSA or as a Transfer to your RRSP or RRIF (designar un monto en exceso de la FHSA como retiro de su FHSA o como transferencia a su RRSP o RRIF). Un retiro designado está libre de impuestos hasta el monto de los aportes que hizo.
- Si el exceso vino de una transferencia desde la RRSP, en su lugar puede designar en el mismo formulario una transferencia de vuelta a su RRSP o RRIF.
- Declare el exceso y calcule el impuesto adeudado en el Formulario RC728, First Home Savings Account (FHSA) Return (declaración de la FHSA), con el Anexo A, Excess FHSA Amounts (montos en exceso de la FHSA).
Cómo deducir los aportes a la FHSA en su declaración
Los aportes a la FHSA se deducen en la línea 20805 de su declaración y se calculan en el Anexo 15. Puede deducirlos en el año en que aporta o trasladar la deducción sin límite de tiempo a un año en que sus ingresos, y su tasa de impuestos, sean más altos. La deducción de por vida tiene el mismo tope de $40,000.
- Sin periodo de 60 días: los aportes hechos en los primeros 60 días de un año no se pueden deducir en la declaración del año anterior, una diferencia clave con la fecha límite de aportes a la RRSP.
- Las transferencias desde la RRSP no son deducibles: usan margen de la FHSA, pero usted ya recibió una deducción cuando el dinero entró en la RRSP.
- Después de un retiro admisible: cualquier aporte hecho después de su primer retiro admisible no es deducible.
- Comisiones y pérdidas: no se pueden deducir las comisiones de administración, las comisiones de corretaje ni las pérdidas de inversión.
Para estimar cuánto vale una deducción, multiplíquela por su tasa marginal. Una deducción de $8,000 para alguien cuyo ingreso está en el tramo federal del 20.5% ahorra $1,640 de impuesto federal, más el impuesto provincial. Nuestra calculadora de impuestos sobre la renta muestra su tasa marginal.
¿Cuál es el límite de aporte a la FHSA para 2027?
Se espera que el límite de aporte a la FHSA para 2027 siga la misma estructura: $8,000 de nuevo margen más hasta $8,000 trasladados, dentro del límite de por vida de $40,000. Son montos fijos en dólares en las reglas de la CRA, no cifras indexadas, y al 22 de octubre de 2026 la CRA no ha anunciado ningún cambio para 2027. Los montos indexados de 2027, como el límite de la TFSA, se esperan en noviembre de 2026, pero no cambian las cifras de la FHSA.
Cómo calcula la CRA su margen de 2027
- Empiece con el margen de re-participación no usado al final de 2026: la parte de un retiro tributable de la FHSA que no se necesitó para eliminar un exceso en la FHSA.
- Sume el menor de dos montos: $8,000 más su traslado del margen de participación, menos cualquier exceso en la FHSA al final de 2026; o $40,000 menos todo lo que ha aportado o transferido hasta ahora, ajustado por los montos designados y ciertos retiros.
- Si alguno de esos montos da menos de cero, use $0.
El ejemplo de la propia CRA: Julie abrió su primera FHSA en marzo de 2026 y aportó $10,000, lo que creó un exceso de $2,000. En noviembre de 2026 hizo un retiro tributable de $5,000. Solo se necesitaban $2,000 para eliminar el exceso, así que los otros $3,000 se convirtieron en margen de re-participación, y su margen de 2027 es de $11,000 ($3,000 más $8,000).
Su margen exacto de 2027 aparecerá en Mi Cuenta de la CRA y en el aviso de tasación de su declaración de 2026, que se presenta en la primavera de 2027. Para las demás reglas de la cuenta, como los requisitos y el periodo de participación de 15 años, consulte nuestra página sobre las reglas de la FHSA, y para ver cómo encaja junto a su RRSP y su TFSA, consulte la guía de RRSP, TFSA y FHSA.
Cómo usar el margen de la FHSA junto con el Home Buyers' Plan
Su límite de la FHSA es independiente de los $60,000 que puede retirar de su RRSP con el Home Buyers' Plan (plan para compradores de vivienda). La CRA permite usar ambos para la misma vivienda admisible siempre que cumpla las condiciones de cada programa en el momento de cada retiro. La principal diferencia es que el dinero del HBP debe devolverse en 15 años, como se explica en nuestra página sobre el reembolso del HBP, mientras que un retiro admisible de la FHSA nunca tiene que devolverse.
Preguntas frecuentes
¿Puedo aportar $16,000 a mi FHSA el primer año?
No. En el año en que abre su primera FHSA, su margen de participación es de $8,000. El máximo de $16,000 solo es posible en un año posterior, después de haber trasladado al menos $8,000 de margen.
¿Abrir una FHSA en dos bancos duplica mi límite?
No. Su margen anual de $8,000 y su límite de por vida de $40,000 se aplican a todas sus FHSA en conjunto.
¿Los retiros de la FHSA me devuelven el margen?
Solo en parte, y no de inmediato. Según el cálculo de la CRA, la parte de un retiro tributable que no se necesitó para eliminar un exceso se convierte en margen de re-participación a partir del año siguiente, y un retiro designado de un exceso restablece lo que le queda del límite de por vida. Un retiro admisible para una vivienda no crea margen nuevo, y volver a depositar ese dinero cuenta como un aporte nuevo que no es deducible.
¿El límite de la FHSA es el mismo que el de la TFSA?
No. Son cuentas distintas, con márgenes distintos. El límite en dólares de la TFSA para 2026 es de $7,000 y, al 22 de octubre de 2026, la CRA todavía no ha publicado el límite de la TFSA para 2027. Consulte nuestra página sobre el límite de aportes a la TFSA para esa cuenta.
¿Dónde puedo ver mi margen de participación de la FHSA?
Inicie sesión en Mi Cuenta de la CRA, abra la pestaña Savings and pension plans (planes de ahorro y pensión) y seleccione View FHSA details (ver los datos de la FHSA). La cifra también aparece en su aviso de tasación o de nueva tasación y en el Formulario T1028.
¿Transferir dinero de la RRSP a mi FHSA cuenta para el límite?
Sí. Una transferencia directa desde su RRSP usa margen de participación de la FHSA y cuenta para el límite de por vida de $40,000, pero no es deducible porque el aporte a la RRSP ya se dedujo.
Fuentes
- Contributing to your FHSA canada.ca
- Tax deductions for FHSA contributions canada.ca
- What happens if you contribute or transfer too much canada.ca
- Opening your FHSAs canada.ca
- Withdrawals and transfers out of your FHSAs canada.ca
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 RRSP, TFSA y FHSA: límites, fechas límite y multas
Para 2026, en las cuentas RRSP, TFSA y FHSA los límites son de $33,810 para la RRSP (límite en dólares), $7,000 al año para la TF…
Reglas de la FHSA en Canadá: requisitos, límites y retiros
Las reglas principales de la FHSA: para abrirla debe ser residente de Canadá, tener al menos 18 años y no más de 71, y comprar vi…
Plan de Compradores de Vivienda: retire $60,000 de su RRSP
El Plan de Compradores de Vivienda (Home Buyers' Plan, HBP) permite a quien compra vivienda por primera vez retirar hasta $60,000…
Plan de Compradores de Vivienda o FHSA: cuál usar primero
Al elegir entre el Plan de Compradores de Vivienda o la FHSA, la diferencia principal es el reembolso: el HBP le permite tomar pr…
Reembolso del HBP: el nuevo aplazamiento de 5 años explicado
El reembolso del Plan de Compradores de Vivienda (Home Buyers' Plan, HBP), para un primer retiro hecho entre el 1 de enero de 202…