
FHSA 供款上限:每年$8,000,终身$40,000,未使用额度可结转
本指南译自英文。数字和日期与英文原文一致。 阅读英文原文
简短回答
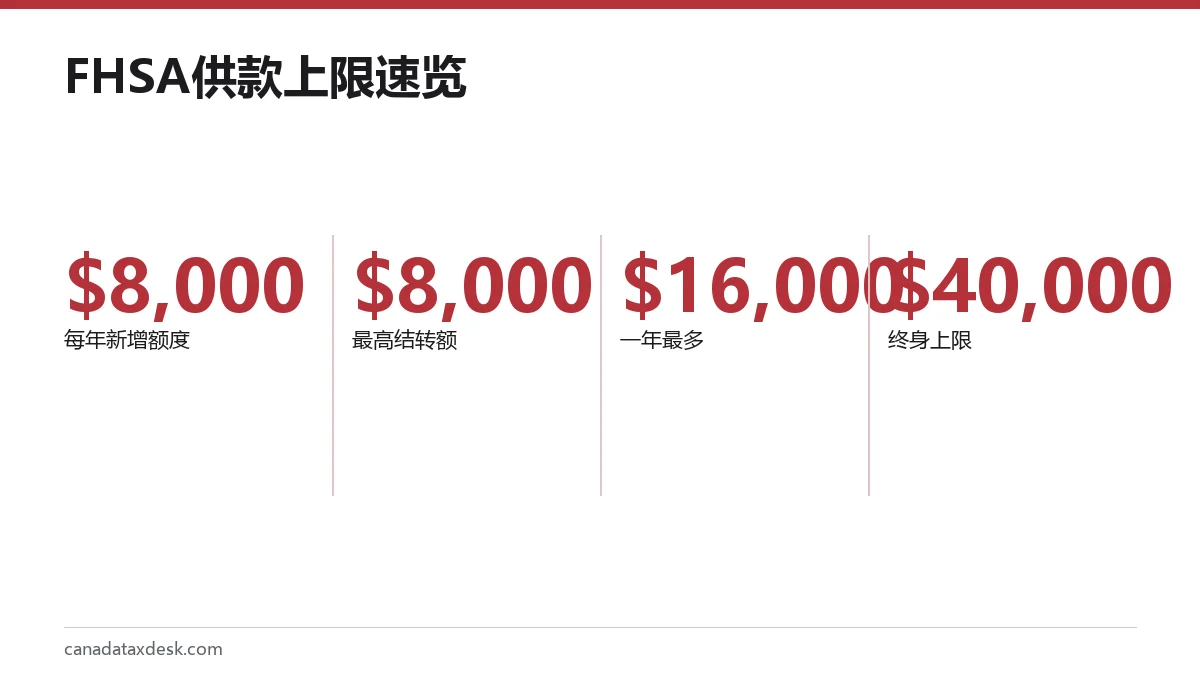
根据 CRA 的规定,FHSA 供款上限是每年$8,000的参与额度,终身$40,000。未使用的额度最多可有$8,000结转到下一年,因此单一年度内最多能存入$16,000。只有在您开设第一个首次购房储蓄账户(FHSA)之后,额度才开始累积。
- 01每年的 FHSA 参与额度
- $8,000
- 02最高结转额
- 未使用额度$8,000
- 03一年内最多可存入
- $16,000
- 04FHSA 终身上限
- $40,000
- 05超额金额的税款
- 每月1%,没有$2,000的缓冲额
2026年的 FHSA 供款上限是多少?
2026年的 FHSA 供款上限是$8,000的新增参与额度;如果您在2025年或更早开户并留下了未使用的额度,还可以再加上从2025年结转的最多$8,000。CRA 把这笔金额称为您的 FHSA 参与额度。它是把您持有的所有 FHSA 合并计算的,因此在另一家银行再开一个账户并不会多出额度。
首次购房储蓄账户(FHSA)是一种注册计划,让符合条件的首次购房者像 RRSP 那样扣除供款,又像 TFSA 那样免税提取资金去购买合格住房。您存入的钱和从 RRSP 转入的金额都占用同一份额度。账户内的投资增值不占用任何额度。
FHSA 的终身供款上限是多少?
FHSA 的终身供款上限是每人$40,000。一旦您的供款和 RRSP 转入总额达到$40,000,即使参与期还剩下好几年,也不能再存入。超出$40,000之上的增值不受限制,因此您为购房提取的余额可以更多。
终身上限是按人计算,而不是按家庭计算。两位配偶如果各自符合条件,可以各开一个 FHSA,各自供款最多$40,000。只有账户持有人才能扣除自己 FHSA 的供款,所以配偶可以给您钱去存入,但扣除属于您。
FHSA 供款上限的结转是怎么运作的?
未使用的 FHSA 额度每次只结转一年,而且结转以$8,000为上限。如果您开了账户以后两年一分钱都没存,第三年并不会有$24,000的额度。您得到的是$8,000的新增额度加上最多$8,000的结转,合计$16,000。
结转只有在开户之后才开始
在您的第一个 FHSA 存在之前,额度不会累积。某人2023年首次符合条件,但到2026年才开户,那么他在2026年只有$8,000的额度,而不是2023年至2025年累积的额度。CRA 还要求您在开设第一个账户的那一年,随报税表提交附表15《FHSA 供款、转账与活动》,它就是靠这张表跟踪您的结转额度。
一年最多能供款多少?
一年内最多可以向 FHSA 供款$16,000:$8,000的年度额度加上$8,000的最高结转额。只有在更早的年份已经开户,并且留下至少$8,000未使用,才可能达到这个上限。
示例:五年内存满$40,000
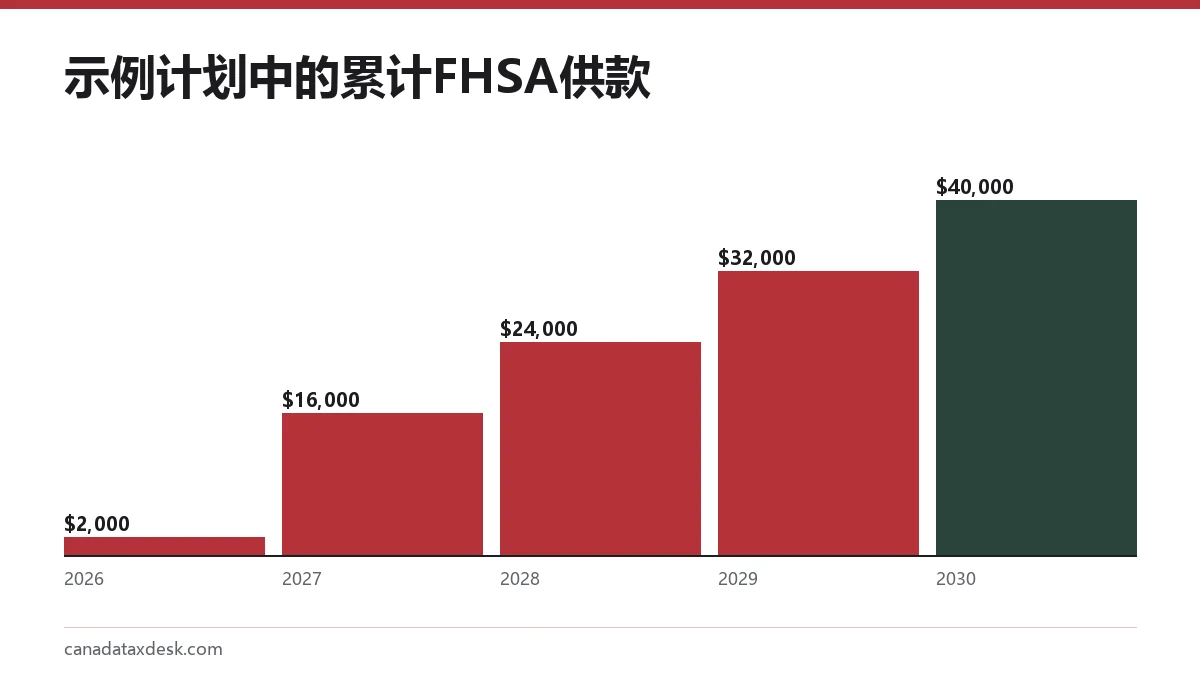
下面看看结转对一个2026年开设 FHSA、但第一年只能拿出$2,000的人会怎样体现。表中假设没有 RRSP 转入,也没有提取。
| 年度 | 可用额度 | 已供款 | 结转到下一年的额度 | 累计供款 |
|---|---|---|---|---|
| 2026 | $8,000 | $2,000 | $6,000 | $2,000 |
| 2027 | $14,000($8,000 + $6,000) | $14,000 | $0 | $16,000 |
| 2028 | $8,000 | $8,000 | $0 | $24,000 |
| 2029 | $8,000 | $8,000 | $0 | $32,000 |
| 2030 | $8,000 | $8,000 | $0 | $40,000(已达终身上限) |
如果同一个人干脆跳过2026年,他2027年的额度就是$16,000,不会更多。超过$8,000结转上限的那部分额度就直接没了,不过只要账户一直开着,$40,000的终身总额在以后的年份仍然可以存满。
FHSA 超额供款有罚款吗?
有。如果供款和转入超过了您的参与额度,CRA 会按每月1%对当月最高的 FHSA 超额金额征税,一直到您把问题解决为止。与 RRSP 不同,FHSA 没有$2,000的缓冲额,所以哪怕是很小的失误也会立刻开始计税。
举例来说,如果您2026年的额度是$8,000,而3月存入了$9,500,超额就是$1,500。超额每存在一个月的税款是$15,如果什么都不做,到12月累计就是$150。
怎样把 FHSA 的超额取出来
- 在 CRA 个人账户的储蓄与养老金计划(Savings and pension plans)栏目里查看 FHSA 明细,确认超额金额。
- 请发行方把超额部分支付给您,然后用 RC727表《将 FHSA 超额金额指定为从 FHSA 提取或转入 RRSP 或 RRIF》加以指定。在您已作供款的范围内,指定提取是免税的。
- 如果超额来自 RRSP 转入,也可以在同一张表上指定转回自己的 RRSP 或 RRIF。
- 在 RC728表《首次购房储蓄账户(FHSA)申报表》及其附表A《FHSA 超额金额》上申报超额,并计算应缴税款。
在报税表上扣除 FHSA 供款
FHSA 供款在报税表第20805行扣除,金额在附表15上计算。您可以在供款当年扣除,也可以把扣除无限期结转到收入和税率更高的年份。终身可扣除的总额同样以$40,000为顶。
- 没有60天窗口期:一年前60天内作出的供款不能在上一年度的报税表上扣除,这是与RRSP 供款截止日期的一个关键区别。
- RRSP 转入不可扣除:转入会占用 FHSA 额度,但这笔钱当初存进 RRSP 时,您已经拿过一次扣除。
- 合格提取之后:在您第一次作出合格提取之后所作的供款不可扣除。
- 费用和亏损:管理费、券商手续费和投资亏损都不能扣除。
要估算一笔扣除值多少钱,用它乘以您的边际税率。对收入落在20.5%联邦税级的人来说,$8,000的扣除可以省下$1,640的联邦税,另外还有省税。我们的所得税计算器可以显示您的边际税率。
2027年的 FHSA 供款上限是多少?
预计2027年的 FHSA 供款上限仍是同样的结构:$8,000的新增额度加上最多$8,000的结转,并在$40,000的终身上限之内。这些在 CRA 规则中是固定的金额,而不是随指数调整的数字;截至2026年10月22日,CRA 尚未宣布2027年有任何变化。2027年随指数调整的金额(例如 TFSA 上限)预计在2026年11月公布,但它们不会改变 FHSA 的数字。
CRA 如何计算您2027年的额度
- 先看2026年底未使用的“再参与额度”:即 FHSA 应税提取中没有用于消除 FHSA 超额金额的那部分。
- 再加上以下两个数中较小的一个:$8,000加上您的参与额度结转额,减去2026年底的 FHSA 超额金额;或者$40,000减去您至今为止的全部供款和转入金额(按指定金额和某些提取作调整)。
- 如果其中任何一个数算出来小于零,就按$0计算。
CRA 自己举的例子:Julie 在2026年3月开设第一个 FHSA,供款$10,000,产生了$2,000的超额。2026年11月,她作了一笔$5,000的应税提取。消除超额只需要$2,000,其余$3,000成为再参与额度,所以她2027年的额度是$11,000($3,000加$8,000)。
您2027年的准确额度会显示在 CRA 个人账户中,也会印在2027年春季提交的2026年度报税表的评税通知书上。账户的其他规则,比如资格条件和15年的参与期,见我们的FHSA 规则页面;它与 RRSP 和 TFSA 如何搭配,见RRSP、TFSA 与 FHSA 指南。
把 FHSA 额度与购房者计划一起使用
您的 FHSA 上限与可以按购房者计划从 RRSP 取出的$60,000是分开计算的。只要在每次提取时都满足各个项目的条件,CRA 允许为同一套合格住房同时使用两者。主要的取舍是:HBP 的钱必须在15年内还清,说明见我们的HBP 还款页面,而 FHSA 的合格提取永远不需要偿还。
常见问题
第一年能向 FHSA 存入$16,000吗?
不能。在开设第一个 FHSA 的那一年,您的参与额度是$8,000。$16,000的上限只有在以后的年份才可能出现,前提是至少有$8,000的额度结转过来。
在两家银行各开一个 FHSA 会让上限翻倍吗?
不会。$8,000的年度额度和$40,000的终身上限适用于您所有 FHSA 的合计。
从 FHSA 提款后额度会还给我吗?
只会部分恢复,而且不是马上恢复。按照 CRA 的计算方法,应税提取中没有用于消除超额的那部分,从下一年起成为再参与额度;用于清除超额的指定提取,则会恢复您剩余的终身上限。为购房作的合格提取不会产生新额度,把这笔钱再存回去,会被算作一笔不能扣除的新供款。
FHSA 的上限和 TFSA 的上限一样吗?
不一样。这是两个独立的账户,额度也各自独立。TFSA 2026年的年度上限是$7,000;截至2026年10月22日,CRA 还没有公布2027年的 TFSA 上限。关于 TFSA,请看我们的TFSA 供款上限页面。
在哪里可以看到我的 FHSA 参与额度?
登录 CRA 个人账户,打开储蓄与养老金计划栏目,选择查看 FHSA 明细(View FHSA details)。这个数字也会出现在您的评税通知书或重新评税通知书上,以及 T1028表上。
把 RRSP 的钱转入 FHSA 算在上限里吗?
算。从 RRSP 直接转入会占用 FHSA 参与额度,并计入$40,000的终身上限,但它不可扣除,因为那笔 RRSP 供款已经扣除过了。
来源
- Contributing to your FHSA canada.ca
- Tax deductions for FHSA contributions canada.ca
- What happens if you contribute or transfer too much canada.ca
- Opening your FHSAs canada.ca
- Withdrawals and transfers out of your FHSAs canada.ca
我们对照以下官方页面核实数字。规则会变化;凡是影响截止日期或付款的事项,请在采取行动前向相关机构确认。
告诉我们发生了什么
请描述您的情况,我们的编辑会据此改进这篇指南。如果您留下电子邮箱,我们可能会回复,告诉您应查看哪个页面或联系哪个官方渠道。我们绝不会分享您的个人信息。
相关指南
 RRSP、TFSA、FHSA区别:额度、截止日期与罚款
RRSP、TFSA、FHSA区别体现在额度和税务待遇上:2026年,RRSP 的额度上限为$33,810,TFSA 年度额度为$7,000,FHSA 年度额度为$8,000(CRA)。RRSP 和 FHSA 的供款可以扣除,TFSA 的供款不能。RRSP 提…
FHSA 规则:资格、额度与提取
FHSA 的主要规则:您必须是加拿大居民、年满18岁且不超过71岁,并且属于首次购房者,才能开设 FHSA。每年可以供款$8,000,终身上限$40,000,而且这笔钱可以抵扣收入。为购买首套住房而作的合格提取免税,账户必须在开户后15年内关闭(CRA)。
购房者计划(HBP):从 RRSP 提$60,000买首套房
购房者计划(HBP)允许首次购房者从自己的 RRSP 中提取最多$60,000,用于在加拿大购买或建造合格住房,提取时不预扣税,条件是这笔钱要在15年内还回去(CRA)。对于2022年至2028年之间作出的首次提取,还款从提取年份之后的第五年开始。
HBP 和 FHSA 区别:首套房该用哪一个
在 HBP 和 FHSA 区别中,最主要的一点是要不要还款:HBP 让您从自己的 RRSP 借出最多$60,000,并在15年内还清,而 FHSA 的合格提取免税,而且永远不用偿还。CRA 允许符合条件的首次购房者为同一套住房同时使用两者。
购房者计划还款:新的5年延期规则详解
对于2022年1月1日至2028年12月31日之间作出首次提取的人,购房者计划还款从提取年份之后的第五年开始,因此2026年的提取以2031年为首个还款年度(CRA)。此后您有15年时间还清,每年的最低还款额是余额除以剩余年数。