
购房者计划(HBP)和 FHSA 区别:两者如何搭配使用
本指南译自英文。数字和日期与英文原文一致。 阅读英文原文
简短回答
在 HBP 和 FHSA 区别中,最主要的一点是要不要还款:HBP 让您从自己的 RRSP 借出最多$60,000,并在15年内还清,而 FHSA 的合格提取免税,而且永远不用偿还。CRA 允许符合条件的首次购房者为同一套住房同时使用两者。
- 01HBP 提取上限
- 从您的 RRSP 中提取$60,000
- 02FHSA 供款上限
- 每年$8,000,终身$40,000
- 03HBP 还款
- 15年;2026年首次提取的从2031年开始
- 04FHSA 还款
- 合格提取无须还款
- 05同一套住房能同时用吗?
- 可以,只要满足各个项目的条件
购房者计划与 FHSA 的关键区别
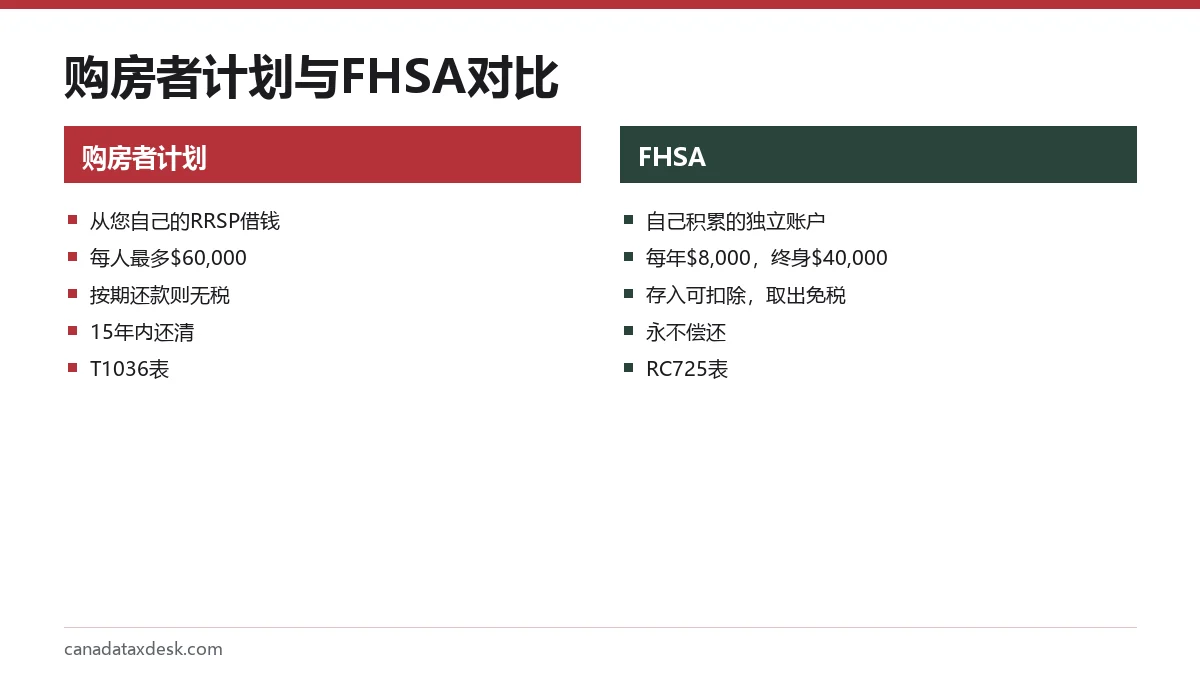
购房者计划(HBP)和首次购房储蓄账户(FHSA)都让首次购房者把免税增值的储蓄用于在加拿大买房,但两者的运作方式正好相反。HBP 是从您自己的 RRSP 里借出的一笔无息贷款,必须还回去。FHSA 是一个独立账户,它的合格提取归您所有,不用还款,也不用缴税。
HBP 的长处在于额度和速度:如果您已经有 RRSP 储蓄,可以一次取出最多$60,000。FHSA 的长处在于成本:供款可以像 RRSP 那样扣除,但取出时免税,而且永远不必放回去。代价是 FHSA 的额度每年只增加$8,000。
规则并排对比:FHSA 与 HBP
| 规则 | 购房者计划 | 首次购房储蓄账户 |
|---|---|---|
| 钱从哪里来 | 您现有的 RRSP | 您自己开设并存钱的独立 FHSA |
| 可以用多少 | 每人最多$60,000 | 您 FHSA 的全部余额:最多$40,000的供款加上投资增值 |
| 供款上限 | 您的 RRSP 扣除额度 | 每年$8,000,最多可结转$8,000,终身$40,000 |
| 供款的税务待遇 | 作为 RRSP 供款可扣除 | 由账户持有人扣除 |
| 购房提取的税务待遇 | 按期还款则无税 | 合格提取无税 |
| 还款 | 15年;2022年至2028年的首次提取从第五年开始 | 无须还款 |
| 提取所用表格 | T1036表 | RC725表《申请从 FHSA 作出合格提取》 |
| 提取时的首次购房者测试 | 看您本人和现任配偶或同居伴侣 | 只看您本人的房产 |
| 购买或建造的截止日期 | 首次提取之后一年的10月1日之前 | 书面协议的交割或完工日期须在提取之后一年的10月1日之前 |
| 如果最终没有买房 | 用 RC471表取消,并在首次提取次年的12月31日前把钱还回去 | 免税转入 RRSP 或 RRIF,或作为应税收入提取 |
两种首次购房者测试回溯的期间相同:提取之前的本年度(提取前紧接着的30天不算),加上之前四个日历年度。区别在于配偶。HBP 要求您不能住过您本人、或现任配偶或同居伴侣拥有的住房。FHSA 合格提取则只看您本人的房产:CRA 举的例子是,一位住在妻子名下公寓里的买房人,仍然可以作出合格提取。不过,开设 FHSA 时,配偶的住房是要算的。FHSA 完整的资格条件清单,包括18岁和71岁的年龄限制,见加拿大 FHSA 规则。
两者各自如何计税
两个项目在存入时都给您一笔扣除。RRSP 供款在您的 RRSP 扣除额度以内减少应税收入,FHSA 供款在您的 FHSA 参与额度以内减少应税收入。区别出现在取出的时候。
- HBP:只要您按期还款,提取就不算收入。某一年您没能还上的每一元都会计入第12900行的收入,于是当初省下的税又回来了。
- FHSA:合格提取永远不征税。您在存入时拿到扣除,取出时不用缴一分钱。
- FHSA 非合格提取:为其他任何用途取出的钱,都是收到当年的应税收入,而且要在付款时预扣税。
- HBP 超过$60,000的部分:多出来的部分属于普通 RRSP 提款,要预扣税并全额缴税,说明见我们的RRSP 提款税页面。
无论走哪条路,符合条件的买房人还可以在购房年度的第31270行申报最高$10,000的购房者金额,2026年在联邦税上最多值$1,400。
FHSA 需要还款吗?
不需要。FHSA 的合格提取不必偿还,之后也没有还款时间表或余额要跟踪。唯一的后续事项是:您必须在首次合格提取之后一年的12月31日之前关闭所有 FHSA。
HBP 正好相反。CRA 每年设定一个最低额,等于您的余额除以剩余年数,您要在附表7上把 RRSP 供款指定用来抵这个金额。按$60,000的全额提取计算,就是15年里每年$4,000。HBP 还款页面讲解了还款时间表以及漏还一年的代价。您不能用 FHSA 来偿还 HBP 提取。
FHSA 和 HBP 可以一起用吗?
可以。只要在每次提取时满足各个项目的条件,CRA 允许为同一套合格住房作出 FHSA 合格提取和 HBP 提取。您要向 FHSA 发行方提交 RC725表,向 RRSP 发行方提交 T1036表。
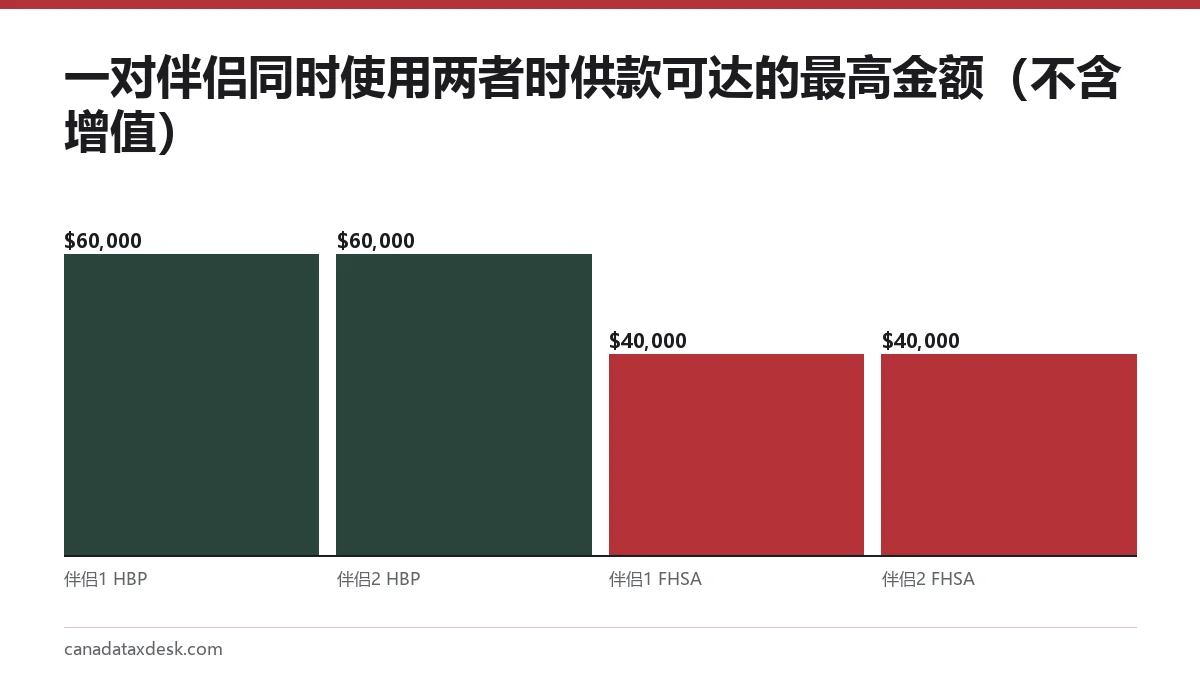
由于两者都是按人计算,如果一对伴侣双方都符合条件,一次购房可以合并四个来源:两笔各最多$60,000的 HBP 提取,加上两个 FHSA 的余额。仅按供款计算,在投资增值之前就最多有$200,000。
首套房该先用 FHSA 还是 RRSP?
多数情况下,先把 FHSA 存满并优先使用,把 HBP 当作补充。FHSA 的钱一旦取出就是自己的,而 HBP 的每一元都是欠未来的自己的债。如果 FHSA 足够付首付,不动 RRSP 可以让退休储蓄继续增值,也免去15年的强制还款。
也有例外。手上有一大笔 RRSP、却还没有 FHSA、并且一年之内就要买房的人,来不及攒出$40,000的 FHSA 额度,因为额度每年只增加$8,000。这种情况下,首付可能主要靠 HBP,而马上开一个 FHSA 至少还能加上第一年的$8,000。FHSA 供款上限页面说明了结转额度是怎么累积起来的。
示例情景
情景1:单身买房人,2028年买房
假设有人在2026年开设 FHSA,并在2026、2027和2028年各供款$8,000,三笔都作了扣除。他的 RRSP 里还有$25,000。2028年买房时,他免税取出$24,000的 FHSA 供款以及增值部分,并按 HBP 取出$25,000。HBP 的首个还款年度是2033年,最低额约$1,667。
情景2:一对伴侣半年后买房
两位伴侣各有$60,000的 RRSP,都没有 FHSA。他们现在各自可以按 HBP 提取最多$60,000。如果两人各开一个 FHSA,并在交割前各供款$8,000,就又多出$16,000的免税资金,前提是每笔 FHSA 提取在提取当日都符合合格提取的规则。
情景3:买房最终没有成
一位攒下$40,000 FHSA 的买房人决定不买了。这笔余额可以直接转入他的 RRSP,不用缴税,也不影响他未使用的 RRSP 扣除额度,因此 FHSA 最后仍然变成额外的退休储蓄。处在同样境况的 HBP 参加人,则要用 RC471表取消,并在期限之前把钱放回 RRSP。
您应该选哪一个?
- 先选 FHSA,如果买房前至少还有一两年时间,并且拿得出钱来供款,因为提取永远不用偿还。
- 再加上 HBP,如果您已经有 RRSP 储蓄,而且需要的钱比 FHSA 里的更多。
- 主要依靠 HBP,如果您很快就要买房、RRSP 金额很大而 FHSA 额度很少,并且从第五年起负担得起还款。
- 即使还没定主意也保留 FHSA,因为用不上的余额可以免税转入您的 RRSP。
RRSP 一侧的资格条件和提取流程,见完整的购房者计划指南。关于 RRSP、TFSA 和 FHSA 如何配合,见我们的RRSP、TFSA 与 FHSA 指南。
常见问题
FHSA 比购房者计划更好吗?
对大多数首次购房者来说,按每一元来算 FHSA 更划算,因为合格提取免税而且不用偿还。如果您已经有 RRSP 储蓄、想快速凑到一大笔钱,HBP 更合适。
可以为同一套房子同时从 FHSA 和 RRSP 提款吗?
可以。只要在每次提取时都满足各个项目的条件,CRA 允许为同一套合格住房作出 FHSA 合格提取和 HBP 提取。
如果已经用 FHSA 买了房,还能用 HBP 吗?
只能针对同一套住房,而且必须在作出 RRSP 提取时仍然满足 HBP 的条件,包括首次购房者测试和书面协议。
买房前该把 RRSP 的钱转进 FHSA 吗?
从 RRSP 直接转入 FHSA 会占用 FHSA 额度,不带来新的扣除,也不会恢复 RRSP 额度。它可以让这笔钱取出时不必偿还,但会占掉本来可以用新的、可扣除供款填满的 FHSA 额度。
FHSA 和 HBP 有哪些截止日期?
FHSA:要算入某一年,供款必须在当年12月31日前存入(没有60天窗口期);书面协议的成交日期要早于提取次年的10月1日;并且要在第一次合格提取次年的12月31日前关闭所有 FHSA。HBP:要在第一次提取次年的10月1日前买下或建好住房,否则就要取消,并在当年12月31日前把钱还回去;对于2022年至2028年间的首次提取,还款从提取后的第五年开始。
如果用了 HBP,以后把房子卖了会怎样?
卖房不会取消您的 HBP 余额。您仍然要在附表7上偿还剩余的每年最低额,任何差额都要作为收入征税。
来源
- What is the Home Buyers' Plan canada.ca
- Opening your FHSAs canada.ca
- Contributing to your FHSA canada.ca
- Withdrawals and transfers out of your FHSAs canada.ca
- How to repay amounts withdrawn under the HBP canada.ca
我们对照以下官方页面核实数字。规则会变化;凡是影响截止日期或付款的事项,请在采取行动前向相关机构确认。
告诉我们发生了什么
请描述您的情况,我们的编辑会据此改进这篇指南。如果您留下电子邮箱,我们可能会回复,告诉您应查看哪个页面或联系哪个官方渠道。我们绝不会分享您的个人信息。
相关指南
 RRSP、TFSA、FHSA区别:额度、截止日期与罚款
RRSP、TFSA、FHSA区别体现在额度和税务待遇上:2026年,RRSP 的额度上限为$33,810,TFSA 年度额度为$7,000,FHSA 年度额度为$8,000(CRA)。RRSP 和 FHSA 的供款可以扣除,TFSA 的供款不能。RRSP 提…
FHSA 规则:资格、额度与提取
FHSA 的主要规则:您必须是加拿大居民、年满18岁且不超过71岁,并且属于首次购房者,才能开设 FHSA。每年可以供款$8,000,终身上限$40,000,而且这笔钱可以抵扣收入。为购买首套住房而作的合格提取免税,账户必须在开户后15年内关闭(CRA)。
购房者计划(HBP):从 RRSP 提$60,000买首套房
购房者计划(HBP)允许首次购房者从自己的 RRSP 中提取最多$60,000,用于在加拿大购买或建造合格住房,提取时不预扣税,条件是这笔钱要在15年内还回去(CRA)。对于2022年至2028年之间作出的首次提取,还款从提取年份之后的第五年开始。
加拿大首次购房税收抵免:31270行最高$10,000
加拿大首次购房税收抵免的正式名称是购房者金额,它是一项联邦非退还性税收抵免:在您于加拿大购入合格住宅的那一年,可以在31270行申报最高$10,000,2026年购房最多可减少$1,400的联邦税(2025年为$1,450)。您必须是首次购房者,或者本人符合…
FHSA 供款上限:每年$8,000,终身$40,000
根据 CRA 的规定,FHSA 供款上限是每年$8,000的参与额度,终身$40,000。未使用的额度最多可有$8,000结转到下一年,因此单一年度内最多能存入$16,000。只有在您开设第一个首次购房储蓄账户(FHSA)之后,额度才开始累积。
购房者计划还款:新的5年延期规则详解
对于2022年1月1日至2028年12月31日之间作出首次提取的人,购房者计划还款从提取年份之后的第五年开始,因此2026年的提取以2031年为首个还款年度(CRA)。此后您有15年时间还清,每年的最低还款额是余额除以剩余年数。