
Plan de Compradores de Vivienda o FHSA: diferencias y cómo usar ambos
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
Al elegir entre el Plan de Compradores de Vivienda o la FHSA, la diferencia principal es el reembolso: el HBP le permite tomar prestados hasta $60,000 de sus RRSP y devolverlos en 15 años, mientras que un retiro calificado de la FHSA está libre de impuestos y nunca se devuelve. La Agencia de Ingresos de Canadá (CRA) permite que un comprador de primera vivienda que cumple los requisitos use ambos para la misma vivienda.
- 01Límite de retiro del HBP
- $60,000 de sus RRSP
- 02Límites de aportes a la FHSA
- $8,000 al año, $40,000 de por vida
- 03Reembolso del HBP
- 15 años; empieza en 2031 para un primer retiro de 2026
- 04Reembolso de la FHSA
- Ninguno para un retiro calificado
- 05¿Se pueden usar ambos para una vivienda?
- Sí, si cumple las condiciones de cada programa
Plan de Compradores de Vivienda o FHSA: las diferencias clave
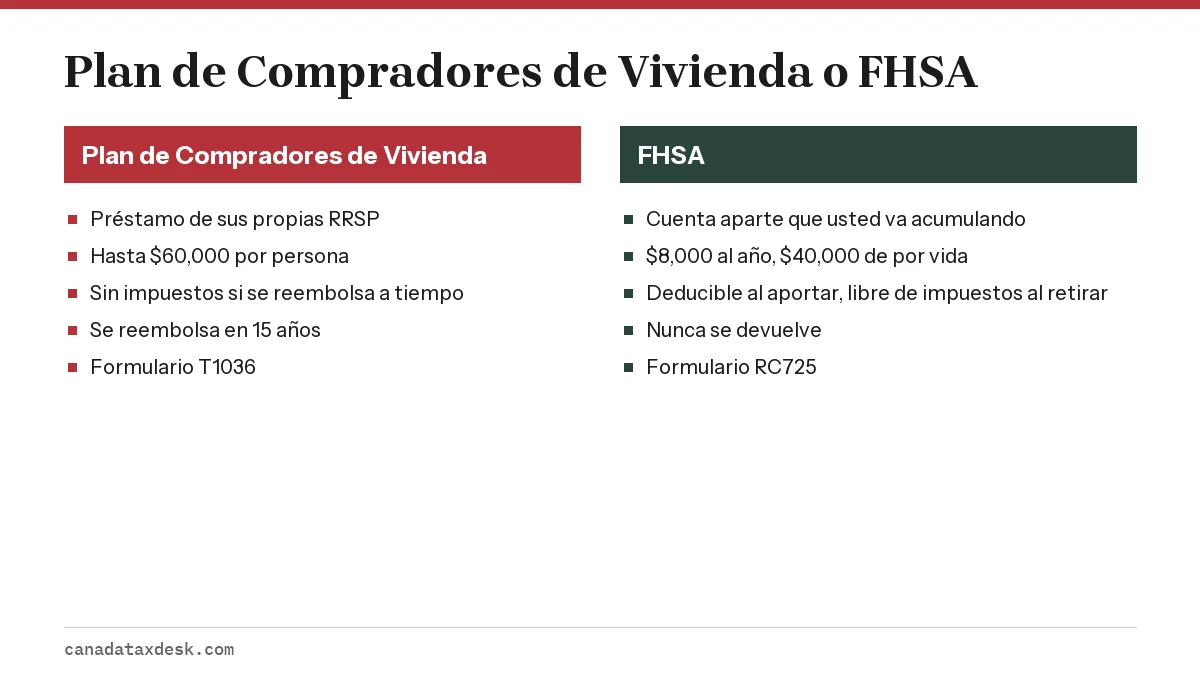
El Plan de Compradores de Vivienda (Home Buyers' Plan, HBP) y la cuenta de ahorro para la primera vivienda (First Home Savings Account, FHSA) permiten a quien compra por primera vez destinar ahorros protegidos de impuestos a una vivienda en Canadá, pero funcionan de forma opuesta. El HBP es un préstamo sin intereses de su propia RRSP (plan de ahorro para la jubilación) que hay que devolver. La FHSA es una cuenta aparte cuyos retiros calificados son suyos, sin reembolso y sin impuestos.
La ventaja del HBP es el monto y la rapidez: si ya tiene ahorros en la RRSP, puede retirar hasta $60,000 de una vez. La ventaja de la FHSA es el costo: los aportes son deducibles como los de una RRSP, pero el dinero sale libre de impuestos y nunca hay que devolverlo. La contrapartida es que el espacio de la FHSA crece solo $8,000 al año.
Las reglas lado a lado: FHSA vs HBP
| Regla | Plan de Compradores de Vivienda | Cuenta de ahorro para la primera vivienda |
|---|---|---|
| De dónde sale el dinero | Sus RRSP existentes | Una FHSA aparte que usted abre y alimenta |
| Cuánto puede usar | Hasta $60,000 por persona | Todo el saldo de su FHSA: aportes de hasta $40,000 más el rendimiento de las inversiones |
| Límite de aportes | Su límite de deducción de la RRSP | $8,000 al año, traslado de hasta $8,000, $40,000 de por vida |
| Tratamiento fiscal de los aportes | Deducibles como aporte a la RRSP | Deducibles por el titular de la cuenta |
| Impuestos sobre el retiro para la vivienda | Ninguno, si se reembolsa a tiempo | Ninguno para un retiro calificado |
| Reembolso | 15 años; empieza en el quinto año para primeros retiros de 2022 a 2028 | No se exige |
| Formulario para retirar | T1036 | RC725, Request to Make a Qualifying Withdrawal from your FHSA (solicitud de retiro calificado) |
| Prueba de comprador de primera vivienda al retirar | Usted y su cónyuge o pareja de hecho actual | Solo su propia propiedad |
| Plazo para comprar o construir | Antes del 1 de octubre del año siguiente al primer retiro | Contrato por escrito con fecha de cierre o de terminación anterior al 1 de octubre del año siguiente al retiro |
| Si no compra | Cancelar con el Formulario RC471 y devolver el dinero a más tardar el 31 de diciembre del año siguiente al primer retiro | Transferirla a una RRSP o un RRIF sin impuestos, o retirarla como ingreso tributable |
Las dos pruebas de comprador de primera vivienda revisan el mismo periodo: el año en curso antes del retiro (sin contar los 30 días inmediatamente anteriores) y los cuatro años calendario anteriores. Se diferencian en el cónyuge. Para el HBP, no puede haber vivido en una vivienda de la que usted o su cónyuge o pareja de hecho actual eran dueños. Para un retiro calificado de la FHSA, solo cuenta su propia propiedad: el ejemplo de la CRA es el de un comprador que vive en un condominio de su esposa y aun así puede hacer un retiro calificado. La vivienda del cónyuge sí cuenta cuando abre la FHSA. Para ver la lista completa de requisitos de la FHSA, incluidos los límites de edad de 18 y 71 años, consulte reglas de la FHSA en Canadá.
Cómo se grava cada uno
Ambos programas le dan una deducción al aportar. Los aportes a la RRSP reducen los ingresos tributables hasta su límite de deducción de la RRSP, y los aportes a la FHSA los reducen hasta su espacio de participación en la FHSA. La diferencia está al retirar.
- HBP: el retiro no es ingreso siempre que lo reembolse. Cada dólar que no reembolsa en un año se suma a sus ingresos en la línea 12900, así que el impuesto que evitó al principio vuelve.
- FHSA: un retiro calificado nunca paga impuestos. Obtiene la deducción al aportar y no paga nada al retirar.
- FHSA, retiro no calificado: el dinero retirado para cualquier otro fin es ingreso tributable del año en que lo recibe, y se retienen impuestos en la fuente.
- HBP por encima de $60,000: lo que exceda es un retiro ordinario de la RRSP, con retención e impuesto completo, como explica nuestra página sobre el impuesto por retiros de la RRSP.
Use la vía que use, un comprador que califica también puede reclamar el crédito por compra de vivienda (home buyers' amount) de hasta $10,000 en la línea 31270 del año de la compra, que vale hasta $1,400 de impuesto federal en 2026.
¿Tengo que devolver el dinero de la FHSA?
No. Un retiro calificado de la FHSA no hay que devolverlo, y después no hay calendario ni saldo que seguir. Lo único que queda por hacer es cerrar todas sus FHSA a más tardar el 31 de diciembre del año siguiente a su primer retiro calificado.
El HBP es lo contrario. La CRA fija cada año un mínimo igual a su saldo dividido entre los años que quedan, y usted designa aportes a la RRSP para cubrirlo en el Schedule 7 (anexo 7). Con un retiro completo de $60,000, son $4,000 al año durante 15 años. La página sobre el reembolso del HBP explica el calendario y cuánto cuesta un año sin pagar. No puede usar una FHSA para reembolsar retiros del HBP.
¿Se pueden usar la FHSA y el HBP juntos?
Sí. La CRA permite un retiro calificado de la FHSA y un retiro del HBP para la misma vivienda calificada, siempre que cumpla las condiciones de cada programa al momento de cada retiro. Presenta el Formulario RC725 al emisor de su FHSA y el Formulario T1036 al emisor de su RRSP.
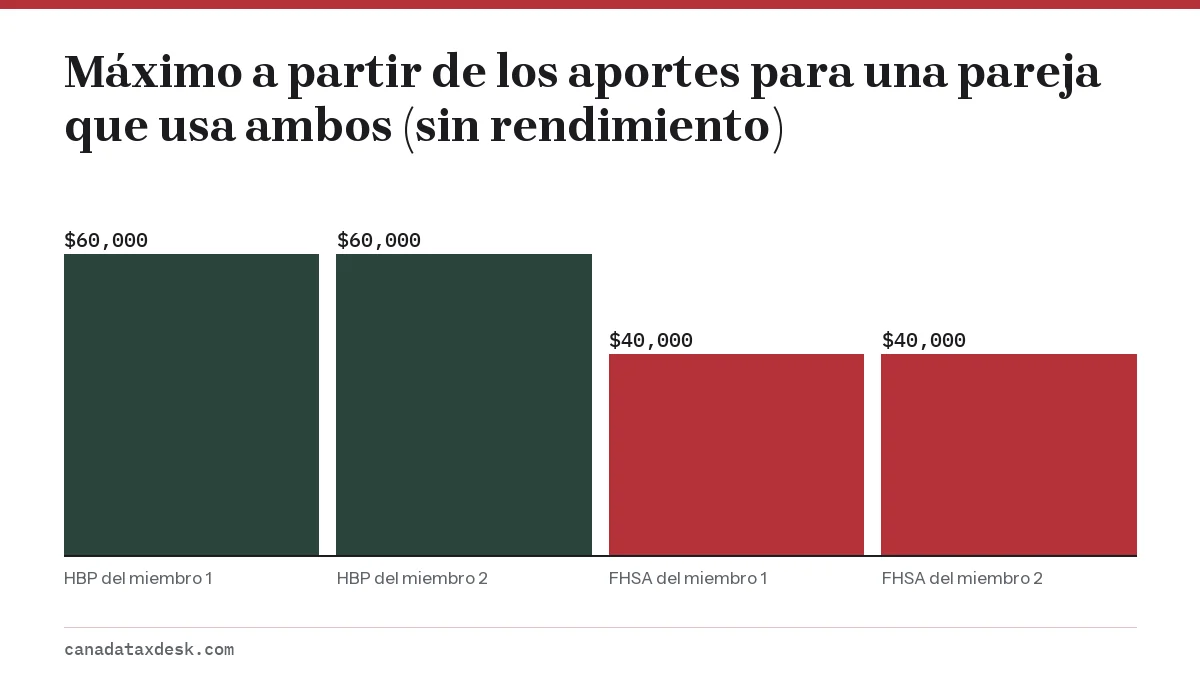
Como ambos son por persona, una pareja en la que cada miembro califica puede combinar cuatro fuentes para una misma compra: dos retiros del HBP de hasta $60,000 cada uno y dos saldos de FHSA. Solo con los aportes, eso suma hasta $200,000 antes de cualquier rendimiento de las inversiones.
¿FHSA o RRSP para la primera vivienda: cuál conviene usar primero?
En la mayoría de los casos, conviene llenar y usar primero la FHSA y dejar el HBP como complemento. El dinero de la FHSA es libre una vez retirado, mientras que cada dólar del HBP es una deuda con su yo del futuro. Si la FHSA cubre el pago inicial, no tocar la RRSP mantiene creciendo sus ahorros para la jubilación y evita 15 años de reembolsos obligatorios.
Hay excepciones. Alguien que va a comprar dentro de un año, con una RRSP grande y sin FHSA, no puede acumular $40,000 de espacio en la FHSA a tiempo, ya que el espacio crece $8,000 al año. En ese caso el HBP puede cubrir la mayor parte del pago inicial, y abrir una FHSA de inmediato igual suma los $8,000 del primer año. La página sobre el límite de aportes a la FHSA muestra cómo se acumula el espacio trasladado.
Ejemplos
Ejemplo 1: comprador solo, compra en 2028
Tomemos a un comprador que abre una FHSA en 2026 y aporta $8,000 en cada uno de los años 2026, 2027 y 2028, y deduce los tres aportes. También tiene $25,000 en una RRSP. Al comprar en 2028, retira sin impuestos los $24,000 aportados a la FHSA más el rendimiento, y toma $25,000 con el HBP. El primer año de reembolso del HBP es 2033, con un mínimo de unos $1,667.
Ejemplo 2: pareja que compra en seis meses
Los dos miembros de una pareja tienen cada uno $60,000 en RRSP y ninguna FHSA. Cada uno puede retirar ahora hasta $60,000 con el HBP. Si cada uno abre una FHSA y aporta $8,000 antes del cierre, eso suma $16,000 libres de impuestos, siempre que cada retiro de la FHSA cumpla las reglas de retiro calificado en la fecha en que se hace.
Ejemplo 3: la compra nunca se concreta
Un comprador que acumuló $40,000 en su FHSA decide no comprar. El saldo puede pasar directamente a su RRSP sin impuestos y sin afectar su espacio de deducción no usado de la RRSP, así que la FHSA termina siendo un ahorro adicional para la jubilación. Un participante del HBP en la misma situación cancelaría con el Formulario RC471 y devolvería el dinero a la RRSP antes de la fecha límite.
¿Cuál debería elegir?
- Elija primero la FHSA si faltan al menos uno o dos años para comprar y puede aportar, porque los retiros nunca se devuelven.
- Sume el HBP si ya tiene ahorros en la RRSP y necesita más de lo que tiene en la FHSA.
- Apóyese sobre todo en el HBP si va a comprar pronto, tiene una RRSP grande y poco espacio en la FHSA, y puede pagar los reembolsos a partir del quinto año.
- Conserve la FHSA aunque no esté seguro de comprar, ya que un saldo no usado puede pasar a su RRSP sin impuestos.
Para los requisitos y el proceso de retiro del lado de la RRSP, consulte la guía completa del Plan de Compradores de Vivienda. Para ver cómo funcionan juntas la RRSP, la TFSA y la FHSA, consulte nuestra guía de RRSP, TFSA y FHSA.
Preguntas frecuentes
¿Es mejor la FHSA que el Plan de Compradores de Vivienda?
Para la mayoría de quienes compran por primera vez, la FHSA rinde más por cada dólar, porque un retiro calificado está libre de impuestos y nunca se devuelve. El HBP es mejor para reunir un monto grande rápido si ya tiene ahorros en la RRSP.
¿Puedo retirar de mi FHSA y de mi RRSP para la misma casa?
Sí. La CRA permite un retiro calificado de la FHSA y un retiro del HBP para la misma vivienda calificada, siempre que cumpla las condiciones de cada programa al hacer cada retiro.
¿Puedo usar el HBP si ya compré una vivienda con mi FHSA?
Solo para la misma vivienda y solo si todavía cumple las condiciones del HBP al momento del retiro de la RRSP, incluidas la prueba de comprador de primera vivienda y el contrato por escrito.
¿Conviene pasar dinero de la RRSP a una FHSA antes de comprar?
Una transferencia directa de la RRSP a la FHSA usa espacio de la FHSA, no da una nueva deducción y no le devuelve espacio en la RRSP. Puede permitir que ese dinero salga sin reembolso, pero ocupa espacio de la FHSA que de otro modo podría llenar con aportes nuevos y deducibles.
¿Cuáles son las fechas límite de la FHSA y del HBP?
Para la FHSA, aporte a más tardar el 31 de diciembre para que cuente en ese año (no hay periodo de 60 días), tenga un contrato por escrito con fecha de cierre anterior al 1 de octubre del año siguiente al retiro y cierre todas sus FHSA a más tardar el 31 de diciembre del año siguiente a su primer retiro calificado. Para el HBP, compre o construya antes del 1 de octubre del año siguiente a su primer retiro, o cancele y devuelva el dinero a más tardar el 31 de diciembre de ese año; luego los reembolsos empiezan en el quinto año siguiente a un primer retiro hecho entre 2022 y 2028.
¿Qué pasa si uso el HBP y después vendo la vivienda?
Vender la vivienda no cancela su saldo del HBP. Sigue debiendo los mínimos anuales restantes en el Schedule 7, y cualquier faltante se grava como ingreso.
Fuentes
- What is the Home Buyers' Plan canada.ca
- Opening your FHSAs canada.ca
- Contributing to your FHSA canada.ca
- Withdrawals and transfers out of your FHSAs canada.ca
- How to repay amounts withdrawn under the HBP canada.ca
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 RRSP, TFSA y FHSA: límites, fechas límite y multas
Para 2026, en las cuentas RRSP, TFSA y FHSA los límites son de $33,810 para la RRSP (límite en dólares), $7,000 al año para la TF…
Reglas de la FHSA en Canadá: requisitos, límites y retiros
Las reglas principales de la FHSA: para abrirla debe ser residente de Canadá, tener al menos 18 años y no más de 71, y comprar vi…
Plan de Compradores de Vivienda: retire $60,000 de su RRSP
El Plan de Compradores de Vivienda (Home Buyers' Plan, HBP) permite a quien compra vivienda por primera vez retirar hasta $60,000…
Monto para compradores de vivienda: $10,000, línea 31270
El monto para compradores de vivienda (home buyers' amount) es un crédito federal no reembolsable que le permite reclamar hasta $…
Límite de aporte a la FHSA: $8,000 al año y traslado
El límite de aporte a la FHSA es de $8,000 de margen de participación por año y $40,000 de por vida, según la Agencia de Ingresos…
Reembolso del HBP: el nuevo aplazamiento de 5 años explicado
El reembolso del Plan de Compradores de Vivienda (Home Buyers' Plan, HBP), para un primer retiro hecho entre el 1 de enero de 202…