
Monto para compradores de vivienda: la reclamación de $10,000 por una primera vivienda
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
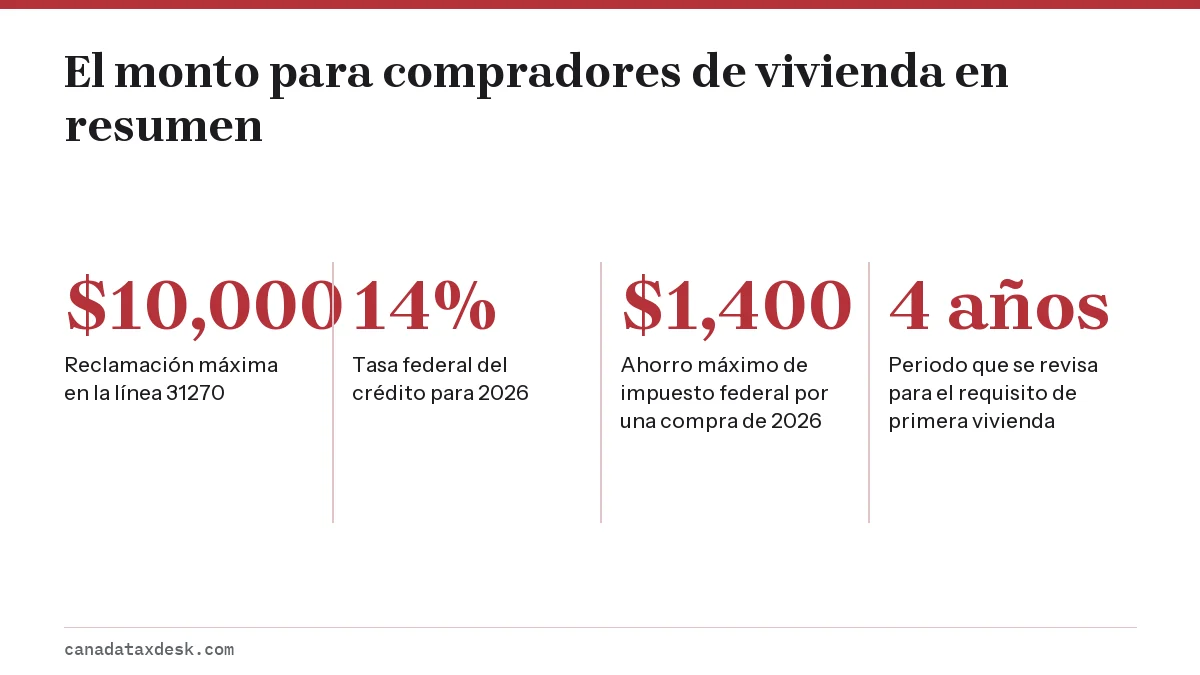
El monto para compradores de vivienda (home buyers' amount) es un crédito federal no reembolsable que le permite reclamar hasta $10,000 en la línea 31270 en el año en que compra una vivienda que califica en Canadá, lo que reduce el impuesto federal hasta en $1,400 para compras de 2026 ($1,450 para 2025). Debe comprar su primera vivienda, o tener derecho al crédito por discapacidad o comprar para un familiar que lo tenga.
- 01Reclamación máxima
- $10,000 por vivienda (desde 2022; $5,000 de 2015 a 2021)
- 02Valor federal, 2026
- Hasta $1,400 al 14%
- 03Valor federal, 2025
- Hasta $1,450 al 14.5%
- 04Requisito de primera vivienda
- Ninguna vivienda propia habitada en el año de la compra ni en los 4 años anteriores
- 05Línea de la declaración
- Línea 31270; no se envían documentos con la declaración
¿Qué es el monto para compradores de vivienda?
El monto para compradores de vivienda es un crédito fiscal federal de hasta $10,000 que usted ingresa en la línea 31270 de su declaración del año en que adquiere una vivienda que califica (CRA, línea 31270). Como es un crédito no reembolsable, vale el monto multiplicado por la tasa federal más baja: $1,400 por una compra de 2026 al 14% y $1,450 por una compra de 2025 al 14.5%. A veces se le llama crédito fiscal para compradores de primera vivienda.
Es distinto de los programas de ahorro para una primera vivienda. El Home Buyers' Plan (plan para compradores de vivienda) le permite sacar prestados hasta $60,000 de su RRSP (plan de ahorro para la jubilación), y la FHSA (cuenta de ahorro para la primera vivienda) da una deducción por los aportes. Puede usar los tres para la misma compra si cumple las reglas de cada programa.
¿Quién se considera comprador de primera vivienda para este crédito?
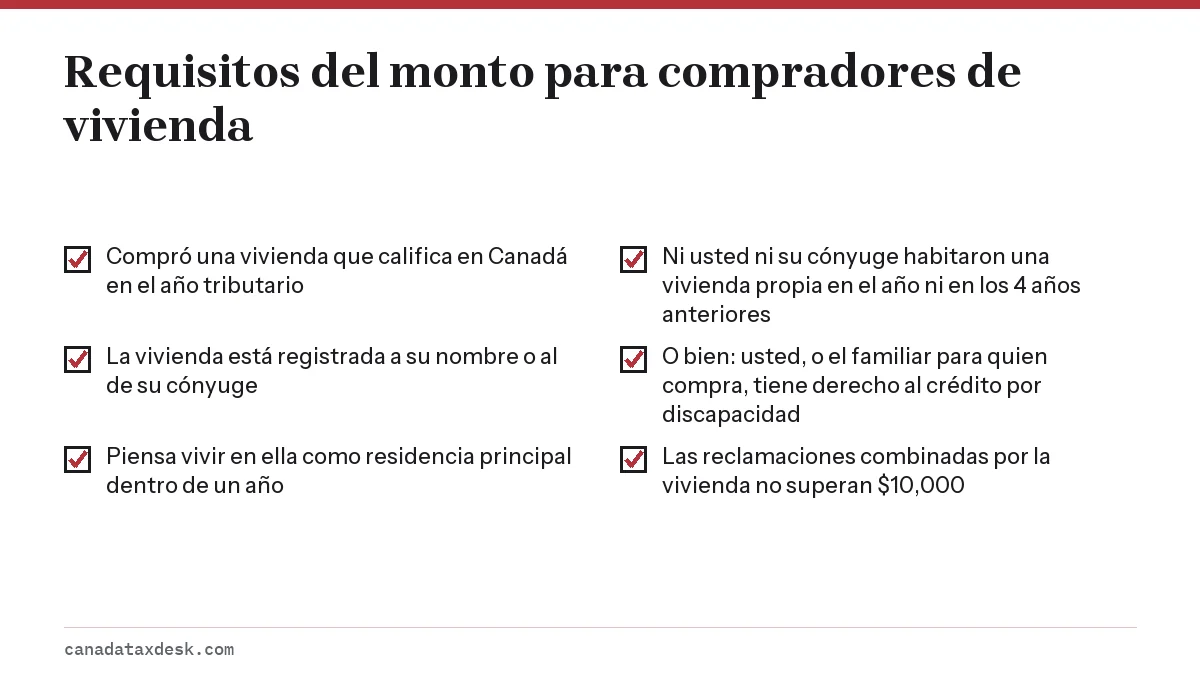
Para el monto para compradores de vivienda, usted compra su primera vivienda si no vivió en otra vivienda, en Canadá o en el extranjero, que fuera propiedad suya o de su cónyuge o pareja de hecho en el año de la compra ni en ninguno de los cuatro años anteriores. Para una compra de 2026, eso significa ninguna vivienda propia habitada en 2022, 2023, 2024, 2025 ni en 2026 antes de la compra.
La prueba se fija en haber vivido en una vivienda de su propiedad, no en tener propiedades en general. Una propiedad de alquiler que tuvo pero en la que nunca vivió no lo descalifica por sí sola, mientras que un condominio que tuvo y en el que vivió durante 2023 sí lo descalifica. También cuenta el historial de su pareja: si su cónyuge vivió en una vivienda de su propiedad hace tres años, usted no califica, aunque nunca haya tenido nada a su nombre.
Requisitos del monto para compradores de vivienda con una discapacidad
No tiene que comprar su primera vivienda si tiene derecho al crédito por discapacidad, o si compra la vivienda para un familiar que tiene ese derecho. La compra debe permitir que la persona con discapacidad viva en una vivienda más accesible o mejor adaptada a sus necesidades (CRA, línea 31270). Esta regla del monto para compradores de vivienda con discapacidad suele pasarse por alto en las familias que trasladan a un padre, una madre o un hijo adulto a una vivienda adaptada, y se combina con el crédito canadiense por cuidador cuando esa misma persona depende de usted.
¿Qué viviendas califican para la línea 31270?
Una vivienda que califica es una unidad de vivienda en Canadá registrada a su nombre o al de su cónyuge o pareja de hecho en el sistema de registro de la propiedad que corresponda. Usted, o el familiar con discapacidad, debe tener la intención de vivir en ella como residencia principal a más tardar un año después de la compra. Las viviendas fuera de Canadá nunca califican.
| Tipo de vivienda | ¿Califica? |
|---|---|
| Casa unifamiliar, casa pareada o casa adosada | Sí |
| Unidad de condominio o unidad en un dúplex, tríplex u otro edificio multifamiliar | Sí |
| Casa móvil | Sí |
| Participación en una cooperativa de vivienda que da un derecho de propiedad | Sí |
| Participación en una cooperativa que solo da derecho a alquilar la unidad | No |
| Vivienda existente o en construcción | Ambas pueden calificar |
Guarde el estado de ajustes (statement of adjustments), la escritura o el traspaso del registro de la propiedad y cualquier documento que muestre cuándo se mudó. No los envía con la declaración, pero la CRA puede pedirlos en una revisión.
¿Dos compradores pueden dividir el monto para compradores de vivienda?
Sí. Cuando dos o más personas elegibles compran una vivienda juntas, cada una puede reclamar una parte del monto, pero las reclamaciones combinadas por la misma vivienda no pueden superar $10,000. El reparto no tiene que seguir los porcentajes de propiedad; los cónyuges pueden dividirlo como prefieran. Si solo uno de los cónyuges o parejas de hecho es elegible, esa persona puede reclamar el monto completo: la CRA indica que el crédito no puede dividirse entre cónyuges o parejas de hecho a menos que ambos sean elegibles.
El mejor reparto suele ser el que aprovecha todo el crédito. Suponga que Amir y Jo compraron una casa adosada en 2026. Jo estaba de licencia parental y debe poco impuesto federal, así que Amir reclama los $10,000 completos y ahorra $1,400. Si cada uno debe más de $700 de impuesto federal, un reparto de $5,000 y $5,000 da el mismo resultado. Lo que debe evitar es que ambos reclamen $10,000: la CRA reducirá el total cuando relacione las reclamaciones con la propiedad.
¿Cuánto vale el monto para compradores de vivienda en 2026?
Por una vivienda comprada en 2026, la reclamación completa de $10,000 reduce el impuesto federal en $1,400, porque los créditos no reembolsables se calculan a la tasa federal más baja del 14% (CRA, tasas del año en curso). La reclamación fue de $5,000 de 2015 a 2021 y es de $10,000 desde el año tributario 2022. Al 22 de octubre de 2026, no se ha anunciado ningún cambio para 2027.
| Año de la compra | Tasa federal más baja | Ahorro federal máximo |
|---|---|---|
| 2015 a 2021 | 15% | $750 (reclamación limitada a $5,000) |
| 2022 a 2024 | 15% | $1,500 |
| 2025 | 14.5% | $1,450 |
| 2026 | 14% | $1,400 |
El crédito solo ayuda si usted debe esa cantidad de impuesto federal después de sus demás créditos. Un comprador con $30,000 de ingresos y el monto personal básico de $16,452 quizá no lo use por completo, y la parte no usada no puede trasladarse a años futuros. Los graduados con matrícula no usada no pierden nada al reclamar ambos: primero se aplica el monto para compradores de vivienda, y del crédito por matrícula trasladado solo se usa la parte que todavía hace falta para llegar a cero impuesto; el resto se conserva para años posteriores.
Cómo reclamar el crédito del monto para compradores de vivienda
- Confirme que la compra se cerró en el año tributario que está declarando; la fecha de cierre del estado de ajustes es la referencia habitual.
- Revise el historial de cuatro años suyo y de su cónyuge o pareja de hecho, o confirme que tiene derecho al crédito por discapacidad.
- Acuerde con cualquier otro comprador cómo dividir los $10,000.
- Ingrese su parte en la sección del monto para compradores de vivienda de su programa de impuestos; va en la línea 31270.
- Guarde el documento del registro de la propiedad y los papeles del cierre durante al menos seis años.
Si compró en un año anterior y nunca reclamó el crédito, puede pedir a la CRA que vuelva a tasar ese año mediante Change my return (cambiar mi declaración) en Mi Cuenta de la CRA (My Account). Los demás créditos que las familias combinan con una primera vivienda aparecen en la guía de créditos y deducciones.
Preguntas frecuentes
¿El monto para compradores de vivienda es un reembolso?
No. Reduce el impuesto federal que usted debe hasta en $1,400 para 2026, pero no puede generar un reembolso por sí solo si su impuesto ya es cero.
¿La línea 31270 es lo mismo que el crédito fiscal para compradores de primera vivienda?
Sí. La línea 31270 corresponde al monto para compradores de vivienda, que muchas personas y programas de impuestos llaman crédito fiscal para compradores de primera vivienda. Es un solo crédito, no dos: hasta $10,000 reclamados en la línea 31270, que valen hasta $1,400 federales por una compra en 2026. El Home Buyers' Plan (plan de compradores de vivienda) es un programa distinto que le permite retirar dinero de su RRSP.
¿Puedo reclamar el monto para compradores de vivienda y usar la FHSA para la misma vivienda?
Sí. La FHSA, el Home Buyers' Plan y el monto para compradores de vivienda son programas distintos, y una misma compra puede usar los tres si cumple las reglas de cada uno.
Vendí mi casa hace cinco años. ¿Vuelvo a ser comprador de primera vivienda?
Es posible. Si ni usted ni su cónyuge vivieron en una vivienda propiedad de alguno de los dos durante el año de la compra o los cuatro años anteriores, vuelve a cumplir el requisito.
¿Puedo reclamar el monto para compradores de vivienda por una casa de campo?
Solo si se convierte en su residencia principal dentro del año siguiente a la compra. Una propiedad secundaria o de vacaciones no califica.
¿Reclamo el monto para compradores de vivienda el año en que firmo la oferta o el año del cierre?
Reclámelo por el año en que adquiere la vivienda, que normalmente es el año en que se cierra la compra y se registra el título de propiedad.
Fuentes
- CRA, Line 31270, home buyers' amount canada.ca
- CRA, Tax rates and income brackets, current year canada.ca
- CRA, What is the Home Buyers' Plan canada.ca
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 Deducciones de impuestos en Canadá: qué puede reclamar
Las deducciones de impuestos en Canadá reducen el ingreso sobre el que se le cobra impuesto, así que ahorran impuesto a su tasa m…
Plan de Compradores de Vivienda: retire $60,000 de su RRSP
El Plan de Compradores de Vivienda (Home Buyers' Plan, HBP) permite a quien compra vivienda por primera vez retirar hasta $60,000…
Reglas de la FHSA en Canadá: requisitos, límites y retiros
Las reglas principales de la FHSA: para abrirla debe ser residente de Canadá, tener al menos 18 años y no más de 71, y comprar vi…
Crédito canadiense por cuidador: montos y requisitos
El crédito canadiense por cuidador (Canada caregiver credit) es un crédito federal no reembolsable por mantener a un cónyuge, hij…
Plan de Compradores de Vivienda o FHSA: cuál usar primero
Al elegir entre el Plan de Compradores de Vivienda o la FHSA, la diferencia principal es el reembolso: el HBP le permite tomar pr…