
Crédito fiscal por donaciones caritativas en Canadá: cuánto le devuelven por las donaciones de 2025 y 2026
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
El crédito por donaciones caritativas es un crédito no reembolsable que se reclama en la línea 34900 con el Anexo 9 por donaciones a organizaciones benéficas registradas y otros donatarios reconocidos. A nivel federal, los primeros $200 reciben la tasa más baja, 14.5% para 2025 y 14% para 2026, y el resto recibe 29%, o 33% sobre la parte cubierta por el ingreso imponible por encima del umbral del tramo más alto. Las provincias suman su propio crédito, y las donaciones no reclamadas pueden traspasarse durante 5 años.
- 01Dónde se reclama
- Línea 34900, calculada en el Anexo 9
- 02Tasa federal sobre los primeros $200
- 14.5% para 2025; 14% para 2026
- 03Tasa federal por encima de $200
- 29%, o 33% cuando el ingreso imponible supera $253,414 (2025) o $258,482 (2026)
- 04Límite anual
- 75% del ingreso neto (100% en el año del fallecimiento y el año anterior)
- 05Traspaso a años futuros
- 5 años (10 años para donaciones ecológicas)
- 06¿Es reembolsable?
- No, solo puede reducir el impuesto que usted debe
¿Cómo funciona el crédito por donaciones caritativas?
Cuando usted dona dinero o bienes a un donatario reconocido, puede reclamar créditos no reembolsables federales y provinciales o territoriales (CRA, line 34900). Necesita un recibo oficial de donación del donatario, o un formulario informativo como el T4 que muestre el monto elegible.
El crédito se basa en el monto elegible de la donación: su valor justo de mercado menos cualquier ventaja que usted haya recibido. El ejemplo de la Agencia de Ingresos de Canadá (CRA) es una donación de $1,000 con $150 de beneficios, lo que deja un monto elegible de $850.
Quién cuenta como donatario reconocido
- Organizaciones benéficas registradas, asociaciones canadienses registradas de deporte aficionado y organizaciones periodísticas registradas.
- Corporaciones de vivienda registradas en Canadá creadas solo para ofrecer vivienda de bajo costo a personas mayores.
- El Gobierno de Canadá, una provincia o territorio, municipios registrados y organismos públicos registrados que cumplen una función de gobierno en Canadá.
- Universidades registradas fuera de Canadá.
- Las Naciones Unidas y sus agencias, y organizaciones benéficas extranjeras registradas que recibieron una donación del Gobierno de Canadá.
Las donaciones a una persona, a una campaña de micromecenazgo para una persona o a cualquier organización que no sea un donatario reconocido no dan derecho al crédito, porque no se puede emitir un recibo oficial.
¿Cuánto le devuelven por una donación?
El crédito federal se calcula en dos niveles en el Anexo 9. Los primeros $200 de donaciones del año reciben la tasa federal más baja. Todo lo que pase de $200 recibe 29%, salvo la parte cubierta por el ingreso imponible del tramo superior del 33%, que recibe 33%.
| Parte de sus donaciones | 2025 | 2026 |
|---|---|---|
| Primeros $200 | 14.5% | 14% |
| Por encima de $200 | 29% | 29% |
| Por encima de $200, hasta su ingreso imponible que supere el umbral del tramo más alto | 33% (más de $253,414) | 33% (más de $258,482) |
Las cifras de 2025 están impresas en el Anexo 9 de 2025. Para 2026, los primeros $200 siguen la nueva tasa más baja del 14%, y el umbral del 33% coincide con el inicio del tramo superior en $258,482; el Anexo 9 de 2026, que se espera con el paquete de impuestos de 2026 a principios de 2027, mostrará ambas cifras.
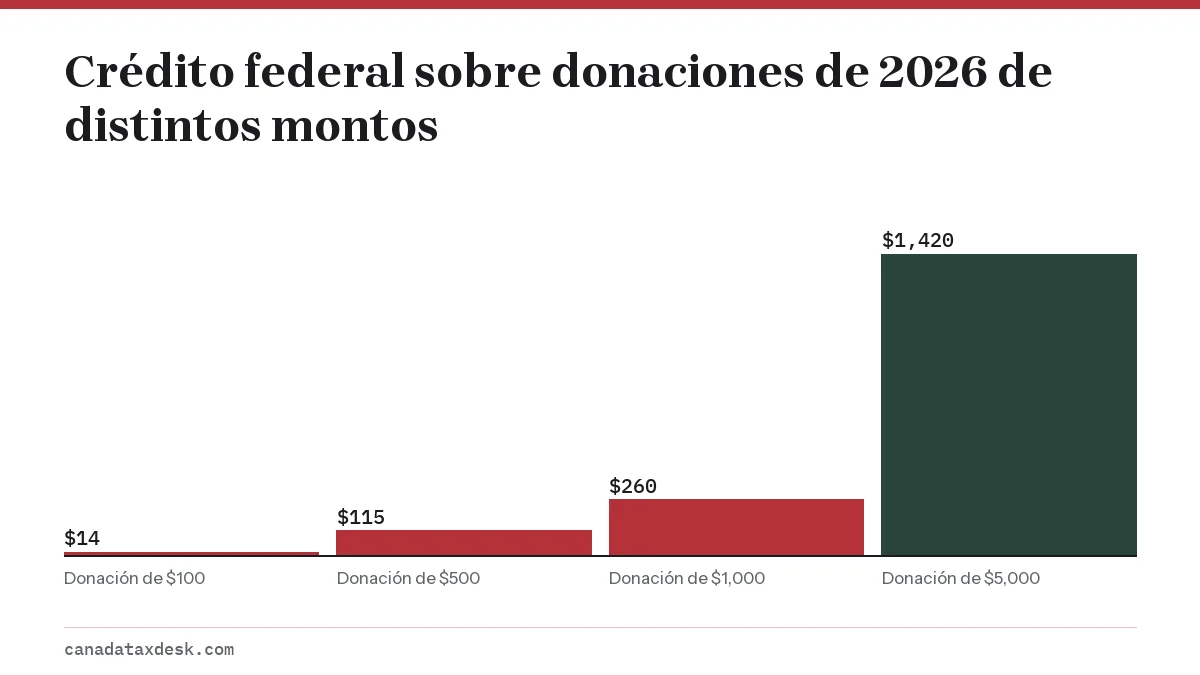
| Total donado | Cálculo | Crédito federal |
|---|---|---|
| $100 | $100 x 14% | $14 |
| $500 | ($200 x 14%) + ($300 x 29%) | $115 |
| $1,000 | ($200 x 14%) + ($800 x 29%) | $260 |
| $5,000 | ($200 x 14%) + ($4,800 x 29%) | $1,420 |
Una persona de ingresos altos recibe la tasa del 33% solo sobre el menor de dos montos: las donaciones por encima de $200 y el ingreso imponible por encima del umbral. Alguien con $300,000 de ingreso imponible que dona $20,000 en 2026 tiene $41,518 de ingreso por encima de $258,482, más que los $19,800 donados por encima de $200, así que los $19,800 reciben el 33%: un crédito federal de $6,534 más $28 sobre los primeros $200, es decir, $6,562.
¿Puede reclamar las donaciones de su cónyuge?
Sí. El Anexo 9 le permite reclamar las donaciones hechas por usted o por su cónyuge o pareja de hecho, y las donaciones no usadas que cualquiera de los dos hizo en los 5 años anteriores. Cada donación solo puede reclamarse una vez, en una sola declaración.
Como solo los primeros $200 de cada año reciben la tasa baja, juntar los recibos de la pareja en una sola declaración da un crédito mayor que dividirlos. Dos personas que reclaman $150 cada una en 2026 reciben $21 cada una, $42 en total; una sola persona que reclama los $300 combinados recibe $28 + $29 = $57.
¿Qué límites tienen las donaciones que se reclaman?
- 75% del ingreso neto: el total de donaciones caritativas reclamadas en un año generalmente no puede superar el 75% de su ingreso neto de la línea 23600.
- Límite mayor para bienes de capital: las donaciones de ciertos bienes de capital suman al límite del Anexo 9 el 25% de la ganancia de capital imponible o de la depreciación recuperada correspondiente.
- Año del fallecimiento: las donaciones pueden reclamarse hasta el 100% del ingreso neto de la persona fallecida, y el excedente puede reclamarse en la declaración del año anterior, hasta el 100% del ingreso neto de ese año.
- Traspaso a años futuros: las donaciones no reclamadas pueden usarse en cualquiera de los 5 años siguientes, o 10 años para tierras ecológicamente sensibles, y los montos traspasados se usan antes que las donaciones del año.
Una regla de fechas del anexo de 2025: las donaciones hechas entre el 1 de enero y el 28 de febrero de 2025 que ya se reclamaron en una declaración de 2024 gracias a una prórroga legal no pueden reclamarse otra vez en la declaración de 2025.
Las donaciones de acciones, opciones sobre acciones, tierras ecológicamente sensibles u otros bienes de capital tienen además reglas de ganancias de capital, que se calculan en el formulario T1170. Las donaciones a organizaciones benéficas de EE. UU. generalmente se limitan al 75% del ingreso neto de fuente estadounidense que declara en su declaración canadiense, con excepciones en la guía P113 para quienes viajan a diario a un trabajo en EE. UU. y para ciertas universidades y colleges de EE. UU.
¿Cómo se reclaman las donaciones en la declaración?
- Reúna sus recibos oficiales de donación y cualquier formulario T4 o T4A que muestre donaciones por nómina.
- Agregue los recibos de su cónyuge o pareja si uno de los dos va a reclamarlos todos.
- Complete el Anexo 9; el programa de impuestos lo hace cuando usted ingresa cada recibo.
- Anote el resultado federal en la línea 34900 de su declaración.
- Use los mismos montos en la sección de donaciones de su formulario provincial o territorial 428 y anote ese crédito en la línea 58969; los residentes de Quebec reclaman la parte provincial en su declaración de Quebec.
- Guarde los recibos. Quien presenta en papel adjunta el Anexo 9, pero no envía los recibos.
La parte provincial varía según la provincia, así que el total que le devuelven depende de dónde vive el 31 de diciembre. Nuestra guía de créditos y deducciones enumera otras reclamaciones comunes, y el crédito por gastos médicos es el otro crédito familiar en el que juntar todo en una declaración suele convenir.
Preguntas frecuentes
¿Cuánto me devuelven por donar $100 en Canadá?
A nivel federal, $14 por una donación de 2026 y $14.50 por una de 2025, porque los primeros $200 reciben la tasa más baja. Su provincia o territorio suma su propio crédito.
¿Puedo reclamar las donaciones de mi cónyuge?
Sí. Cualquiera de los cónyuges o parejas de hecho puede reclamar las donaciones de ambos, pero cada recibo solo puede reclamarse una vez. Poner todos los recibos en una sola declaración suele dar el crédito mayor.
¿Por cuánto tiempo puedo traspasar donaciones?
Las donaciones caritativas no reclamadas pueden traspasarse hasta 5 años, o 10 años para donaciones de tierras ecológicamente sensibles.
¿El crédito por donaciones caritativas es reembolsable?
No. Es un crédito no reembolsable que reduce el impuesto que usted debe. Si no debe impuestos, traspase las donaciones a años futuros o deje que su cónyuge las reclame.
¿Hay un límite para lo que puedo reclamar por donaciones?
Generalmente el 75% de su ingreso neto del año, con un límite mayor para algunas donaciones de bienes de capital y hasta el 100% del ingreso neto en el año del fallecimiento y el año anterior.
¿Puedo reclamar donaciones a una organización benéfica de EE. UU.?
Generalmente sí, si la organización calificaría como benéfica registrada en Canadá, pero la reclamación suele limitarse al 75% del ingreso neto de fuente estadounidense que declara en su declaración canadiense.
Fuentes
- Line 34900, Donations and gifts canada.ca
- Line 34900: How much you can claim canada.ca
- Line 34900: How to claim canada.ca
- Schedule 9, Donations and Gifts (2025) canada.ca
- Guide P113, Gifts and Income Tax 2025 canada.ca
- Adjustment of personal income tax and benefit amounts (2026) canada.ca
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 Deducciones de impuestos en Canadá: qué puede reclamar
Las deducciones de impuestos en Canadá reducen el ingreso sobre el que se le cobra impuesto, así que ahorran impuesto a su tasa m…
Crédito por gastos médicos en Canadá: qué puede reclamar
El crédito por gastos médicos le permite reclamar los gastos de salud elegibles que superen el menor entre el 3% de su ingreso ne…
Tasa de impuesto del 14% en Canadá: qué significa la rebaja
La tasa de impuesto del 14% en Canadá es la tasa federal más baja del impuesto sobre la renta y se cobra sobre los primeros $58,5…
Declaración de impuestos para personas mayores en Canadá
La declaración de impuestos para personas mayores en Canadá es la declaración T1 habitual, pero después de los 65 años suma crédi…
 Tramos impositivos en Canadá 2026: federales y provinciales
Los tramos impositivos federales de 2026 en Canadá son el 14% sobre los primeros $58,523 de ingreso gravable, el 20.5% hasta $117…