
La tasa de impuesto del 14% en Canadá: qué cambia con la rebaja federal
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
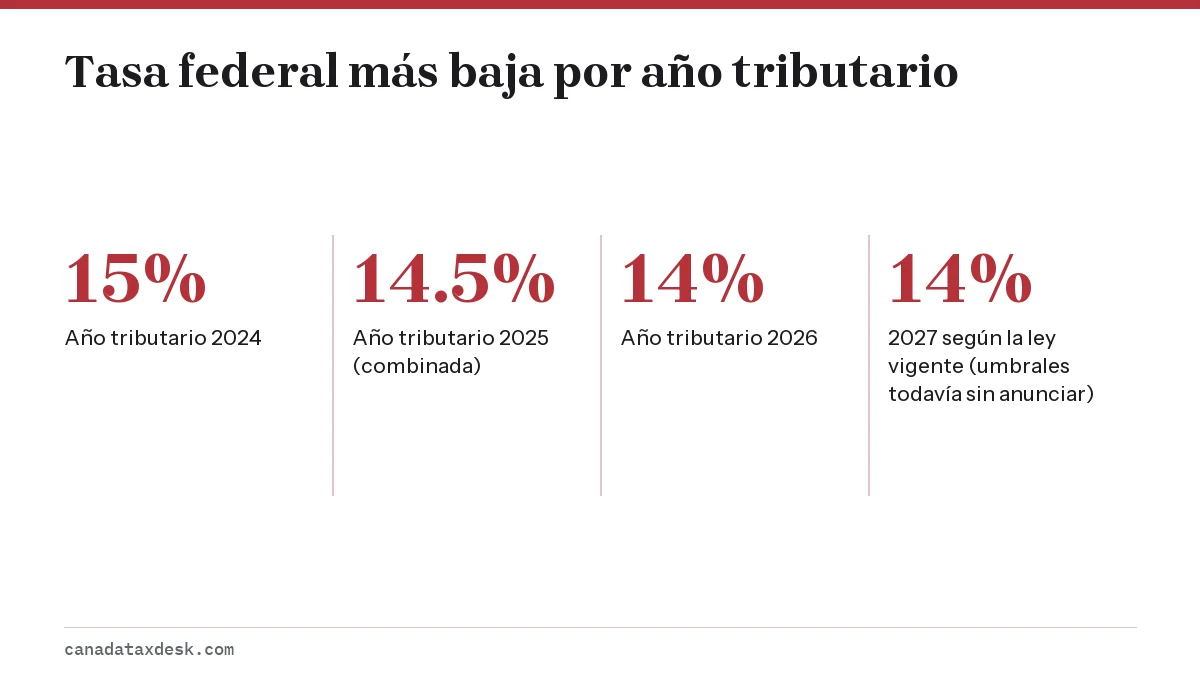
La tasa de impuesto del 14% en Canadá es la tasa federal más baja del impuesto sobre la renta y se cobra sobre los primeros $58,523 de ingreso gravable en 2026. Reemplazó a la antigua tasa del 15% el 1 de julio de 2025, así que la declaración de 2025 usó una tasa combinada del 14.5% y 2026 es el primer año completo al 14%. Finance Canada (el Departamento de Finanzas) calcula que la rebaja ahorra a cada persona hasta $420 en 2026.
- 01Tasa federal más baja, 2026
- 14% sobre los primeros $58,523
- 02Fecha de entrada en vigor de la rebaja
- 1 de julio de 2025
- 03Tasa usada en las declaraciones de 2025
- 14.5% (combinada)
- 04Ahorro máximo por persona, 2026
- Hasta $420 (Finance Canada)
- 05Ahorro de una familia con dos ingresos, 2026
- Hasta $840 (Finance Canada)
¿La tasa federal más baja en Canadá ahora es del 14%?
Sí. Para el año tributario 2026, la tasa de impuesto del 14% en Canadá se aplica al ingreso gravable de hasta $58,523, según la página de tasas del año en curso de la Agencia de Ingresos de Canadá (CRA). El ingreso por encima de ese umbral pasa a las franjas del 20.5%, 26%, 29% y 33%, que no cambiaron.
El tramo impositivo más bajo es la primera franja de ingreso gravable de la tabla de tasas federales. Toda persona que paga impuesto federal tiene al menos parte de su ingreso en ella, y por eso una rebaja de un punto en esta franja llega a casi todos los contribuyentes. El informe de Finance Canada sobre la rebaja, de junio de 2026, indica que genera ahorros fiscales para casi 22 millones de canadienses.
| Provincia o territorio | Primer tramo provincial | Tasa combinada sobre esos dólares |
|---|---|---|
| Alberta | 8% hasta $61,200 | 22% |
| Columbia Británica | 5.6% hasta $50,363 | 19.6% |
| Manitoba | 10.8% hasta $47,564 | 24.8% |
| Nuevo Brunswick | 9.4% hasta $52,333 | 23.4% |
| Terranova y Labrador | 8.7% hasta $44,678 | 22.7% |
| Territorios del Noroeste | 5.9% hasta $53,003 | 19.9% |
| Nueva Escocia | 8.79% hasta $30,995 | 22.79% |
| Nunavut | 4% hasta $55,801 | 18% |
| Ontario | 5.05% hasta $53,891 | 19.05% |
| Isla del Príncipe Eduardo | 9.5% hasta $33,928 | 23.5% |
| Saskatchewan | 10.5% hasta $54,532 | 24.5% |
| Yukón | 6.4% hasta $58,523 | 20.4% |
Quebec no aparece: sus residentes reducen el impuesto federal con el abatimiento de Quebec del 16.5% (Quebec abatement) y pagan el impuesto provincial a Revenu Québec según sus propias tasas. Entre las demás, Nunavut tiene la tasa combinada inicial más baja, del 18%, y Manitoba la más alta, del 24.8%.
El cambio está en la ley. El proyecto de ley C-4 (Bill C-4) recibió la sanción real el 12 de marzo de 2026 y fijó la tasa en el 14.5% para 2025 y en el 14% para 2026 y los años siguientes. Para ver la tabla completa de las cinco franjas federales, consulte nuestra guía de tramos impositivos de 2026.
¿Cuándo entró en vigor la rebaja del impuesto federal al 14 por ciento?
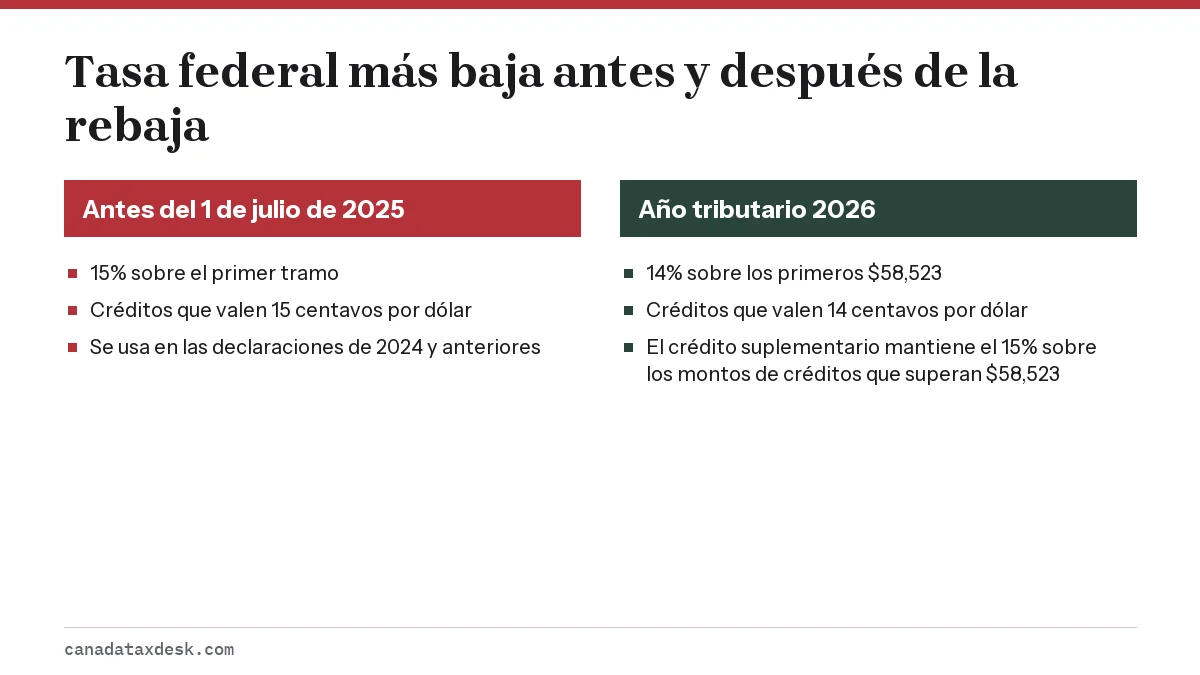
La rebaja del impuesto federal al 14 por ciento empezó el 1 de julio de 2025. De enero a junio de 2025 la tasa inferior seguía siendo del 15%, así que ninguna tasa anual única describía 2025 con exactitud.
Por qué la declaración de 2025 mostraba el 14.5%
El impuesto sobre la renta se calcula una sola vez para todo el año, no mes a mes. Para reflejar seis meses al 15% y seis meses al 14%, el Parlamento fijó una sola tasa del 14.5% para el año tributario 2025. Esa es la tasa que vio en la declaración presentada en la primavera de 2026, aunque a nadie se le aplicó el 14.5% en ningún periodo de pago concreto.
La declaración de 2026, que vence el 30 de abril de 2027 para la mayoría de las personas, es la primera en la que la tasa del tramo impositivo mínimo es un 14% parejo de enero a diciembre. Nuestra página de cambios de la temporada 2027 enumera las demás novedades que se aplican a esa declaración.
¿Cuánto le ahorra la tasa del 14% en 2026?
Lo máximo que ahorra una persona con la rebaja de impuestos en Canadá en 2026 son unos $420, y un hogar con dos personas que trabajan puede ahorrar hasta $840, según Finance Canada. El ahorro es menor para las personas con ingresos más bajos, porque la rebaja solo ayuda sobre el ingreso que realmente paga impuestos.
La cifra de $420 sale de una cuenta sencilla. La tasa baja un punto porcentual sobre el ingreso de hasta $58,523, pero el crédito del monto personal básico también baja un punto sobre $16,452. La ganancia neta es el 1% de la diferencia: ($58,523 menos $16,452) x 1% = $420.71.
| Ingreso gravable | Rebaja del impuesto sobre el ingreso | Pérdida en el crédito del monto personal básico | Ahorro neto |
|---|---|---|---|
| $16,452 o menos | Hasta $164.52 | Hasta $164.52 | $0 |
| $30,000 | $300.00 | $164.52 | $135.48 |
| $45,000 | $450.00 | $164.52 | $285.48 |
| $58,523 o más | $585.23 | $164.52 | $420.71 |
Quien tiene un ingreso inferior al monto personal básico ya no pagaba impuesto federal, así que la rebaja no le da nada. Por encima de $58,523 el ahorro deja de crecer, porque las franjas superiores mantuvieron sus tasas anteriores.
¿La rebaja de la tasa reduce mis créditos tributarios no reembolsables?
Sí, un poco. La mayoría de los créditos federales no reembolsables se calculan a la tasa más baja, así que cada dólar de crédito vale ahora 14 centavos en lugar de 15. Finance Canada indica que el valor de estos créditos baja $5.4 mil millones en total, mientras que la rebaja de la tasa reduce el impuesto sobre la renta en $10.6 mil millones, así que el efecto neto es una reducción de impuestos.
| Año tributario | Monto personal básico | Tasa del crédito | Valor del crédito |
|---|---|---|---|
| 2025 | $16,129 | 14.5% | $2,338.71 |
| 2026 | $16,452 | 14% | $2,303.28 |
| 2026 si la tasa se hubiera mantenido en el 15% | $16,452 | 15% | $2,467.80 |
Entre los créditos afectados están el monto personal básico, el monto por empleo de Canadá (Canada employment amount), los créditos por contribuciones al Plan de Pensiones de Canadá (CPP) y al seguro de empleo (EI), el monto por edad, el monto por discapacidad, la matrícula y los gastos médicos. Para la mayoría de las personas, el menor impuesto sobre el ingreso compensa con creces los créditos más pequeños.
Ejemplo práctico: una persona que gana $45,000 en 2026
Tomemos a un empleado con $45,000 de ingreso gravable en 2026 que reclama el monto personal básico y el monto por empleo de Canadá de $1,501. Todo su ingreso cae en la franja federal más baja.
- Impuesto federal sobre el ingreso: $45,000 x 14% = $6,300.00.
- Créditos por el monto personal básico y el monto por empleo de Canadá: ($16,452 + $1,501) x 14% = $2,513.42.
- Impuesto federal antes de los créditos por CPP y EI: $6,300.00 menos $2,513.42 = $3,786.58.
- Con la antigua tasa del 15%, los mismos pasos dan $6,750.00 menos $2,692.95 = $4,057.05.
- Diferencia: $270.47 menos de impuesto federal gracias a la tasa del 14%.
El ahorro real es un poco menor al incluir los créditos por contribuciones al CPP y al EI, porque esos créditos también bajaron un punto. El impuesto provincial no cambia: cada provincia fija su propia tasa más baja en su Formulario 428, y Quebec fija sus tasas a través de Revenu Québec.
Para ver su propia cifra con el impuesto provincial incluido, pruebe nuestra calculadora de impuestos de Canadá.
Lo que significa la tasa del 14% para su sueldo y su declaración de 2027
Los empleadores calculan la retención federal con las fórmulas de nómina T4127 de la CRA, que usan el 14% para 2026. Si su empleador aplicó las tablas correctas todo el año, la mayor parte del ahorro ya le llegó en sus cheques de pago y no aparecerá como un reembolso mayor en 2027.
- Si tuvo dos empleos o ingresos adicionales importantes, es posible que la retención no coincida con el impuesto final. Su declaración de 2026 ajusta la diferencia.
- Si trabaja por cuenta propia, no se le retuvo nada. La tasa más baja reduce el saldo adeudado al 30 de abril de 2027 y puede bajar los pagos a plazos de 2027.
- Si revisa su aviso de tasación (Notice of Assessment), la cifra del impuesto federal que aparece se calcula con la tasa del 14% sobre los primeros $58,523.
Según la ley vigente, la tasa se mantiene en el 14% para 2027. Al 22 de octubre de 2026, los umbrales de los tramos de 2027 todavía no se han anunciado; se espera que la CRA los publique en noviembre de 2026. Nuestra página de tramos impositivos de 2027 sigue esa publicación.
Preguntas frecuentes
¿El 14% es el tramo impositivo más bajo en Canadá?
Es la tasa federal más baja. Las provincias suman sus propias tasas, y varias tasas provinciales inferiores son más bajas que el 14%, como la de Ontario, del 5.05%, y la de Nunavut, del 4%, para 2026, así que la tasa combinada más baja depende de dónde viva.
¿Cuáles son los tramos del impuesto federal en Canadá para 2026?
Son cinco: 14% sobre los primeros $58,523 de ingreso gravable, 20.5% hasta $117,045, 26% hasta $181,440, 29% hasta $258,482 y 33% por encima de esa cifra. Con la rebaja solo cambió la tasa del 14%; las otras cuatro son las mismas de antes.
¿Por qué mi declaración de 2025 dice 14.5% en lugar de 14%?
La rebaja empezó el 1 de julio de 2025, a mitad de año. La ley fijó una tasa combinada del 14.5% para el año tributario 2025 para reflejar seis meses al 15% y seis meses al 14%.
¿Tengo que hacer algo para que se me aplique la tasa del 14%?
No. El programa de impuestos y la CRA aplican la tasa automáticamente cuando se tasa su declaración, y los empleadores la usan en la retención de nómina. No tiene que presentar ningún formulario ni hacer ninguna reclamación.
¿La tasa del 14% seguirá igual en 2027?
Según el proyecto de ley C-4, la tasa federal más baja es del 14% para 2026 y los años siguientes, así que se mantiene en el 14% en 2027 salvo que el Parlamento cambie la ley. El umbral de ingresos de esa franja para 2027 todavía no se ha anunciado.
¿La rebaja del impuesto federal se aplica en Quebec?
Sí. Los residentes de Quebec calculan el impuesto federal con la misma tasa del 14% antes de aplicar el abatimiento de Quebec del 16.5% (Quebec abatement). Las tasas provinciales propias de Quebec son aparte y las fija Revenu Québec.
Fuentes
- CRA, Canadian income tax rates for individuals, current and previous years canada.ca
- CRA, Tax rates and income brackets for individuals, 2025 canada.ca
- CRA, What you need to know for the 2026 tax-filing season canada.ca
- Finance Canada, Report on the Impact of Reducing the Lowest Marginal Personal Income Tax Rate on Non-Refundable Tax Credits canada.ca
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 Tramos impositivos en Canadá 2026: federales y provinciales
Los tramos impositivos federales de 2026 en Canadá son el 14% sobre los primeros $58,523 de ingreso gravable, el 20.5% hasta $117…
Crédito fiscal complementario: cómo protege sus créditos en 2026
El crédito fiscal complementario (top-up tax credit) es un crédito federal no reembolsable y temporal, que se reclama en la línea…
Calculadora de impuestos en Canadá: estime su impuesto 2026
Esta calculadora de impuestos en Canadá estima el impuesto federal y provincial de 2026 a partir de su ingreso gravable, con los…
Tramos impositivos de Canadá 2027: cuándo salen y qué saber
Los tramos impositivos de Canadá 2027 todavía no se han anunciado al 20 de octubre de 2026. La Agencia de Ingresos de Canadá (CRA…
Cambios en los impuestos de Canadá 2027: qué hay de nuevo
Los principales cambios en los impuestos de Canadá para la temporada de impuestos 2027 se aplican a los ingresos de 2026: la tasa…