
Le taux d'imposition de 14 % au Canada : ce que change la baisse du taux fédéral
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
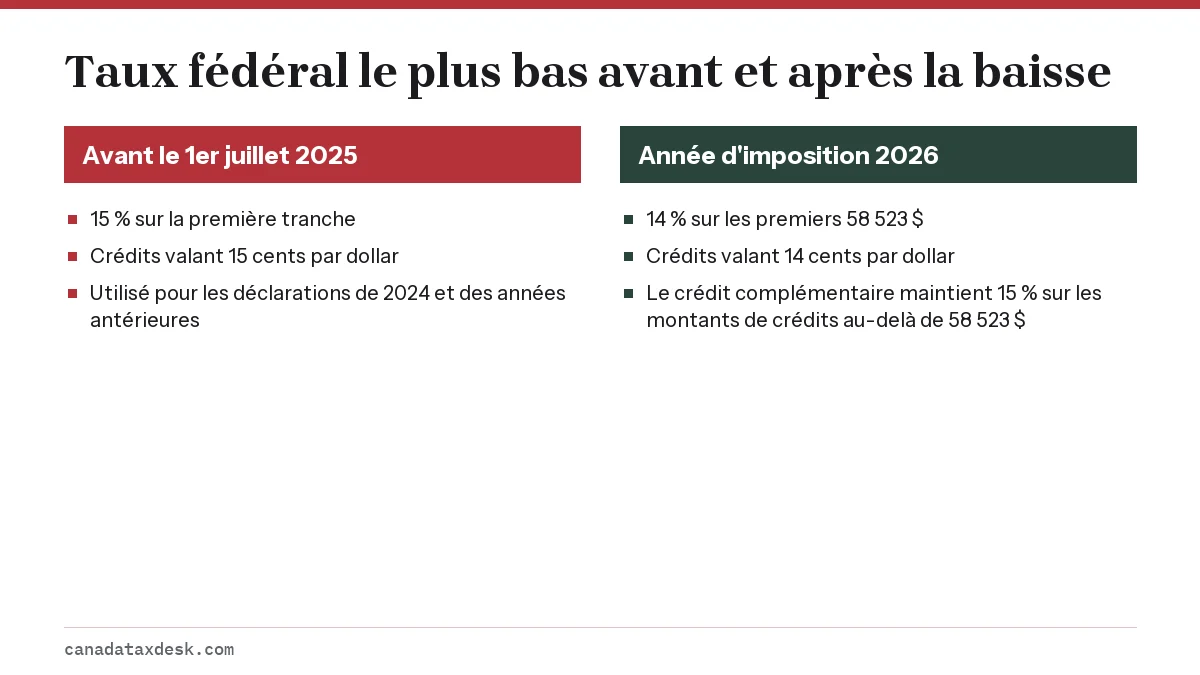
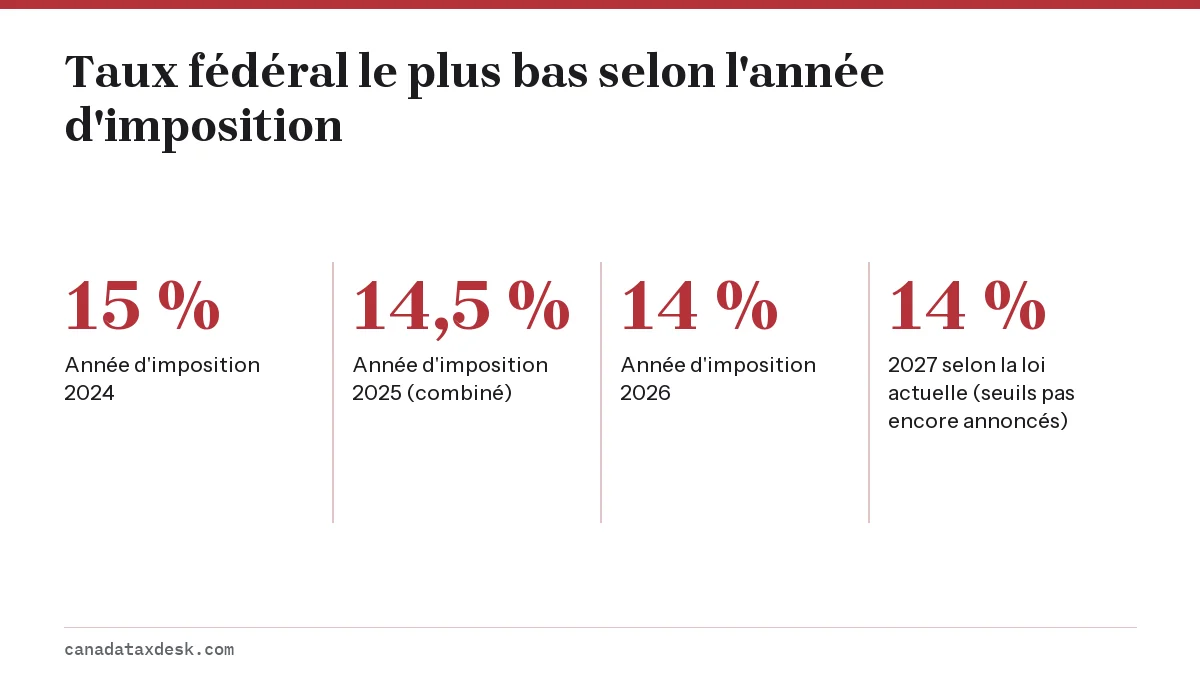
Le taux d'imposition de 14 % au Canada est le taux fédéral le plus bas, celui du premier palier d'imposition, appliqué aux premiers 58 523 $ de revenu imposable pour 2026. Il a remplacé l'ancien taux de 15 % le 1er juillet 2025; la déclaration de 2025 a donc utilisé un taux combiné de 14,5 %, et 2026 est la première année complète à 14 %. Selon Finances Canada, la baisse fait économiser jusqu'à 420 $ par personne en 2026.
- 01Taux fédéral le plus bas, 2026
- 14 % sur les premiers 58 523 $
- 02Date d'entrée en vigueur de la baisse
- 1er juillet 2025
- 03Taux utilisé dans les déclarations de 2025
- 14,5 % (combiné)
- 04Économie maximale par personne, 2026
- Jusqu'à 420 $ (Finances Canada)
- 05Économie pour une famille à deux revenus, 2026
- Jusqu'à 840 $ (Finances Canada)
Le taux d'imposition fédéral le plus bas au Canada est-il maintenant de 14 %?
Oui. Pour l'année d'imposition 2026, le taux d'imposition de 14 % au Canada s'applique au revenu imposable jusqu'à 58 523 $, selon la page des taux de l'année en cours de l'ARC. Le revenu qui dépasse ce seuil passe dans les tranches de 20,5 %, 26 %, 29 % et 33 %, qui n'ont pas changé.
La tranche d'imposition la plus basse est la première tranche de revenu imposable du tableau des taux fédéraux. Toute personne qui paie de l'impôt fédéral a au moins une partie de son revenu dans cette tranche : c'est pourquoi une baisse d'un point touche presque tous les contribuables. Le rapport de Finances Canada de juin 2026 sur cette baisse indique qu'elle procure des économies d'impôt à près de 22 millions de Canadiens.
| Province ou territoire | Premier palier provincial | Taux combiné sur ces dollars |
|---|---|---|
| Alberta | 8 % jusqu'à 61 200 $ | 22 % |
| Colombie-Britannique | 5,6 % jusqu'à 50 363 $ | 19,6 % |
| Manitoba | 10,8 % jusqu'à 47 564 $ | 24,8 % |
| Nouveau-Brunswick | 9,4 % jusqu'à 52 333 $ | 23,4 % |
| Terre-Neuve-et-Labrador | 8,7 % jusqu'à 44 678 $ | 22,7 % |
| Territoires du Nord-Ouest | 5,9 % jusqu'à 53 003 $ | 19,9 % |
| Nouvelle-Écosse | 8,79 % jusqu'à 30 995 $ | 22,79 % |
| Nunavut | 4 % jusqu'à 55 801 $ | 18 % |
| Ontario | 5,05 % jusqu'à 53 891 $ | 19,05 % |
| Île-du-Prince-Édouard | 9,5 % jusqu'à 33 928 $ | 23,5 % |
| Saskatchewan | 10,5 % jusqu'à 54 532 $ | 24,5 % |
| Yukon | 6,4 % jusqu'à 58 523 $ | 20,4 % |
Le Québec n'y figure pas : ses résidents réduisent leur impôt fédéral grâce à l'abattement du Québec de 16,5 % et paient l'impôt provincial à Revenu Québec selon ses propres taux. Parmi les autres, le Nunavut a le taux combiné de départ le plus bas, à 18 %, et le Manitoba le plus élevé, à 24,8 %.
Le changement est inscrit dans la loi. Le projet de loi C-4 a reçu la sanction royale le 12 mars 2026 et a fixé le taux à 14,5 % pour 2025 et à 14 % pour 2026 et les années suivantes. Pour le tableau complet des cinq tranches fédérales, consultez notre guide des tranches d'imposition 2026.
Quand la baisse d'impôt fédéral à 14 % est-elle entrée en vigueur?
La baisse d'impôt fédéral à 14 % a commencé le 1er juillet 2025. De janvier à juin 2025, le taux le plus bas était encore de 15 %; aucun taux annuel unique ne décrivait donc fidèlement l'année 2025.
Pourquoi la déclaration de 2025 indiquait 14,5 %
L'impôt sur le revenu se calcule une fois pour toute l'année, et non mois par mois. Pour refléter six mois à 15 % et six mois à 14 %, le Parlement a fixé un taux unique de 14,5 % pour l'année d'imposition 2025. C'est le taux qui figurait dans la déclaration produite au printemps 2026, même si personne n'a été imposé à 14,5 % pendant une période de paie donnée.
La déclaration de 2026, à produire au plus tard le 30 avril 2027 pour la plupart des gens, est la première où le taux de la tranche minimale est de 14 % tout rond, de janvier à décembre. Notre page des changements de la saison 2027 présente les autres nouveautés qui s'appliquent à cette déclaration.
Combien le taux de 14 % vous fait-il économiser en 2026?
Selon Finances Canada, une personne seule économise au plus environ 420 $ en 2026 grâce à cette baisse d'impôt au Canada, et un ménage à deux revenus peut économiser jusqu'à 840 $. L'économie est moindre pour les personnes à plus faible revenu, car la baisse ne profite qu'au revenu réellement imposé.
Le chiffre de 420 $ découle d'un calcul simple. Le taux baisse d'un point de pourcentage sur le revenu jusqu'à 58 523 $, mais le crédit pour le montant personnel de base baisse aussi d'un point sur 16 452 $. Le gain net correspond à 1 % de la différence : (58 523 $ moins 16 452 $) x 1 % = 420,71 $.
| Revenu imposable | Baisse d'impôt sur le revenu | Perte sur le crédit pour le montant personnel de base | Économie nette |
|---|---|---|---|
| 16 452 $ ou moins | Jusqu'à 164,52 $ | Jusqu'à 164,52 $ | 0 $ |
| 30 000 $ | 300,00 $ | 164,52 $ | 135,48 $ |
| 45 000 $ | 450,00 $ | 164,52 $ | 285,48 $ |
| 58 523 $ ou plus | 585,23 $ | 164,52 $ | 420,71 $ |
Une personne dont le revenu est inférieur au montant personnel de base ne payait déjà aucun impôt fédéral : la baisse ne lui apporte donc rien. Au-delà de 58 523 $, l'économie cesse d'augmenter, car les tranches supérieures ont conservé leurs anciens taux.
La baisse du taux réduit-elle mes crédits d'impôt non remboursables?
Oui, légèrement. La plupart des crédits fédéraux non remboursables sont calculés au taux d'imposition le plus bas; chaque dollar de crédit vaut donc maintenant 14 cents au lieu de 15. Finances Canada indique que la valeur de ces crédits diminue de 5,4 milliards de dollars au total, alors que la baisse du taux réduit l'impôt sur le revenu de 10,6 milliards de dollars; l'effet net est donc une baisse d'impôt.
| Année d'imposition | Montant personnel de base | Taux du crédit | Valeur du crédit |
|---|---|---|---|
| 2025 | 16 129 $ | 14,5 % | 2 338,71 $ |
| 2026 | 16 452 $ | 14 % | 2 303,28 $ |
| 2026 si le taux était resté à 15 % | 16 452 $ | 15 % | 2 467,80 $ |
Les crédits touchés comprennent le montant personnel de base, le montant canadien pour emploi, les crédits pour les cotisations au RPC et à l'AE, le montant en raison de l'âge, le montant pour personnes handicapées, les frais de scolarité et les frais médicaux. Pour la plupart des gens, la baisse de l'impôt sur le revenu compense largement la réduction des crédits.
Exemple chiffré : une personne qui gagne 45 000 $ en 2026
Prenons un employé qui a un revenu imposable de 45 000 $ en 2026 et qui demande le montant personnel de base et le montant canadien pour emploi de 1 501 $. Tout son revenu se situe dans la tranche fédérale la plus basse.
- Impôt fédéral sur le revenu : 45 000 $ x 14 % = 6 300,00 $.
- Crédits pour le montant personnel de base et le montant canadien pour emploi : (16 452 $ + 1 501 $) x 14 % = 2 513,42 $.
- Impôt fédéral avant les crédits pour le RPC et l'AE : 6 300,00 $ moins 2 513,42 $ = 3 786,58 $.
- Avec l'ancien taux de 15 %, les mêmes étapes donnent 6 750,00 $ moins 2 692,95 $ = 4 057,05 $.
- Écart : 270,47 $ d'impôt fédéral en moins grâce au taux de 14 %.
L'économie réelle est un peu plus faible une fois inclus les crédits pour les cotisations au RPC et à l'AE, car ces crédits ont eux aussi diminué d'un point. L'impôt provincial n'est pas touché : chaque province fixe son propre taux le plus bas sur son formulaire 428, et le Québec fixe ses taux par l'intermédiaire de Revenu Québec.
Pour obtenir votre propre chiffre, impôt provincial compris, essayez notre calculateur d'impôt sur le revenu canadien.
Ce que le taux de 14 % signifie pour votre paie et votre déclaration de 2027
Les employeurs calculent les retenues fédérales à l'aide des formules de retenues sur la paie T4127 de l'ARC, qui utilisent 14 % pour 2026. Si votre employeur a appliqué les bonnes tables toute l'année, la plus grande partie de l'économie vous est déjà parvenue sur vos chèques de paie et ne se traduira pas par un remboursement plus élevé en 2027.
- Si vous aviez deux emplois ou un revenu d'appoint important, les retenues pourraient ne pas correspondre à l'impôt final. Votre déclaration de 2026 règle la différence.
- Si vous êtes travailleur autonome, rien n'a été retenu. Le taux plus bas réduit le solde à payer le 30 avril 2027 et pourrait diminuer vos acomptes provisionnels de 2027.
- Si vous examinez votre avis de cotisation, l'impôt fédéral qui y figure est calculé au taux de 14 % sur les premiers 58 523 $.
Selon la loi actuelle, le taux reste à 14 % en 2027. En date du 22 octobre 2026, les seuils des tranches de 2027 ne sont pas encore annoncés; l'ARC devrait les publier en novembre 2026. Notre page des tranches d'imposition 2027 suit cette publication.
Questions fréquentes
Est-ce que 14 % est la tranche d'imposition la plus basse au Canada?
C'est le taux fédéral le plus bas. Les provinces ajoutent leurs propres taux, et plusieurs taux provinciaux inférieurs sont plus bas que 14 %, comme 5,05 % en Ontario et 4 % au Nunavut pour 2026; le taux combiné le plus bas dépend donc de l'endroit où vous vivez.
Quels sont les paliers d'imposition fédéraux au Canada en 2026?
Il y en a cinq : 14 % sur les premiers 58 523 $ de revenu imposable, 20,5 % jusqu'à 117 045 $, 26 % jusqu'à 181 440 $, 29 % jusqu'à 258 482 $ et 33 % au-delà. Seul le taux de 14 % a changé avec la baisse; les quatre autres taux d'imposition fédéraux sont les mêmes qu'avant.
Pourquoi ma déclaration de 2025 indique-t-elle 14,5 % au lieu de 14 %?
La baisse a commencé le 1er juillet 2025, au milieu de l'année. La loi a fixé un taux combiné de 14,5 % pour l'année d'imposition 2025 afin de refléter six mois à 15 % et six mois à 14 %.
Dois-je faire une démarche pour obtenir le taux de 14 %?
Non. Les logiciels d'impôt et l'ARC appliquent le taux automatiquement lors de la cotisation de votre déclaration, et les employeurs l'utilisent pour les retenues sur la paie. Vous n'avez aucun formulaire à produire ni aucune demande à faire.
Le taux de 14 % restera-t-il le même en 2027?
Selon le projet de loi C-4, le taux fédéral le plus bas est de 14 % pour 2026 et les années suivantes; il reste donc à 14 % en 2027, sauf si le Parlement modifie la loi. Le seuil de revenu de cette tranche pour 2027 n'est pas encore annoncé.
La baisse d'impôt fédéral s'applique-t-elle au Québec?
Oui. Les résidents du Québec calculent l'impôt fédéral avec le même taux de 14 % avant l'application de l'abattement du Québec de 16,5 %. Les taux provinciaux du Québec sont distincts et fixés par Revenu Québec.
Sources
- CRA, Canadian income tax rates for individuals, current and previous years canada.ca
- CRA, Tax rates and income brackets for individuals, 2025 canada.ca
- CRA, What you need to know for the 2026 tax-filing season canada.ca
- Finance Canada, Report on the Impact of Reducing the Lowest Marginal Personal Income Tax Rate on Non-Refundable Tax Credits canada.ca
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Paliers d'impôt Canada 2026 : taux fédéraux et provinciaux
Les paliers d'impôt fédéraux au Canada pour 2026 sont de 14 % sur les premiers 58 523 $ de revenu imposable, de 20,5 % jusqu'à 11…
Crédit d'impôt complémentaire : vos crédits protégés en 2026
Le crédit d'impôt complémentaire est un crédit fédéral non remboursable temporaire, demandé à la ligne 34990, qui maintient une v…
Calculateur d'impôt sur le revenu Canada : estimez 2026
Ce calculateur d'impôt sur le revenu pour le Canada estime l'impôt fédéral et provincial de 2026 à partir de votre revenu imposab…
Tranches d'imposition Canada 2027 : date et attentes
Les tranches d'imposition au Canada pour 2027 n'ont pas encore été annoncées en date du 20 octobre 2026. L'ARC publie habituellem…
Impôt 2027 au Canada : changements fiscaux et nouveautés
Les principaux changements fiscaux de la saison des impôts 2027 au Canada s'appliquent aux revenus de 2026 : le taux fédéral le p…