
Tranches d'imposition de la Colombie-Britannique pour 2026 et le nouveau taux le plus bas de 5,6 %
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
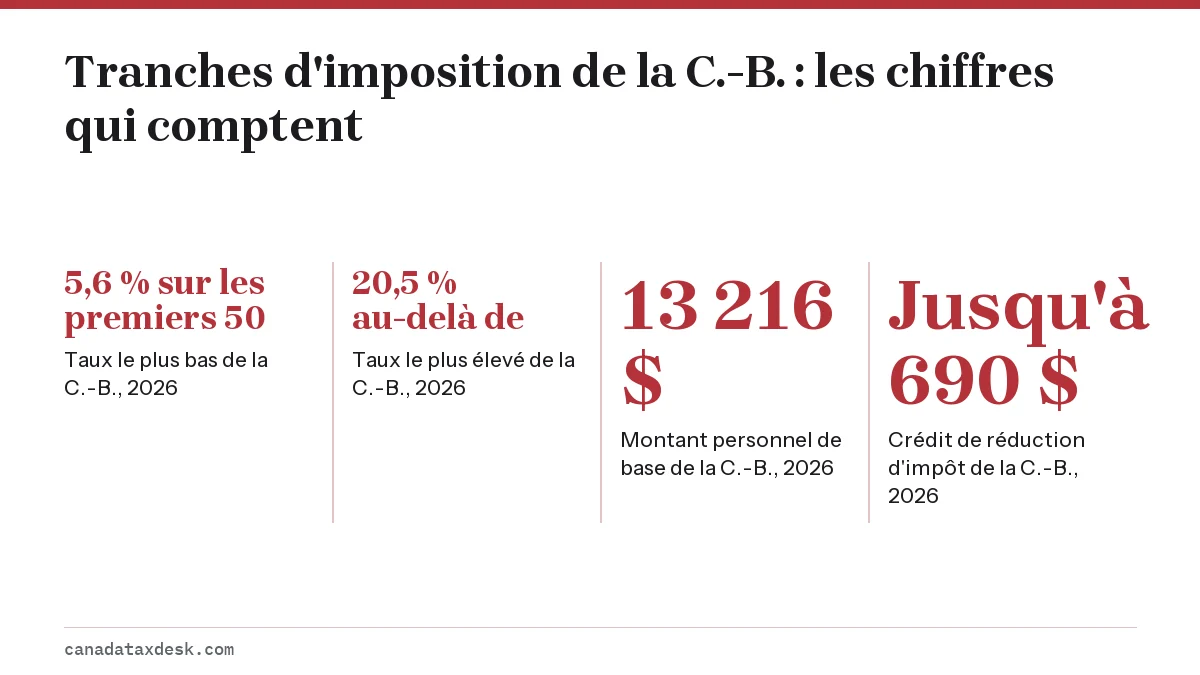
Les tranches d'imposition de la Colombie-Britannique pour 2026 vont de 5,6 % sur les premiers 50 363 $ de revenu imposable à 20,5 % sur le revenu de plus de 265 545 $, réparties en sept paliers (ARC et gouvernement de la C.-B.). Le taux le plus bas, qui était de 5,06 %, a été relevé par le budget 2026 de la C.-B., et la province a suspendu l'indexation de ses tranches pour 2027 à 2030.
- 01Taux le plus bas de la C.-B., 2026
- 5,6 % sur les premiers 50 363 $ (5,06 % en 2025)
- 02Taux le plus élevé de la C.-B., 2026
- 20,5 % au-delà de 265 545 $
- 03Montant personnel de base de la C.-B., 2026
- 13 216 $
- 04Crédit de réduction d'impôt de la C.-B., 2026
- Jusqu'à 690 $
- 05Taux combiné le plus élevé
- 53,5 %
- 06Tranches de la C.-B. pour 2027 à 2030
- Indexation suspendue aux niveaux de 2026
Quelles sont les tranches d'imposition de la Colombie-Britannique pour 2026?
Les tranches d'imposition de la Colombie-Britannique pour 2026 comptent sept taux, plus que toute autre province à l'exception de Terre-Neuve-et-Labrador. Elles s'appliquent au revenu imposable sur le formulaire BC428, que l'ARC traite avec votre déclaration T1.
| Revenu imposable 2026 | Taux 2026 | Tranche 2025 | Taux 2025 |
|---|---|---|---|
| 0 $ à 50 363 $ | 5,6 % | 0 $ à 49 279 $ | 5,06 % |
| 50 363,01 $ à 100 728 $ | 7,7 % | 49 279,01 $ à 98 560 $ | 7,7 % |
| 100 728,01 $ à 115 648 $ | 10,5 % | 98 560,01 $ à 113 158 $ | 10,5 % |
| 115 648,01 $ à 140 430 $ | 12,29 % | 113 158,01 $ à 137 407 $ | 12,29 % |
| 140 430,01 $ à 190 405 $ | 14,7 % | 137 407,01 $ à 186 306 $ | 14,7 % |
| 190 405,01 $ à 265 545 $ | 16,8 % | 186 306,01 $ à 259 829 $ | 16,8 % |
| Plus de 265 545 $ | 20,5 % | Plus de 259 829 $ | 20,5 % |
Chaque seuil de 2026 a augmenté selon le facteur d'indexation de 2,2 % de la C.-B. Un seul taux a changé : la tranche inférieure est passée de 5,06 % à 5,6 %. Les six autres taux sont les mêmes qu'en 2025.
Tranches d'imposition de la C.-B. de 2022 à 2024
Le taux le plus bas de la C.-B. était de 5,06 % pour chacune de ces années, et tous les seuils étaient indexés. Voici les chiffres de l'ARC, utiles pour une déclaration en retard ou un ancien avis de cotisation; IMPÔTNET accepte encore les déclarations depuis 2018 jusqu'au 29 janvier 2027.
| Taux | Plafond 2022 | Plafond 2023 | Plafond 2024 |
|---|---|---|---|
| 5,06 % | 43 070 $ | 45 654 $ | 47 937 $ |
| 7,7 % | 86 141 $ | 91 310 $ | 95 875 $ |
| 10,5 % | 98 901 $ | 104 835 $ | 110 076 $ |
| 12,29 % | 120 094 $ | 127 299 $ | 133 664 $ |
| 14,7 % | 162 832 $ | 172 602 $ | 181 232 $ |
| 16,8 % | 227 091 $ | 240 716 $ | 252 752 $ |
| 20,5 % | Aucune limite | Aucune limite | Aucune limite |
Pourquoi le taux d'imposition le plus bas de la C.-B. a-t-il augmenté en 2026?
Le taux le plus bas de la C.-B. a augmenté parce que le budget 2026 de la province l'a fait passer de 5,06 % à 5,60 % pour l'année d'imposition 2026 et les suivantes. La province a jumelé ce changement à un crédit de réduction d'impôt de la C.-B. plus généreux, dont le maximum augmente de 115 $ pour atteindre 690 $, afin que les personnes à faible revenu soient protégées en partie ou en totalité.
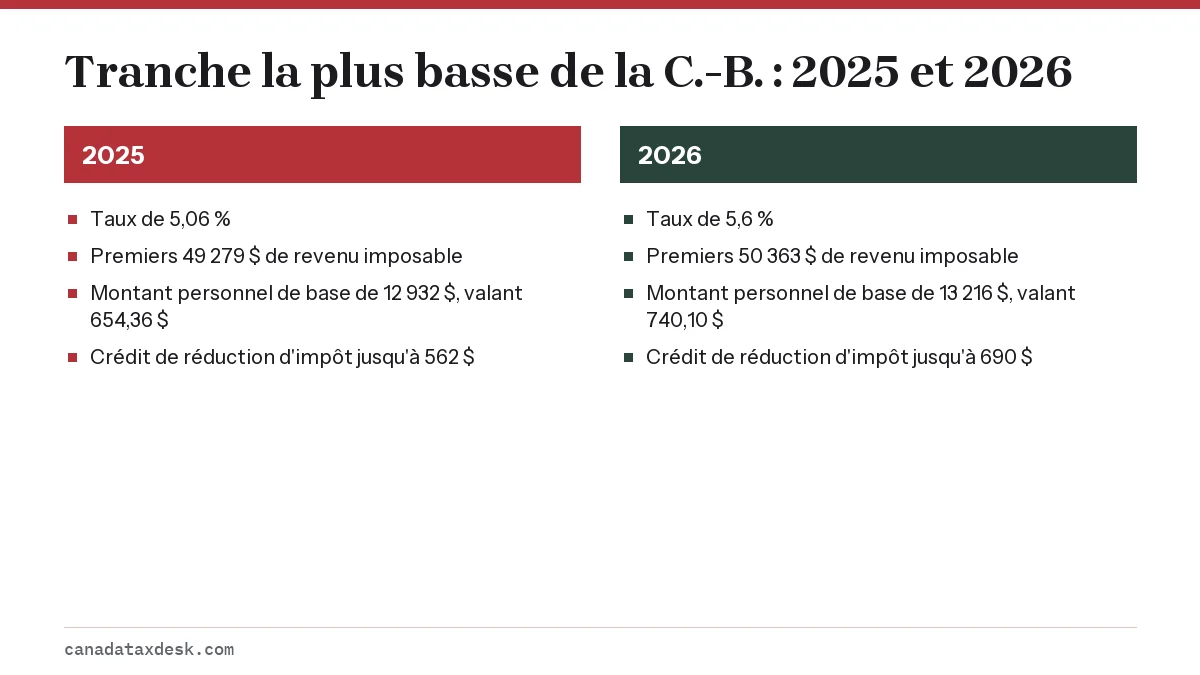
Il existe une seconde compensation, moins évidente. La C.-B. calcule ses crédits non remboursables (montant personnel de base, montant en raison de l'âge et autres) au taux provincial le plus bas. Quand ce taux est passé à 5,6 %, chaque crédit a pris de la valeur. Le crédit pour le montant personnel de base de la C.-B. est passé de 654,36 $ en 2025 à 740,10 $ en 2026.
Tranches d'imposition de la C.-B. combinées aux taux fédéraux
En additionnant les taux fédéraux et ceux de la C.-B. tranche par tranche, on obtient onze taux marginaux combinés pour 2026, de 19,6 % au bas de l'échelle à 53,5 % au sommet. Les tranches combinées sont inégales parce que les seuils fédéraux et ceux de la C.-B. tombent à des montants différents.
| Revenu imposable | Fédéral | C.-B. | Combiné |
|---|---|---|---|
| 0 $ à 50 363 $ | 14 % | 5,6 % | 19,6 % |
| 50 363 $ à 58 523 $ | 14 % | 7,7 % | 21,7 % |
| 58 523 $ à 100 728 $ | 20,5 % | 7,7 % | 28,2 % |
| 100 728 $ à 115 648 $ | 20,5 % | 10,5 % | 31 % |
| 115 648 $ à 117 045 $ | 20,5 % | 12,29 % | 32,79 % |
| 117 045 $ à 140 430 $ | 26 % | 12,29 % | 38,29 % |
| 140 430 $ à 181 440 $ | 26 % | 14,7 % | 40,7 % |
| 181 440 $ à 190 405 $ | 29 % | 14,7 % | 43,7 % |
| 190 405 $ à 258 482 $ | 29 % | 16,8 % | 45,8 % |
| 258 482 $ à 265 545 $ | 33 % | 16,8 % | 49,8 % |
| Plus de 265 545 $ | 33 % | 20,5 % | 53,5 % |
La C.-B. n'impose ni surtaxe ni contribution santé : le taux maximal de 53,5 % dit donc tout pour le revenu ordinaire. Le taux maximal de l'Ontario est semblable, à environ 53,53 %, mais seulement en raison de sa surtaxe; notre guide des tranches d'imposition au Canada indique le taux maximal de chaque province.
Montants personnels de la C.-B. et crédit de réduction d'impôt de la C.-B.
Le montant personnel de base de la C.-B. pour 2026 est de 13 216 $, contre 12 932 $ en 2025. Au taux de crédit de 5,6 %, il réduit l'impôt de la C.-B. de 740,10 $. C'est bien moins que le montant de l'Alberta et moins que le montant fédéral de 16 452 $; notre page sur le montant personnel de base les compare tous.
- Montant en raison de l'âge : 5 927 $ si vous avez 65 ans ou plus au 31 décembre 2026 et que votre revenu net est de 44 119 $ ou moins, éliminé graduellement jusqu'à 83 633 $ (TD1BC 2026).
- Montant pour revenu de pension : jusqu'à 1 000 $ de revenu de pension admissible (TD1BC 2026).
- Montant pour époux ou conjoint de fait : 11 317 $, réduit lorsque le revenu net de l'époux ou du conjoint dépasse 1 132 $ (gouvernement de la C.-B.).
- Montant pour personnes handicapées : 9 913 $ (gouvernement de la C.-B.).
- Crédit de réduction d'impôt de la C.-B. : jusqu'à 690 $ pour 2026. Il commence à diminuer à un revenu net de 25 570 $, baisse de 3,56 % du revenu qui dépasse ce seuil et disparaît à 44 952 $ (2025 : 562 $, réduit à partir de 25 020 $, disparu à 40 807 $).
C'est grâce au crédit de réduction d'impôt qu'une personne qui gagne 30 000 $ paie moins d'impôt de la C.-B. en 2026 qu'en 2025, même si le taux le plus bas a augmenté. Au-delà d'environ 45 000 $, le crédit ne s'applique plus et le taux plus élevé se fait sentir pleinement sur les premiers 50 363 $.
Exemple chiffré : l'impôt de la C.-B. en 2025 et en 2026
Le tableau ci-dessous applique les règles de 2025 et de 2026 de la C.-B. aux mêmes revenus imposables. On suppose que les seuls crédits sont le montant personnel de base de la C.-B. et le crédit de réduction d'impôt de la C.-B.; dans une vraie déclaration comportant les crédits pour le RPC, l'assurance-emploi et d'autres, l'impôt sera moins élevé.
| Revenu imposable | Impôt C.-B. 2025 | Impôt C.-B. 2026 | Écart |
|---|---|---|---|
| 30 000 $ | 478,93 $ | 407,61 $ | 71,32 $ de moins |
| 40 000 $ | 1 340,93 $ | 1 323,61 $ | 17,32 $ de moins |
| 50 000 $ | 1 894,67 $ | 2 059,90 $ | 165,23 $ de plus |
| 75 000 $ | 3 819,67 $ | 3 977,28 $ | 157,61 $ de plus |
| 150 000 $ | 11 997,96 $ | 11 977,43 $ | 20,53 $ de moins |
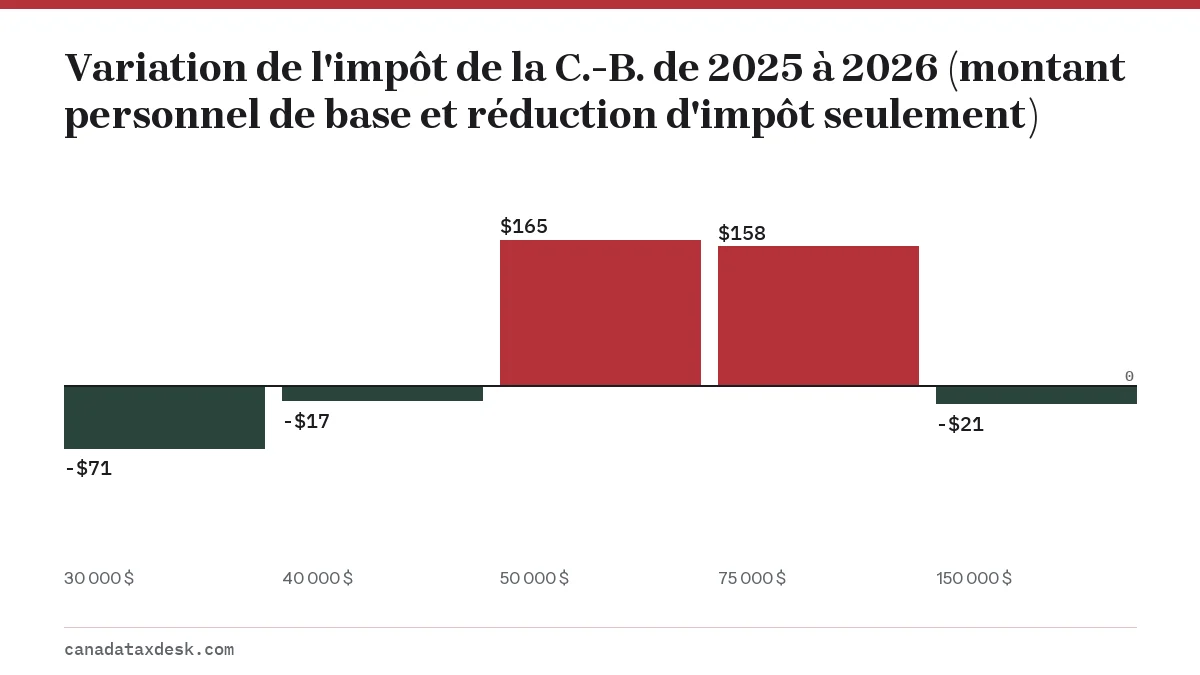
La tendance est claire : les personnes à faible revenu profitent du crédit de réduction plus élevé, les revenus moyens paient un peu plus, et les revenus élevés s'en tirent à peu près à égalité, parce que l'indexation de 2,2 % a élargi chaque tranche. Le gouvernement de la C.-B. a estimé la hausse moyenne à 76 $ pour 2026 et affirmé que plus de 40 % des contribuables économiseraient une fois le crédit de réduction bonifié pris en compte.
Voici comment on obtient le montant de 2026 pour un revenu de 75 000 $ : 50 363 $ à 5,6 % donnent 2 820,33 $; les 24 637 $ suivants à 7,7 % donnent 1 897,05 $; le total est de 4 717,38 $. On soustrait le crédit pour le montant personnel de base de 740,10 $ pour obtenir 3 977,28 $. Aucun crédit de réduction d'impôt ne s'applique à ce revenu.
Qu'arrivera-t-il aux tranches d'imposition de la C.-B. en 2027?
Le budget 2026 de la C.-B. a suspendu l'indexation des tranches provinciales et des crédits non remboursables pour les années d'imposition 2027 à 2030, qui restent aux niveaux de 2026. À moins que la province ne modifie ce plan, le tableau de la C.-B. pour 2027 sera identique à celui de 2026 ci-dessus, y compris le montant personnel de base de 13 216 $. L'indexation doit reprendre à compter de l'année d'imposition 2031.
Les tranches fédérales de 2027 sont une autre question : en date du 22 octobre 2026, elles n'ont pas encore été annoncées, et l'ARC devrait les publier en novembre 2026. Notre page sur les tranches d'imposition 2027 les présentera dès leur publication. Si vous avez déménagé en C.-B. depuis une autre province, rappelez-vous que votre province de résidence au 31 décembre détermine le formulaire 428 que vous produisez; consultez les tranches d'imposition de l'Alberta ou les tranches d'imposition du Québec si cela vous concerne.
Questions fréquentes
Quel est le taux d'imposition le plus bas en Colombie-Britannique en 2026?
Il est de 5,6 % sur les premiers 50 363 $ de revenu imposable. Le budget 2026 de la C.-B. l'a relevé par rapport au taux de 5,06 % qui s'appliquait en 2025.
Quelles sont les tranches d'imposition combinées fédérales et de la C.-B. pour 2026?
Combinés, les taux fédéraux et de la C.-B. de 2026 forment onze tranches, de 19,6 % sur les premiers 50 363 $ de revenu imposable à 53,5 % au-delà de 265 545 $. La C.-B. n'a pas de surtaxe; ce sont donc les taux marginaux complets sur le revenu ordinaire.
Pourquoi est-ce que je dois de l'impôt à la C.-B. cette année alors que j'avais un remboursement avant?
Les retenues sur la paie n'ont été calculées au taux de 5,6 % qu'après le 1er juillet 2026; l'impôt retenu au premier semestre de 2026 pourrait donc être trop bas. Un petit solde à payer dans la déclaration de 2026 est possible pour les personnes à revenu moyen.
Combien peut-on gagner en C.-B. avant de payer de l'impôt provincial?
Avec seulement le montant personnel de base et le crédit de réduction d'impôt de la C.-B., l'impôt de la C.-B. reste nul jusqu'à un revenu imposable d'environ 25 500 $ en 2026. Les crédits pour le RPC, l'assurance-emploi et d'autres crédits repoussent encore ce seuil.
Les tranches d'imposition de la C.-B. vont-elles changer en 2027?
Le gouvernement de la C.-B. a suspendu l'indexation pour 2027 à 2030; les seuils et crédits provinciaux devraient donc rester aux niveaux de 2026. Les tranches fédérales de 2027 n'ont pas encore été annoncées.
Quel est le taux marginal d'imposition le plus élevé en C.-B.?
Il est de 53,5 % sur le revenu imposable de plus de 265 545 $ en 2026 : 33 % au fédéral plus 20,5 % au provincial. La C.-B. n'ajoute aucune surtaxe.
Sources
- CRA, Canadian income tax rates for individuals, current and previous years canada.ca
- CRA, Tax rates and income brackets for individuals, 2025 canada.ca
- Government of BC, Personal income tax rates www2.gov.bc.ca
- Government of BC, Budget 2026 tax changes www2.gov.bc.ca
- Government of BC, B.C. basic personal income tax credits www2.gov.bc.ca
- CRA, TD1BC 2026 British Columbia Personal Tax Credits Return canada.ca
- CRA, Tax rates and income brackets for individuals, all years canada.ca
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Paliers d'impôt Canada 2026 : taux fédéraux et provinciaux
Les paliers d'impôt fédéraux au Canada pour 2026 sont de 14 % sur les premiers 58 523 $ de revenu imposable, de 20,5 % jusqu'à 11…
Tranches d'imposition de l'Alberta 2026 : le taux de 8 %
Les tranches d'imposition de l'Alberta pour 2026 sont de 8 % sur les premiers 61 200 $ de revenu imposable, de 10 % jusqu'à 154 2…
Tranches d'imposition Québec 2026 : taux de 14 % à 25,75 %
Les tranches d'imposition du Québec pour 2026 sont de 14 % sur le revenu imposable jusqu'à 54 345 $, 19 % jusqu'à 108 680 $, 24 %…
Montant personnel de base 2026 : 16 452 $ au fédéral
Le montant personnel de base fédéral pour 2026 est de 16 452 $; il diminue graduellement lorsque le revenu net se situe entre 181…
Tranches d'imposition Canada 2027 : date et attentes
Les tranches d'imposition au Canada pour 2027 n'ont pas encore été annoncées en date du 20 octobre 2026. L'ARC publie habituellem…