
Tranches d'imposition du Québec 2026 : taux, seuils, taux combinés et abattement fédéral
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
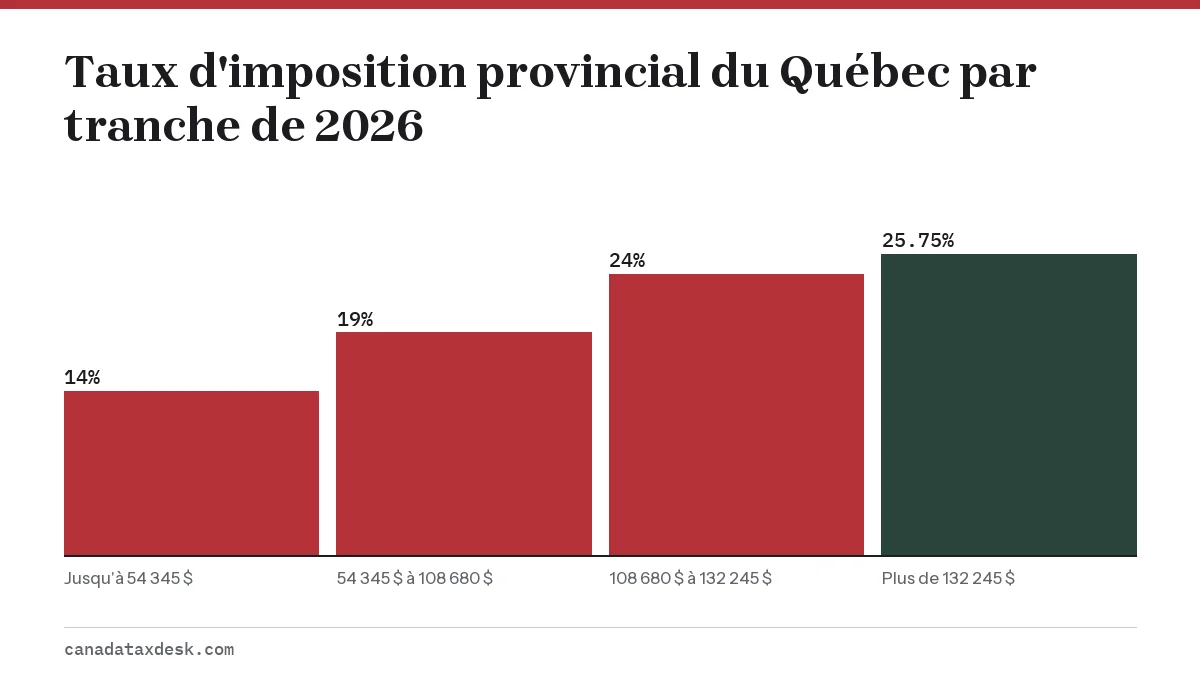
Les tranches d'imposition du Québec pour 2026 sont de 14 % sur le revenu imposable jusqu'à 54 345 $, 19 % jusqu'à 108 680 $, 24 % jusqu'à 132 245 $ et 25,75 % au-delà. Le Québec fixe lui-même ces taux, indexés de 2,05 % pour 2026, et ses résidents produisent une déclaration distincte à Revenu Québec. Les résidents du Québec bénéficient aussi d'un abattement de 16,5 % sur leur impôt fédéral de base, de sorte que les taux marginaux combinés fédéral-Québec vont d'environ 25,69 % à 53,31 %.
- 01Taux du Québec, 2026
- 14 %, 19 %, 24 %, 25,75 %
- 02Début de la tranche la plus élevée
- Au-delà de 132 245 $
- 03Montant personnel de base du Québec, 2026
- 18 952 $
- 04Taux d'indexation du Québec, 2026
- 2,05 %
- 05Abattement fédéral du Québec
- 16,5 % de l'impôt fédéral de base
Quelles sont les tranches d'imposition du Québec pour 2026?
Le Québec impose le revenu de 2026 selon quatre tranches, de 14 % à 25,75 %. Les seuils ci-dessous proviennent des paramètres publiés en novembre 2025 par le ministère des Finances du Québec, et les taux sont ceux indiqués par Revenu Québec, qui ne les a pas modifiés pour 2026.
| Taux | Revenu imposable 2025 | Revenu imposable 2026 |
|---|---|---|
| 14 % | Jusqu'à 53 255 $ | Jusqu'à 54 345 $ |
| 19 % | 53 255 $ à 106 495 $ | 54 345 $ à 108 680 $ |
| 24 % | 106 495 $ à 129 590 $ | 108 680 $ à 132 245 $ |
| 25,75 % | Plus de 129 590 $ | Plus de 132 245 $ |
Ces tranches d'imposition du Québec s'appliquent au revenu imposable de votre déclaration québécoise (formulaire TP-1), qui peut différer légèrement de la ligne 26000 de la déclaration fédérale, car le Québec a certaines déductions qui lui sont propres. Elles s'ajoutent aux tranches fédérales, qui sont les mêmes que partout ailleurs au Canada et figurent sur notre page des tranches d'imposition au Canada. Combiné à l'impôt fédéral après l'abattement de 16,5 %, le taux marginal est d'environ 25,69 % sur les premiers 54 345 $ de revenu imposable et d'environ 53,31 % au-delà de 258 482 $, seuil où commence le taux fédéral de 33 %.
D'où viennent les taux d'imposition du Québec?
Le Québec est la seule province qui gère son propre régime d'impôt sur le revenu des particuliers. C'est Revenu Québec, et non l'ARC, qui administre l'impôt du Québec, publie les taux et traite la déclaration provinciale. C'est pourquoi le tableau des taux provinciaux de l'ARC indique simplement que les taux du Québec sont fixés par Revenu Québec.
Les seuils sont indexés chaque 1er janvier selon un taux propre au Québec. Pour 2026, le ministère des Finances l'a fixé à 2,05 %, d'après l'indice des prix à la consommation du Québec excluant l'alcool, le tabac et le cannabis récréatif pour la période de 12 mois se terminant le 30 septembre 2025. Le facteur fédéral de la même année était de 2,0 %.
Montant personnel de base 2026 au Québec
Le montant personnel de base du Québec pour 2026 est de 18 952 $, contre 18 571 $ en 2025. Le Québec le convertit en crédit au taux de 14 %, soit son taux le plus bas; il élimine donc jusqu'à 2 653,28 $ d'impôt du Québec. C'est plus que le montant fédéral de 16 452 $; notre page sur le montant personnel de base compare toutes les provinces.
Pourquoi les résidents du Québec ont-ils droit à un abattement fédéral?
L'abattement du Québec est une réduction de 16,5 points de pourcentage de l'impôt fédéral de base pour les résidents du Québec. Finances Canada explique qu'il remonte aux années 1960, lorsque le Québec a choisi de gérer lui-même certains programmes fédéraux-provinciaux; le gouvernement fédéral a alors cédé des points d'impôt à la province plutôt que de lui verser de l'argent.
Dans la déclaration fédérale, il se demande à la ligne 44000, Abattement du Québec remboursable. Comme il est remboursable, il réduit le solde à payer ou augmente le remboursement même après les autres crédits. Vous y avez droit si vous habitiez au Québec le 31 décembre et que vous n'aviez pas d'entreprise ayant un établissement stable hors du Québec. Les personnes dans cette seconde situation, ou les non-résidents du Québec qui y ont un revenu d'entreprise, le calculent sur le formulaire T2203.
Tranches d'imposition du Québec ou de l'Ontario : lesquelles sont les plus élevées?
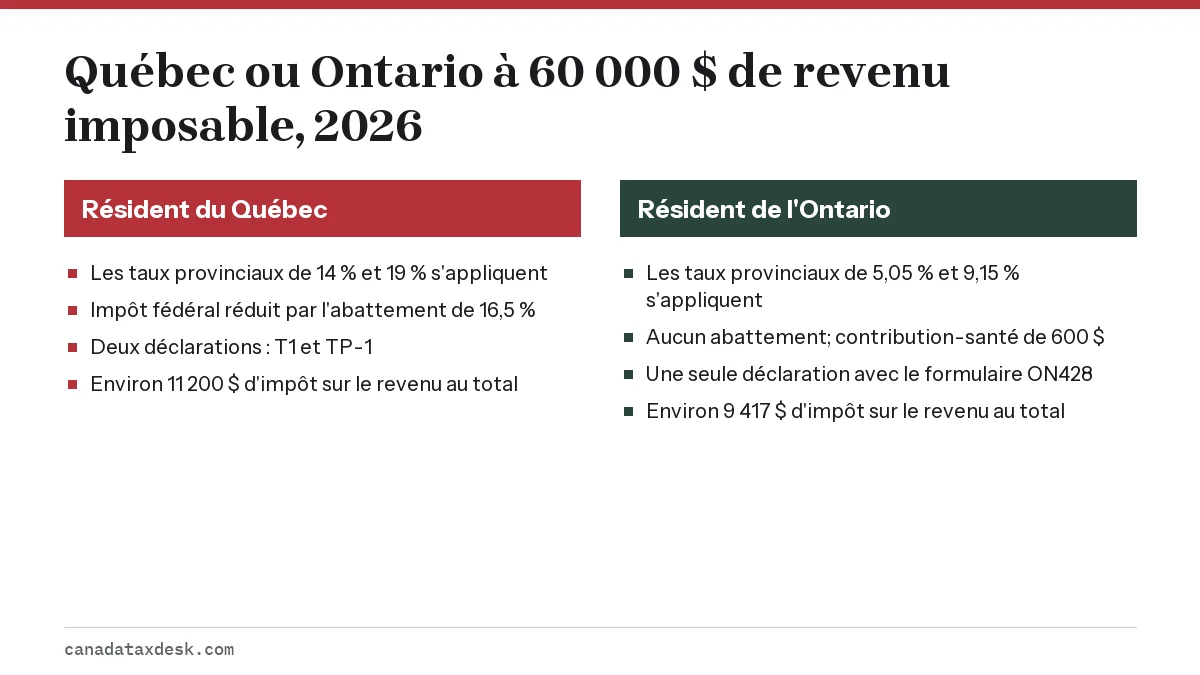
L'impôt sur le revenu du Québec est plus élevé que celui de l'Ontario à la plupart des niveaux de revenu, même après l'abattement. À 60 000 $ de revenu imposable en 2026, un résident du Québec paie environ 1 783 $ de plus en impôt sur le revenu combiné qu'un résident de l'Ontario ayant le même revenu, en tenant compte seulement des montants personnels de base.
| Étape | Résident du Québec | Résident de l'Ontario |
|---|---|---|
| Impôt fédéral après le montant personnel de base | 6 192,73 $ | 6 192,73 $ |
| Moins l'abattement du Québec (16,5 %) | -1 021,80 $ | Sans objet |
| Impôt provincial sur le revenu | 8 682,75 $ | 3 280,47 $ |
| Moins le crédit pour le montant personnel de base provincial | -2 653,28 $ | -655,94 $ |
| Contribution-santé de l'Ontario | Sans objet | 600,00 $ |
| Impôt sur le revenu total | 11 200,40 $ | 9 417,26 $ |
Voici comment on obtient les chiffres du Québec : 14 % de 54 345 $ donnent 7 608,30 $, plus 19 % des 5 655 $ restants, soit 1 074,45 $, pour un total de 8 682,75 $ avant les crédits. L'exemple ne tient pas compte du RPC ou du RRQ, de l'AE, du RQAP, de la cotisation au Fonds des services de santé du Québec ni d'aucun autre crédit; les montants réels seront donc différents. L'écart entre les deux provinces varie selon le revenu et les crédits : vérifiez votre propre situation.
La partie fédérale est identique jusqu'à l'abattement, car les deux résidents utilisent le même taux inférieur de 14 %; consultez notre page sur le taux fédéral de 14 % pour savoir comment ce taux s'applique.
Produire deux déclarations quand on réside au Québec
Les résidents du Québec produisent deux déclarations de revenus pour 2026 : la déclaration fédérale T1 auprès de l'ARC et la déclaration TP-1 auprès de Revenu Québec. Les deux sont à produire au plus tard le 30 avril 2027 pour la plupart des gens.
- Rassemblez vos feuillets fédéraux (T4, T5, T4A) et vos relevés du Québec (RL-1, RL-3 et autres). Les employeurs du Québec remettent à la fois un T4 et un RL-1.
- Préparez les deux déclarations dans un logiciel homologué, qui traite habituellement les deux ensemble.
- Transmettez la déclaration fédérale par IMPÔTNET et la déclaration du Québec par le service de transmission électronique de Revenu Québec.
- Attendez deux cotisations : un avis de cotisation de l'ARC et un avis distinct de Revenu Québec.
Notre guide sur la transmission en ligne des déclarations du Québec présente les étapes de la transmission électronique et ce qu'il faut faire si une déclaration est acceptée et l'autre non.
Questions fréquentes
Quel est le taux d'imposition du Québec sur 50 000 $?
La totalité des 50 000 $ se situe dans la première tranche du Québec pour 2026; le taux provincial est donc de 14 % sur chaque dollar. Avant les crédits, cela représente 7 000 $ d'impôt du Québec, réduit par le crédit pour le montant personnel de base de 2 653,28 $.
Quel est le taux marginal d'imposition le plus élevé au Québec en 2026?
Le taux provincial le plus élevé du Québec est de 25,75 % au-delà de 132 245 $. Combiné au taux fédéral de 33 % réduit par l'abattement de 16,5 % (environ 27,56 %), le taux combiné maximal est d'environ 53,31 %.
Les résidents du Québec paient-ils de l'impôt fédéral?
Oui. Les résidents du Québec calculent l'impôt fédéral avec les mêmes tranches fédérales que les autres Canadiens, puis soustraient l'abattement du Québec remboursable de 16,5 % à la ligne 44000 de la déclaration fédérale.
Pourquoi mon remboursement du Québec est-il différent de mon remboursement fédéral?
Les deux déclarations utilisent des tranches, des crédits et des retenues différents. Votre employeur retient l'impôt du Québec séparément (indiqué sur le RL-1); chaque déclaration a donc son propre remboursement ou solde à payer.
Les tranches d'imposition du Québec pour 2027 sont-elles disponibles?
Pas encore. Le ministère des Finances du Québec a publié les seuils de 2026 en novembre 2025; les chiffres de 2027 sont donc attendus vers novembre 2026.
Sources
- Revenu Québec, Income tax rates revenuquebec.ca
- Ministère des Finances du Québec, Parameters of the Personal Income Tax System for 2026 cdn-contenu.quebec.ca
- Finance Canada, Quebec Abatement canada.ca
- CRA, Line 44000 Refundable Quebec abatement canada.ca
- CRA, Canadian income tax rates for individuals, current and previous years canada.ca
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Paliers d'impôt Canada 2026 : taux fédéraux et provinciaux
Les paliers d'impôt fédéraux au Canada pour 2026 sont de 14 % sur les premiers 58 523 $ de revenu imposable, de 20,5 % jusqu'à 11…
IMPÔTNET Québec : vos déclarations fédérale et du Québec
IMPÔTNET Québec, ce sont en réalité deux transmissions. Un résident du Québec envoie une déclaration fédérale T1 à l'Agence du re…
Montant personnel de base 2026 : 16 452 $ au fédéral
Le montant personnel de base fédéral pour 2026 est de 16 452 $; il diminue graduellement lorsque le revenu net se situe entre 181…
Taux d'imposition fédéral 2026 : le palier de 14 % au Canada
Le taux d'imposition de 14 % au Canada est le taux fédéral le plus bas, celui du premier palier d'imposition, appliqué aux premie…
Tranches d'imposition Ontario 2026 et taux combinés
Les tranches d'imposition de l'Ontario pour 2026 sont de 5,05 % sur les premiers 53 891 $ de revenu imposable, 9,15 % jusqu'à 107…