
Montant personnel de base 2026 : montants fédéral et provinciaux, dont l'Ontario
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
Le montant personnel de base fédéral pour 2026 est de 16 452 $; il diminue graduellement lorsque le revenu net se situe entre 181 440 $ et 258 482 $, jusqu'à un minimum de 14 829 $ (ARC, T4127 de janvier 2026). Chaque province et territoire a son propre montant pour 2026, de 11 188 $ à Terre-Neuve-et-Labrador à 22 769 $ en Alberta, et celui de l'Ontario est de 12 989 $. Le montant fédéral est un crédit non remboursable qui vaut 14 %, soit 2 303,28 $ au maximum.
- 01Montant personnel de base fédéral, 2026
- 16 452 $ au maximum
- 02Montant minimal à revenu élevé
- 14 829 $ (revenu net de 258 482 $ ou plus)
- 03Impôt fédéral économisé au maximum
- 2 303,28 $ (14 %)
- 04Montant fédéral, 2025
- 16 129 $ au maximum, 14 538 $ au minimum
- 05Montants provinciaux, 2026
- De 11 188 $ (Terre-Neuve-et-Labrador) à 22 769 $ (Alberta); Ontario 12 989 $
- 06Montant de 2027
- Pas encore annoncé; habituellement publié en novembre
Quel est le montant personnel de base pour 2026?
Le montant personnel de base 2026 est de 16 452 $ au fédéral pour toute personne dont le revenu net est de 181 440 $ ou moins. Le montant personnel de base est un crédit d'impôt non remboursable que tout résident du Canada peut demander, de sorte qu'une portion fixe du revenu n'est pas soumise à l'impôt fédéral. Il se demande à la ligne 30000 de la déclaration T1, et le logiciel d'impôt le remplit automatiquement.
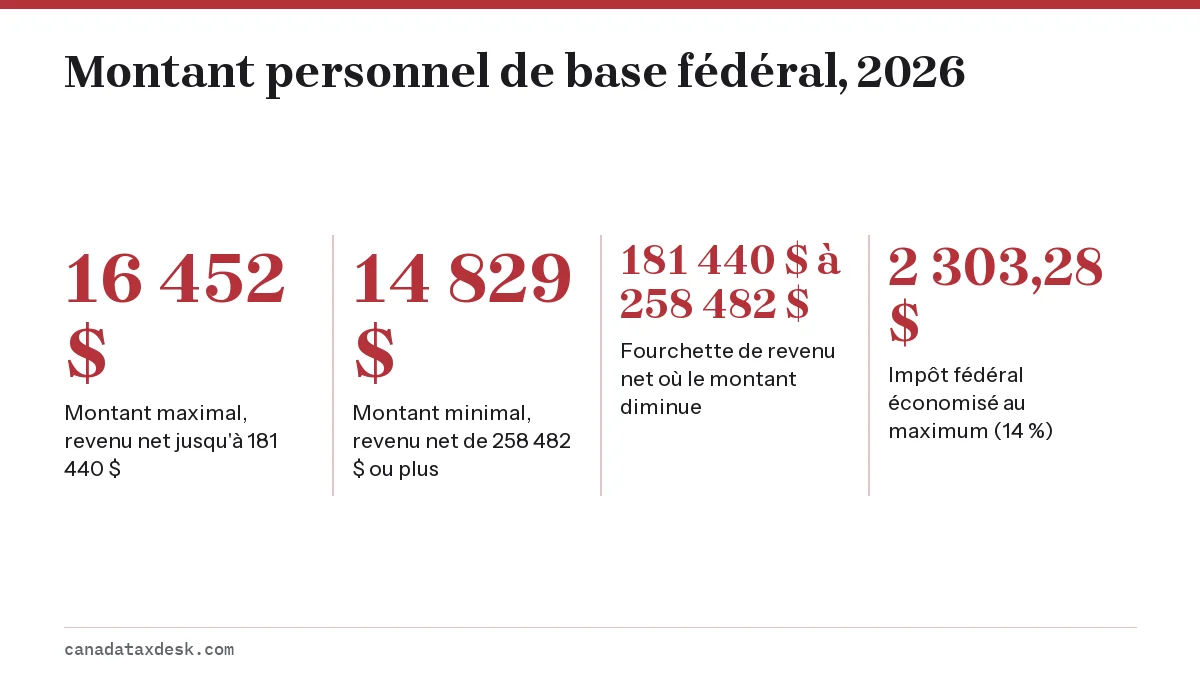
Non remboursable signifie que le crédit peut ramener votre impôt fédéral à zéro, mais ne peut pas créer à lui seul un remboursement. Si votre revenu est assez bas pour que vous ne deviez rien, la partie inutilisée du montant personnel de base est perdue; elle ne se reporte pas et ne peut pas être transférée à un époux ou conjoint de fait.
Comparaison avec le montant personnel de base de 2025
Pour les déclarations de 2025, le montant fédéral était de 16 129 $ pour un revenu net de 177 882 $ ou moins, et de 14 538 $ pour un revenu net supérieur à 253 414 $ (ARC, ligne 30000). Les montants de 2026 sont 2,0 % plus élevés, soit le facteur d'indexation fédéral pour 2026.
Pourquoi mon montant personnel de base est-il réduit?
Votre montant personnel de base fédéral est réduit si votre revenu net de la ligne 23600 dépasse 181 440 $ pour 2026. Les 1 623 $ supplémentaires au-dessus du plancher de 14 829 $ diminuent de façon linéaire sur la fourchette de 77 042 $ qui mène à 258 482 $, où il ne reste que 14 829 $.
| Revenu net (ligne 23600) | Montant personnel de base | Crédit fédéral à 14 % |
|---|---|---|
| 181 440 $ ou moins | 16 452,00 $ | 2 303,28 $ |
| 200 000 $ | 16 061,01 $ | 2 248,54 $ |
| 220 000 $ | 15 639,68 $ | 2 189,55 $ |
| 240 000 $ | 15 218,35 $ | 2 130,57 $ |
| 258 482 $ ou plus | 14 829,00 $ | 2 076,06 $ |
Pour calculer votre propre montant : soustrayez 181 440 $ de votre revenu net, multipliez le résultat par 1 623 $ divisé par 77 042 $, puis soustrayez ce résultat de 16 452 $. La Feuille de travail fédérale de la trousse d'impôt fait le même calcul. Notez que le calcul utilise le revenu net, et non le revenu imposable : une déduction pour REER plus importante peut donc augmenter votre montant; consultez la ligne 23600, revenu net pour savoir ce qui compte.
Quels sont les montants personnels de base provinciaux pour 2026?
Chaque province et territoire, sauf le Québec, fixe son propre montant personnel de base, qui va à la ligne 58040 de son formulaire 428. Les montants de 2026 vont de 11 188 $ à Terre-Neuve-et-Labrador à 22 769 $ en Alberta, selon le guide sur les retenues sur la paie T4127 de l'ARC et le formulaire TD1ON de l'Ontario.
| Province ou territoire | Montant 2025 | Montant 2026 | Valeur du crédit 2026 |
|---|---|---|---|
| Alberta | 22 323 $ | 22 769 $ | 1 821,52 $ (8 %) |
| Colombie-Britannique | 12 932 $ | 13 216 $ | 740,10 $ (5,6 %) |
| Manitoba | 15 780 $ | 15 780 $ | 1 704,24 $ (10,8 %) |
| Nouveau-Brunswick | 13 396 $ | 13 664 $ | 1 284,42 $ (9,4 %) |
| Terre-Neuve-et-Labrador | 11 067 $ | 11 188 $ | 973,36 $ (8,7 %) |
| Nouvelle-Écosse | 11 744 $ | 11 932 $ | 1 048,82 $ (8,79 %) |
| Ontario | 12 747 $ | 12 989 $ | 655,94 $ (5,05 %) |
| Île-du-Prince-Édouard | 14 650 $ | 15 000 $ | 1 425,00 $ (9,5 %) |
| Saskatchewan | 19 491 $ | 20 381 $ | 2 140,01 $ (10,5 %) |
| Territoires du Nord-Ouest | 17 842 $ | 18 198 $ | 1 073,68 $ (5,9 %) |
| Nunavut | 19 274 $ | 19 659 $ | 786,36 $ (4 %) |
| Yukon | Identique au fédéral | Identique au fédéral (16 452 $ au maximum) | 1 052,93 $ (6,4 %) au maximum |
Le Manitoba a maintenu son montant à 15 780 $ et le réduit aux revenus élevés; pour 2025, il diminuait progressivement entre 200 000 $ et 400 000 $ de revenu net. Le Yukon suit le montant fédéral, y compris la réduction fédérale. Les résidents du Québec demandent un montant québécois dans la déclaration distincte de Revenu Québec; consultez les tranches d'imposition du Québec.
Un montant plus élevé ne signifie pas toujours une économie plus grande, car chaque province multiplie son montant par son propre taux le plus bas. Les 19 659 $ du Nunavut font économiser 786,36 $, tandis que le montant plus petit du Manitoba, 15 780 $, fait économiser 1 704,24 $. Les détails par province se trouvent sur notre page des tranches d'imposition de l'Alberta et sur les autres pages provinciales de cette section.
Combien puis-je gagner avant de payer de l'impôt au Canada?
Pour 2026, une personne dont le seul crédit est le montant personnel de base ne paie aucun impôt fédéral sur les premiers 16 452 $ de revenu imposable. La plupart des employés peuvent gagner davantage sans payer d'impôt, car d'autres crédits s'ajoutent.
- Montant canadien pour emploi : les employés ajoutent 1 501 $ pour 2026, ce qui porte le seuil d'impôt fédéral nul à environ 17 953 $ de revenu d'emploi.
- Crédits pour le RPC et l'assurance-emploi : les cotisations de base au RPC et les cotisations d'assurance-emploi que vous payez comptent aussi comme crédits non remboursables, ce qui repousse encore un peu ce seuil.
- Montant en raison de l'âge : les personnes âgées de 65 ans ou plus à la fin de l'année peuvent demander un montant supplémentaire; consultez notre page sur le montant en raison de l'âge.
- Impôt provincial : le seuil d'impôt provincial nul est différent, car il dépend du montant provincial, de 11 188 $ à 22 769 $.
Ainsi, un travailleur qui gagne 17 000 $ en Ontario ne doit aucun impôt fédéral, mais peut encore devoir un petit montant d'impôt de l'Ontario, puisque le montant de l'Ontario est de 12 989 $. L'Ontario, comme d'autres provinces, prévoit d'autres réductions pour les faibles revenus qui peuvent annuler ce montant; le formulaire 428 en fait le calcul.
Combien vaut le montant personnel de base en dollars d'impôt?
Le montant personnel de base fédéral vaut 14 % du montant en 2026, soit 2 303,28 $ au maximum de 16 452 $. Les crédits non remboursables fédéraux sont multipliés par le taux fédéral le plus bas, qui est passé à 14 % pour 2026 après un taux combiné de 14,5 % pour 2025 et de 15 % auparavant.
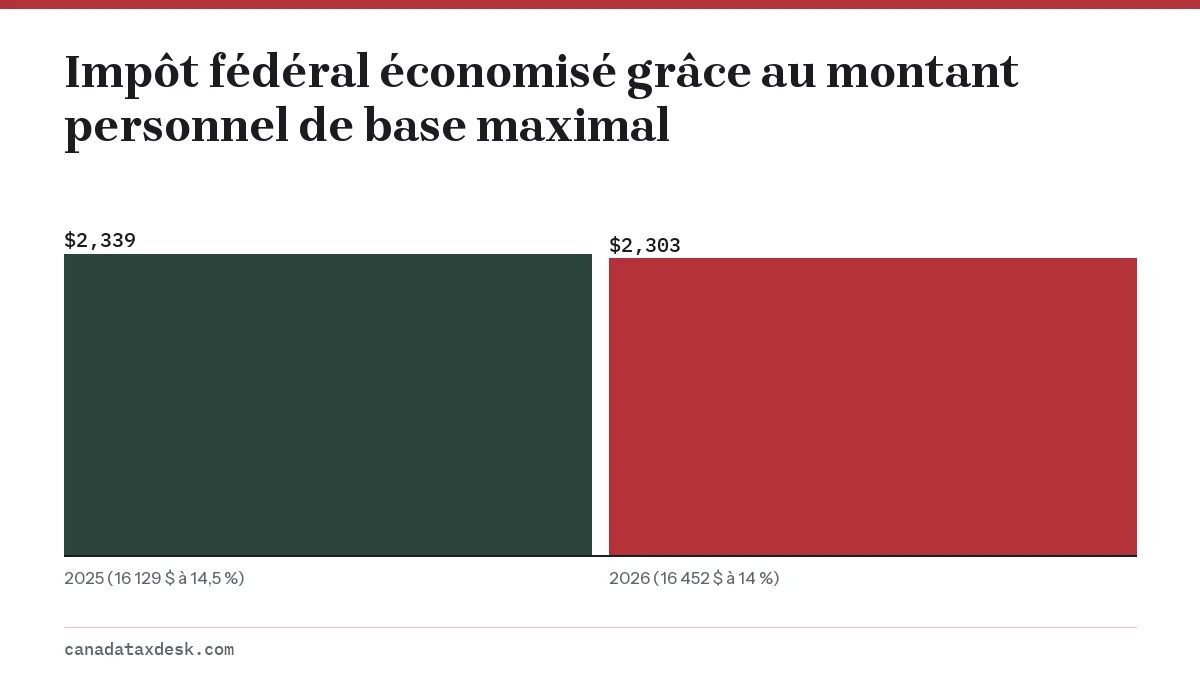
La baisse du taux signifie que le crédit lui-même vaut un peu moins par dollar qu'avant, même si le montant a augmenté. Pour 2025, 16 129 $ à 14,5 % donnaient 2 338,71 $. Le taux plus bas avantage tout de même la plupart des gens, car le taux de 14 % s'applique aussi aux premiers 58 523 $ de revenu; consultez le taux d'imposition le plus bas de 14 % pour l'effet complet.
Les personnes qui ont des crédits totaux élevés récupèrent une partie de la valeur perdue. Un crédit d'impôt complémentaire temporaire maintient un taux de 15 % sur les montants de crédits non remboursables qui dépassent le seuil de la première tranche, pour les années 2025 à 2030. Le montant personnel de base à lui seul n'atteint jamais ce seuil : ce crédit ne compte donc que lorsque vos crédits atteignent un total élevé.
Quel sera le montant personnel de base pour 2027?
Le montant personnel de base de 2027 n'est pas encore annoncé en date d'octobre 2026. L'ARC publie habituellement en novembre les montants indexés de l'année suivante, et le montant fédéral augmente selon le facteur d'indexation fédéral fixé pour 2027.
Tout montant que vous voyez avant novembre est une projection. Lorsque l'ARC publiera les chiffres, notre guide des tranches d'imposition au Canada et sa page complémentaire sur 2027 les présenteront. Votre talon de paie de janvier 2027 sera le premier endroit où le nouveau montant apparaîtra, car les employeurs l'utilisent sur le formulaire TD1 pour la paie.
Questions fréquentes
Dois-je faire une demande pour obtenir le montant personnel de base?
Non. Il se demande à la ligne 30000 de votre déclaration, et le logiciel d'impôt ou le calcul de l'ARC l'ajoute pour chaque déclarant résident. Pour la paie, vous le confirmez sur votre formulaire TD1 pour chaque employeur.
Puis-je demander le montant personnel de base avec deux emplois?
Vous ne pouvez le demander qu'une fois par année dans votre déclaration. Si les deux employeurs l'appliquent au moyen des formulaires TD1, on retient trop peu d'impôt et vous devrez probablement de l'argent en produisant votre déclaration : demandez-le donc auprès d'un seul employeur et inscrivez zéro sur l'autre TD1.
Le montant personnel de base réduit-il mon remboursement si je n'ai pas de revenu?
Non. Il est non remboursable : s'il n'y a pas d'impôt à payer, il reste simplement inutilisé. Vous devriez quand même produire une déclaration, car elle est nécessaire pour des prestations comme le crédit pour la TPS/TVH et l'Allocation canadienne pour enfants (ACE).
Le montant personnel de base est-il la même chose que le seuil de revenu non imposable?
C'est proche, mais pas identique. Avec ce seul crédit, les premiers 16 452 $ de revenu imposable sont libres d'impôt fédéral pour 2026, mais d'autres crédits, comme le montant canadien pour emploi, augmentent le seuil réel.
Quel était le montant personnel de base en 2025?
Le montant fédéral de 2025 était de 16 129 $ pour un revenu net de 177 882 $ ou moins, et diminuait jusqu'à 14 538 $ au-delà de 253 414 $. Au taux combiné de 14,5 % de 2025, le maximum valait 2 338,71 $.
Quel était le montant personnel de base en 2022?
Le montant personnel de base fédéral de 2022 était de 14 398 $ pour un revenu net de 155 625 $ ou moins, et diminuait jusqu'à 12 719 $ pour un revenu net de 221 708 $ ou plus (tables de retenues sur la paie de l'ARC, janvier 2022). Le montant de base provincial de 2022 de chaque province figure à la ligne 58040 de son formulaire 428 de 2022.
Sources
- CRA, T4127 Payroll Deductions Formulas, January 2026 canada.ca
- CRA, Line 30000 Basic personal amount canada.ca
- CRA, Canadian income tax rates for individuals, current and previous years canada.ca
- CRA, TD1ON 2026 Ontario Personal Tax Credits Return canada.ca
- CRA, What you need to know for the 2026 tax-filing season canada.ca
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Paliers d'impôt Canada 2026 : taux fédéraux et provinciaux
Les paliers d'impôt fédéraux au Canada pour 2026 sont de 14 % sur les premiers 58 523 $ de revenu imposable, de 20,5 % jusqu'à 11…
Taux d'imposition fédéral 2026 : le palier de 14 % au Canada
Le taux d'imposition de 14 % au Canada est le taux fédéral le plus bas, celui du premier palier d'imposition, appliqué aux premie…
Crédit d'impôt complémentaire : vos crédits protégés en 2026
Le crédit d'impôt complémentaire est un crédit fédéral non remboursable temporaire, demandé à la ligne 34990, qui maintient une v…
Montant en raison de l'âge 2026 : crédit dès 65 ans
Le montant en raison de l'âge 2026 au Canada, au fédéral, peut atteindre 9 208 $ pour toute personne âgée de 65 ans ou plus le 31…
Tranches d'imposition de l'Alberta 2026 : le taux de 8 %
Les tranches d'imposition de l'Alberta pour 2026 sont de 8 % sur les premiers 61 200 $ de revenu imposable, de 10 % jusqu'à 154 2…
Tranches d'imposition Canada 2027 : date et attentes
Les tranches d'imposition au Canada pour 2027 n'ont pas encore été annoncées en date du 20 octobre 2026. L'ARC publie habituellem…