
Nouveaux arrivants, étudiants et aînés
Déclaration de revenus d'un nouvel arrivant au Canada : votre première année
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
La déclaration de revenus d'un nouvel arrivant au Canada commence le jour où vous établissez des liens de résidence importants, habituellement le jour de votre arrivée pour vous installer ici. À partir de cette date, vous déclarez votre revenu mondial; avant cette date, seulement vos revenus de source canadienne. Le montant personnel de base est calculé au prorata des jours de résidence, et la première déclaration doit être produite au plus tard le 30 avril de l'année suivante.
- 01Début de la résidence
- Le jour où vous établissez des liens de résidence importants, habituellement votre date d'arrivée
- 02Revenus après l'arrivée
- Revenu mondial, en dollars canadiens
- 03Crédits calculés au prorata
- Montant personnel de base, montant en raison de l'âge et montant pour époux x (jours de résidence / 365)
- 04Demandes de prestations
- Formulaire RC66 (Allocation canadienne pour enfants), formulaire RC151 (Allocation canadienne pour l'épicerie et les produits essentiels)
- 05Date limite pour les arrivées de 2026
- 30 avril 2027
Quand les nouveaux arrivants au Canada deviennent-ils résidents aux fins de l'impôt?
Vous devenez résident du Canada aux fins de l'impôt sur le revenu lorsque vous y établissez des liens de résidence importants, et pour la plupart des nouveaux arrivants, c'est le premier jour où ils vivent au Canada. Le statut d'immigration ne le détermine pas : un résident permanent, le titulaire d'un permis de travail et un Canadien qui revient au pays sont tous évalués selon leurs liens.
L'ARC considère comme des liens importants un logement au Canada, un époux ou conjoint de fait au Canada et des personnes à charge au Canada. Les liens secondaires comprennent un compte bancaire canadien, un permis de conduire provincial, une assurance maladie provinciale, des biens personnels comme une voiture et l'adhésion à des organismes locaux.
Les nouveaux arrivants doivent-ils produire une déclaration de revenus au Canada?
Vous devez produire une déclaration si vous avez de l'impôt à payer pour votre première année, et vous devriez en produire une même si ce n'est pas le cas, parce que c'est la déclaration qui permet à l'ARC de verser les prestations et les crédits. La page de l'ARC destinée aux nouveaux arrivants précise que les déclarations doivent habituellement être produites au plus tard le 30 avril de l'année suivante; une personne arrivée en 2026 produit donc sa déclaration au plus tard le 30 avril 2027.
Vous produisez la même déclaration T1 que tout le monde, et non un formulaire spécial pour nouveaux arrivants. La différence, c'est que vous indiquez votre date d'arrivée, déclarez deux types de revenus pour deux parties de l'année et calculez certains crédits au prorata. Notre page sur la première déclaration de revenus au Canada couvre la mise en place générale qui s'applique à toute personne qui produit pour la première fois.
Comment sont traités les revenus gagnés avant mon arrivée?
Les revenus gagnés à l'étranger avant que vous deveniez résident ne sont généralement pas imposés au Canada et ne vont pas dans votre déclaration. Les exceptions sont les montants de source canadienne de cette période antérieure : un emploi au Canada, une entreprise exploitée au Canada, les gains en capital imposables sur des biens canadiens et la partie imposable des bourses d'études canadiennes.
| Période | Revenus à déclarer | Exemple |
|---|---|---|
| Avant la résidence | Revenus de source canadienne seulement | Salaire versé par un employeur canadien pendant une visite avant le déménagement |
| De la date de résidence au 31 décembre | Revenu mondial de toutes sources, en dollars canadiens | Salaire canadien plus les intérêts encore versés sur un compte dans le pays d'origine |
Les revenus étrangers gagnés avant l'arrivée comptent quand même pour les prestations. L'ARC demande aux nouveaux arrivants d'envoyer un État des revenus indiquant leur revenu mondial pour une période allant jusqu'à deux ans avant leur arrivée, même si ce revenu était nul, afin de calculer les versements de prestations et de crédits. Vous pouvez l'envoyer par votre compte de l'ARC, la voie la plus rapide puisque les mises à jour en ligne sont traitées immédiatement, ou par la poste ou par téléphone.
Les biens que vous possédiez avant de déménager
La plupart des biens que vous possédiez à votre arrivée, comme des actions étrangères, sont traités comme si vous les aviez achetés à leur juste valeur marchande le jour où vous êtes devenu résident. Notez cette valeur dès maintenant : au moment de la vente, seul le gain réalisé après votre arrivée est imposé au Canada.
L'impôt étranger déjà payé
Si un pays étranger a aussi imposé des revenus gagnés après que vous êtes devenu résident, demandez un allègement au moyen du formulaire T2209, Crédits d'impôt fédéral pour impôt étranger, pour que le même revenu ne soit pas imposé deux fois lorsqu'une convention fiscale ne l'empêche pas déjà.
Comment les crédits des nouveaux arrivants sont calculés au prorata, avec un exemple
Certains crédits non remboursables sont réduits à la fraction de l'année pendant laquelle vous étiez résident : le montant personnel de base à la ligne 30000, le montant en raison de l'âge à la ligne 30100 et le montant pour époux ou conjoint de fait à la ligne 30300. La formule est le montant complet multiplié par le nombre de jours de résidence divisé par 365.
D'autres crédits sont demandés en entier s'ils s'appliquent : les cotisations au RPC ou au RRQ, les cotisations à l'assurance-emploi, le montant pour personnes handicapées, les intérêts sur les prêts étudiants et les frais de scolarité. Une personne dont les revenus de source canadienne avant l'arrivée représentaient 90 % ou plus de son revenu net mondial pour cette période peut demander la totalité des crédits fédéraux.
Exemple : arrivée le 8 juin 2026
Amara arrive le 8 juin 2026 avec ses documents de résidente permanente, signe un bail et ouvre un compte bancaire la même semaine. Elle inscrit 0608 comme date d'arrivée. Du 8 juin au 31 décembre, elle a été résidente pendant 207 jours.
| Étape | Calcul | Résultat |
|---|---|---|
| Montant personnel de base fédéral complet de 2026 | Selon les montants de 2026 de l'ARC | 16 452 $ |
| Jours de résidence | Du 8 juin au 31 décembre | 207 |
| Montant calculé au prorata | 16 452 $ x 207 / 365 | 9 330,31 $ |
| Crédit fédéral à 14 % | 9 330,31 $ x 14 % | 1 306,24 $ |
Ses crédits pour le RPC et l'AE liés à son emploi au Canada ne sont pas réduits, parce qu'ils sont fondés sur les cotisations réellement versées. Sa province applique son propre calcul au prorata au montant personnel de base provincial, dans son formulaire 428.
Votre première déclaration de revenus de nouvel arrivant, étape par étape
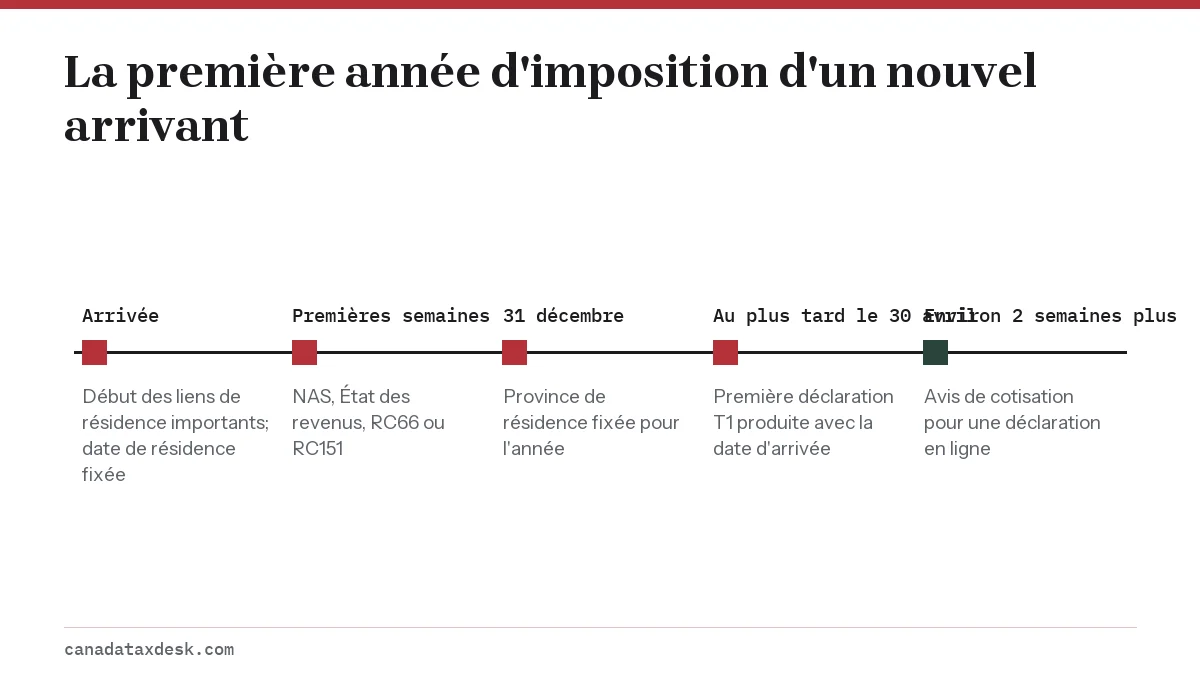
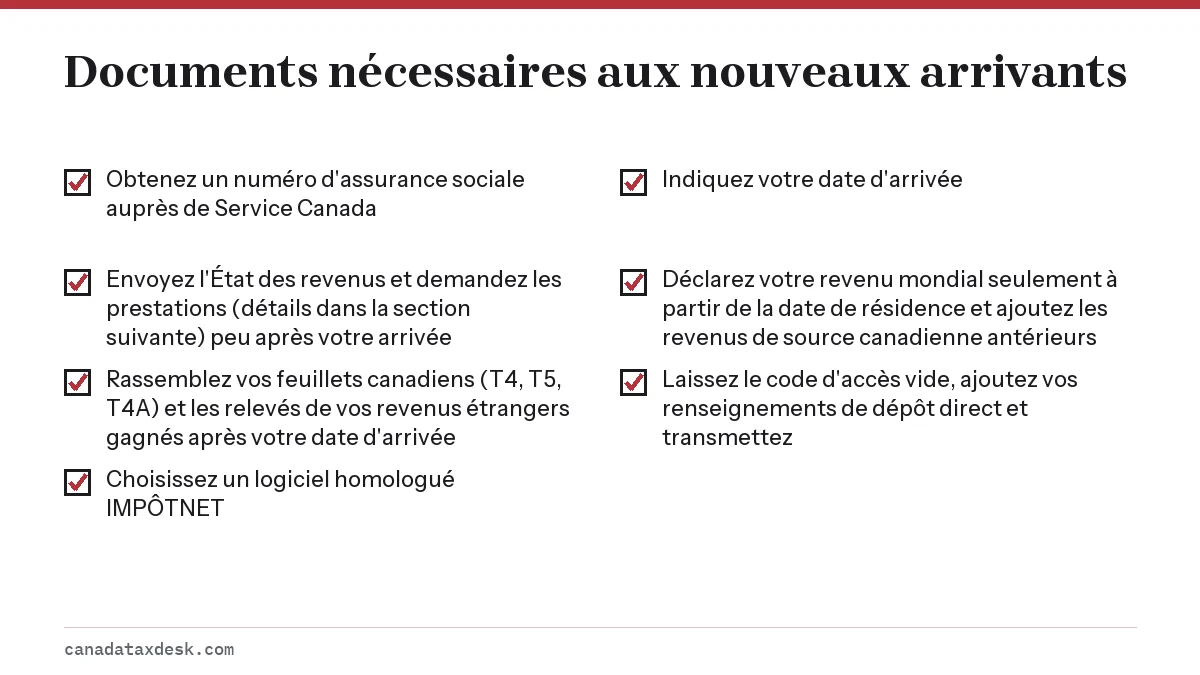
- Obtenez un numéro d'assurance sociale auprès de Service Canada. Si Service Canada ne peut pas vous en attribuer un, vous pouvez obtenir de l'ARC un numéro d'impôt temporaire (NIT), qui sert à demander des prestations, à produire votre déclaration et à vous inscrire à un compte de l'ARC; IMPÔTNET accepte un NIT qui commence par 01 ou 03.
- Envoyez l'État des revenus et demandez les prestations (détails dans la section suivante) peu après votre arrivée, plutôt que d'attendre la période des impôts.
- Rassemblez vos feuillets canadiens (T4, T5, T4A) et les relevés de vos revenus étrangers gagnés après votre date d'arrivée, convertis en dollars canadiens.
- Choisissez un logiciel homologué IMPÔTNET. Un nouvel arrivant dont le NAS commence par 0 est expressément autorisé à utiliser IMPÔTNET, sous réserve des exclusions habituelles décrites dans nos règles d'admissibilité à IMPÔTNET.
- Indiquez votre date d'arrivée. Le logiciel calcule ensuite les crédits au prorata pour vous.
- Déclarez votre revenu mondial seulement à partir de la date de résidence, ajoutez les revenus de source canadienne antérieurs à cette date et demandez les crédits pour impôt étranger s'il y a lieu.
- Laissez le code d'accès vide, ajoutez vos renseignements de dépôt direct et transmettez la déclaration. Conservez le numéro de confirmation.
À quelles prestations fiscales les nouveaux arrivants au Canada peuvent-ils présenter une demande?
Les nouveaux arrivants demandent les prestations fédérales au moyen des formulaires de l'ARC peu après leur arrivée, puis les conservent en produisant une déclaration chaque année. Deux formulaires font l'essentiel du travail.
| Prestation | Comment faire la demande | Remarques |
|---|---|---|
| Allocation canadienne pour enfants (ACE) et programmes provinciaux connexes | Formulaire RC66, avec une preuve de naissance de chaque enfant | Sert aussi à établir l'admissibilité à l'allocation pour l'épicerie et les produits essentiels, sans RC151 distinct; le formulaire CTB9 sert à déclarer le revenu de l'époux ou du conjoint s'il n'était pas résident |
| Allocation canadienne pour l'épicerie et les produits essentiels (Canada Groceries and Essentials Benefit), qui a remplacé le crédit pour la TPS/TVH en juillet 2026 | Formulaire Web RC151 en ligne si vous n'avez pas d'enfants; formulaire RC151 papier si vous avez des enfants | Les revenus antérieurs à l'arrivée proviennent de l'État des revenus |
Les montants et les dates de versement dépassent le cadre de ce site. Ce qui compte ici, c'est que chaque année de prestations repose sur une déclaration produite : un nouvel arrivant qui rate la date limite du 30 avril peut voir ses versements suspendus en juillet suivant.
Les comptes enregistrés partent aussi de votre arrivée. Un compte d'épargne libre d'impôt (CELI) n'accumule des droits de cotisation qu'à partir de l'année où vous êtes devenu résident, âgé de 18 ans et titulaire d'un NAS, comme l'explique notre page sur le plafond de cotisation au CELI, et les droits de cotisation au REER commencent avec le revenu gagné déclaré dans votre première déclaration canadienne.
Erreurs fréquentes dans la déclaration de revenus d'un nouvel arrivant
- Utiliser la date d'arrivée au pays alors que les liens sont venus plus tard. Si vous êtes venu en visite en mars, mais que vous vous êtes installé en septembre, la date de résidence est en septembre.
- Omettre les revenus étrangers gagnés après l'arrivée. Le loyer d'un appartement dans votre pays d'origine ou les intérêts d'un compte à l'étranger comptent dès que vous êtes résident.
- Déclarer comme revenu un salaire étranger gagné avant l'arrivée. Il va dans l'État des revenus, et non dans la déclaration.
- Demander le montant personnel de base pour l'année complète. Indiquez la date d'arrivée pour que le crédit soit calculé correctement au prorata.
- Cotiser à un CELI comme si des droits s'accumulaient depuis 2009. Les droits ne comptent qu'à partir de votre première année de résidence.
- Supposer que les frais de déménagement vers le Canada sont déductibles. Les frais de déménagement exigent généralement que l'ancien et le nouveau domicile soient tous deux au Canada.
Les étudiants étrangers suivent un critère de résidence différent, expliqué sur notre page sur la déclaration de revenus des étudiants étrangers. Les parents qui immigrent plus tard dans leur vie devraient aussi lire le guide de la déclaration de revenus des aînés, car le montant en raison de l'âge est calculé au prorata de la même façon.
Étape par étape
Obtenir un NAS
Faites la demande à Service Canada; pour produire en ligne, il vous faut un NAS ou un numéro d'impôt temporaire de l'ARC commençant par 01 ou 03.
Envoyer l'État des revenus et les formulaires de prestations
Déclarez votre revenu mondial pour une période allant jusqu'à deux ans avant votre arrivée et faites la demande au moyen du formulaire RC66 ou RC151.
Réunir vos documents canadiens et étrangers
Rassemblez vos feuillets T4, T5 et T4A ainsi que vos revenus étrangers gagnés après votre date d'arrivée.
Indiquer votre date d'arrivée
Le logiciel homologué calcule le montant personnel de base et les crédits semblables au prorata des jours de résidence.
Produire au plus tard le 30 avril
Transmettez par IMPÔTNET en laissant le code d'accès vide, ou produisez sur papier.
Questions fréquentes
Les nouveaux arrivants peuvent-ils transmettre leur première déclaration par IMPÔTNET?
Oui, une fois qu'ils ont un NAS. Les règles d'IMPÔTNET de l'ARC permettent expressément à un nouvel arrivant dont le NAS commence par 0 de produire en ligne, et IMPÔTNET accepte aussi un numéro d'impôt temporaire (NIT) de l'ARC qui commence par 01 ou 03. Sans NAS ni NIT, il faut produire sur papier.
Dois-je déclarer le salaire gagné dans mon pays d'origine pour les mois avant mon déménagement?
Pas dans la déclaration. Les revenus gagnés à l'étranger avant que vous deveniez résident sont communiqués à l'ARC dans l'État des revenus aux fins des prestations; ils ne sont pas imposés dans votre T1.
Quelle date d'arrivée dois-je inscrire dans ma déclaration de revenus canadienne?
La date à laquelle vous êtes devenu résident aux fins de l'impôt, habituellement le jour de votre arrivée pour vivre au Canada. Le logiciel la demande sous la forme mois-jour, par exemple 0608 pour le 8 juin.
Les nouveaux arrivants ont-ils droit au montant personnel de base complet?
Généralement non. Il est multiplié par le nombre de jours de résidence divisé par 365, sauf si les revenus de source canadienne avant l'arrivée représentaient au moins 90 % de votre revenu net mondial pour cette période.
Je suis arrivé en décembre sans aucun revenu. Dois-je quand même produire une déclaration?
Oui. Une déclaration qui indique un revenu nul ou faible permet à l'ARC de déterminer votre droit aux prestations et vous inscrit pour l'année suivante, ce qui vous permet aussi de vous inscrire à un compte de l'ARC.
Qu'est-ce qu'un numéro d'impôt temporaire (NIT)?
Un NIT est un numéro que l'ARC peut vous attribuer si Service Canada ne peut pas vous donner de NAS. Il sert à demander des prestations, à produire votre déclaration de revenus et à vous inscrire à un compte de l'ARC, et IMPÔTNET accepte un NIT qui commence par 01 ou 03.
Quand pourrai-je transmettre en ligne ma déclaration de 2026?
La page IMPÔTNET de l'ARC indique pour l'instant les déclarations de 2018 à 2025. Les déclarations de 2026, y compris une première déclaration après une arrivée en 2026, pourront être transmises quand l'ARC ouvrira IMPÔTNET pour la période de production de 2027, et elles sont dues le 30 avril 2027.
Sources
- CRA, Newcomers to Canada (immigrants) canada.ca
- CRA, Completing your return as a newcomer canada.ca
- CRA, Form NR74, Determination of Residency Status (entering Canada) canada.ca
- CRA, Form RC66, Canada Child Benefits Application canada.ca
- CRA, NETFILE canada.ca
- CRA, Canada Groceries and Essentials Benefit canada.ca
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.