
Rubrique
REER, CELI et CELIAPP : comparer les trois comptes sur le plan fiscal
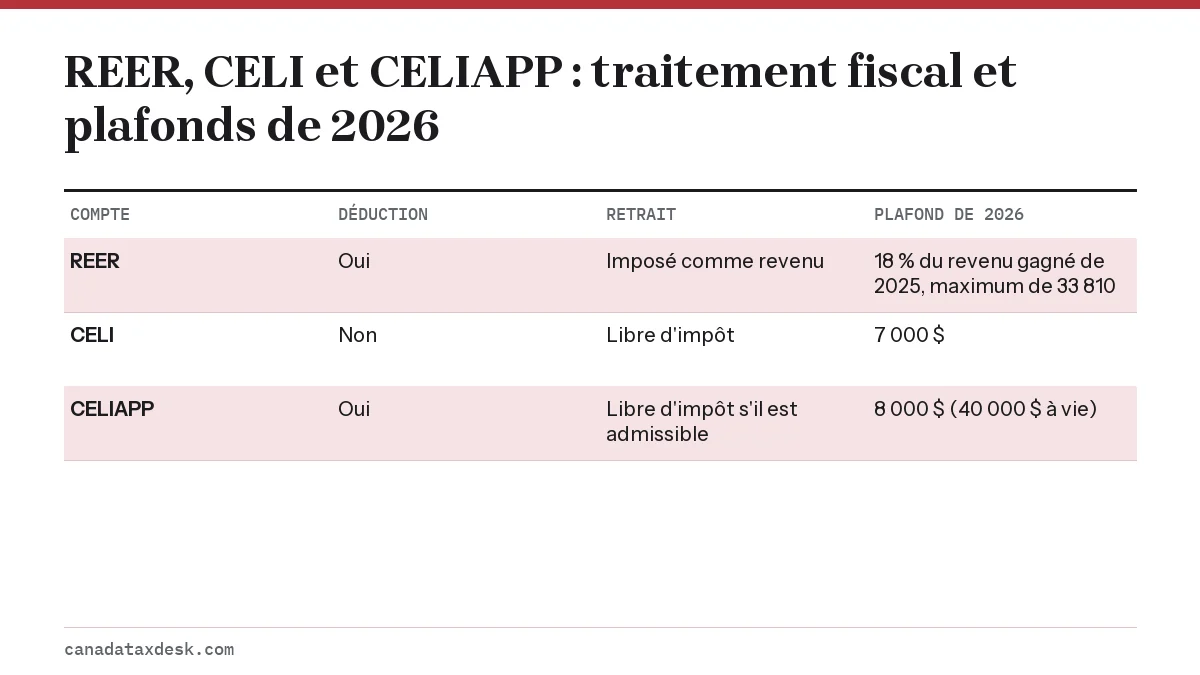
REER, CELI et CELIAPP : pour 2026, le plafond en dollars du REER est de 33 810 $, le plafond annuel du CELI est de 7 000 $ et le plafond annuel du CELIAPP est de 8 000 $ (ARC). Les cotisations au REER et au CELIAPP sont déductibles; celles au CELI ne le sont pas. Les retraits d'un REER sont imposés, alors que les retraits d'un CELI et les retraits admissibles d'un CELIAPP pour une première habitation sont libres d'impôt. Les trois comptes imposent 1 % par mois sur les montants excédentaires.
11 guides dans cette rubrique Mis à jour 22 octobre 2026
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
- CELIAPP vs RAP : lequel choisir pour une première maison?Dans le match CELIAPP vs RAP, la principale différence est le remboursement : le Régime d'accession à la propriété (RAP) vous permet d'emprunter jusq…
- Cotisation maximale REER 2026 : le calcul de vos droitsLa cotisation maximale au REER pour 2026 correspond à 18 % de votre revenu gagné de 2025, jusqu'à concurrence de 33 810 $, plus les droits inutilisés…
- Date limite REER 2027 : le 1er mars pour cotiser pour 2026La date limite de cotisation au REER en 2027, pour les cotisations que vous voulez déduire dans votre déclaration de 2026, est le lundi 1er mars 2027…
- Limite CELI 2026 et 2027 : 7 000 $, 109 000 $ cumulésLa limite CELI 2026, soit le plafond de cotisation au CELI pour 2026, est de 7 000 $, comme en 2024 et en 2025. La limite CELI 2027 n'était toujours…
- Plafond CELIAPP 2026 : 8 000 $ par an, 40 000 $ à vieLe plafond de cotisation CELIAPP est de 8 000 $ de droits de participation par année et de 40 000 $ à vie, selon l'ARC. Jusqu'à 8 000 $ de droits inu…
- Pénalité pour cotisation excédentaire au CELI : la corrigerLa pénalité pour cotisation excédentaire au CELI est un impôt de 1 % par mois sur le montant excédentaire le plus élevé de votre CELI au cours de cha…
- REER cotisation excédentaire : formulaires T1-OVP et T3012AUne cotisation excédentaire au REER n'est pénalisée que lorsque vos cotisations inutilisées dépassent votre maximum déductible au titre des REER de p…
- Remboursement du RAP : le nouveau report de 5 ans expliquéLe remboursement du RAP (Régime d'accession à la propriété) pour un premier retrait fait du 1er janvier 2022 au 31 décembre 2028 commence la cinquièm…
- Retrait REER et impôt : taux de retenue et montant dûL'impôt sur un retrait REER s'applique en deux temps : votre institution financière retient 10 % sur les retraits jusqu'à 5 000 $, 20 % de 5 000,01 $…
- Règles du CELIAPP : admissibilité, plafonds et retraitsLes principales règles du CELIAPP : pour en ouvrir un, vous devez résider au Canada, avoir au moins 18 ans et au plus 71 ans, et être acheteur d'une…
- Régime d'accession à la propriété : retrait REER de 60 000 $Le Régime d'accession à la propriété (RAP), appelé Home Buyers' Plan (HBP) en anglais, permet à l'acheteur d'une première habitation de retirer jusqu…
Quelles sont les différences fiscales entre le REER, le CELI et le CELIAPP?
Le REER, le CELI et le CELIAPP se distinguent surtout par le moment où vous obtenez l'avantage fiscal. Un régime enregistré d'épargne-retraite (REER) vous donne une déduction maintenant et impose l'argent lorsque vous le retirez. Un compte d'épargne libre d'impôt (CELI) ne donne aucune déduction, mais la croissance et les retraits sont libres d'impôt. Un compte d'épargne libre d'impôt pour l'achat d'une première propriété (CELIAPP) combine les deux : les cotisations sont déductibles et un retrait admissible pour acheter une première habitation n'est pas imposé.
Les trois comptes sont enregistrés auprès de l'Agence du revenu du Canada (ARC), qui suit vos droits de cotisation à partir des feuillets et des déclarations que produit votre institution financière. Le revenu de placement gagné dans l'un ou l'autre de ces comptes n'est pas déclaré dans votre déclaration tant qu'il reste dans le compte.
| Caractéristique | REER | CELI | CELIAPP |
|---|---|---|---|
| Cotisation déductible? | Oui, ligne 20800 | Non | Oui, déclarée à l'annexe 15 |
| Retraits imposés? | Oui, ajoutés au revenu | Non | Non, s'ils sont admissibles; sinon oui |
| Nouveaux droits en 2026 | 18 % du revenu gagné de 2025, jusqu'à 33 810 $ | 7 000 $ pour tout résident de 18 ans ou plus | 8 000 $ |
| Plafond à vie | Aucun | Aucun (les droits continuent de s'accumuler) | 40 000 $ |
| Droits récupérés après un retrait? | Non (sauf les remboursements au RAP) | Oui, le 1er janvier de l'année suivante | Non |
| Limite d'âge | Cotisation à votre propre régime jusqu'au 31 décembre de l'année de vos 71 ans | Aucune après 18 ans | Ouverture au plus tard l'année de vos 71 ans |
Quels sont les plafonds de 2026, côte à côte?
Les plafonds en dollars de 2026 sont de 33 810 $ pour le REER, de 7 000 $ pour le CELI et de 8 000 $ pour le CELIAPP, selon les plafonds publiés par l'ARC. Ce sont des plafonds, et non vos droits personnels : l'espace dont vous disposez réellement dans chaque compte dépend de votre revenu, de votre âge, de vos cotisations passées et du moment où vous avez ouvert le compte.
| Année | Plafond en dollars du REER | Plafond annuel du CELI | Plafond annuel du CELIAPP |
|---|---|---|---|
| 2024 | 31 560 $ | 7 000 $ | 8 000 $ |
| 2025 | 32 490 $ | 7 000 $ | 8 000 $ |
| 2026 | 33 810 $ | 7 000 $ | 8 000 $ |
| 2027 | 35 390 $ | Pas encore annoncé (habituellement en novembre) | 8 000 $ |
Le montant du REER pour 2027 est déjà fixé à 35 390 $, mais le plafond du CELI de 2027 n'était pas encore publié au 22 octobre 2026. L'ARC devrait le publier en novembre 2026, avec les autres montants indexés de 2027, comme les tranches d'imposition et le montant personnel de base. Consultez l'historique complet, année par année, sur notre page sur le plafond de cotisation au CELI, et le calcul de votre montant du REER sur la page sur le plafond de cotisation au REER.
Les plafonds de cotisation au REER de l'ARC, en termes simples
Votre maximum déductible au titre des REER pour 2026 correspond au moins élevé de 18 % de votre revenu gagné de 2025 et de 33 810 $, plus les droits inutilisés reportés, moins tout facteur d'équivalence lié à un régime de retraite d'employeur. Il vous faut un revenu gagné d'environ 187 834 $ en 2025 pour obtenir les pleins 33 810 $ de nouveaux droits.
Les droits de cotisation au CELI si vous n'avez jamais cotisé
Une personne qui avait 18 ans ou plus et résidait au Canada en 2009 et qui n'a jamais cotisé dispose de 109 000 $ de droits de cotisation au CELI en 2026. C'est la somme de tous les plafonds annuels de 2009 à 2026. Votre propre montant est moins élevé si vous avez eu 18 ans après 2009, êtes arrivé au Canada plus tard ou avez déjà cotisé.
Où trouver mes droits de cotisation?
Votre maximum déductible au titre des REER et vos droits de participation au CELIAPP figurent sur votre plus récent avis de cotisation, et les droits des trois comptes s'affichent dans Mon dossier de l'ARC. Le montant du CELI dans Mon dossier correspond à vos droits au 1er janvier et ne tient pas compte des cotisations ou des retraits faits cette année. L'ARC elle-même précise que les renseignements sur le CELI dans votre compte de l'ARC ne sont mis à jour qu'une fois par année, au printemps, et vous invite à utiliser vos propres relevés financiers pour calculer vos droits disponibles.
- Connectez-vous à Mon dossier de l'ARC et ouvrez les sections REER, CELI et CELIAPP.
- Pour le REER, comparez le maximum déductible avec l'état du maximum déductible au titre des REER de votre plus récent avis de cotisation.
- Pour le CELI, ouvrez le sommaire des transactions pour voir ce que vos émetteurs ont déclaré. Les institutions financières déclarent les opérations de l'année précédente au plus tard à la fin de février; les transactions récentes peuvent donc manquer.
- Soustrayez vous-même les cotisations faites depuis le 1er janvier. Le formulaire RC343, Feuille de travail : Droits de cotisation à un CELI, détaille le calcul pour le CELI.
- Ou, une fois connecté, utilisez le calculateur des droits de cotisation au CELI de l'ARC, sous les détails du CELI puis Droits de cotisation, et entrez les opérations qu'elle n'a pas encore reçues.
- Pour le CELIAPP, vérifiez les droits de participation indiqués sur l'avis de cotisation de l'année suivant l'ouverture du compte.
Quelles sont les dates limites de chaque compte?
Seul le REER a une date limite après la fin de l'année. Les cotisations versées au cours des 60 premiers jours de 2027, jusqu'au 1er mars 2027, peuvent être déduites dans votre déclaration de 2026. Cette date est le 60e jour calculé; l'ARC la confirme normalement en janvier. Tous les détails se trouvent sur notre page sur la date limite du REER 2027.
- REER : 60 jours après le 31 décembre pour la déduction de l'année précédente; votre propre régime doit cesser d'accepter des cotisations après le 31 décembre de l'année de vos 71 ans.
- CELI : aucune date limite. Les droits s'accumulent simplement et sont reportés indéfiniment.
- CELIAPP : les cotisations doivent être versées entre le 1er janvier et le 31 décembre pour compter pour cette année. Il n'y a pas de période de 60 jours.
- Déclaration de revenus : le 30 avril 2027 pour la plupart des personnes qui produisent une déclaration de 2026 (le 15 juin 2027 si vous ou votre époux ou conjoint de fait êtes travailleur autonome, le paiement restant dû le 30 avril).
Que se passe-t-il si je cotise trop?
Chaque compte impose un impôt de 1 % par mois sur les montants excédentaires, mais les détails diffèrent. Le REER accorde une marge à vie de 2 000 $ avant que l'impôt s'applique; le CELI et le CELIAPP n'en ont aucune. Dans chaque cas, la solution la plus rapide est de retirer l'excédent, parce que l'impôt s'applique pour chaque mois où il demeure dans le compte.
| Compte | Impôt | Déclaration à produire | Date limite de production |
|---|---|---|---|
| REER | 1 % par mois sur l'excédent de plus de 2 000 $ | T1-OVP | 90 jours après la fin de l'année |
| CELI | 1 % par mois sur l'excédent le plus élevé du mois | RC243 et annexe A (RC243-SCH-A) | 30 juin de l'année suivante |
| CELIAPP | 1 % par mois sur l'excédent le plus élevé du mois | RC728 et annexe A (RC728-SCH-A) | Le 30 juin de l'année suivante |
Les corrections étape par étape et les demandes d'annulation sont expliquées sur nos pages sur la pénalité pour cotisation excédentaire au CELI et la cotisation excédentaire au REER. Un excédent dans un CELIAPP peut être retiré sans impôt au moyen d'un retrait ou d'un transfert désigné avec le formulaire RC727, et il diminue le 1er janvier à l'arrivée de nouveaux droits. Pour le REER, l'ARC peut renoncer à l'impôt de 1 % ou l'annuler si l'excédent découle d'une erreur raisonnable et que vous prenez des mesures raisonnables pour l'éliminer; la demande se fait par écrit avec le formulaire RC2503.
REER ou CELI : lequel utiliser en premier?
Le choix entre REER et CELI dépend surtout de votre taux d'imposition actuel comparé au taux que vous prévoyez avoir au moment du retrait. Le REER l'emporte lorsque votre taux d'aujourd'hui est plus élevé que celui que vous aurez à la retraite. Le CELI l'emporte lorsque votre taux est bas maintenant, ou lorsque vous pourriez avoir besoin de l'argent avant la retraite.
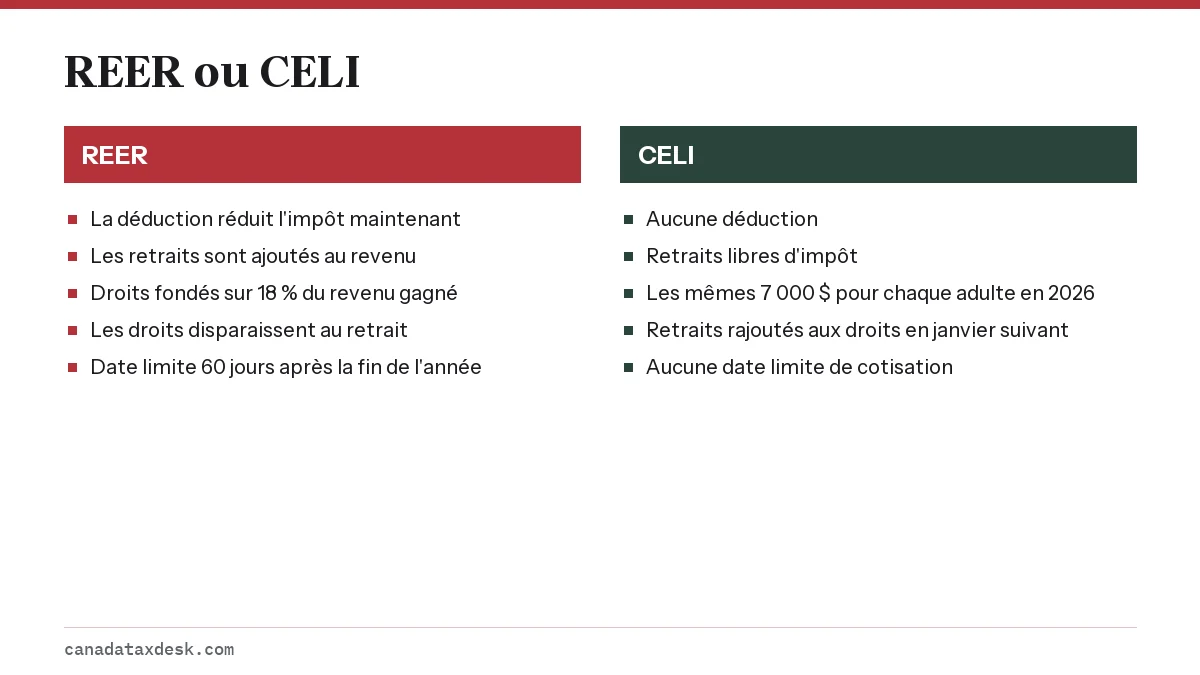
Deux éléments pratiques font souvent pencher la balance. Les retraits d'un REER sont ajoutés au revenu net, ce qui peut réduire plus tard les prestations et crédits liés au revenu; les retraits d'un CELI ne le sont pas. De plus, un retrait d'un REER fait disparaître ces droits pour de bon, alors qu'un retrait d'un CELI est rajouté aux droits en janvier suivant. Notre page sur l'impôt sur les retraits d'un REER présente les taux de retenue sur les retraits anticipés.
Comment les comptes se combinent-ils pour acheter une première habitation?
Un premier acheteur peut utiliser un retrait admissible d'un CELIAPP et un retrait d'un REER dans le cadre du Régime d'accession à la propriété (RAP) pour la même habitation, pourvu que les conditions de chacun soient remplies au moment de chaque retrait (ARC, Qu'est-ce que le Régime d'accession à la propriété). Le plafond du RAP est de 60 000 $ par personne, et le plafond à vie du CELIAPP est de 40 000 $, plus la croissance.
- CELIAPP : un retrait admissible n'a jamais à être remboursé. Consultez notre guide sur les règles du CELIAPP pour les conditions et le formulaire RC725.
- RAP : l'argent emprunté à votre REER doit être remboursé sur 15 ans. Pour les retraits de 2026 à 2028, les remboursements commencent la cinquième année suivant le premier retrait. Le plafond du RAP et les règles de remboursement sont présentés sur la page de l'ARC sur le Régime d'accession à la propriété.
- CELI : n'importe quel montant peut être retiré sans impôt, à n'importe quelle fin, y compris une mise de fonds, et les droits reviennent l'année suivante.
- Montant pour l'achat d'une habitation : un crédit non remboursable distinct allant jusqu'à 10 000 $ à la ligne 31270, qui vaut jusqu'à 1 400 $ au fédéral pour 2026.
Pour un couple dont les deux membres sont admissibles, le plafond combiné est élevé : 80 000 $ dans deux CELIAPP plus jusqu'à 120 000 $ grâce à deux retraits au titre du RAP, avant de compter l'épargne dans les CELI. Notre comparaison RAP ou CELIAPP explique lequel alimenter en premier.
Questions fréquentes
Peut-on avoir un REER, un CELI et un CELIAPP en même temps?
Oui. Aucune règle n'interdit de détenir les trois, et chacun a ses propres droits distincts. Bien des premiers acheteurs cotisent à un CELIAPP pour la déduction et gardent un CELI pour une épargne souple.
Les droits de cotisation au CELI sont-ils les mêmes pour tout le monde?
Non. Le plafond annuel est le même pour tous (7 000 $ en 2026), mais les droits totaux dépendent de l'année où vous avez eu 18 ans ou êtes devenu résident, de ce que vous avez cotisé et de ce que vous avez retiré. Les droits ne commencent à s'accumuler qu'une fois que vous avez 18 ans, que vous êtes résident et que vous avez un numéro d'assurance sociale valide.
Quand le plafond du CELI 2027 sera-t-il annoncé?
En date du 22 octobre 2026, l'ARC n'a pas annoncé le plafond annuel du CELI pour 2027; le plafond de 2026 est de 7 000 $. Le montant de 2027 fait partie de la mise à jour annuelle de l'indexation de l'ARC, attendue en novembre 2026. Le plafond du REER pour 2027 est déjà fixé à 35 390 $, et le plafond annuel du CELIAPP est de 8 000 $.
Mes droits de cotisation au REER dépendent-ils de mon revenu?
Oui. Les nouveaux droits au REER de chaque année correspondent à 18 % du revenu gagné de l'année précédente, jusqu'au plafond en dollars, moins tout facteur d'équivalence. Sans revenu gagné, vous n'obtenez aucun nouveau droit au REER, mais les droits inutilisés des années antérieures sont reportés.
Une cotisation au CELIAPP faite en janvier compte-t-elle pour l'année précédente?
Non. Contrairement au REER, le CELIAPP n'a pas de règle des 60 jours. Une cotisation versée en janvier 2027 compte pour les droits de participation de 2027 et peut être déduite dans la déclaration de 2027 ou d'une année ultérieure.
Quel compte choisir si je gagne moins de 50 000 $?
À un revenu plus bas, la déduction pour REER fait économiser moins d'impôt; bien des gens privilégient donc le CELI, ou le CELIAPP s'ils prévoient acheter une première habitation, puisque le CELIAPP donne une déduction et un retrait libre d'impôt. Le bon choix dépend de votre revenu futur prévu; cette page présente de l'information générale, et non des conseils personnalisés.