
Impôt sur un retrait REER : ce qui est retenu et ce que vous devez vraiment
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
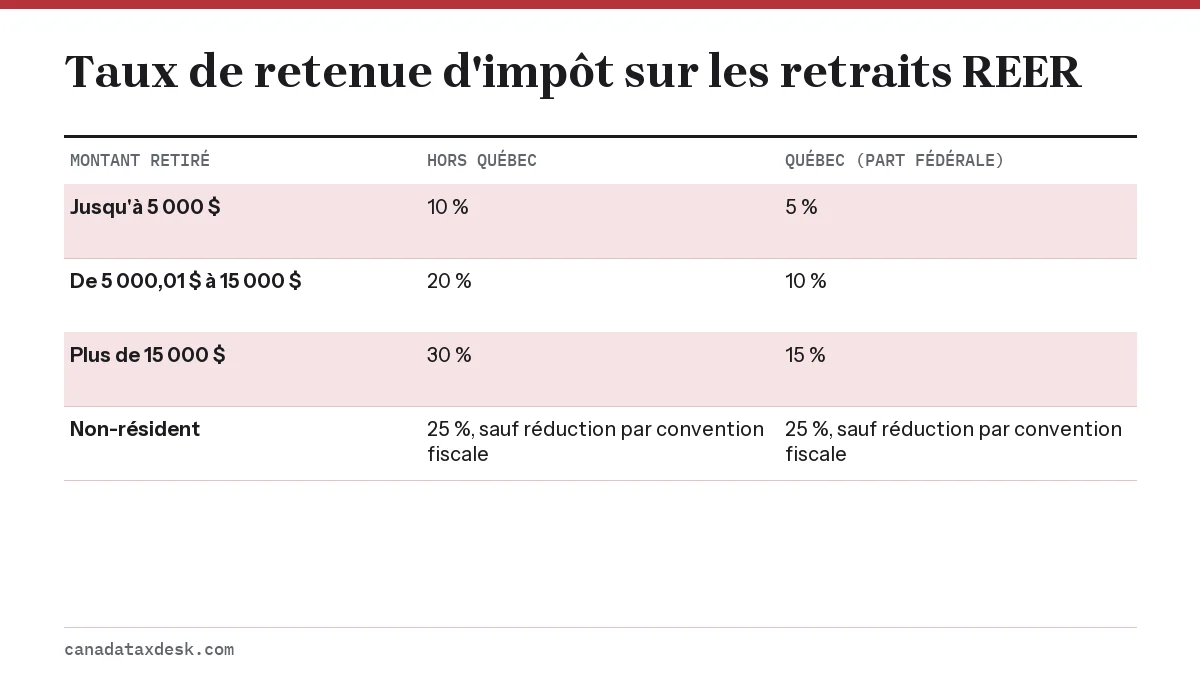
L'impôt sur un retrait REER s'applique en deux temps : votre institution financière retient 10 % sur les retraits jusqu'à 5 000 $, 20 % de 5 000,01 $ à 15 000 $ et 30 % au-delà de 15 000 $ (5 %, 10 % et 15 % au fédéral au Québec), puis la totalité du retrait est ajoutée à votre revenu à la ligne 12900 et imposée à votre taux marginal lorsque vous produisez votre déclaration (ARC).
- 01Retenue hors Québec
- 10 % jusqu'à 5 000 $; 20 % de plus de 5 000 $ à 15 000 $; 30 % au-delà de 15 000 $
- 02Retenue fédérale au Québec
- 5 %, 10 % ou 15 %, plus la retenue provinciale du Québec
- 03Où le retrait est déclaré
- Ligne 12900, selon le feuillet T4RSP
- 04Où l'impôt retenu est demandé
- Ligne 43700, selon la case 30 du feuillet T4RSP
- 05Retenue pour les non-résidents
- 25 %, sauf si une convention fiscale la réduit
Combien d'impôt est retenu sur un retrait REER?
L'impôt retenu sur un retrait REER dépend du montant retiré et de votre lieu de résidence. Pour un résident du Canada hors Québec, les taux de retenue de l'ARC sur un retrait REER sont de 10 % sur les montants jusqu'à 5 000 $, de 20 % sur les montants de plus de 5 000 $ jusqu'à 15 000 $ et de 30 % sur les montants de plus de 15 000 $. L'institution émettrice verse cet argent directement à l'ARC en votre nom.
Les résidents du Québec ont une retenue fédérale moins élevée (5 %, 10 % et 15 % pour les mêmes tranches), parce que Revenu Québec exige aussi que l'institution financière retienne l'impôt provincial. Les personnes qui ne résident pas au Canada subissent une retenue de 25 %, sauf si une convention fiscale prévoit un taux plus bas.
Un retrait REER est tout montant que vous encaissez d'un régime enregistré d'épargne-retraite et qui n'est pas un transfert direct vers un autre régime enregistré. Déplacer de l'argent d'un REER vers un autre REER, ou vers un fonds enregistré de revenu de retraite (FERR), est un transfert et n'est pas imposé au moment où il se fait.
La retenue d'impôt est-elle l'impôt final sur un retrait REER?
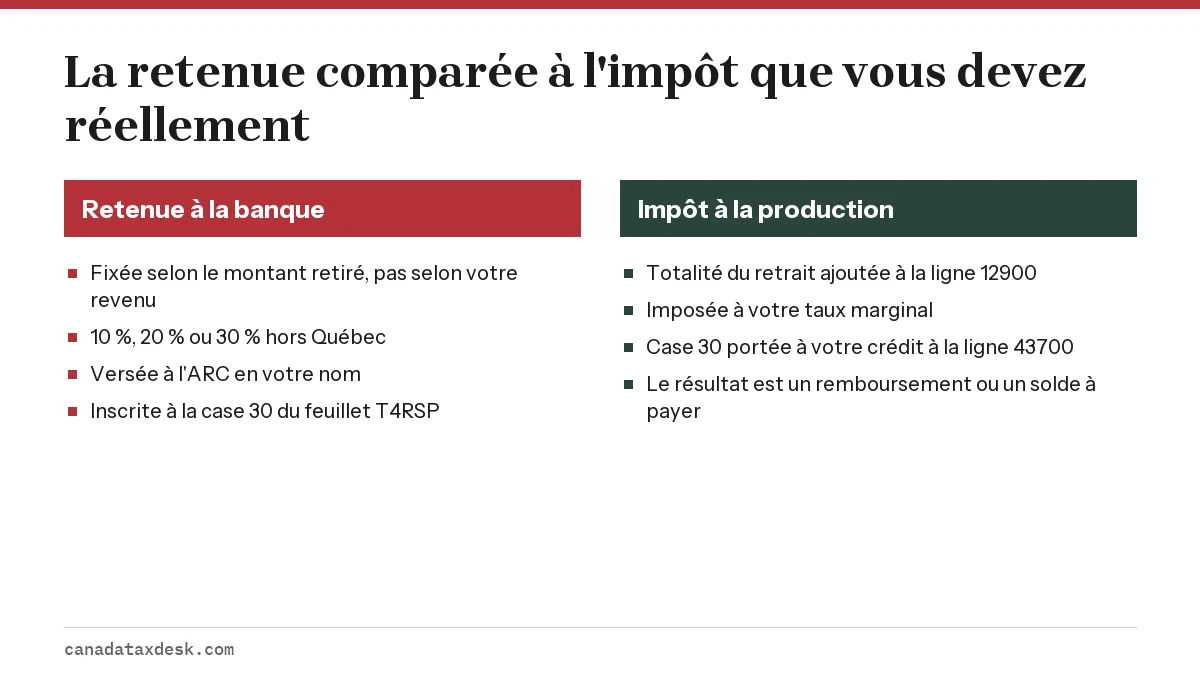
Non. La retenue d'impôt sur un retrait REER est un paiement anticipé, pas la facture finale. À la production, vous déclarez la totalité du retrait indiquée sur votre feuillet T4RSP, État des revenus provenant d'un REER, à la ligne 12900 de votre déclaration, et vous demandez l'impôt inscrit à la case 30 de ce feuillet à la ligne 43700, comme impôt déjà retenu (ARC, Retirer des fonds de vos REER).
L'ARC impose ensuite le retrait à votre taux marginal, soit le taux combiné fédéral et provincial qui s'applique aux derniers dollars de votre revenu. Si ce taux est plus élevé que le taux de retenue, vous devez la différence. S'il est plus bas, l'excédent retenu vous revient dans votre remboursement. L'ARC elle-même prévient que le montant retenu pourrait ne pas couvrir l'impôt que vous devrez au bout du compte.
Exemple chiffré : ce que coûte vraiment un retrait REER
Prenons une personne résidant en Alberta qui a 70 000 $ de revenu d'emploi en 2026 et qui retire 20 000 $ d'un REER. La banque retient 30 %, soit 6 000 $. À la production, son revenu imposable passe à 90 000 $. Ces 20 000 $ supplémentaires tombent entièrement dans la tranche fédérale de 20,5 % (de 58 523,01 $ à 117 045 $) et dans la tranche albertaine de 10 % (de 61 200,01 $ à 154 259 $), pour un taux combiné de 30,5 %. Ce sont les tranches 2026 de l'ARC; les tranches 2027, qui s'appliqueront aux retraits faits l'an prochain, n'étaient pas encore publiées au 22 octobre 2026 et sont attendues en novembre 2026.
| Situation | Retenue à la source | Impôt sur le retrait à la production | Solde à la production |
|---|---|---|---|
| Salaire de 70 000 $, un retrait de 20 000 $ | 6 000 $ (30 %) | 6 100 $ (30,5 %) | 100 $ à payer |
| Salaire de 70 000 $, un retrait de 4 000 $ | 400 $ (10 %) | 1 220 $ (30,5 %) | 820 $ à payer |
| Salaire de 120 000 $, un retrait de 20 000 $ | 6 000 $ (30 %) | 7 200 $ (26 % au fédéral + 10 % en Alberta) | 1 200 $ à payer |
La deuxième ligne montre pourquoi fractionner un retrait en plusieurs petits montants ne fait pas économiser d'impôt. Chaque tranche de 4 000 $ n'est retenue qu'à 10 %, mais chaque dollar est quand même imposé à 30,5 % à la production : le manque à gagner arrive simplement en avril plutôt qu'à la banque.
Pourquoi vous pourriez devoir davantage à la production
En plus d'un taux marginal supérieur au taux de retenue, un retrait REER augmente votre revenu net à la ligne 23600. Le revenu net détermine les paiements fondés sur le revenu, comme l'Allocation canadienne pour enfants (ACE) et le crédit pour la TPS/TVH, ainsi que le remboursement de la pension de la Sécurité de la vieillesse (SV). Un retrait important peut donc réduire ces montants pendant l'année de prestations suivante.
- Un retrait qui vous fait passer à une tranche supérieure est imposé au-delà de la retenue maximale de 30 % : 26 % au fédéral plus l'impôt provincial dépassent déjà ce taux dans la plupart des provinces.
- Les petits retraits de 5 000 $ ou moins sont retenus à 10 %, ce qui est inférieur au taux combiné fédéral et provincial le plus bas dans toutes les provinces.
- Si vous prévoyez devoir plus que quelques centaines de dollars, vous pouvez demander à votre institution de retenir davantage, ou mettre la différence de côté pour le 30 avril.
Est-ce que je perds des droits de cotisation REER quand je fais un retrait?
Oui. Un retrait REER ordinaire ne vous redonne pas les droits de cotisation utilisés pour le dépôt initial. Votre maximum déductible au titre des REER correspond à 18 % du revenu gagné jusqu'au plafond annuel en dollars (33 810 $ pour 2026), plus les droits inutilisés, moins les facteurs d'équivalence, et rien n'est rajouté pour l'argent retiré. Consultez notre page sur le plafond de cotisation au REER pour la formule complète.
C'est la principale différence avec le CELI, où les retraits sont rajoutés à vos droits le 1er janvier de l'année suivante, comme l'explique notre page sur le plafond de cotisation au CELI. Si vous voulez remettre de l'argent dans un REER après un retrait, il faut utiliser de nouveaux droits de cotisation.
Règles de retrait REER : quels retraits sont libres d'impôt?
Deux programmes gouvernementaux vous permettent de retirer de l'argent de votre propre REER sans retenue et sans l'ajouter à votre revenu, à condition de le rembourser selon l'échéancier. Une troisième situation permet de récupérer une cotisation excédentaire sans retenue.
| Retrait | Limite | Formulaire | Condition |
|---|---|---|---|
| Régime d'accession à la propriété (RAP) | 60 000 $ | T1036 | Rembourser sur 15 ans |
| Régime d'encouragement à l'éducation permanente (REEP) | 10 000 $ par année, 20 000 $ au total | RC96 | Rembourser sur une période qui est généralement de 10 ans |
| Cotisations inutilisées | Le montant non déduit | T3012A approuvé par l'ARC | Cotisations que vous n'avez jamais déduites |
Tout montant retiré dans le cadre du Régime d'accession à la propriété au-delà de 60 000 $ est un retrait imposable ordinaire. Tout remboursement au RAP ou au REEP que vous omettez est ajouté à votre revenu à la ligne 12900 pour l'année en question. Le formulaire T3012A est la voie habituelle pour corriger une cotisation excédentaire au REER sans payer de retenue d'impôt sur le remboursement de l'excédent.
Retraits d'un REER de conjoint et la règle des trois ans
Si vous avez cotisé au REER de votre époux ou conjoint de fait, un retrait fait par votre conjoint peut plutôt être imposé entre vos mains. L'ARC attribue le revenu au cotisant s'il a versé des cotisations à un REER de conjoint au cours de l'année du retrait ou de l'une des deux années précédentes. Le rentier calcule la répartition sur le formulaire T2205, Montants provenant d'un REER, d'un FERR ou d'un RPAC de conjoint ou de conjoint de fait à inclure dans le revenu.
La retenue d'impôt inscrite sur le feuillet T4RSP est toujours demandée par la personne nommée sur le feuillet, normalement le rentier, même lorsqu'une partie du revenu est déclarée par le conjoint cotisant.
Étapes avant d'encaisser un REER
- Vérifiez si le compte est immobilisé. Un REER immobilisé ne peut généralement pas faire l'objet d'un retrait, alors renseignez-vous d'abord auprès de l'institution.
- Déterminez si le RAP ou le REEP s'applique. Si c'est le cas, remplissez le formulaire T1036 ou RC96 auprès de l'institution avant le versement de l'argent.
- Estimez l'impôt à votre taux marginal et comparez-le au taux de retenue qui s'applique au montant que vous prévoyez retirer.
- Pensez au moment choisi. Un retrait fait pendant une année à faible revenu, comme une année de congé parental ou d'études, est imposé à un taux marginal moins élevé.
- Conservez le feuillet T4RSP, que l'institution envoie au début de l'année suivante, et déclarez-le à la ligne 12900, avec la case 30 à la ligne 43700.
Pour comparer un retrait REER avec un retrait d'un CELI ou d'un CELIAPP, consultez notre guide du REER, du CELI et du CELIAPP.
Questions fréquentes
Combien d'impôt vais-je payer sur un retrait REER de 10 000 $?
Hors Québec, l'institution retient 20 %, soit 2 000 $. L'impôt final dépend de votre taux marginal : à un taux combiné de 30 %, les 10 000 $ coûtent 3 000 $, et vous devriez donc environ 1 000 $ de plus à la production.
Puis-je éviter la retenue d'impôt en retirant 5 000 $ à la fois?
Vous pouvez réduire le montant retenu à la source, car chaque retrait de 5 000 $ ou moins est retenu à 10 %. Vous ne réduisez pas l'impôt lui-même : tous les retraits d'une année sont additionnés à la ligne 12900 et imposés à votre taux marginal.
Est-ce que je récupère la retenue d'impôt sur mon REER?
Vous récupérez la partie qui dépasse votre impôt réel. Le montant de la case 30 de votre feuillet T4RSP est porté à votre crédit à la ligne 43700 et, si votre impôt total est inférieur à tout ce qui a été retenu, la différence vous est remboursée.
Quand vais-je recevoir le feuillet T4RSP pour mon retrait?
L'institution qui gère votre REER envoie le feuillet T4RSP après la fin de l'année du retrait, à temps pour que vous produisiez votre déclaration. Il est aussi habituellement accessible dans Mon dossier de l'ARC une fois que l'institution l'a produit.
Un retrait REER est-il moins imposé à la retraite?
Il est imposé à votre taux marginal de l'année du retrait, quel qu'il soit. Si votre revenu est plus bas à la retraite, ce taux est habituellement moins élevé, et c'est la principale raison pour laquelle on reporte les retraits REER.
Comment retirer son REER sans payer d'impôt?
Seules quelques voies évitent l'impôt au moment où l'argent sort : un retrait dans le cadre du RAP ou du REEP, qu'il faut rembourser; le remboursement de cotisations que vous n'avez jamais déduites, au moyen du formulaire T3012A; ou un transfert direct vers un autre REER, un FERR ou, dans la limite de vos droits au CELIAPP, un CELIAPP. Un retrait ordinaire est toujours ajouté à votre revenu : ce que vous pouvez contrôler, c'est le taux, en retirant l'argent pendant une année où votre revenu est bas.
Y a-t-il un âge limite ou une pénalité pour un retrait REER?
Il n'y a ni pénalité distincte ni âge minimal : à moins que le régime soit immobilisé, vous pouvez retirer de l'argent à tout âge et payer simplement l'impôt sur le montant. L'année de vos 71 ans, vous devez retirer vos REER, les transférer dans un FERR ou les utiliser pour acheter une rente, et les montants transférés directement dans un FERR ou utilisés pour une rente ne font l'objet d'aucune retenue.
Un retrait d'un REER au Québec comporte-t-il deux retenues?
Oui. Un résident du Québec voit une retenue fédérale de 5 %, 10 % ou 15 %, plus une retenue provinciale distincte du Québec prélevée par l'institution financière.
Sources
- Tax rates on withdrawals canada.ca
- Withdrawing from your own RRSPs canada.ca
- Withdrawing from spousal or common-law partner RRSPs canada.ca
- Lifelong Learning Plan withdrawals canada.ca
- Tax rates and income brackets for individuals, current year canada.ca
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 REER, CELI et CELIAPP : plafonds, dates limites, pénalités
REER, CELI et CELIAPP : pour 2026, le plafond en dollars du REER est de 33 810 $, le plafond annuel du CELI est de 7 000 $ et le…
Régime d'accession à la propriété : retrait REER de 60 000 $
Le Régime d'accession à la propriété (RAP), appelé Home Buyers' Plan (HBP) en anglais, permet à l'acheteur d'une première habitat…
Calculateur d'impôt sur le revenu Canada : estimez 2026
Ce calculateur d'impôt sur le revenu pour le Canada estime l'impôt fédéral et provincial de 2026 à partir de votre revenu imposab…
Limite CELI 2026 et 2027 : 7 000 $, 109 000 $ cumulés
La limite CELI 2026, soit le plafond de cotisation au CELI pour 2026, est de 7 000 $, comme en 2024 et en 2025. La limite CELI 20…
Cotisation maximale REER 2026 : le calcul de vos droits
La cotisation maximale au REER pour 2026 correspond à 18 % de votre revenu gagné de 2025, jusqu'à concurrence de 33 810 $, plus l…
REER cotisation excédentaire : formulaires T1-OVP et T3012A
Une cotisation excédentaire au REER n'est pénalisée que lorsque vos cotisations inutilisées dépassent votre maximum déductible au…