
Plafond de cotisation CELIAPP : 8 000 $ par année, 40 000 $ à vie
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
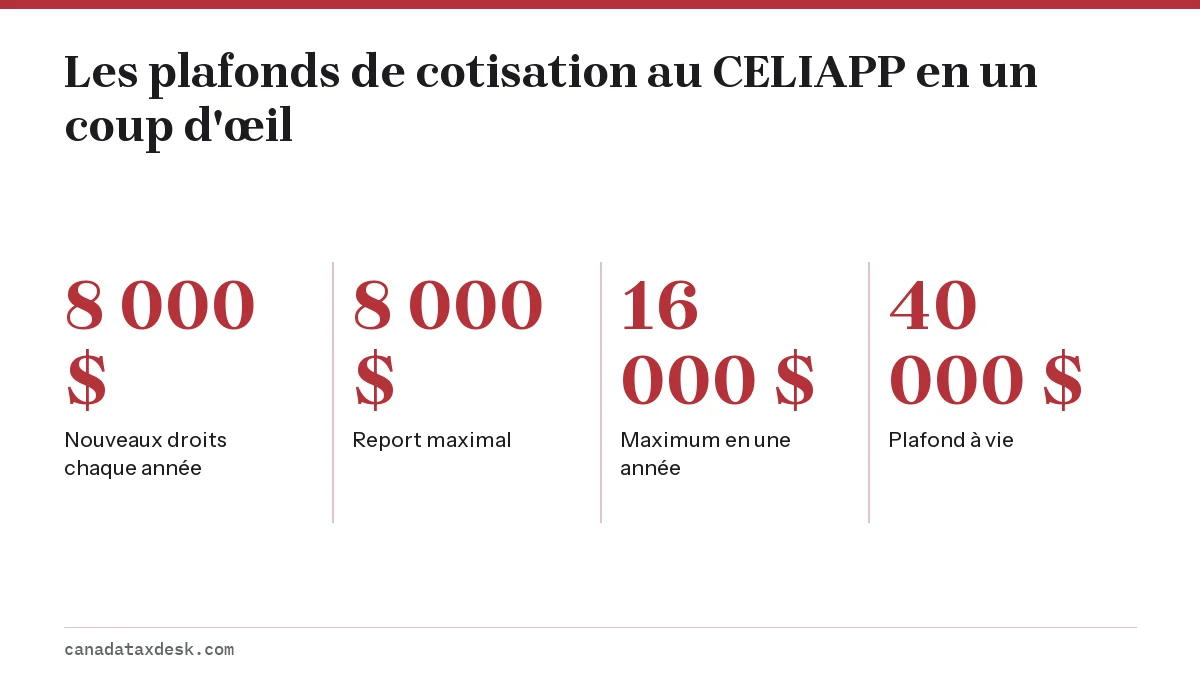
Le plafond de cotisation CELIAPP est de 8 000 $ de droits de participation par année et de 40 000 $ à vie, selon l'ARC. Jusqu'à 8 000 $ de droits inutilisés sont reportés à l'année suivante; le maximum que vous pouvez verser au cours d'une seule année est donc de 16 000 $. Les droits ne commencent à s'accumuler qu'une fois que vous avez ouvert votre premier compte d'épargne libre d'impôt pour l'achat d'une première propriété (CELIAPP).
- 01Droits de participation annuels au CELIAPP
- 8 000 $
- 02Report maximal
- 8 000 $ de droits inutilisés
- 03Maximum que vous pouvez verser en une année
- 16 000 $
- 04Plafond à vie du CELIAPP
- 40 000 $
- 05Impôt sur un montant excédentaire
- 1 % par mois, sans marge de 2 000 $
Quel est le plafond de cotisation au CELIAPP pour 2026?
Le plafond de cotisation CELIAPP pour 2026 est de 8 000 $ de nouveaux droits de participation, plus jusqu'à 8 000 $ reportés de 2025 si vous avez ouvert votre compte en 2025 ou avant et que vous n'avez pas utilisé tous vos droits. L'ARC appelle ce montant vos droits de participation au CELIAPP. Il s'applique à l'ensemble de vos CELIAPP; ouvrir un deuxième compte dans une autre banque ne crée donc pas de droits supplémentaires.
Un compte d'épargne libre d'impôt pour l'achat d'une première propriété (CELIAPP) est un régime enregistré qui permet à un premier acheteur admissible de déduire ses cotisations comme pour un REER et de retirer l'argent sans impôt pour acheter une habitation admissible, comme pour un CELI. L'argent que vous déposez et les montants que vous transférez de votre REER sont imputés aux mêmes droits. La croissance des placements dans le compte n'utilise aucun droit.
Quel est le plafond de cotisation à vie du CELIAPP?
Le plafond de cotisation à vie du CELIAPP est de 40 000 $ par personne. Une fois que le total de vos cotisations et de vos transferts d'un REER atteint 40 000 $, vous ne pouvez plus rien ajouter, même s'il vous reste des années dans votre période de participation. La croissance au-delà de ces 40 000 $ n'est pas limitée; le solde que vous retirez pour une habitation peut donc être plus élevé.
Le plafond à vie s'applique par personne, et non par ménage. Deux conjoints qui sont chacun admissibles peuvent chacun ouvrir un CELIAPP et y cotiser jusqu'à 40 000 $ chacun. Seul le titulaire du compte peut déduire les cotisations à son propre CELIAPP; votre conjoint peut donc vous donner de l'argent à déposer, mais c'est vous qui avez droit à la déduction.
Comment fonctionne le report des droits de cotisation au CELIAPP?
Les droits inutilisés au CELIAPP sont reportés une année à la fois, mais le report est plafonné à 8 000 $. Si vous ouvrez un compte et ne cotisez rien pendant deux ans, vous n'obtenez pas 24 000 $ la troisième année. Vous obtenez 8 000 $ de nouveaux droits plus le report maximal de 8 000 $, soit 16 000 $.
Le report ne commence qu'après l'ouverture d'un compte
Les droits ne s'accumulent pas avant l'existence de votre premier CELIAPP. Une personne devenue admissible en 2023 mais qui a ouvert un compte en 2026 commence avec 8 000 $ de droits en 2026, et non avec les droits de 2023 à 2025. L'ARC s'attend aussi à ce que vous joigniez l'annexe 15, Cotisations, transferts et activités au CELIAPP, à votre déclaration de l'année où vous ouvrez votre premier compte; c'est ainsi qu'elle suit votre report.
Combien puis-je verser au maximum en une année?
Le maximum que vous pouvez verser dans un CELIAPP au cours d'une seule année est de 16 000 $ : le montant annuel de 8 000 $ plus le report maximal de 8 000 $. Vous ne pouvez atteindre ce plafond que si vous avez ouvert votre compte une année antérieure et laissé au moins 8 000 $ inutilisés.
Exemple : atteindre 40 000 $ en cinq ans
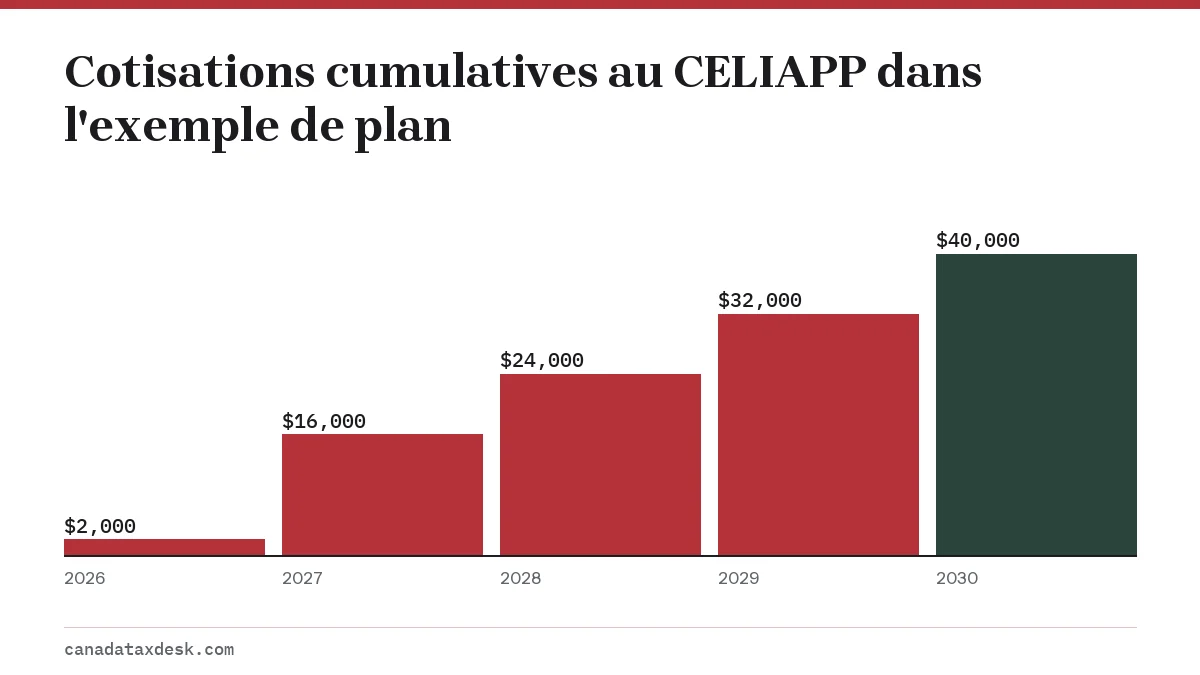
Voici comment le report s'applique à une personne qui ouvre un CELIAPP en 2026, mais qui ne peut mettre de côté que 2 000 $ la première année. Le tableau suppose qu'il n'y a ni transfert d'un REER ni retrait.
| Année | Droits disponibles | Cotisation | Droits reportés à l'année suivante | Total des cotisations |
|---|---|---|---|---|
| 2026 | 8 000 $ | 2 000 $ | 6 000 $ | 2 000 $ |
| 2027 | 14 000 $ (8 000 $ + 6 000 $) | 14 000 $ | 0 $ | 16 000 $ |
| 2028 | 8 000 $ | 8 000 $ | 0 $ | 24 000 $ |
| 2029 | 8 000 $ | 8 000 $ | 0 $ | 32 000 $ |
| 2030 | 8 000 $ | 8 000 $ | 0 $ | 40 000 $ (plafond à vie atteint) |
Si la même personne avait sauté complètement l'année 2026, ses droits de 2027 auraient été de 16 000 $, et pas davantage. Tout droit au-delà du plafond de report de 8 000 $ est tout simplement perdu, mais le total à vie de 40 000 $ peut encore être atteint dans les années suivantes tant que le compte reste ouvert.
Y a-t-il une pénalité pour cotisation excédentaire au CELIAPP?
Oui. Si vos cotisations et transferts dépassent vos droits de participation, l'ARC impose un impôt de 1 % par mois sur le montant excédentaire le plus élevé du CELIAPP de chaque mois, jusqu'à ce que vous corrigiez la situation. Contrairement au REER, le CELIAPP n'offre pas de marge de 2 000 $; même une petite erreur déclenche donc l'impôt immédiatement.
Par exemple, si vos droits de 2026 sont de 8 000 $ et que vous déposez 9 500 $ en mars, votre excédent est de 1 500 $. L'impôt est de 15 $ pour chaque mois où l'excédent demeure, ce qui totalise 150 $ en décembre si vous ne faites rien.
Comment retirer un excédent du CELIAPP
- Confirmez l'excédent en consultant les détails de votre CELIAPP dans Mon dossier de l'ARC, sous l'onglet Régimes d'épargne et de pension.
- Demandez à votre émetteur de vous verser l'excédent, puis désignez-le au moyen du formulaire RC727, Désignation d'un montant excédentaire du CELIAPP comme un retrait de votre CELIAPP ou comme un transfert à votre REER ou FERR. Un retrait désigné est libre d'impôt jusqu'à concurrence des cotisations que vous avez versées.
- Si l'excédent provient d'un transfert d'un REER, vous pouvez plutôt désigner, sur le même formulaire, un transfert de retour à votre REER ou FERR.
- Déclarez l'excédent et calculez l'impôt à payer sur le formulaire RC728, Déclaration concernant le compte d'épargne libre d'impôt pour l'achat d'une première propriété (CELIAPP), avec l'annexe A, Montants excédentaires du CELIAPP.
Déduire les cotisations au CELIAPP dans votre déclaration
Les cotisations au CELIAPP sont déduites à la ligne 20805 de votre déclaration, et calculées à l'annexe 15. Vous pouvez les déduire l'année où vous cotisez ou reporter la déduction indéfiniment à une année où votre revenu, et votre taux d'imposition, seront plus élevés. La déduction à vie est plafonnée au même montant de 40 000 $.
- Pas de période de 60 jours : les cotisations versées au cours des 60 premiers jours d'une année ne peuvent pas être déduites dans la déclaration de l'année précédente, ce qui constitue une différence clé avec la date limite de cotisation au REER.
- Les transferts d'un REER ne sont pas déductibles : ils utilisent des droits au CELIAPP, mais vous avez déjà obtenu une déduction lorsque l'argent a été versé dans le REER.
- Après un retrait admissible : toute cotisation versée après votre premier retrait admissible n'est pas déductible.
- Frais et pertes : les frais d'administration, les frais de courtage et les pertes de placement ne peuvent pas être déduits.
Pour estimer la valeur d'une déduction, multipliez-la par votre taux marginal. Une déduction de 8 000 $ pour une personne dont le revenu se situe dans la tranche fédérale de 20,5 % permet d'économiser 1 640 $ d'impôt fédéral, plus l'impôt provincial. Notre calculateur d'impôt sur le revenu indique votre taux marginal.
Quel est le plafond de cotisation au CELIAPP pour 2027?
Le plafond de cotisation au CELIAPP pour 2027 devrait suivre la même structure : 8 000 $ de nouveaux droits plus jusqu'à 8 000 $ reportés, à l'intérieur du plafond à vie de 40 000 $. Ce sont des montants fixes en dollars dans les règles de l'ARC plutôt que des montants indexés, et en date du 22 octobre 2026, l'ARC n'a annoncé aucun changement pour 2027. Les montants indexés de 2027, comme le plafond du CELI, sont attendus en novembre 2026, mais ils ne changent pas les montants du CELIAPP.
Comment l'ARC calcule vos droits de 2027
- Partez de vos droits de re-participation à un CELIAPP inutilisés à la fin de 2026 : la partie d'un retrait imposable du CELIAPP qui n'a pas servi à éliminer un excédent de CELIAPP.
- Ajoutez le moins élevé de deux montants : 8 000 $ plus votre report des droits de participation, moins tout excédent de CELIAPP à la fin de 2026; ou 40 000 $ moins tout ce que vous avez cotisé ou transféré jusqu'ici, rajusté pour les montants désignés et certains retraits.
- Si l'un de ces montants est inférieur à zéro, utilisez 0 $.
L'exemple de l'ARC : Julie a ouvert son premier CELIAPP en mars 2026 et y a cotisé 10 000 $, ce qui a créé un excédent de 2 000 $. En novembre 2026, elle a fait un retrait imposable de 5 000 $. Seuls 2 000 $ étaient nécessaires pour éliminer l'excédent; les 3 000 $ restants sont devenus des droits de re-participation, et ses droits de 2027 sont de 11 000 $ (3 000 $ plus 8 000 $).
Vos droits exacts pour 2027 figureront dans Mon dossier de l'ARC et sur l'avis de cotisation de votre déclaration de 2026, produite au printemps 2027. Pour les autres règles du compte, comme l'admissibilité et la période de participation de 15 ans, consultez notre page sur les règles du CELIAPP et, pour voir sa place à côté du REER et du CELI, le guide REER, CELI et CELIAPP.
Utiliser vos droits au CELIAPP avec le Régime d'accession à la propriété
Votre plafond du CELIAPP est distinct des 60 000 $ que vous pouvez retirer de votre REER dans le cadre du Régime d'accession à la propriété (RAP). L'ARC permet d'utiliser les deux pour la même habitation admissible, pourvu que vous remplissiez les conditions de chaque programme au moment de chaque retrait. Le principal compromis est que l'argent du RAP doit être remboursé sur 15 ans, comme l'explique notre page sur le remboursement du RAP, alors qu'un retrait admissible d'un CELIAPP n'a jamais à être remboursé.
Questions fréquentes
Peut-on verser 16 000 $ dans son CELIAPP la première année?
Non. L'année où vous ouvrez votre premier CELIAPP, vos droits de participation sont de 8 000 $. Le maximum de 16 000 $ n'est possible qu'une année ultérieure, après le report d'au moins 8 000 $ de droits.
Ouvrir un CELIAPP dans deux banques double-t-il mon plafond?
Non. Vos droits annuels de 8 000 $ et votre plafond à vie de 40 000 $ s'appliquent à l'ensemble de vos CELIAPP.
Un retrait du CELIAPP me redonne-t-il des droits de cotisation?
En partie seulement, et pas tout de suite. Selon le calcul de l'ARC, la partie d'un retrait imposable qui n'a pas servi à éliminer un excédent devient des droits de re-participation à compter de l'année suivante, et un retrait désigné d'un excédent rétablit le solde de votre plafond à vie. Un retrait admissible pour une habitation ne crée aucun nouveau droit, et remettre cet argent dans le compte est traité comme une nouvelle cotisation non déductible.
Le plafond du CELIAPP est-il le même que celui du CELI?
Non. Ce sont des comptes distincts, avec des droits distincts. Le plafond annuel du CELI pour 2026 est de 7 000 $ et, en date du 22 octobre 2026, l'ARC n'a pas encore publié le plafond du CELI pour 2027. Consultez notre page sur le plafond de cotisation au CELI pour ce compte.
Où voir mes droits de participation au CELIAPP?
Connectez-vous à Mon dossier de l'ARC, ouvrez l'onglet Régimes d'épargne et de pension et sélectionnez Voir les détails du CELIAPP. Le montant figure aussi sur votre avis de cotisation ou de nouvelle cotisation et sur le formulaire T1028.
Un transfert de mon REER à mon CELIAPP compte-t-il dans le plafond?
Oui. Un transfert direct de votre REER utilise des droits de participation au CELIAPP et compte dans le plafond à vie de 40 000 $, mais il n'est pas déductible, puisque la cotisation au REER a déjà été déduite.
Sources
- Contributing to your FHSA canada.ca
- Tax deductions for FHSA contributions canada.ca
- What happens if you contribute or transfer too much canada.ca
- Opening your FHSAs canada.ca
- Withdrawals and transfers out of your FHSAs canada.ca
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 REER, CELI et CELIAPP : plafonds, dates limites, pénalités
REER, CELI et CELIAPP : pour 2026, le plafond en dollars du REER est de 33 810 $, le plafond annuel du CELI est de 7 000 $ et le…
Règles du CELIAPP : admissibilité, plafonds et retraits
Les principales règles du CELIAPP : pour en ouvrir un, vous devez résider au Canada, avoir au moins 18 ans et au plus 71 ans, et…
Régime d'accession à la propriété : retrait REER de 60 000 $
Le Régime d'accession à la propriété (RAP), appelé Home Buyers' Plan (HBP) en anglais, permet à l'acheteur d'une première habitat…
CELIAPP vs RAP : lequel choisir pour une première maison?
Dans le match CELIAPP vs RAP, la principale différence est le remboursement : le Régime d'accession à la propriété (RAP) vous per…
Remboursement du RAP : le nouveau report de 5 ans expliqué
Le remboursement du RAP (Régime d'accession à la propriété) pour un premier retrait fait du 1er janvier 2022 au 31 décembre 2028…