
Remboursement du RAP : quand il commence, comment payer et ce que coûte une année manquée
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
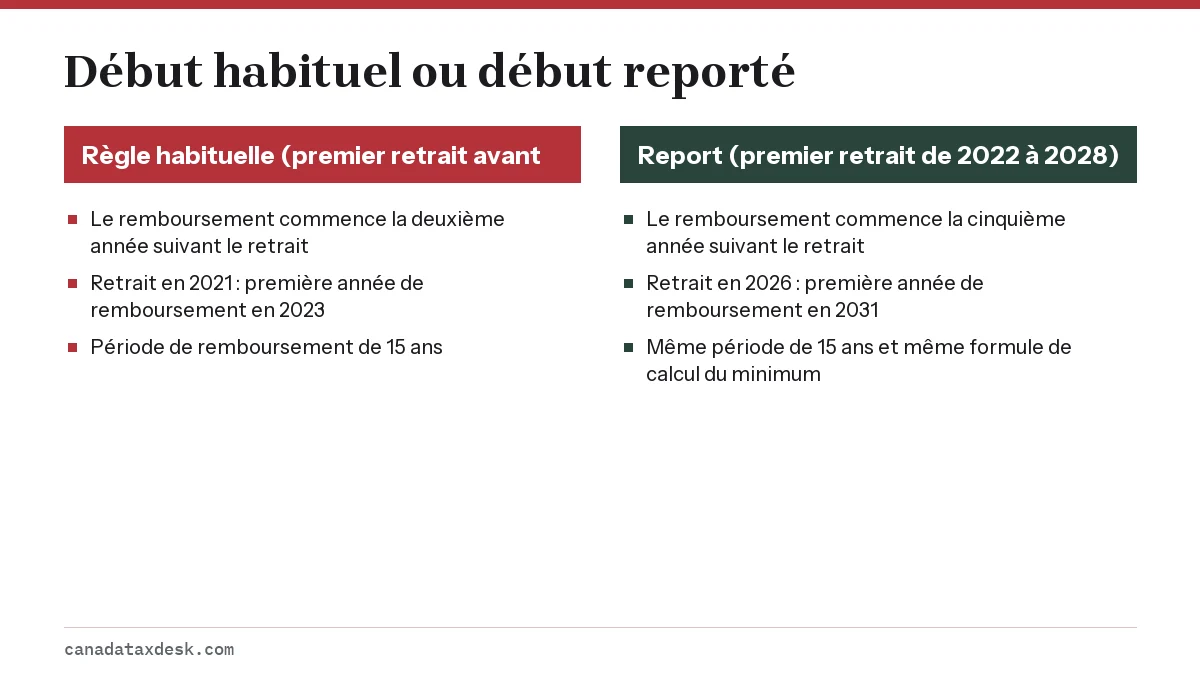
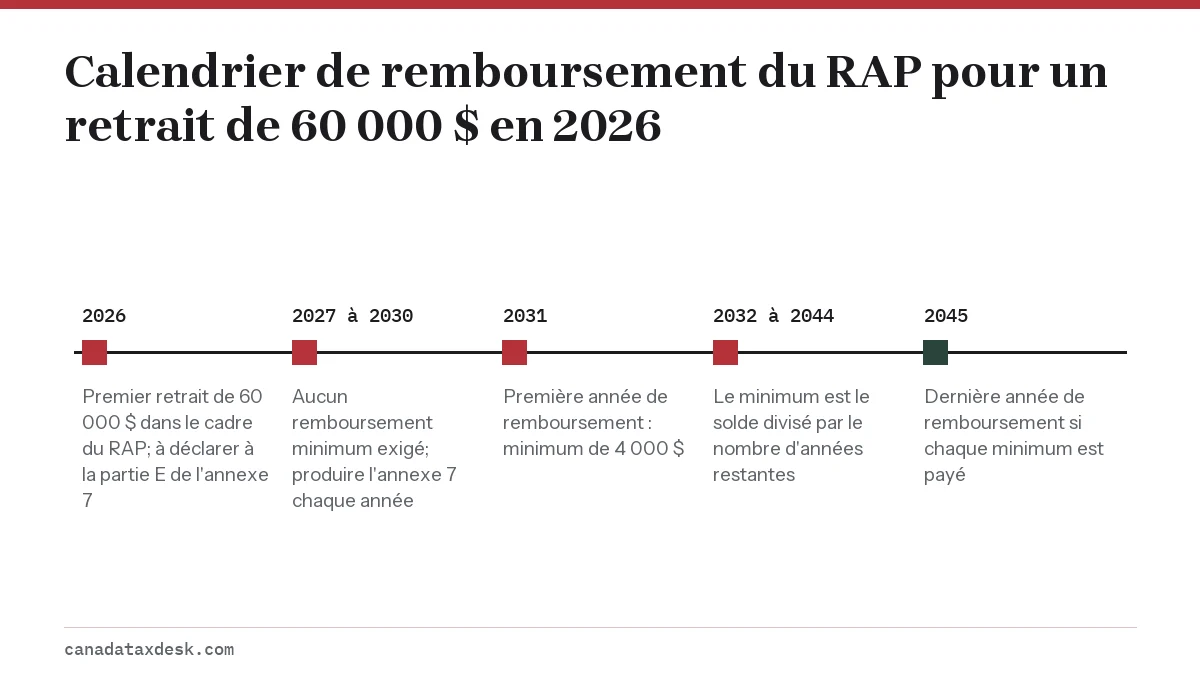
Le remboursement du RAP (Régime d'accession à la propriété) pour un premier retrait fait du 1er janvier 2022 au 31 décembre 2028 commence la cinquième année suivant l'année du retrait; un retrait fait en 2026 a donc 2031 comme première année de remboursement (ARC). Vous avez ensuite 15 ans pour rembourser, et le minimum de chaque année correspond à votre solde divisé par le nombre d'années restantes.
- 01Première année de remboursement, retrait de 2026
- 2031
- 02Le report s'applique aux premiers retraits faits du
- 1er janvier 2022 au 31 décembre 2028
- 03Période de remboursement
- 15 ans
- 04Minimum pour un retrait de 60 000 $
- 4 000 $ par année
- 05Où désigner les remboursements
- Annexe 7 de votre déclaration
- 06Le montant manquant est imposé à la
- Ligne 12900, comme revenu de REER
Quand dois-je commencer à rembourser le RAP?
Le remboursement du RAP commence la cinquième année suivant l'année de votre premier retrait si ce premier retrait a été fait entre le 1er janvier 2022 et le 31 décembre 2028. Pour un premier retrait plus ancien, fait avant 2022, le remboursement commence la deuxième année suivant l'année du retrait (ARC, Remboursements dans le cadre du RAP).
Un remboursement au titre du RAP est une cotisation à votre propre REER, régime de pension agréé collectif (RPAC) ou régime de pension déterminé (RPD) que vous désignez dans votre déclaration comme remboursement de l'argent retiré dans le cadre du régime. Ce n'est pas un paiement à l'ARC, et il ne donne droit à aucune déduction, car l'argent a été déduit lorsqu'il a été versé dans le REER la première fois.
| Année du premier retrait | Règle applicable | Première année de remboursement | Dernière année de remboursement |
|---|---|---|---|
| 2020 | Règle habituelle (deuxième année) | 2022 | 2036 |
| 2021 | Règle habituelle (deuxième année) | 2023 | 2037 |
| 2022 | Report du budget de 2024 (cinquième année) | 2027 | 2041 |
| 2024 | Report du budget de 2024 (cinquième année) | 2029 | 2043 |
| 2026 | Report prolongé (cinquième année) | 2031 | 2045 |
| 2028 | Report prolongé (cinquième année) | 2033 | 2047 |
Report du remboursement du RAP : s'applique-t-il à mon retrait?
Le report du remboursement du RAP s'applique si votre premier retrait tombe dans la période de 2022 à 2028. Le budget de 2024 l'a instauré pour les premiers retraits faits de 2022 à 2025, et l'ARC indique maintenant une prolongation qui vise les premiers retraits faits du 1er janvier 2026 au 31 décembre 2028 (ARC, Qu'est-ce que le Régime d'accession à la propriété). La page distincte de l'ARC sur le remboursement, mise à jour en janvier 2026, ne décrit encore que la période de 2022 à 2025 : fiez-vous plutôt à la page principale sur le RAP et à votre état de compte du RAP, que l'ARC envoie avec votre avis de cotisation et qui indique le minimum à rembourser pour l'année suivante.
Ce qui compte, c'est l'année du premier retrait, et non l'année où vous prenez possession de l'habitation. Une personne qui a retiré de l'argent en décembre 2025 et conclu l'achat en mars 2026 a fait son premier retrait en 2025; sa première année de remboursement est donc 2030. Un deuxième retrait fait en janvier de l'année suivante fait partie de la même participation et ne déplace pas la date de début.
Quel est le remboursement minimum du RAP chaque année?
Le remboursement minimum du RAP pour une année correspond à votre solde restant divisé par le nombre d'années qui restent dans votre période de 15 ans. La première année de remboursement, cela signifie le retrait total divisé par 15 : 4 000 $ pour un retrait de 60 000 $, ou 1 100 $ pour 16 500 $.
Rembourser plus que le minimum réduit tous les minimums suivants, car le calcul repart du solde plus petit. Supposons que votre solde soit de 30 000 $ la première année de remboursement, ce qui donne un minimum de 2 000 $, et que vous remboursiez 5 000 $. Le minimum de l'année suivante devient 25 000 $ divisé par 14, soit environ 1 786 $.
Comment faire un remboursement au titre du RAP?
Vous faites un remboursement au titre du RAP en cotisant à votre REER, RPAC ou RPD, puis en indiquant à l'ARC dans votre déclaration que la cotisation est un remboursement. Les étapes sont les mêmes chaque année.
- Vérifiez le minimum de l'année dans votre état de compte du RAP, dans Mon dossier de l'ARC, ou sur votre avis de cotisation.
- Cotisez à votre propre REER, RPAC ou RPD pendant l'année de remboursement ou dans les 60 premiers jours de l'année suivante. C'est la même période que pour la date limite de cotisation au REER.
- Conservez le reçu de cotisation remis par votre émetteur.
- Remplissez l'annexe 7, Cotisations inutilisées à un REER, à un RPAC et à un RPD, transferts et activités liées au RAP ou au REEP, et désignez le montant comme remboursement au titre du RAP à la ligne 24600 de l'annexe. La partie E sert l'année de votre premier retrait, et la partie B les années suivantes.
- Ne le déduisez pas. N'inscrivez pas le montant désigné à la ligne 20800, et ne le déclarez pas à la ligne 12900.
Dates limites de remboursement pour les deux prochaines années
- Minimum de 2026 (premiers retraits faits en 2021 ou avant, qui sont déjà en remboursement) : cotisez au plus tard le 1er mars 2027, le 60e jour de 2027 selon notre calcul, et désignez le montant à votre annexe 7 de 2026.
- Minimum de 2027, qui est aussi le premier pour toute personne dont le premier retrait date de 2022 : cotisez pendant 2027 ou au plus tard le 29 février 2028, le 60e jour de 2028.
- Premiers retraits de 2023 à 2025 : aucun minimum avant 2028, 2029 ou 2030. Tout ce que vous remboursez d'ici là réduit le montant exigible pour votre première année de remboursement.
Que se passe-t-il si je manque un remboursement du RAP?
Si vous remboursez moins que le minimum, le montant manquant est ajouté à votre revenu de l'année comme revenu de REER à la ligne 12900 et imposé à votre taux marginal. Si vous ne remboursez rien, tout le minimum est inclus. Il n'y a ni pénalité ni intérêts distincts, et le montant inclus est soustrait de votre solde du RAP.
Prenons un retrait de 60 000 $ avec un minimum de 4 000 $. Si vous désignez 1 500 $, 2 500 $ sont inscrits à la ligne 12900. À un taux marginal combiné de 30,5 %, cela coûte environ 763 $ d'impôt. Votre solde diminue quand même des 4 000 $ au complet; le minimum suivant reste donc de 4 000 $.
Le vrai coût est permanent : les 2 500 $ que vous n'avez pas remboursés ne retournent jamais dans votre REER, et les droits qu'ils utilisaient sont perdus. Pour savoir comment est imposé le revenu inscrit à la ligne 12900, consultez notre page sur l'impôt sur les retraits d'un REER.
Vous avez oublié de désigner une cotisation versée?
Si vous avez cotisé suffisamment sans le désigner à l'annexe 7, l'ARC considérera que le minimum n'a pas été payé. Demandez une correction au moyen du service Modifier ma déclaration, dans Mon dossier, ou du formulaire T1-ADJ, en demandant à l'ARC de désigner de nouveau la cotisation comme remboursement au titre du RAP.
Où puis-je voir mon solde du RAP?
Votre solde du RAP et le minimum de l'année suivante figurent à trois endroits : la section RAP de Mon dossier de l'ARC, votre avis de cotisation et l'état de compte REER que l'ARC envoie lorsque vos renseignements changent (formulaire T1028). Notre guide de Mon dossier de l'ARC explique comment vous connecter et où se trouvent les renseignements sur les régimes enregistrés.
Vous devez produire une déclaration et l'annexe 7 chaque année, à partir de l'année de votre premier retrait jusqu'à ce que le solde soit nul, même si vous n'avez aucun impôt à payer. Sans déclaration, l'ARC ne peut pas inscrire le remboursement et traitera le minimum comme un revenu lorsque vous produirez enfin.
Règles de remboursement du RAP dans des situations particulières
- Vous atteignez 71 ans. Vous ne pouvez plus cotiser à un REER après l'année de vos 71 ans. Cette année-là, vous pouvez rembourser tout le solde, en rembourser une partie et inclure le reste dans votre revenu au cours des années restantes, ou inclure dans votre revenu chacun des minimums restants à mesure qu'ils deviennent exigibles.
- Vous devenez non-résident après l'achat. Remboursez le solde avant la première des dates suivantes : la date où vous produisez votre déclaration pour l'année de votre départ, ou 60 jours après être devenu non-résident. Sinon, le montant impayé est ajouté à votre revenu à la ligne 12900.
- Vous devenez non-résident avant l'achat. Vous devez soit annuler votre participation au RAP, soit inclure le montant non remboursé dans votre revenu de l'année du retrait.
- Le participant décède. Le solde restant est inclus dans le revenu de la déclaration finale, à moins que l'époux ou conjoint de fait survivant, s'il réside au Canada, ne fasse un choix conjoint avec le représentant légal pour prendre en charge les remboursements, au moyen du formulaire RC98 ou d'une lettre signée jointe à la déclaration finale.
Dois-je rembourser tôt ou profiter du report?
Le report vous donne des années sans paiement exigé, ce qui aide pendant que vous payez les frais de clôture et meublez l'habitation. Il ne réduit pas le total à rembourser, et l'argent qui reste hors de votre REER ne fructifie pas à l'abri de l'impôt pour la retraite.
Si vous avez encore des objectifs d'épargne pour l'habitation, comparez le remboursement du RAP avec l'utilisation d'un compte d'épargne libre d'impôt pour l'achat d'une première propriété (CELIAPP), qui n'a jamais à être remboursé. Notre comparaison RAP ou CELIAPP traite de ce choix, et la page principale sur le Régime d'accession à la propriété couvre l'admissibilité et le retrait lui-même.
Étape par étape
Trouver votre minimum
Vérifiez le solde du RAP et le remboursement minimum dans Mon dossier de l'ARC ou sur votre avis de cotisation.
Cotiser à votre REER
Cotisez à votre propre REER, RPAC ou RPD pendant l'année ou dans les 60 premiers jours de l'année suivante.
Désigner le montant à l'annexe 7
Désignez la cotisation comme remboursement au titre du RAP à l'annexe 7 lorsque vous produisez votre déclaration.
Ne pas la déduire
N'incluez pas le montant désigné à la ligne 20800.
Vérifier votre avis de cotisation
Vérifiez le nouveau solde et le prochain minimum sur votre avis de cotisation.
Questions fréquentes
Puis-je rembourser mon RAP avant la première année de remboursement?
Oui. Avant votre première année de remboursement, il n'y a aucun minimum à respecter, et l'ARC impute d'abord les remboursements anticipés au montant exigible pour cette première année. Ce qui dépasse le minimum de cette année réduit votre solde et tous les minimums suivants, et la période de remboursement de 15 ans reste la même.
Puis-je faire un remboursement du RAP si mon maximum déductible au titre des REER est de zéro?
Oui. Les remboursements du RAP n'utilisent pas de droits de déduction au titre des REER : vous pouvez donc cotiser et désigner le montant comme remboursement même si votre maximum déductible est de zéro. L'ARC ne considère pas ce montant comme une cotisation à un REER; il ne peut donc pas être déduit.
Le RAP comporte-t-il des intérêts?
Non. Le RAP ne comporte aucun intérêt. Le seul coût d'un remboursement manqué est que le montant manquant est imposé comme revenu à la ligne 12900.
Puis-je rembourser le RAP en un seul versement?
Oui. Vous pouvez désigner tout votre solde restant comme remboursement au cours d'une même année, ce qui met fin à votre participation et vous permet d'utiliser de nouveau le RAP plus tard, une fois le solde nul au 1er janvier de l'année du nouveau retrait.
Un remboursement du RAP réduit-il mon impôt?
Non. Les remboursements désignés ne sont pas déductibles. Seules les cotisations au REER qui dépassent le montant que vous désignez peuvent être déduites à la ligne 20800.
Quel est le calendrier de remboursement du RAP pour un retrait fait en 2025?
Un premier retrait fait en 2025 est visé par le report du budget de 2024; la première année de remboursement est donc 2030 et la dernière 2044, si vous remboursez le minimum chaque année.
Puis-je faire mon remboursement du RAP en février pour l'année précédente?
Oui. Les cotisations versées dans les 60 premiers jours d'une année peuvent être désignées comme remboursement pour l'année précédente, à l'annexe 7 de cette année-là.
Sources
- What is the Home Buyers' Plan canada.ca
- How to repay the amounts withdrawn under the HBP canada.ca
- How to report HBP repayments on your return canada.ca
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 REER, CELI et CELIAPP : plafonds, dates limites, pénalités
REER, CELI et CELIAPP : pour 2026, le plafond en dollars du REER est de 33 810 $, le plafond annuel du CELI est de 7 000 $ et le…
Avis de cotisation : comment lire votre avis de l'ARC
Un avis de cotisation (Notice of Assessment ou NOA en anglais) est le résumé par lequel l'Agence du revenu du Canada (ARC) indiqu…
CELIAPP vs RAP : lequel choisir pour une première maison?
Dans le match CELIAPP vs RAP, la principale différence est le remboursement : le Régime d'accession à la propriété (RAP) vous per…
Retrait REER et impôt : taux de retenue et montant dû
L'impôt sur un retrait REER s'applique en deux temps : votre institution financière retient 10 % sur les retraits jusqu'à 5 000 $…
Date limite REER 2027 : le 1er mars pour cotiser pour 2026
La date limite de cotisation au REER en 2027, pour les cotisations que vous voulez déduire dans votre déclaration de 2026, est le…