
CELIAPP vs RAP : les différences et comment utiliser les deux
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
Dans le match CELIAPP vs RAP, la principale différence est le remboursement : le Régime d'accession à la propriété (RAP) vous permet d'emprunter jusqu'à 60 000 $ à vos REER et de les rembourser sur 15 ans, alors qu'un retrait admissible du CELIAPP est libre d'impôt et n'est jamais remboursé. L'ARC permet à l'acheteur d'une première habitation admissible d'utiliser les deux pour la même habitation.
- 01Plafond de retrait du RAP
- 60 000 $ de vos REER
- 02Plafonds de cotisation au CELIAPP
- 8 000 $ par année, 40 000 $ à vie
- 03Remboursement du RAP
- 15 ans; commence en 2031 pour un premier retrait en 2026
- 04Remboursement du CELIAPP
- Aucun pour un retrait admissible
- 05Utiliser les deux pour une même habitation?
- Oui, si vous remplissez les conditions de chaque programme
RAP ou CELIAPP : les principales différences
Le Régime d'accession à la propriété (RAP) et le compte d'épargne libre d'impôt pour l'achat d'une première propriété (CELIAPP) permettent tous deux à l'acheteur d'une première habitation d'utiliser une épargne à l'abri de l'impôt pour acheter une habitation au Canada, mais ils fonctionnent de façon opposée. Le RAP est un prêt sans intérêt tiré de votre propre REER, qui doit être remboursé. Le CELIAPP est un compte distinct dont les retraits admissibles vous appartiennent, sans remboursement ni impôt.
La force du RAP, c'est le montant et la rapidité : si vous avez déjà de l'épargne dans un REER, vous pouvez retirer jusqu'à 60 000 $ d'un coup. La force du CELIAPP, c'est le coût : les cotisations sont déductibles comme celles d'un REER, mais l'argent sort libre d'impôt et n'a jamais à y retourner. La contrepartie, c'est que les droits au CELIAPP ne s'accumulent qu'à raison de 8 000 $ par année.
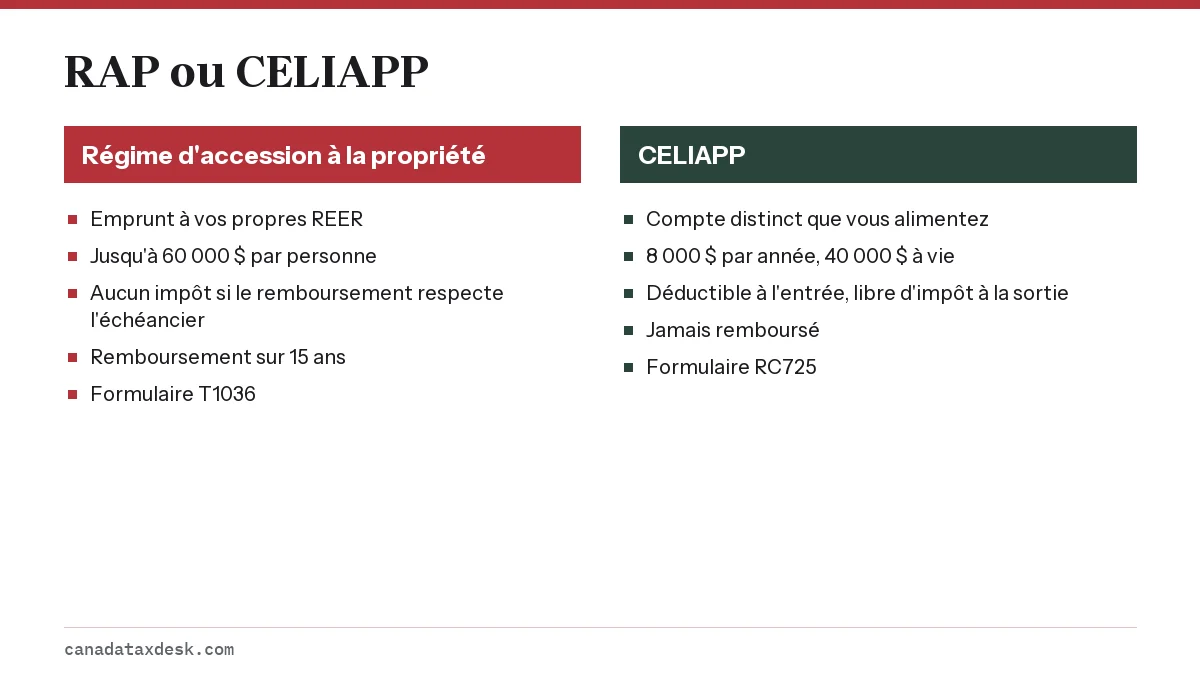
Les règles côte à côte : CELIAPP ou RAP
| Règle | Régime d'accession à la propriété | Compte d'épargne libre d'impôt pour l'achat d'une première propriété |
|---|---|---|
| Provenance de l'argent | Vos REER existants | Un CELIAPP distinct que vous ouvrez et alimentez |
| Montant utilisable | Jusqu'à 60 000 $ par personne | Tout le solde de votre CELIAPP : des cotisations allant jusqu'à 40 000 $, plus le rendement des placements |
| Plafond de cotisation | Votre maximum déductible au titre des REER | 8 000 $ par année, report d'au plus 8 000 $, 40 000 $ à vie |
| Traitement fiscal des cotisations | Déductibles comme cotisations à un REER | Déductibles par le titulaire du compte |
| Impôt sur le retrait pour l'habitation | Aucun, si le remboursement respecte l'échéancier | Aucun pour un retrait admissible |
| Remboursement | 15 ans; début la cinquième année pour les premiers retraits de 2022 à 2028 | Non exigé |
| Formulaire de retrait | T1036 | RC725, Demande de retrait admissible de votre CELIAPP |
| Critère de l'acheteur d'une première habitation au retrait | Vous et votre époux ou conjoint de fait actuel | Votre propre propriété seulement |
| Échéance pour acheter ou construire | Avant le 1er octobre de l'année suivant le premier retrait | Convention écrite dont la date de clôture ou d'achèvement est antérieure au 1er octobre de l'année suivant le retrait |
| Si vous n'achetez pas | Annuler avec le formulaire RC471 et rembourser au plus tard le 31 décembre de l'année suivant le premier retrait | Transférer dans un REER ou un FERR sans impôt, ou retirer l'argent comme revenu imposable |
Les deux critères de l'acheteur d'une première habitation examinent la même période : l'année en cours avant le retrait (sans compter les 30 jours qui le précèdent) et les quatre années civiles précédentes. Ils diffèrent pour le conjoint. Pour le RAP, vous ne devez pas avoir habité une habitation dont vous ou votre époux ou conjoint de fait actuel étiez propriétaire. Pour un retrait admissible du CELIAPP, seule votre propre propriété compte : l'exemple de l'ARC est celui d'un acheteur qui habite un condo appartenant à son épouse et qui peut quand même faire un retrait admissible. L'habitation du conjoint compte toutefois au moment d'ouvrir le CELIAPP. Pour la liste complète des conditions d'admissibilité au CELIAPP, y compris les limites d'âge de 18 ans et de 71 ans, consultez Règles du CELIAPP au Canada.
Comment chacun est imposé
Les deux programmes vous donnent une déduction à l'entrée. Les cotisations au REER réduisent le revenu imposable jusqu'à concurrence de votre maximum déductible au titre des REER, et les cotisations au CELIAPP le réduisent jusqu'à concurrence de vos droits de participation au CELIAPP. La différence se situe à la sortie.
- RAP : le retrait n'est pas un revenu tant que vous remboursez. Chaque dollar que vous ne remboursez pas dans une année est ajouté à votre revenu à la ligne 12900; l'impôt évité au départ revient donc.
- CELIAPP : un retrait admissible n'est jamais imposé. Vous obtenez la déduction à l'entrée et ne payez rien à la sortie.
- CELIAPP, retrait non admissible : l'argent retiré à toute autre fin est un revenu imposable pour l'année où vous le recevez, et de l'impôt est retenu à la source.
- RAP au-delà de 60 000 $ : tout excédent est un retrait ordinaire d'un REER, avec retenue et plein impôt, comme l'explique notre page sur l'impôt sur les retraits d'un REER.
Quelle que soit la voie choisie, un acheteur admissible peut aussi demander le montant pour l'achat d'une habitation, qui peut atteindre 10 000 $, à la ligne 31270 pour l'année de l'achat, ce qui vaut jusqu'à 1 400 $ d'impôt fédéral pour 2026.
Dois-je rembourser le CELIAPP?
Non. Un retrait admissible du CELIAPP n'a pas à être remboursé, et il n'y a ni échéancier ni solde à suivre par la suite. La seule obligation qui reste est de fermer tous vos CELIAPP au plus tard le 31 décembre de l'année suivant votre premier retrait admissible.
Le RAP fonctionne à l'inverse. L'ARC fixe chaque année un minimum égal à votre solde divisé par le nombre d'années restantes, et vous y affectez des cotisations au REER en les désignant à l'annexe 7. Pour un retrait complet de 60 000 $, cela représente 4 000 $ par année pendant 15 ans. La page sur le remboursement du RAP présente l'échéancier et ce que coûte une année manquée. Vous ne pouvez pas utiliser un CELIAPP pour rembourser des retraits faits dans le cadre du RAP.
Peut-on utiliser le CELIAPP et le RAP ensemble?
Oui. L'ARC permet un retrait admissible du CELIAPP et un retrait dans le cadre du RAP pour la même habitation admissible, à condition que vous remplissiez les conditions de chaque programme au moment de chaque retrait. Vous remettez le formulaire RC725 à l'émetteur de votre CELIAPP et le formulaire T1036 à l'émetteur de votre REER.
Comme les deux s'appliquent par personne, un couple dont chaque conjoint est admissible peut combiner quatre sources pour un même achat : deux retraits dans le cadre du RAP d'au plus 60 000 $ chacun et deux soldes de CELIAPP. Uniquement en cotisations, cela peut représenter jusqu'à 200 000 $ avant tout rendement des placements.
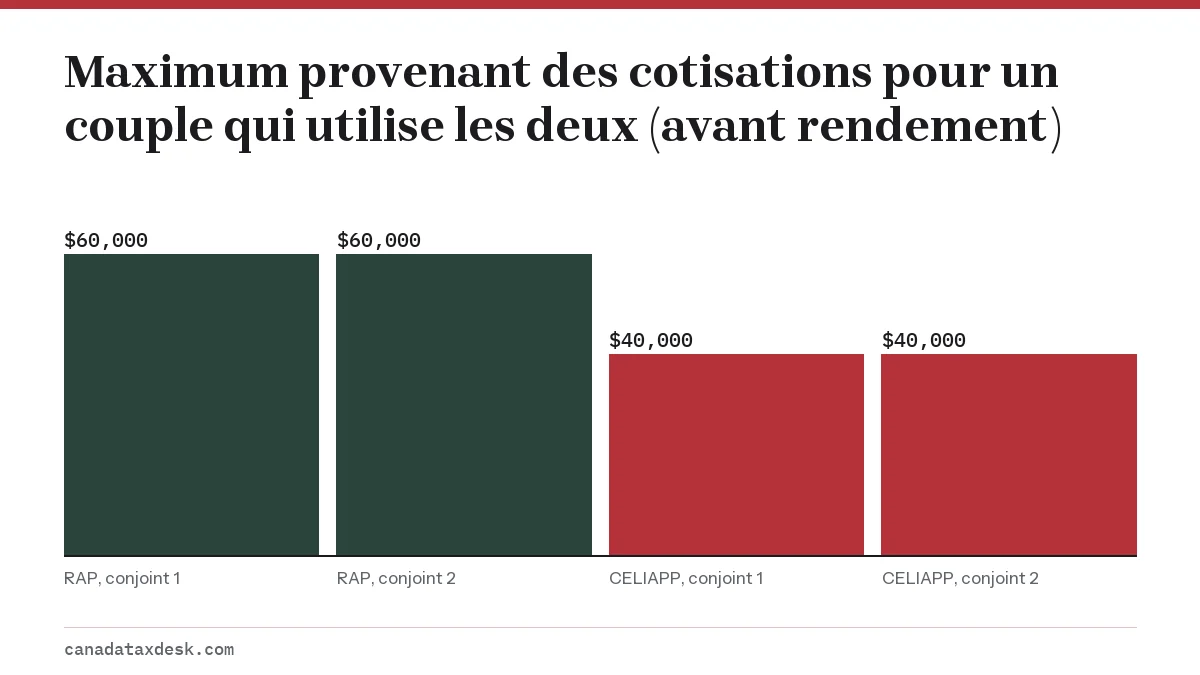
CELIAPP ou REER pour une première habitation : lequel utiliser en premier?
Dans la plupart des cas, remplissez et utilisez d'abord le CELIAPP, et considérez le RAP comme un complément. L'argent du CELIAPP est libre une fois retiré, alors que chaque dollar du RAP est une dette envers vous-même pour l'avenir. Si le CELIAPP suffit pour la mise de fonds, laisser le REER intact permet à votre épargne-retraite de continuer à fructifier et vous évite 15 ans de remboursements obligatoires.
Il y a des exceptions. Une personne qui achète d'ici un an, qui a un REER important et aucun CELIAPP ne peut pas accumuler 40 000 $ de droits au CELIAPP à temps, puisque les droits augmentent de 8 000 $ par année. Dans ce cas, le RAP peut fournir la majeure partie de la mise de fonds, et ouvrir un CELIAPP tout de suite ajoute quand même les 8 000 $ de la première année. La page sur le plafond de cotisation au CELIAPP montre comment s'accumulent les droits reportés.
Exemples de scénarios
Scénario 1 : acheteur seul, achat en 2028
Prenons un acheteur qui ouvre un CELIAPP en 2026 et y cotise 8 000 $ en 2026, en 2027 et en 2028, en déduisant les trois montants. Il a aussi 25 000 $ dans un REER. Lorsqu'il achète en 2028, il retire en franchise d'impôt les 24 000 $ de cotisations au CELIAPP et le rendement éventuel, et retire 25 000 $ dans le cadre du RAP. La première année de remboursement du RAP est 2033, avec un minimum d'environ 1 667 $.
Scénario 2 : couple qui achète dans six mois
Deux conjoints ont chacun 60 000 $ dans des REER et aucun CELIAPP. Ils peuvent chacun retirer dès maintenant jusqu'à 60 000 $ dans le cadre du RAP. Si chacun ouvre un CELIAPP et y cotise 8 000 $ avant la clôture, cela ajoute 16 000 $ libres d'impôt, à condition que chaque retrait du CELIAPP respecte les règles du retrait admissible à la date où il est fait.
Scénario 3 : l'achat n'a jamais lieu
Une personne qui a accumulé 40 000 $ dans un CELIAPP décide de ne pas acheter. Le solde peut être transféré directement dans son REER sans impôt et sans effet sur ses droits de déduction au titre d'un REER inutilisés; le CELIAPP devient donc tout de même de l'épargne-retraite supplémentaire. Un participant au RAP dans la même situation annulerait sa participation avec le formulaire RC471 et remettrait l'argent dans le REER avant l'échéance.
Lequel choisir?
- Choisissez d'abord le CELIAPP si vous avez au moins un an ou deux devant vous avant l'achat et pouvez cotiser, puisque les retraits ne sont jamais remboursés.
- Ajoutez le RAP si vous avez déjà de l'épargne dans un REER et avez besoin de plus que ce que contient votre CELIAPP.
- Misez surtout sur le RAP si vous achetez bientôt, avez un REER important et peu de droits au CELIAPP, et pouvez assumer les remboursements à partir de la cinquième année.
- Gardez le CELIAPP même si vous hésitez à acheter, puisqu'un solde inutilisé peut être transféré dans votre REER sans impôt.
Pour l'admissibilité et le processus de retrait du côté du REER, consultez le guide complet sur le Régime d'accession à la propriété. Pour savoir comment le REER, le CELI et le CELIAPP se complètent, consultez notre guide REER, CELI et CELIAPP.
Questions fréquentes
Le CELIAPP est-il plus avantageux que le RAP?
Pour la plupart des acheteurs d'une première habitation, le CELIAPP est plus avantageux dollar pour dollar, car un retrait admissible est libre d'impôt et n'est jamais remboursé. Le RAP est préférable pour obtenir rapidement un montant important si vous avez déjà de l'épargne dans un REER.
Puis-je retirer de mon CELIAPP et de mon REER pour la même maison?
Oui. L'ARC permet un retrait admissible du CELIAPP et un retrait dans le cadre du RAP pour la même habitation admissible, à condition que vous remplissiez les conditions de chaque programme au moment de chaque retrait.
Puis-je utiliser le RAP si j'ai déjà acheté une maison avec mon CELIAPP?
Seulement pour la même habitation, et seulement si vous remplissez encore les conditions du RAP au moment du retrait du REER, y compris le critère de l'acheteur d'une première habitation et la convention écrite.
Devrais-je transférer de l'argent de mon REER dans un CELIAPP avant d'acheter?
Un transfert direct d'un REER à un CELIAPP utilise des droits au CELIAPP, ne donne aucune nouvelle déduction et ne rétablit pas les droits de cotisation au REER. Il peut permettre de retirer cet argent sans aucun remboursement, mais il utilise des droits au CELIAPP que vous pourriez autrement remplir avec de nouvelles cotisations déductibles.
Quelles sont les dates limites du CELIAPP et du RAP?
Pour le CELIAPP, cotisez au plus tard le 31 décembre pour l'année visée (il n'y a pas de période de 60 jours), ayez une convention écrite dont la date de clôture est antérieure au 1er octobre de l'année suivant le retrait, et fermez tous vos CELIAPP au plus tard le 31 décembre de l'année suivant votre premier retrait admissible. Pour le RAP, achetez ou construisez avant le 1er octobre de l'année suivant votre premier retrait, ou annulez et remboursez au plus tard le 31 décembre de cette année-là; les remboursements commencent ensuite la cinquième année suivant un premier retrait fait de 2022 à 2028.
Que se passe-t-il si j'utilise le RAP et que je vends la maison plus tard?
La vente de l'habitation n'annule pas votre solde du RAP. Vous devez toujours les minimums annuels restants à l'annexe 7, et tout montant manquant est imposé comme revenu.
Sources
- What is the Home Buyers' Plan canada.ca
- Opening your FHSAs canada.ca
- Contributing to your FHSA canada.ca
- Withdrawals and transfers out of your FHSAs canada.ca
- How to repay amounts withdrawn under the HBP canada.ca
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 REER, CELI et CELIAPP : plafonds, dates limites, pénalités
REER, CELI et CELIAPP : pour 2026, le plafond en dollars du REER est de 33 810 $, le plafond annuel du CELI est de 7 000 $ et le…
Règles du CELIAPP : admissibilité, plafonds et retraits
Les principales règles du CELIAPP : pour en ouvrir un, vous devez résider au Canada, avoir au moins 18 ans et au plus 71 ans, et…
Régime d'accession à la propriété : retrait REER de 60 000 $
Le Régime d'accession à la propriété (RAP), appelé Home Buyers' Plan (HBP) en anglais, permet à l'acheteur d'une première habitat…
Montant pour l'achat d'une habitation : jusqu'à 10 000 $
Le montant pour l'achat d'une habitation est un crédit fédéral non remboursable qui vous permet de demander jusqu'à 10 000 $ à la…
Plafond CELIAPP 2026 : 8 000 $ par an, 40 000 $ à vie
Le plafond de cotisation CELIAPP est de 8 000 $ de droits de participation par année et de 40 000 $ à vie, selon l'ARC. Jusqu'à 8…
Remboursement du RAP : le nouveau report de 5 ans expliqué
Le remboursement du RAP (Régime d'accession à la propriété) pour un premier retrait fait du 1er janvier 2022 au 31 décembre 2028…