
REER : cotisation maximale 2026, le plafond de 33 810 $ et vos droits personnels
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
La cotisation maximale au REER pour 2026 correspond à 18 % de votre revenu gagné de 2025, jusqu'à concurrence de 33 810 $, plus les droits inutilisés des années précédentes, moins votre facteur d'équivalence (ARC). Le plafond en dollars de 2027 est déjà fixé à 35 390 $. Votre montant exact est le maximum déductible au titre des REER imprimé sur votre avis de cotisation et affiché dans Mon dossier de l'ARC.
- 01Plafond du REER en dollars, 2026
- 33 810 $
- 02Plafond du REER en dollars, 2027
- 35 390 $ (publié)
- 03Taux appliqué au revenu gagné
- 18 % du revenu gagné de l'année précédente
- 04Revenu nécessaire pour obtenir tous les droits de 2026
- Environ 187 834 $ de revenu gagné en 2025
- 05Marge pour l'excédent
- 2 000 $ avant que l'impôt de 1 % par mois s'applique
Quelle est la cotisation maximale au REER pour 2026?
La cotisation maximale au REER pour l'année d'imposition 2026 correspond au moins élevé de 18 % de votre revenu gagné de 2025 ou de 33 810 $, plus les droits de déduction inutilisés reportés, moins votre facteur d'équivalence de 2025. L'ARC appelle ce résultat votre maximum déductible au titre des REER. Il est personnel : deux personnes qui ont le même salaire peuvent avoir des plafonds très différents en raison de leurs cotisations passées et de leurs régimes de retraite d'employeur.
Le montant de 33 810 $ est un plafond pour les nouveaux droits, et non un objectif. La plupart des gens gagnent moins que les quelque 187 834 $ de revenu gagné en 2025 nécessaires pour atteindre ce plafond; leurs nouveaux droits correspondent donc simplement à 18 % de ce qu'ils ont gagné.
Plafond de cotisation au REER par année
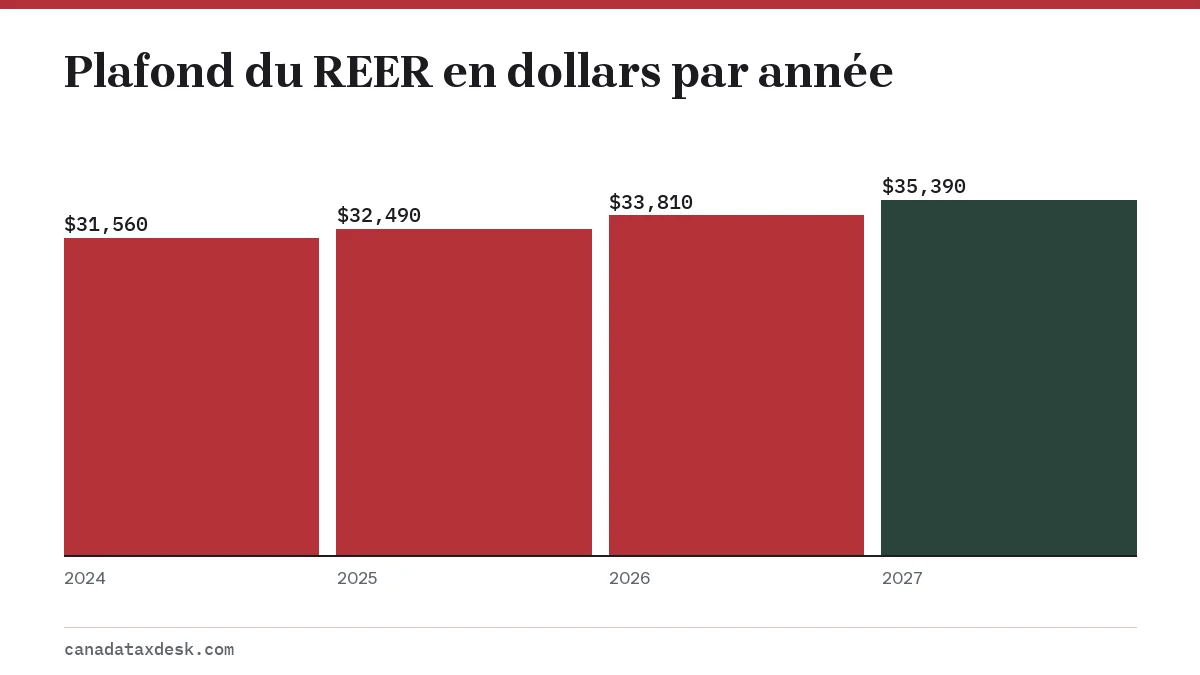
Le plafond du REER en dollars augmente chaque année en fonction du salaire moyen. L'ARC le publie longtemps à l'avance, ce qui explique que le plafond de 35 390 $ pour 2027 soit déjà connu alors que bien d'autres montants de 2027 ne le sont pas.
| Année d'imposition | Plafond du REER en dollars | Selon le revenu gagné de | Revenu gagné nécessaire pour le plafond complet |
|---|---|---|---|
| 2024 | 31 560 $ | 2023 | Environ 175 334 $ |
| 2025 | 32 490 $ | 2024 | 180 500 $ |
| 2026 | 33 810 $ | 2025 | Environ 187 834 $ |
| 2027 | 35 390 $ | 2026 | Environ 196 612 $ |
| 2028 | Pas encore publié | 2027 | Pas encore connu |
La dernière colonne correspond au plafond en dollars divisé par 18 %, arrondi à la hausse. Un revenu supérieur à ce niveau ne crée pas de droits supplémentaires au REER.
Dans le tableau de l'ARC, le plafond du REER en dollars de chaque année est égal au plafond des cotisations déterminées de l'année précédente : le plafond des cotisations déterminées de 35 390 $ pour 2026 est devenu le plafond du REER de 2027. Le plafond du REER de 2028 sera donc le plafond des cotisations déterminées de 2027, que l'ARC n'avait pas encore publié au 22 octobre 2026. Ses autres montants indexés de 2027 sont attendus en novembre 2026.
Comment mes droits de cotisation au REER sont-ils calculés?
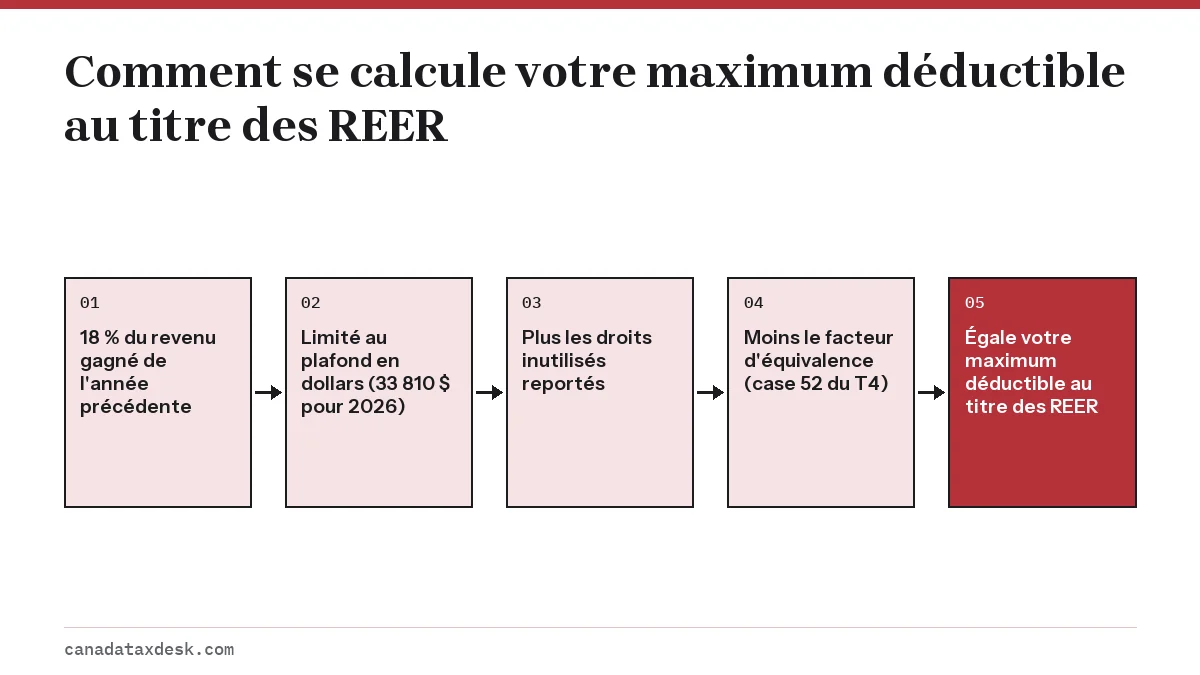
Vos droits de cotisation au REER se calculent en quatre étapes : prendre 18 % du revenu gagné de l'année précédente, limiter le résultat au plafond en dollars, ajouter les droits inutilisés des années précédentes, puis soustraire le facteur d'équivalence. L'ARC ajoute aussi tout facteur d'équivalence rectifié (FER) et soustrait tout facteur d'équivalence pour services passés (FESP) net, qui ne touchent que les participants à un régime de retraite d'employeur.
Ce qui compte comme revenu gagné
Aux fins du REER, le revenu gagné comprend principalement le revenu d'emploi, le revenu net d'un travail indépendant, le revenu net de location et les pensions alimentaires imposables reçues. Les revenus de placement comme les intérêts, les dividendes et les gains en capital ne comptent pas, pas plus que les revenus de pension, les prestations d'assurance-emploi ou les prestations de retraite du Régime de pensions du Canada (RPC). Une perte d'entreprise ou de location réduit le revenu gagné.
Exemple de calcul
- Daniel a gagné 80 000 $ de revenu d'emploi en 2025. 18 % de 80 000 $ donne 14 400 $, ce qui est inférieur au plafond de 33 810 $.
- Il avait aussi 5 000 $ de droits inutilisés de 2025 et des années précédentes, des droits qu'il n'avait pas utilisés dans sa déclaration de 2025.
- Son feuillet T4 de 2025 indique un facteur d'équivalence de 3 000 $ à la case 52.
- Son maximum déductible au titre des REER pour 2026 est de 14 400 $ + 5 000 $ - 3 000 $ = 16 400 $.
Si Daniel cotise 18 000 $ en 2026, il dépasse son plafond de 1 600 $. Cet excédent reste dans la marge de 2 000 $; aucun impôt de pénalité ne s'applique donc, mais il ne peut pas déduire les 1 600 $ supplémentaires avant d'avoir obtenu de nouveaux droits au cours d'une année ultérieure.
Comment les facteurs d'équivalence réduisent-ils les droits au REER?
Un facteur d'équivalence (FE) est la valeur de la prestation de retraite que vous avez accumulée pendant l'année dans un régime de pension agréé d'employeur ou un régime de participation différée aux bénéfices (RPDB). Votre employeur l'indique à la case 52 de votre feuillet T4, et l'ARC le soustrait de vos droits au REER de l'année suivante, afin que les personnes avec ou sans régime de retraite d'employeur obtiennent une épargne à l'abri de l'impôt à peu près comparable.
- Participants à un régime à prestations déterminées : ils ont souvent un FE élevé et peu de droits au REER restants.
- Participants à un régime à cotisations déterminées ou à un REER collectif : les cotisations à un régime à cotisations déterminées créent un FE; les cotisations à un REER collectif n'en créent pas, mais elles utilisent vos droits de cotisation ordinaires au REER.
- Facteur d'équivalence rectifié (FER) : si vous quittez un régime tôt et recevez moins que ce que supposaient les FE, le FER rétablit une partie de vos droits.
- Facteur d'équivalence pour services passés (FESP) : le rachat de services passés dans un régime de retraite peut réduire vos droits.
Où trouver mon maximum déductible au titre des REER?
Votre maximum déductible au titre des REER pour l'année qui vient est imprimé dans l'état du maximum déductible au titre des REER de votre avis de cotisation, et le même montant figure dans la section REER de Mon dossier de l'ARC. Votre plafond de 2026 figure sur l'avis de votre déclaration de 2025, que la plupart des gens ont reçu au printemps 2026.
- Ouvrez votre avis de cotisation de 2025 et repérez l'état du maximum déductible au titre des REER.
- Lisez la ligne qui indique votre maximum déductible au titre des REER pour 2026.
- Vérifiez la ligne des cotisations inutilisées à un REER. Ce sont des montants déjà cotisés mais pas encore déduits, et ils utilisent une partie de votre plafond.
- Soustrayez les cotisations que vous avez versées à partir du 3 mars 2026 et que vous n'avez pas encore déclarées.
Plafond de cotisation au REER ou maximum déductible
Le maximum déductible au titre des REER est le montant que vous pouvez déduire pour l'année. Il n'existe pas de plafond de cotisation distinct, mais en pratique vous pouvez cotiser jusqu'à votre maximum déductible plus la marge de 2 000 $ sans pénalité. Les cotisations qui dépassent ce montant sont imposées à 1 % par mois.
Vous n'êtes pas non plus obligé de déduire vos cotisations l'année où vous les versez. Les cotisations non déduites sont reportées à l'annexe 7 et peuvent être déduites au cours d'une année où votre revenu, et donc votre taux d'imposition, est plus élevé. Si vous avez dépassé la marge, notre page sur la cotisation excédentaire au REER présente le formulaire T1-OVP et la façon de retirer l'excédent.
Quelle est la cotisation maximale au REER pour 2027?
Le plafond du REER en dollars pour 2027 est de 35 390 $, déjà publié par l'ARC. Vos droits de 2027 correspondront à 18 % de votre revenu gagné de 2026 jusqu'à ce plafond, plus les droits inutilisés, moins votre facteur d'équivalence de 2026. Ils figureront sur l'avis de cotisation de votre déclaration de 2026, produite au printemps 2027.
Les cotisations pour l'année d'imposition 2026 peuvent encore être versées jusqu'à la date limite du REER, calculée au 1er mars 2027. Pour comparer ce plafond avec les droits au CELI et au CELIAPP, consultez notre survol REER, CELI et CELIAPP.
Questions fréquentes
Le plafond du REER est-il de 18 % du revenu brut ou du revenu net?
Il est de 18 % du revenu gagné, qui n'est ni votre salaire brut ni votre revenu net de la ligne 23600. Il part du revenu d'emploi moins les cotisations syndicales ou professionnelles et les dépenses d'emploi, y ajoute le revenu net d'un travail indépendant et le revenu net de location, puis est réduit des pertes d'entreprise et de location. Les cotisations au REER elles-mêmes ne le réduisent pas.
Les droits de cotisation au REER inutilisés expirent-ils?
Non. Les droits de déduction au titre d'un REER inutilisés se reportent indéfiniment jusqu'à la fin de l'année de vos 71 ans, après quoi vous ne pouvez plus cotiser à votre propre REER.
Pourquoi mon maximum déductible au titre des REER est-il inférieur à 18 % de mon salaire?
La raison la plus courante est un facteur d'équivalence lié à un régime de retraite d'employeur, indiqué à la case 52 de votre feuillet T4. Une autre raison est que le plafond est calculé sur le revenu de l'année précédente, et non sur le salaire de cette année.
Puis-je cotiser au REER de mon conjoint avec mes propres droits?
Oui. Les cotisations à un REER de l'époux ou du conjoint de fait utilisent le maximum déductible du cotisant, et c'est le cotisant qui demande la déduction. Elles n'utilisent pas les droits du conjoint.
Les transferts vers mon REER utilisent-ils mes droits de cotisation?
Non. L'ARC précise que les montants que vous transférez directement à votre REER n'ont pas d'incidence sur votre maximum déductible au titre des REER, et un transfert direct d'un CELIAPP à un REER ne réduit pas non plus vos droits inutilisés au REER. Seules les cotisations sont imputées à vos droits : l'argent que vous retirez d'un régime pour le déposer vous-même est traité comme une nouvelle cotisation.
Est-ce que j'obtiens des droits au REER si je n'ai que des revenus de placement?
Non. Les intérêts, les dividendes, les gains en capital et les revenus de pension ne sont pas des revenus gagnés; ils ne créent donc pas de nouveaux droits au REER. Les droits inutilisés des années où vous travailliez continuent toutefois de se reporter.
Sources
- MP, DB, RRSP, DPSP, ALDA, TFSA limits, YMPE and the YAMPE canada.ca
- How contributions affect your RRSP deduction limit canada.ca
- Excess contributions canada.ca
- RRSPs and related plans canada.ca
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 REER, CELI et CELIAPP : plafonds, dates limites, pénalités
REER, CELI et CELIAPP : pour 2026, le plafond en dollars du REER est de 33 810 $, le plafond annuel du CELI est de 7 000 $ et le…
Date limite REER 2027 : le 1er mars pour cotiser pour 2026
La date limite de cotisation au REER en 2027, pour les cotisations que vous voulez déduire dans votre déclaration de 2026, est le…
REER cotisation excédentaire : formulaires T1-OVP et T3012A
Une cotisation excédentaire au REER n'est pénalisée que lorsque vos cotisations inutilisées dépassent votre maximum déductible au…
Reçu REER : 60 premiers jours, annexe 7 et déclaration
Un reçu REER est le reçu officiel de cotisation que vous remet l'émetteur de votre régime. Les cotisations versées du début de ma…
Avis de cotisation : comment lire votre avis de l'ARC
Un avis de cotisation (Notice of Assessment ou NOA en anglais) est le résumé par lequel l'Agence du revenu du Canada (ARC) indiqu…