
Reçu REER : dans quelle déclaration l'inscrire et comment le déduire
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
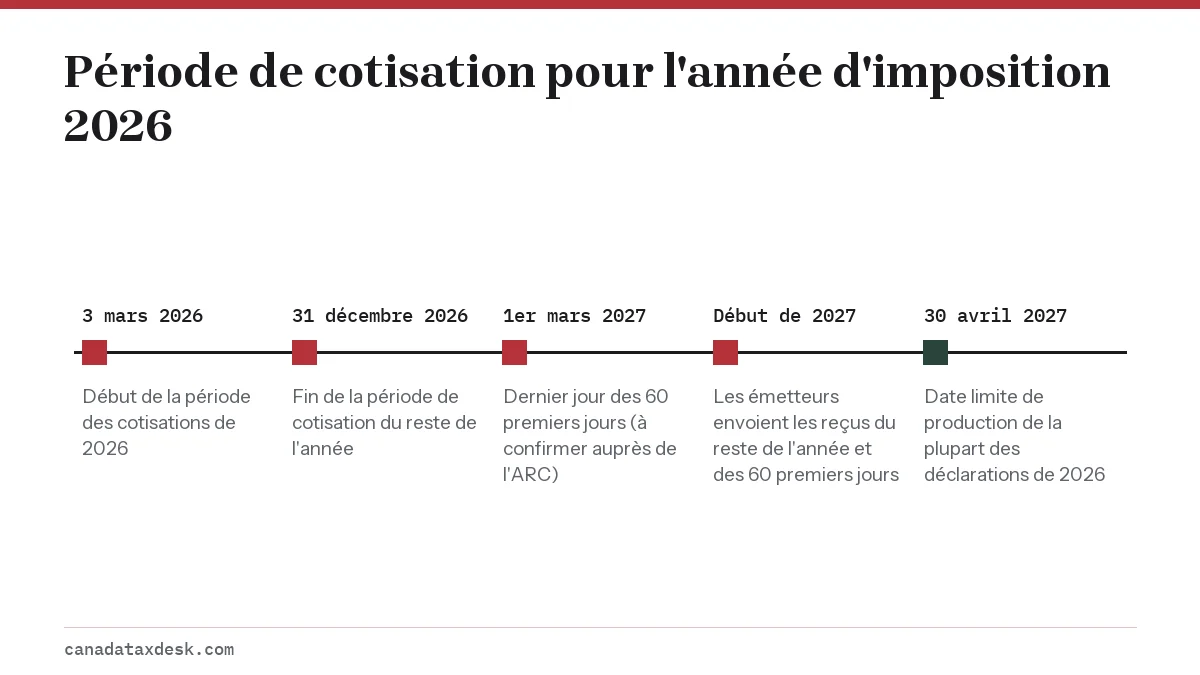
Un reçu REER est le reçu officiel de cotisation que vous remet l'émetteur de votre régime. Les cotisations versées du début de mars d'une année jusqu'à la date limite des 60 jours de l'année suivante comptent pour la même année d'imposition : du 3 mars 2026 au 1er mars 2027 pour les déclarations de 2026, une date que l'ARC confirme habituellement en janvier. Vous les déduisez à la ligne 20800 et les inscrivez à l'annexe 7 si vous ne déduisez pas tout. Vous conservez les reçus; ceux qui produisent par voie électronique ne les envoient pas.
- 01Période de l'année d'imposition 2025
- Du 4 mars 2025 au 2 mars 2026
- 02Date limite de l'année d'imposition 2026
- 1er mars 2027 (à confirmer quand l'ARC la publiera)
- 03Ligne de la déduction
- Ligne 20800
- 04Plafond de cotisation au REER de 2026
- 33 810 $ (2027 : 35 390 $)
Ce qu'indique un reçu REER
Un reçu REER est le reçu officiel aux fins de l'impôt remis par la banque, la caisse, la société de fiducie, l'assureur ou le courtier qui détient votre régime. Il indique le cotisant, le rentier (le titulaire du régime), le montant et la période de cotisation. Pour un REER de conjoint, vous êtes le cotisant et votre époux ou conjoint de fait est le rentier; la déduction se fait dans votre déclaration.
Contrairement à un T4 ou à un T5, le reçu REER n'est pas un feuillet de renseignements qui déclare un revenu. C'est la preuve d'une déduction. Vous demandez vous-même le montant à la ligne 20800, et l'Agence du revenu du Canada (ARC) peut demander à voir le reçu lors d'un examen.
Reçu REER des 60 premiers jours ou du reste de l'année
L'année REER ne correspond pas à l'année civile. Les cotisations versées dans les 60 premiers jours d'une année civile peuvent être déduites dans la déclaration de l'année précédente. C'est pourquoi bien des émetteurs envoient deux reçus : un pour les cotisations de mars à décembre, et un reçu distinct des 60 premiers jours pour la période de janvier à la date limite.
| Dates des cotisations | Type de reçu | Peut être déduit dans |
|---|---|---|
| Du 4 mars au 31 décembre 2025 | Reçu du reste de l'année 2025 | Déclaration de 2025 ou d'une année ultérieure |
| Du 1er janvier au 2 mars 2026 | Reçu des 60 premiers jours de 2026 | Déclaration de 2025 ou d'une année ultérieure |
| Du 3 mars au 31 décembre 2026 | Reçu du reste de l'année 2026 | Déclaration de 2026 ou d'une année ultérieure |
| Du 1er janvier au 1er mars 2027 | Reçu des 60 premiers jours de 2027 | Déclaration de 2026 ou d'une année ultérieure |
La date du 1er mars 2027 pour l'année d'imposition 2026 correspond au 60e jour calculé; l'ARC confirme la date limite des reçus REER sur sa page de la ligne 20800, habituellement en janvier. Une cotisation versée le 2 mars 2027 compterait pour l'année d'imposition 2027.
Comment utiliser un reçu REER pour votre déclaration
Avant de faire votre demande, trouvez votre maximum déductible sur votre dernier avis de cotisation ou dans votre compte de l'ARC. Pour 2026, il correspond au moins élevé de 18 % du revenu gagné de 2025 ou de 33 810 $, plus les droits inutilisés des années précédentes, moins votre facteur d'équivalence. Notre page sur le plafond de cotisation au REER explique chaque élément.
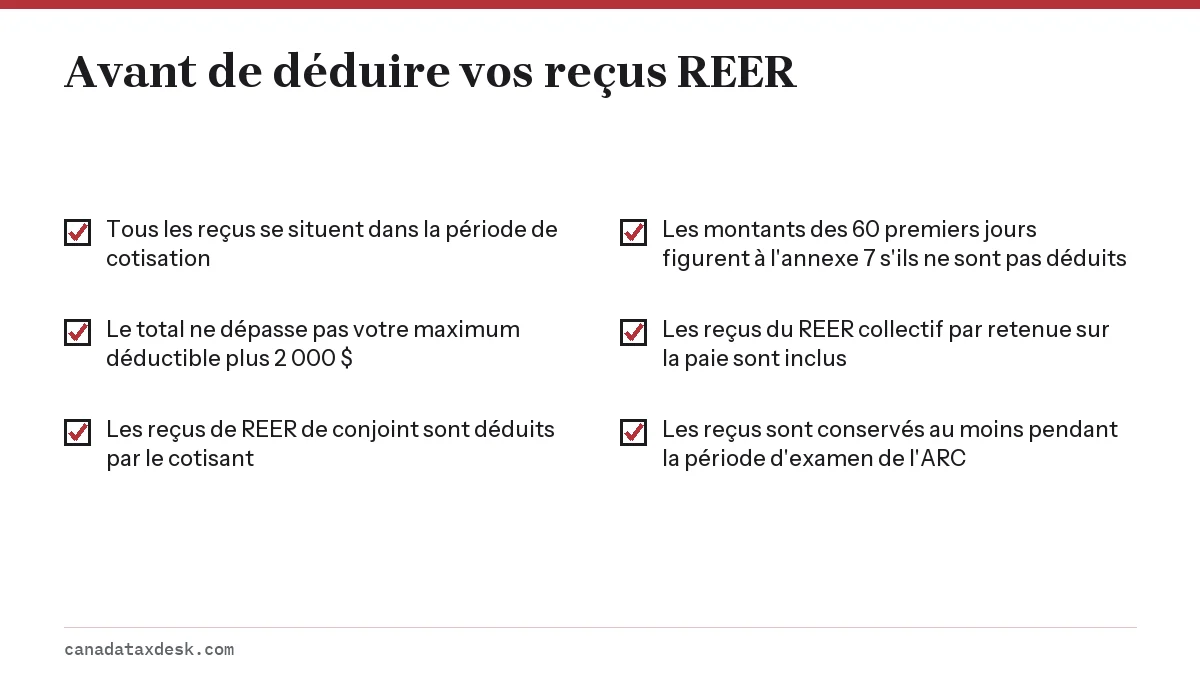
- Rassemblez tous les reçus datés de la période de cotisation de l'année.
- Additionnez-les et comparez le total à votre maximum déductible.
- Inscrivez à la ligne 20800 le montant que vous choisissez de déduire.
- Remplissez l'annexe 7 si vous ne déduisez pas tout ce que vous avez versé pendant la période, ou si vous utilisez des cotisations inutilisées d'années antérieures.
- Conservez les reçus. Si vous produisez sur papier, joignez-les.
Exemple chiffré
Priya a cotisé 4 000 $ en octobre 2025 et 3 000 $ en février 2026, et son maximum de 2025 était de 12 000 $. Les deux reçus tombent dans la période de 2025 : elle peut donc déduire 7 000 $ dans sa déclaration de 2025. Si son revenu de 2025 était faible et qu'elle prévoit une tranche d'imposition plus élevée en 2026, elle peut ne déduire que 4 000 $ maintenant et reporter les 3 000 $ restants. Elle doit alors inscrire la totalité des 7 000 $ à son annexe 7 de 2025.
Les cotisations non déduites et l'annexe 7
Vous n'êtes pas obligé de déduire une cotisation l'année où vous la versez. Les cotisations inutilisées se reportent sans limite de temps, et votre avis de cotisation en fait le suivi. Ce que vous ne pouvez pas faire, c'est omettre complètement le reçu des 60 premiers jours de la déclaration de l'année précédente. Selon la règle de l'ARC, les cotisations versées pendant la période doivent être déclarées à l'annexe 7 de cette année-là, même si vous les déduisez plus tard.
Les cotisations qui dépassent votre maximum déductible de plus de 2 000 $ sont imposées à 1 % par mois sur l'excédent. Si vos reçus totalisent plus que vos droits, lisez cotisation excédentaire au REER avant de produire.
Comment obtenir un reçu REER manquant?
La plupart des émetteurs publient les reçus dans les services bancaires en ligne ou dans le centre de documents de la plateforme de placement, et seul l'émetteur peut vous fournir une copie du reçu lui-même. Les émetteurs transmettent aussi les renseignements du reçu à l'ARC : les reçus de cotisation REER figurent dans la liste des renseignements que le service Préremplir ma déclaration télécharge dans un logiciel homologué. La plupart des feuillets sont prêts à la mi-mars, mais l'ARC prévient que les reçus des cotisations versées dans les 60 premiers jours pourraient ne pas être disponibles dans Préremplir ma déclaration avant mai.
- Vérifiez les documents de vos services bancaires en ligne ou de votre compte de courtage, sous les reçus d'impôt.
- Demandez un duplicata à l'émetteur si vous ne le trouvez pas.
- Si vous produisez en ligne avant l'arrivée du reçu, utilisez la confirmation de transaction pour inscrire le bon montant, puis conservez le reçu quand il arrive.
- Si vous avez déduit un mauvais montant, corrigez-le avec Modifier ma déclaration après avoir reçu votre avis de cotisation.
Consultez feuillet d'impôt manquant pour la démarche générale, date limite de cotisation au REER pour les règles de dates, et le guide des feuillets d'impôt pour les autres documents dont vous avez besoin.
Étape par étape
Rassembler les reçus
Réunissez tous les reçus REER datés de la période de cotisation de l'année d'imposition.
Vérifier votre maximum
Trouvez votre maximum déductible au titre des REER sur votre avis de cotisation ou dans votre compte de l'ARC.
Déduire à la ligne 20800
Inscrivez le montant que vous choisissez de déduire cette année.
Remplir l'annexe 7
Inscrivez les cotisations que vous ne déduisez pas, ainsi que les montants inutilisés des années précédentes.
Conserver les reçus
Ceux qui produisent par voie électronique conservent les reçus en cas d'examen de l'ARC; ceux qui produisent sur papier les joignent.
Questions fréquentes
Quand vais-je recevoir mon reçu REER?
Cela dépend de l'émetteur. Bon nombre remettent le reçu du reste de l'année au début de la nouvelle année et le reçu des 60 premiers jours peu après la date limite. Consultez les documents en ligne de l'émetteur avant de demander une copie papier. Si vous utilisez Préremplir ma déclaration, l'ARC indique que les reçus des 60 premiers jours pourraient n'y apparaître qu'en mai.
Reçoit-on un feuillet d'impôt pour les cotisations REER?
Aucun feuillet T n'est émis pour les cotisations. Vous recevez de l'émetteur un reçu de cotisation REER qui prouve votre déduction à la ligne 20800, et l'ARC reçoit les mêmes renseignements pour Préremplir ma déclaration. Le T4RSP est un autre feuillet : il déclare l'argent retiré d'un REER, qui est un revenu à la ligne 12900.
C'est quoi, le reçu REER des 60 premiers jours?
Il couvre les cotisations versées du 1er janvier à la date limite des 60 jours. Vous pouvez déduire ces montants dans la déclaration de l'année précédente, ou les reporter, mais ils doivent figurer à l'annexe 7 de cette année-là s'ils ne sont pas déduits.
Dois-je envoyer mon reçu REER à l'ARC?
Pas si vous produisez par voie électronique. Conservez les reçus au cas où l'ARC les demanderait. Ceux qui produisent sur papier les joignent à la déclaration.
Puis-je déduire une cotisation au REER sans reçu?
Vous pouvez inscrire le montant si vous le connaissez exactement, mais vous devez pouvoir fournir le reçu officiel si l'ARC examine votre demande.
Dois-je déduire ma cotisation au REER cette année ou la reporter?
La déduire vous fait économiser de l'impôt à votre taux marginal actuel. La reporter peut vous faire économiser davantage si vous prévoyez passer bientôt à une tranche d'imposition plus élevée, mais la cotisation doit quand même être déclarée à l'annexe 7.
Sources
- Line 20800: RRSP deduction canada.ca
- Guide T4040, RRSPs and Other Registered Plans for Retirement canada.ca
- MP, DB, RRSP, DPSP, ALDA, TFSA limits, YMPE and YAMPE canada.ca
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Feuillets d'impôt au Canada : T4, T4A, T5 et autres
Les feuillets d'impôt au Canada sont des déclarations de renseignements que les employeurs, les payeurs, les banques, les établis…
Date limite REER 2027 : le 1er mars pour cotiser pour 2026
La date limite de cotisation au REER en 2027, pour les cotisations que vous voulez déduire dans votre déclaration de 2026, est le…
Cotisation maximale REER 2026 : le calcul de vos droits
La cotisation maximale au REER pour 2026 correspond à 18 % de votre revenu gagné de 2025, jusqu'à concurrence de 33 810 $, plus l…
Comment obtenir un feuillet T4 manquant, et autres solutions
Pour savoir comment obtenir un feuillet T4 qui n'est pas arrivé, commencez par le télécharger dans Mon dossier de l'Agence du rev…
REER cotisation excédentaire : formulaires T1-OVP et T3012A
Une cotisation excédentaire au REER n'est pénalisée que lorsque vos cotisations inutilisées dépassent votre maximum déductible au…