
Recibo de aportes a la RRSP: en qué declaración va y cómo deducirlo
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
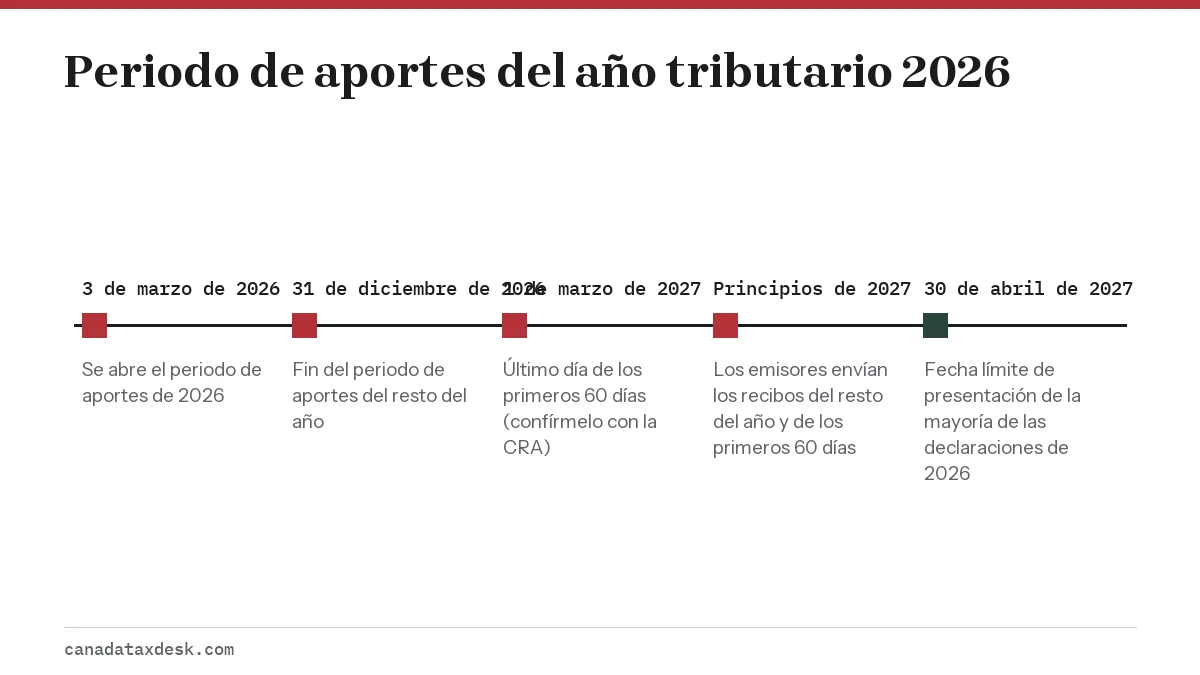
El recibo de aportes a la RRSP (plan de ahorro para la jubilación) es el recibo oficial que le entrega el emisor de su plan. Los aportes hechos desde principios de marzo de un año hasta la fecha límite de 60 días del año siguiente cuentan para el mismo año tributario: del 3 de marzo de 2026 al 1 de marzo de 2027 para las declaraciones de 2026, una fecha que la CRA suele confirmar en enero. Los deduce en la línea 20800 y los detalla en el Schedule 7 (anexo 7) si no deduce todo. Usted conserva los recibos; quienes declaran en línea no los envían.
- 01Periodo del año tributario 2025
- Del 4 de marzo de 2025 al 2 de marzo de 2026
- 02Fecha límite del año tributario 2026
- 1 de marzo de 2027 (confírmela cuando la CRA la publique)
- 03Línea de la deducción
- Línea 20800
- 04Límite en dólares de la RRSP, 2026
- $33,810 (2027: $35,390)
Qué muestra un recibo de aportes a la RRSP
El recibo de aportes a la RRSP es el recibo fiscal oficial del banco, la cooperativa de crédito, la compañía fiduciaria, la aseguradora o el corredor que administra su plan. Indica el aportante, el titular (annuitant, el dueño del plan), el monto y el periodo del aporte. En una RRSP conyugal, usted es el aportante y su cónyuge es el titular, y la deducción va en su declaración.
A diferencia de un formulario T4 o T5, el recibo fiscal de la RRSP no es una declaración informativa que reporte ingresos. Es la prueba de una deducción. Usted mismo reclama el monto en la línea 20800, y la Agencia de Ingresos de Canadá (CRA) puede pedirle el recibo durante una revisión.
Recibo RRSP de los primeros 60 días frente al del resto del año
El año de la RRSP no coincide con el año calendario. Los aportes hechos en los primeros 60 días de un año calendario se pueden deducir en la declaración del año anterior. Por eso muchos emisores envían dos recibos: uno por los aportes de marzo a diciembre y otro aparte, de los primeros 60 días, por los aportes de enero hasta la fecha límite.
| Fechas del aporte | Tipo de recibo | Se puede deducir en |
|---|---|---|
| Del 4 de marzo al 31 de diciembre de 2025 | Recibo del resto del año 2025 | La declaración de 2025 o una posterior |
| Del 1 de enero al 2 de marzo de 2026 | Recibo de los primeros 60 días de 2026 | La declaración de 2025 o una posterior |
| Del 3 de marzo al 31 de diciembre de 2026 | Recibo del resto del año 2026 | La declaración de 2026 o una posterior |
| Del 1 de enero al 1 de marzo de 2027 | Recibo de los primeros 60 días de 2027 | La declaración de 2026 o una posterior |
La fecha del 1 de marzo de 2027 para el año tributario 2026 es el día 60 calculado; la CRA confirma la fecha límite del recibo RRSP en su página de la línea 20800, por lo general en enero. Un aporte hecho el 2 de marzo de 2027 contaría para el año tributario 2027.
Cómo usar el recibo RRSP para la declaración de impuestos
Antes de deducir, busque su límite de deducción en su aviso de tasación (Notice of Assessment) más reciente o en su cuenta de la CRA. Para 2026 es el menor entre el 18% de sus ingresos del trabajo de 2025 o $33,810, más el espacio no usado de años anteriores, menos su ajuste por pensión. Nuestra página sobre el límite de aportes a la RRSP explica cada parte.
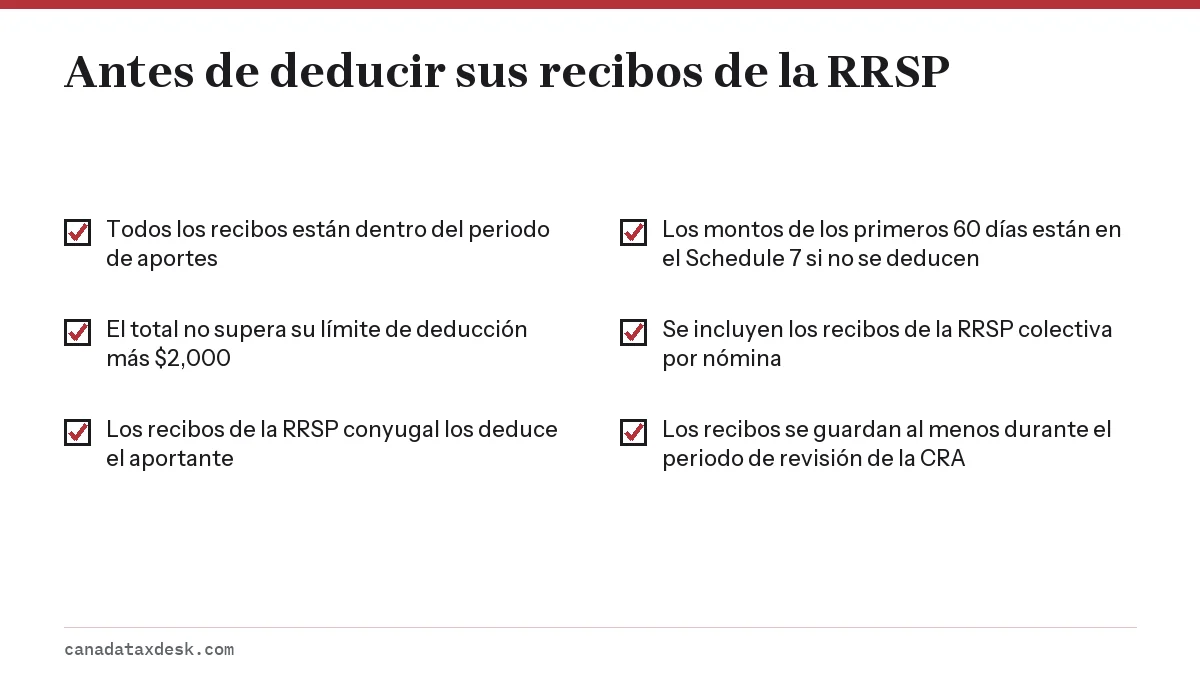
- Reúna todos los recibos con fecha dentro del periodo de aportes del año.
- Súmelos y compare el total con su límite de deducción.
- Ingrese en la línea 20800 el monto que decida deducir.
- Complete el Schedule 7 si no deduce todo lo que aportó en el periodo o si usa aportes no deducidos de años anteriores.
- Conserve los recibos. Si declara en papel, adjúntelos.
Ejemplo práctico
Priya aportó $4,000 en octubre de 2025 y $3,000 en febrero de 2026, y su límite de 2025 era de $12,000. Ambos recibos caen en el periodo de 2025, así que puede deducir $7,000 en su declaración de 2025. Si sus ingresos de 2025 fueron bajos y espera estar en un tramo impositivo más alto en 2026, puede deducir solo $4,000 ahora y trasladar los otros $3,000 a años futuros. En ese caso debe declarar los $7,000 completos en su Schedule 7 de 2025.
Aportes no deducidos y el Schedule 7
No está obligado a deducir un aporte en el año en que lo hace. Los aportes no usados se trasladan sin límite de tiempo, y su aviso de tasación lleva la cuenta. Lo que no puede hacer es dejar por completo fuera de la declaración anterior el recibo de los primeros 60 días. La regla de la CRA es que los aportes hechos en el periodo deben declararse en el Schedule 7 de ese año aunque los deduzca más adelante.
Los aportes que superan su límite de deducción en más de $2,000 pagan un impuesto del 1% por mes sobre el excedente. Si sus recibos suman más que su espacio disponible, lea exceso de aportes a la RRSP antes de declarar.
¿Cómo conseguir un recibo de la RRSP que le falta?
La mayoría de los emisores publican los recibos en la banca en línea o en el centro de documentos de la plataforma de inversión, y solo el emisor puede darle una copia del recibo en sí. Los emisores también envían la información del recibo a la CRA: los recibos de aportes a la RRSP figuran en la lista de la CRA de datos que Auto-fill my return (llenado automático) descarga en un programa de impuestos certificado. La mayoría de los formularios están listos a mediados de marzo, pero la CRA advierte que los recibos de aportes de los primeros 60 días pueden no estar disponibles en Auto-fill hasta mayo.
- Revise los documentos de su banca en línea o de su corredor, en la sección de recibos fiscales.
- Pida un duplicado al emisor si no lo encuentra.
- Si declara en línea antes de que llegue el recibo, use la confirmación de la transacción para ingresar el monto correcto y guarde el recibo cuando llegue.
- Si dedujo un monto equivocado, corríjalo con Change my return (cambiar mi declaración) después de recibir su aviso de tasación.
Consulte formulario tributario que falta para el proceso general, fecha límite de aportes a la RRSP para las reglas de fechas y la guía de formularios tributarios para los demás documentos que necesita.
Paso a paso
Reúna los recibos
Junte todos los recibos de la RRSP con fecha dentro del periodo de aportes del año tributario.
Verifique su límite
Busque su límite de deducción de la RRSP en su aviso de tasación o en su cuenta de la CRA.
Deduzca en la línea 20800
Ingrese el monto que decida deducir este año.
Complete el Schedule 7
Detalle los aportes que no deduce y cualquier monto no usado de años anteriores.
Conserve los recibos
Quienes declaran en línea guardan los recibos para una revisión de la CRA; quienes declaran en papel los adjuntan.
Preguntas frecuentes
¿Cuándo recibo mi recibo de la RRSP?
Depende del emisor. Muchos emiten el recibo del resto del año a comienzos del año nuevo y el de los primeros 60 días poco después de la fecha límite. Revise los documentos en línea del emisor antes de pedir una copia en papel. Si usa Auto-fill, la CRA indica que los recibos de los primeros 60 días pueden no aparecer ahí hasta mayo.
¿Dan un formulario tributario por los aportes a la RRSP?
No se emite ningún formulario T por los aportes. Usted recibe del emisor un recibo de aportes a la RRSP como comprobante de su deducción en la línea 20800, y la CRA recibe la misma información para Auto-fill. El T4RSP es otro formulario: informa el dinero retirado de una RRSP, que es un ingreso en la línea 12900.
¿Qué es el recibo RRSP de los primeros 60 días?
Cubre los aportes hechos desde el 1 de enero hasta la fecha límite de 60 días. Puede deducir esos montos en la declaración del año anterior o trasladarlos, pero si no los deduce deben figurar en el Schedule 7 de ese año.
¿Tengo que enviar mi recibo de la RRSP a la CRA?
No, si declara en línea. Conserve los recibos por si la CRA los pide. Quienes declaran en papel los adjuntan a la declaración.
¿Puedo deducir un aporte a la RRSP sin recibo?
Puede ingresar el monto si lo conoce con exactitud, pero debe poder presentar el recibo oficial si la CRA revisa la deducción.
¿Me conviene deducir mi aporte a la RRSP este año o trasladarlo?
Deducirlo le ahorra impuestos a su tasa marginal actual. Trasladarlo puede ahorrarle más si espera estar pronto en un tramo impositivo más alto, pero el aporte igualmente debe declararse en el Schedule 7.
Fuentes
- Line 20800: RRSP deduction canada.ca
- Guide T4040, RRSPs and Other Registered Plans for Retirement canada.ca
- MP, DB, RRSP, DPSP, ALDA, TFSA limits, YMPE and YAMPE canada.ca
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 Formularios tributarios en Canadá: T4, T4A, T5 y más
Los formularios tributarios en Canadá (tax slips) son declaraciones informativas que los empleadores, pagadores, bancos, centros…
Fecha límite RRSP 2027: último día para aportar para 2026
La fecha límite de la RRSP en 2027 para los aportes que quiera deducir en su declaración de 2026 es el lunes 1 de marzo de 2027.…
Límite de aportes a la RRSP 2026: cómo se calcula su espacio
El límite de aportes a la RRSP para 2026 es el 18% de sus ingresos del trabajo de 2025, hasta un máximo de $33,810, más el espaci…
Descargar formulario T4 y qué hacer si le falta un formulario
Si un formulario no ha llegado, primero intente descargar el formulario T4 desde Mi Cuenta de la CRA (My Account); allí está cada…
Exceso de aportes a la RRSP: el margen de $2,000 y el T1-OVP
Un exceso de aportes a la RRSP solo se penaliza cuando sus aportes no usados superan su límite de deducción de la RRSP en más de…