
Tema
Crédito fiscal por discapacidad (DTC) en Canadá: cómo funciona de principio a fin
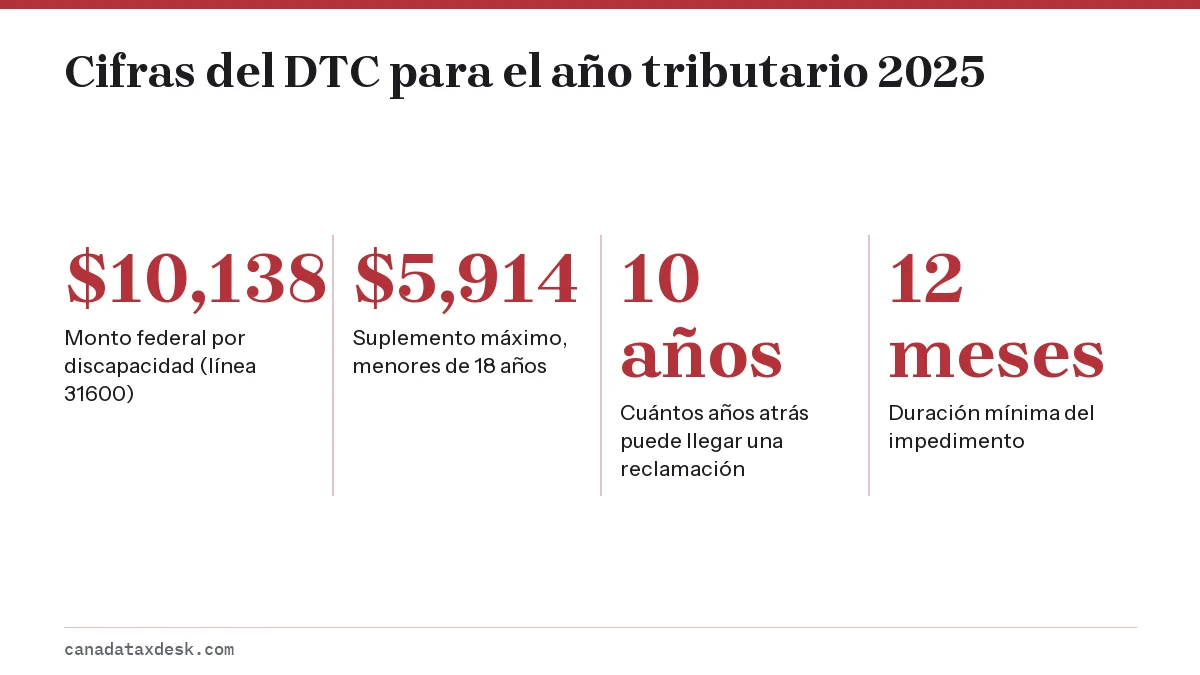
El crédito fiscal por discapacidad (DTC) es un crédito federal no reembolsable que corresponde a un monto por discapacidad de $10,138 para 2025 (línea 31600), más un suplemento de hasta $5,914 para una persona menor de 18 años. Solo califica después de que la Agencia de Ingresos de Canadá (CRA) aprueba el Formulario T2201, certificado por un profesional médico, y la aprobación puede aplicarse hasta 10 años atrás.
8 guías en este tema Actualizado 20 de octubre de 2026
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
- Crédito fiscal por discapacidad para niños: quién lo reclamaLa elegibilidad de un niño para el crédito fiscal por discapacidad se decide con el Formulario T2201, comparando al niño con otros niños de la misma…
- Crédito fiscal por discapacidad y salud mental: requisitosLa elegibilidad para el crédito fiscal por discapacidad por condiciones de salud mental depende de la categoría llamada funciones mentales necesarias…
- Crédito por discapacidad retroactivo: hasta 10 añosEl crédito por discapacidad retroactivo son los reembolsos que emite la Agencia de Ingresos de Canadá (CRA) después de volver a tasar hasta 10 declar…
- Crédito por discapacidad: CRA tarda hasta 8 semanas (2026)Sobre cuánto tarda la CRA en procesar el crédito por discapacidad: a octubre de 2026, la Agencia de Ingresos de Canadá (CRA) indica que un Formulario…
- Formulario T2201: cómo llenar el certificado del DTCEl formulario T2201, Disability Tax Credit Certificate (certificado para el crédito por discapacidad), es la única forma de solicitar el crédito por…
- Monto del crédito fiscal por discapacidad: valor por añoEl monto federal del crédito fiscal por discapacidad para 2025 es de $10,138, lo que reduce el impuesto federal en unos $1,470 a la tasa de crédito d…
- Requisitos del crédito fiscal por discapacidad: quién calificaLos requisitos del crédito fiscal por discapacidad exigen un impedimento que haya durado o vaya a durar al menos 12 meses seguidos y que restrinja de…
- Solicitud del crédito fiscal por discapacidad en líneaLa solicitud del crédito fiscal por discapacidad se hace con el Formulario T2201: usted completa la parte A en línea, en su cuenta de la Agencia de I…
¿Qué es el crédito fiscal por discapacidad?
El crédito fiscal por discapacidad es un crédito federal no reembolsable para personas que tienen un impedimento grave y prolongado en sus funciones físicas o mentales. Reduce el impuesto sobre la renta que debe pagar esa persona, o un familiar que la mantiene, en la declaración T1. No es un cheque y no se paga mensualmente.
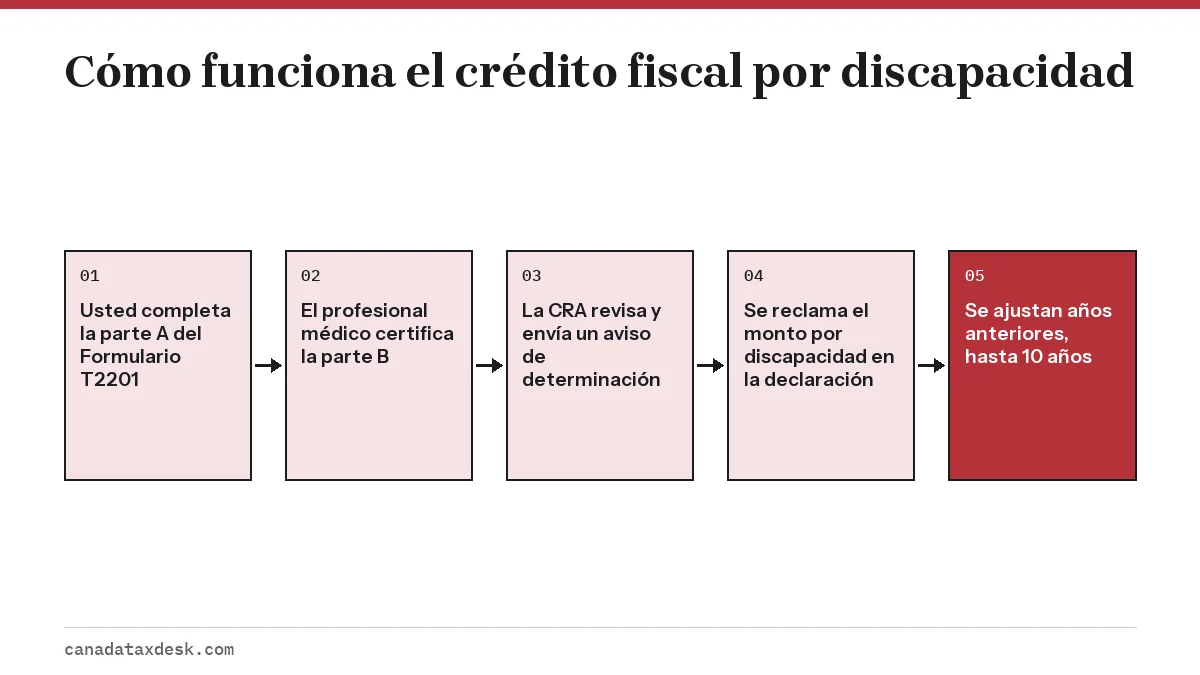
La Agencia de Ingresos de Canadá (CRA) administra el DTC en dos etapas. Primero, la CRA decide si usted califica, a partir del Formulario T2201 firmado por un profesional médico. Solo después de la aprobación se puede reclamar el monto por discapacidad en una declaración, para el año en curso y hasta 10 años anteriores (CRA, Claiming the DTC).
¿Quién califica para el crédito fiscal por discapacidad en Canadá?
Usted califica cuando un profesional médico certifica que su impedimento es grave y prolongado, y la CRA acepta esa certificación. Prolongado significa que el impedimento ha durado, o se espera que dure, al menos 12 meses seguidos. La gravedad se mide según cuánto limita el impedimento las actividades diarias, no según el nombre del diagnóstico (CRA, Guía RC4064).
La CRA examina nueve áreas: caminar, las funciones mentales necesarias para la vida diaria, vestirse, alimentarse, la eliminación (intestinal o urinaria), oír, hablar, la vista y la terapia de soporte vital. Una persona también puede calificar por el efecto acumulado de varias restricciones significativas que, en conjunto, equivalen a una restricción marcada.
Las pruebas detalladas, incluidos los criterios de "3 veces más tiempo" y "el 90% del tiempo", están en nuestra guía de requisitos del crédito fiscal por discapacidad. Los niños califican con las mismas reglas, en comparación con otros niños de la misma edad; consulte el DTC para niños.
¿Cuánto vale el DTC en una declaración de impuestos?
Para 2025, el monto federal por discapacidad es de $10,138 y el suplemento para menores de 18 años es de hasta $5,914. Como el crédito se calcula a la tasa federal más baja, el ahorro federal de 2025 es de unos $1,470 para un adulto ($10,138 x 14.5%), y de unos $2,328 cuando también se aplica el suplemento completo por hijo.
Cada provincia y territorio agrega su propio monto por discapacidad en la línea 58440 de su formulario provincial. Para 2025, ese monto es de $10,298 en Ontario, $9,699 en Columbia Británica y $17,219 en Alberta, y cada uno genera un ahorro de impuesto provincial a la tasa de la provincia. Las cifras año por año y los ejemplos prácticos están en la página del monto del crédito fiscal por discapacidad.
¿Cómo se solicita el crédito fiscal por discapacidad a la CRA?
Para solicitarlo, envíe a la CRA el Formulario T2201, Certificado del crédito fiscal por discapacidad (Disability Tax Credit Certificate). Usted completa la parte A, y un profesional médico autorizado para certificar su tipo de impedimento completa la parte B. Ambas partes deben enviarse por la misma vía: las dos en línea o las dos en papel (CRA, How to apply).
- En línea: inicie sesión en su cuenta de la CRA, elija Benefits and credits (beneficios y créditos) y luego Apply for DTC (solicitar el DTC). Recibirá un número de referencia que su profesional médico usa una sola vez para enviar la parte B mediante el formulario digital de la CRA.
- En papel: descargue el PDF rellenable del T2201, complete la parte A, pida al profesional que complete y firme a mano la parte B, y envíelo por correo al centro tributario de Jonquière, Sudbury o Winnipeg.
- No suba un T2201 mediante el servicio Submit documents (enviar documentos) de su cuenta de la CRA; la CRA no acepta formularios del DTC por esa vía.
En la página del formulario T2201 se explica cada campo, y el orden de los pasos, desde pedir la cita hasta recibir la decisión, está en la guía de solicitud del crédito fiscal por discapacidad.
¿Puedo reclamar el crédito fiscal por discapacidad de años anteriores?
Sí. Si la CRA confirma que usted calificaba en años anteriores, el monto por discapacidad puede aplicarse hasta a 10 años tributarios anteriores. En la parte A del T2201 puede pedir a la CRA que ajuste esas declaraciones por usted, o puede solicitar los cambios usted mismo en línea después de la aprobación.
Los montos de años anteriores van desde $8,001 para 2016 hasta $10,138 para 2025. Cada año ajustado genera un aviso de nueva tasación (notice of reassessment) y, si se pagó impuesto, un reembolso más los intereses que la CRA deba. Nuestra página sobre reclamaciones retroactivas del DTC explica hasta dónde retrocede la CRA en la práctica.
¿Quién puede reclamar el crédito si la persona con discapacidad no tiene impuestos que pagar?
Cualquier parte del monto por discapacidad que la persona no pueda usar se puede transferir. Un cónyuge o pareja de hecho lo reclama en la línea 32600 mediante el Anexo 2 (Schedule 2). Otro familiar que la mantiene, como un padre o madre, un abuelo, un hijo o un hermano de quien la persona dependía para la comida, la vivienda o la ropa, lo reclama en la línea 31800.
| Quién lo reclama | Línea | Situación típica |
|---|---|---|
| La persona con el impedimento | 31600 | Adulto con ingresos suficientes para deber impuestos |
| Un familiar que la mantiene (no el cónyuge) | 31800 | Padre o madre que reclama por un hijo, hijo adulto que mantiene a un padre |
| Un cónyuge o pareja de hecho | 32600 (Anexo 2) | Pareja con ingresos imponibles bajos o nulos |
El monto se puede repartir entre dos o más familiares que mantienen a la persona, pero el total reclamado no puede superar el máximo del año.
¿Qué más abre la aprobación del DTC?
La aprobación importa más allá del crédito en sí. La página de la CRA sobre la decisión menciona el plan de ahorro registrado para discapacidad (RDSP), el suplemento por discapacidad del Beneficio Canadiense para Trabajadores (CWB), el Beneficio por Discapacidad Infantil (Child Disability Benefit) y el Beneficio Canadiense por Discapacidad (Canada Disability Benefit) como programas vinculados a la elegibilidad para el DTC (CRA, DTC decision).
La aprobación también influye en otras reclamaciones. Un T2201 aprobado puede reemplazar la declaración del profesional médico que se exige para el crédito canadiense para cuidadores, y los compradores que califican para el DTC pueden usar el monto para compradores de vivienda sin ser compradores por primera vez. Los honorarios que cobra el profesional por completar el formulario pueden incluirse en sus gastos médicos.
¿Qué pasa si la CRA rechaza una solicitud del DTC?
La CRA le envía por correo, o publica en su cuenta de la CRA, un aviso de determinación (notice of determination) con la decisión y los años que abarca. Si indica que usted no califica, tiene dos caminos: pedir una revisión enviando nueva información médica, o presentar una objeción formal dentro de los 90 días siguientes a la fecha del aviso.
Antes de dar cualquiera de estos pasos, lea los motivos indicados. Muchos rechazos se deben a que la parte B describe un diagnóstico sin describir su efecto en las actividades diarias, o a respuestas que muestran que la restricción está presente menos del 90% del tiempo. El procesamiento y la consulta del estado se explican en cuánto tarda la CRA en procesar el DTC.
¿Hay que pagarle a una empresa para obtener el DTC?
No. La solicitud es gratuita y la CRA no exige un representante. Algunas empresas cobran una parte del reembolso por preparar la solicitud y pedir los ajustes de años anteriores.
El Parlamento aprobó la Ley de restricciones a los promotores del crédito fiscal por discapacidad (Disability Tax Credit Promoters Restrictions Act) para limitar esos honorarios a $100 por la ayuda con el T2201 y $100 por cada año ajustado. La CRA indica que el reglamento entró en vigor el 15 de noviembre de 2021, pero está suspendido hasta nuevo aviso por una orden judicial (CRA, promoters regulations). A septiembre de 2026 no se aplica ningún límite de honorarios, así que lea con cuidado cualquier contrato.
El crédito fiscal por discapacidad en la declaración de 2026 y la temporada de 2027
Para 2026, el monto por discapacidad es de $10,341, según la tabla de montos indexados del impuesto personal de 2026 de la CRA, frente a $10,138 en 2025. La página de la línea 31600 normalmente lo muestra cuando se publica el paquete T1 de 2026, en enero de 2027.
Preguntas frecuentes
¿El crédito fiscal por discapacidad es un pago mensual?
No. El DTC reduce el impuesto sobre la renta en la declaración anual. Los montos mensuales que la gente menciona suelen venir de programas vinculados, como el Beneficio por Discapacidad Infantil o el Beneficio Canadiense por Discapacidad, que son distintos del crédito.
¿El crédito fiscal por discapacidad tiene un límite de ingresos?
El DTC en sí no tiene una prueba de ingresos para los adultos. Lo que importa es si la persona, o alguien que la mantiene, debe impuesto sobre la renta que el crédito no reembolsable pueda reducir.
¿Tengo que volver a solicitar el DTC cada año?
No, si su aviso de determinación no tiene fecha de vencimiento. Si indica un año final, debe enviar un nuevo T2201 antes de reclamar el crédito de los años siguientes.
¿Puedo obtener el crédito fiscal por discapacidad si recibo ODSP o AISH?
La asistencia provincial por discapacidad no determina la elegibilidad para el DTC. La CRA aplica su propia prueba con el Formulario T2201, así que una persona que recibe ODSP, AISH o una ayuda similar igualmente debe solicitarlo y ser aprobada.
¿La aprobación del DTC es lo mismo que calificar para el Beneficio Canadiense por Discapacidad?
No, pero están vinculados. La aprobación del DTC es una condición que la CRA exige para el Beneficio Canadiense por Discapacidad, que tiene su propia solicitud y sus propias reglas de ingresos.
Fuentes
- CRA, Adjustment of personal income tax and benefit amounts (2026)
- Disability tax credit (DTC)
- Claiming the credit: Disability tax credit
- Line 31600, Disability amount for self
- CRA's decision: Disability tax credit
- Questions and answers on the Disability Tax Credit Promoters Restrictions Regulations
- Guide RC4064, Disability-Related Information 2025