
Tema
Impuestos para trabajadores independientes en Canadá: cómo encajan los ingresos, el CPP y las fechas límite
Los impuestos para independientes en Canadá se pagan sobre la ganancia del negocio, no sobre las ventas brutas: usted declara los ingresos y los gastos en el Formulario T2125, paga impuesto sobre la renta a las tasas federales y provinciales normales y paga las dos mitades del CPP (11.9% en 2026). La declaración de 2026 vence el 15 de junio de 2027, pero cualquier saldo adeudado vence el 30 de abril de 2027.
6 guías en este tema Actualizado 22 de octubre de 2026
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
- CPP para trabajadores independientes: tasas de 2026En 2026, el CPP para trabajadores independientes es el 11.9% de los ingresos netos de trabajo independiente entre $3,500 y $74,600, hasta $8,460.90,…
- Calculadora de impuestos para independientes en CanadáEsta calculadora de impuestos para independientes en Canadá estima su impuesto sobre la renta federal y provincial de 2026 más el CPP y el CPP2 sobre…
- Formulario T2125: cómo declarar ingresos de independienteEl formulario T2125, Statement of Business or Professional Activities (estado de actividades comerciales o profesionales), es el formulario de la Age…
- Gastos deducibles de negocio en Canadá para independientesLos gastos deducibles de negocio en Canadá son los que usted realiza para obtener ingresos de negocio, que son razonables y que no son compras person…
- Impuestos para conductores de Uber en Canadá: GST/HSTLos conductores de Uber en Canadá son trabajadores independientes: los impuestos para conductores de Uber en Canadá se pagan declarando todas las tar…
- Pagos a plazos a la CRA: quién debe pagar y fechas de 2027Los pagos a plazos a la CRA son pagos trimestrales anticipados del impuesto sobre la renta y del CPP, obligatorios cuando su impuesto neto adeudado s…
¿Cómo pagan impuestos los trabajadores independientes en Canadá?
Los impuestos para independientes en Canadá se reducen a una sola cifra: su ingreso neto de negocio, es decir, los ingresos brutos menos los gastos de negocio deducibles. Esa ganancia se suma a cualquier otro ingreso en su declaración T1 y paga impuesto a las mismas tasas federales y provinciales que se aplican a los sueldos. Además del impuesto sobre la renta, usted paga aportes al Plan de Pensiones de Canadá (CPP) sobre la ganancia y, en algunos casos, debe el GST/HST sobre sus ventas.
Trabajador independiente significa que usted ejerce un negocio por su cuenta, como propietario único o como socio, en lugar de trabajar como empleado. Nadie le retiene impuestos de lo que cobra, así que todo el monto del año llega a su declaración, salvo que lo pague por adelantado mediante pagos a plazos.
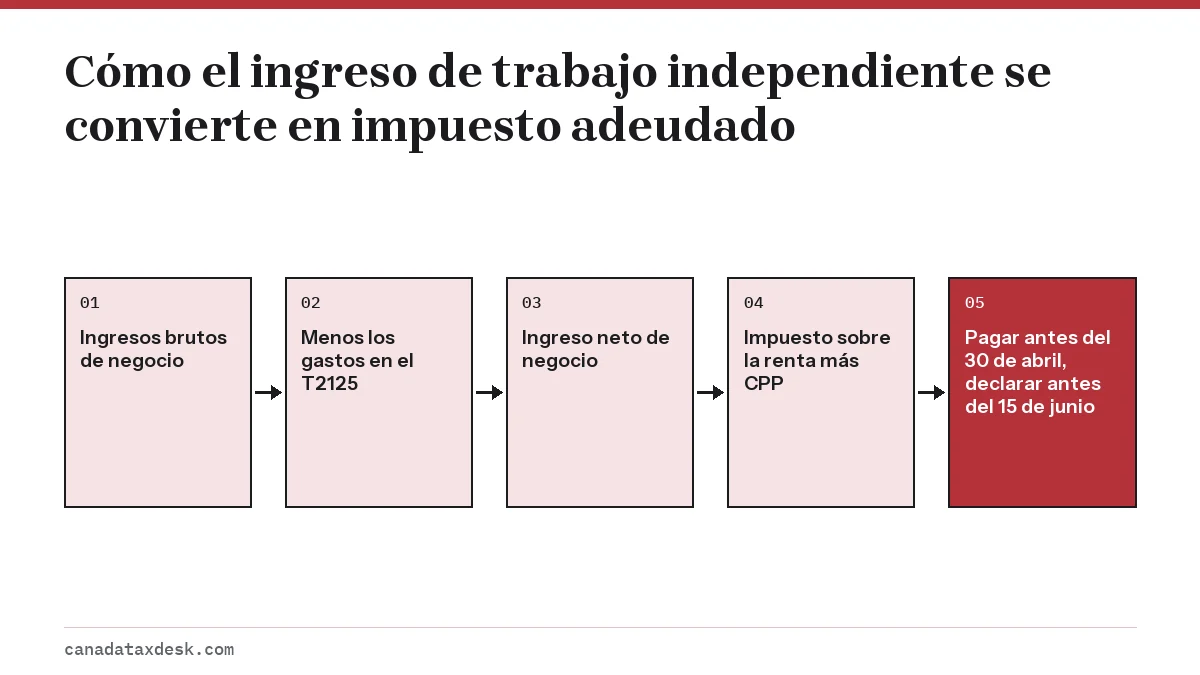
El resto de esta guía recorre cada etapa de esa cadena y remite a una página detallada para cada una. Si declara por primera vez como trabajador autónomo, lea las secciones en orden.
¿Quién se considera trabajador independiente a efectos fiscales?
Usted es trabajador independiente si ejerce un negocio por cuenta propia: decide cómo se hace el trabajo, aporta sus propias herramientas, puede obtener ganancias o sufrir pérdidas y, por lo general, puede aceptar trabajo de varios clientes. Los trabajadores autónomos (freelancers), los consultores, los contratistas de oficios, los vendedores a comisión que no son empleados y los conductores de transporte o de reparto por aplicación suelen estar en este grupo.
- Propietario único: usted y el negocio son el mismo contribuyente. La ganancia se declara en su declaración personal T1.
- Socio de una sociedad de personas: su parte de la ganancia de la sociedad se declara en su propia T1, también en el Formulario T2125.
- Dueño de un negocio constituido en sociedad: la corporación presenta su propia declaración T2. Usted declara solo el sueldo o los dividendos que le paga, así que la mayor parte de esta sección del sitio no le corresponde.
- Contratista pagado con un T4A: un cliente puede emitirle un formulario T4A que muestra los honorarios por servicios. El formulario es solo informativo; usted igualmente declara el ingreso completo en el Formulario T2125. Vea qué informa un formulario T4A.
Cómo declarar los ingresos de trabajo independiente en el Formulario T2125
Todo propietario único declara sus ingresos de negocio o profesionales en el Formulario T2125, Statement of Business or Professional Activities (estado de actividades comerciales o profesionales), y lo presenta junto con la declaración T1. Debe llenar un T2125 distinto por cada negocio que tenga. El formulario recoge sus ventas brutas, resta sus gastos y la deducción por amortización (capital cost allowance) y da el ingreso neto que pasa a la línea 13500 (negocio), 13700 (profesional) o 13900 (comisiones) de la declaración.
Los programas de impuestos y los productos certificados para NETFILE incluyen el T2125, así que no necesita la versión en papel para declarar en línea. La guía cómo llenar el formulario T2125 explica cada parte, incluidos el código de actividad, el GST/HST dentro de las ventas brutas y el cálculo del uso de la vivienda para el negocio.
¿Qué deducciones fiscales puede reclamar un trabajador independiente en Canadá?
Puede deducir cualquier gasto razonable en que incurra para obtener ingresos de negocio, siempre que no sea de carácter personal ni de capital. Las deducciones habituales incluyen publicidad, suministros, honorarios profesionales, alquiler, seguro del negocio, el uso del teléfono e internet para el negocio, los gastos del vehículo y una parte de los gastos de la vivienda cuando la vivienda es su lugar principal de negocio.
Dos límites sorprenden a muchas personas en su primer año. Las comidas y el entretenimiento solo son deducibles al 50% del costo, y el equipo que dura más de un año se amortiza con el tiempo mediante la deducción por amortización (CCA) en lugar de deducirse de una sola vez. La lista completa con los números de línea está en los gastos de negocio que puede deducir.
¿Pago CPP sobre los ingresos de trabajo independiente?
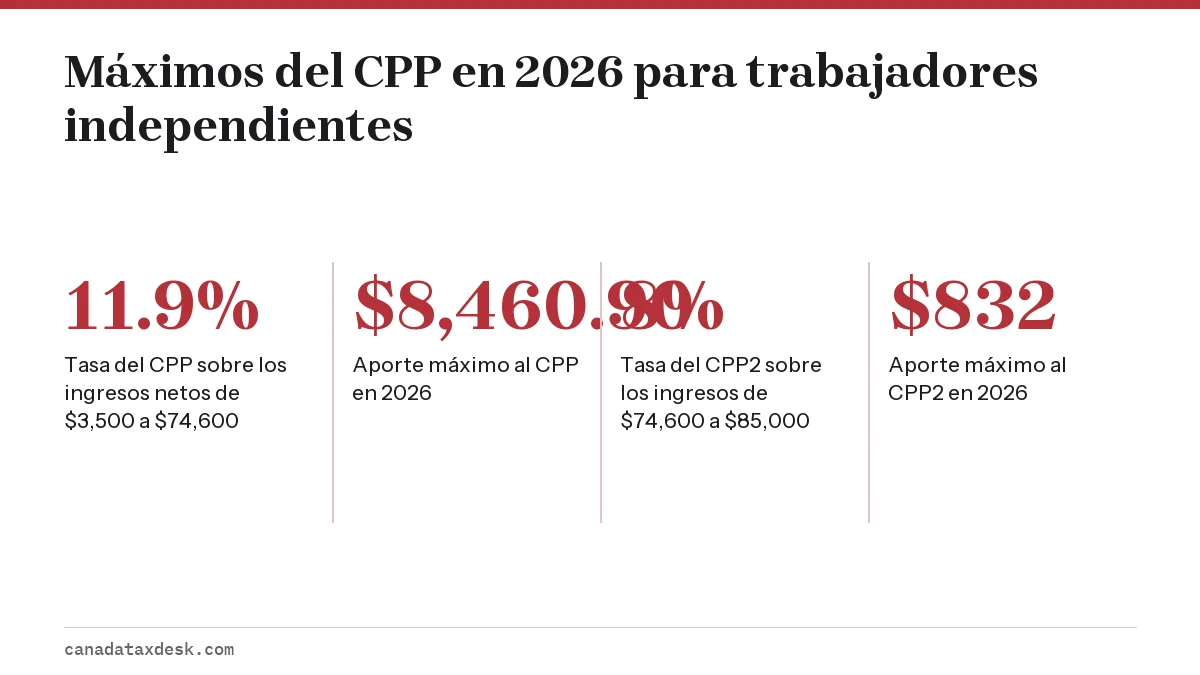
Sí. Los trabajadores independientes pagan la parte del empleado y la del empleador del CPP, y por eso la tasa parece alta. Para 2026, la tasa combinada es del 11.9% sobre los ingresos netos de trabajo independiente entre $3,500 y $74,600, con un máximo de $8,460.90, más un segundo aporte adicional (CPP2) del 8% sobre los ingresos de $74,600 a $85,000, con un máximo de $832 (CRA, fórmulas de nómina T4127, enero de 2026).
Parte de lo que paga le vuelve como alivio fiscal. La mitad del aporte básico se reclama como crédito no reembolsable y el resto, incluido todo el CPP2, se deduce del ingreso. El CPP para trabajadores independientes muestra la división con cifras de ejemplo. Los residentes de Quebec aportan en cambio al Régimen de Rentas de Quebec (RRQ/QPP), con una tasa de 2026 para independientes del 12.6% fijada por Retraite Québec.
¿Cuánto debo apartar para impuestos si trabajo por cuenta propia?
Una forma práctica es pasar un porcentaje fijo de cada pago que reciba a una cuenta de ahorro separada. Para un residente de Ontario sin otros ingresos, nuestros cálculos de ejemplo sitúan el impuesto sobre la renta más el CPP en aproximadamente el 21% de la ganancia neta con $40,000, el 26% con $70,000 y el 28% con $100,000 en 2026. Las tasas varían según la provincia, así que haga sus propios números en la calculadora de impuestos para independientes.
- Abra una cuenta separada que use solo para impuestos.
- Cada vez que un cliente le pague, transfiera el porcentaje que eligió de ese pago, según la ganancia que espera.
- Si está registrado para el GST/HST, transfiera también todo el GST/HST que cobró, porque nada de eso es suyo.
- Vuelva a calcular después de cada trimestre con su ganancia real hasta la fecha y ajuste el porcentaje hacia arriba o hacia abajo.
¿Cuándo declaran y pagan los trabajadores independientes?
Para el año tributario 2026, un trabajador independiente y su cónyuge o pareja de hecho pueden declarar hasta el martes, 15 de junio de 2027. Cualquier saldo adeudado vence el viernes, 30 de abril de 2027, y a partir de esa fecha empiezan a correr intereses compuestos diariamente sobre los montos impagos. La tasa prescrita de la CRA sobre los impuestos atrasados es del 7% de octubre a diciembre de 2026; las tasas de 2027 se fijan cada trimestre.
| Qué | Fecha |
|---|---|
| Vencimiento del saldo adeudado de 2026 | Viernes, 30 de abril de 2027 |
| Vencimiento de la declaración T1 de 2026 con el T2125 | Martes, 15 de junio de 2027 |
| Pagos a plazos de 2027 (si corresponden) | 15 de marzo, 15 de junio, 15 de septiembre y 15 de diciembre de 2027 |
| Declaración anual del GST/HST, propietario único con año calendario | Declarar a más tardar el 15 de junio de 2027; pagar a más tardar el 30 de abril de 2027 |
Lo que se sabe ahora sobre la temporada de declaraciones de 2027: la CRA no ha anunciado cuándo abrirá NETFILE para las declaraciones de 2026 (en 2026 abrió el 23 de febrero), el servicio NETFILE actual cierra el 29 de enero de 2027, y los límites del CPP, los tramos impositivos y el monto personal básico de 2027 se esperan para noviembre de 2026. Desde el 9 de febrero de 2026, los avisos de tasación ya no llegan a través del programa de impuestos: aparecen en su cuenta de la CRA, o por correo si no tiene cuenta.
La diferencia entre las dos fechas se explica con más detalle en la página sobre la fecha límite de impuestos para independientes.
¿Los trabajadores independientes tienen que hacer pagos a plazos?
Debe hacer pagos a plazos trimestrales si su impuesto neto adeudado es de más de $3,000 ($1,800 en Quebec) en el año en curso y también superó ese monto en alguno de los dos años anteriores. El impuesto neto adeudado incluye el impuesto sobre la renta y el CPP de sus ingresos de trabajo independiente. La mayoría de las personas en su primer año con ganancias todavía no están obligadas a pagar, pero el segundo año suele activar la regla.
La CRA envía recordatorios en febrero y agosto con un monto sugerido. Las tres formas de calcular los montos y cómo funcionan los intereses sobre los pagos a plazos se explican en pagos a plazos a la CRA.
¿Cuándo hay que registrarse para el GST/HST?
Debe registrarse para el GST/HST cuando sus ventas gravables en todo el mundo superen $30,000 en un solo trimestre calendario o en los últimos cuatro trimestres consecutivos, y luego tiene 29 días desde su fecha efectiva de registro para registrarse. Por debajo de ese nivel es un pequeño proveedor (small supplier) y el registro es opcional. Los conductores de transporte comercial de pasajeros por aplicación son la principal excepción: deben registrarse desde su primer viaje.
El GST/HST que cobra no es ingreso de negocio para su T1 una vez que lo declara en su declaración del GST/HST. Los conductores y los repartidores deberían leer impuestos para conductores de Uber y de reparto, que trata tanto el impuesto sobre la renta como el GST/HST.
Cómo declarar impuestos como independiente en Canadá, paso a paso
- Sume sus ingresos brutos de negocio del 1 de enero al 31 de diciembre de 2026, incluidas las propinas y los pagos de las plataformas.
- Ordene los recibos por tipo de gasto y separe la parte de negocio de los gastos compartidos, como el teléfono, el vehículo y la vivienda.
- Complete el Formulario T2125 en un programa certificado o en papel y revise la cifra de ingreso neto que resulta.
- Deje que el programa complete el Anexo 8 (Schedule 8) del CPP sobre sus ingresos de trabajo independiente.
- Descuente del total los pagos a plazos que hizo en 2026; aparecen en su cuenta de la CRA.
- Pague el saldo a más tardar el 30 de abril de 2027 y luego presente la declaración a más tardar el 15 de junio de 2027 mediante NETFILE o en papel.
- Guarde los recibos, las facturas y el registro de uso del vehículo durante al menos seis años después del final del año tributario.
Preguntas frecuentes
¿Qué porcentaje de impuestos paga un trabajador independiente en Canadá?
No hay una tasa de impuesto aparte para el trabajo independiente. Usted paga la tasa federal ordinaria, que empieza en el 14% en 2026, más su tasa provincial sobre la ganancia neta, y el 11.9% de CPP sobre los ingresos netos entre $3,500 y $74,600. En total, un residente de Ontario suele pagar entre una quinta parte y algo menos de un tercio de la ganancia neta, según sus ingresos.
¿Qué formularios de impuestos presentan los independientes en Canadá?
La declaración T1, con un Formulario T2125 por cada negocio y el Anexo 8 (Schedule 8) para el CPP; los residentes de Quebec usan la versión de Quebec del Anexo 8, o el Formulario RC381 si también tienen aportes al CPP. Los agricultores usan el Formulario T2042 y los pescadores el Formulario T2121 en lugar del T2125. Si está registrado para el GST/HST, también presenta las declaraciones del GST/HST con su número de empresa.
¿Tengo que presentar la declaración si mi negocio perdió dinero?
Sí, debería declarar. Una pérdida del negocio en el Formulario T2125 puede reducir otros ingresos del mismo año, y cualquier pérdida no de capital sin usar por lo general puede trasladarse 3 años hacia atrás o 20 años hacia adelante, así que declararla protege su valor.
¿El ingreso de trabajo independiente paga más impuestos que un sueldo?
Las tasas del impuesto sobre la renta son las mismas. La diferencia es el CPP: un empleado paga el 5.95% y el empleador paga el otro 5.95%, mientras que un trabajador independiente paga solo el 11.9% completo. Sin embargo, los trabajadores independientes pueden deducir gastos de negocio que los empleados normalmente no pueden.
¿Puedo declarar mis impuestos de independiente con NETFILE?
Sí. La mayoría de los propietarios únicos pueden enviar una declaración T1 con el Formulario T2125 mediante NETFILE usando un programa certificado, siempre que no se aplique ninguna de las exclusiones de NETFILE, como tener más de 12 juegos de estados financieros.
¿Necesito un número de empresa (business number) para trabajar por cuenta propia?
No para el impuesto sobre la renta. Usted declara los ingresos de negocio con su número de seguro social de Canadá (SIN). Solo necesita un número de empresa cuando se registra para el GST/HST, abre una cuenta de nómina o constituye una sociedad.