
Gastos de negocio deducibles de impuestos en Canadá
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
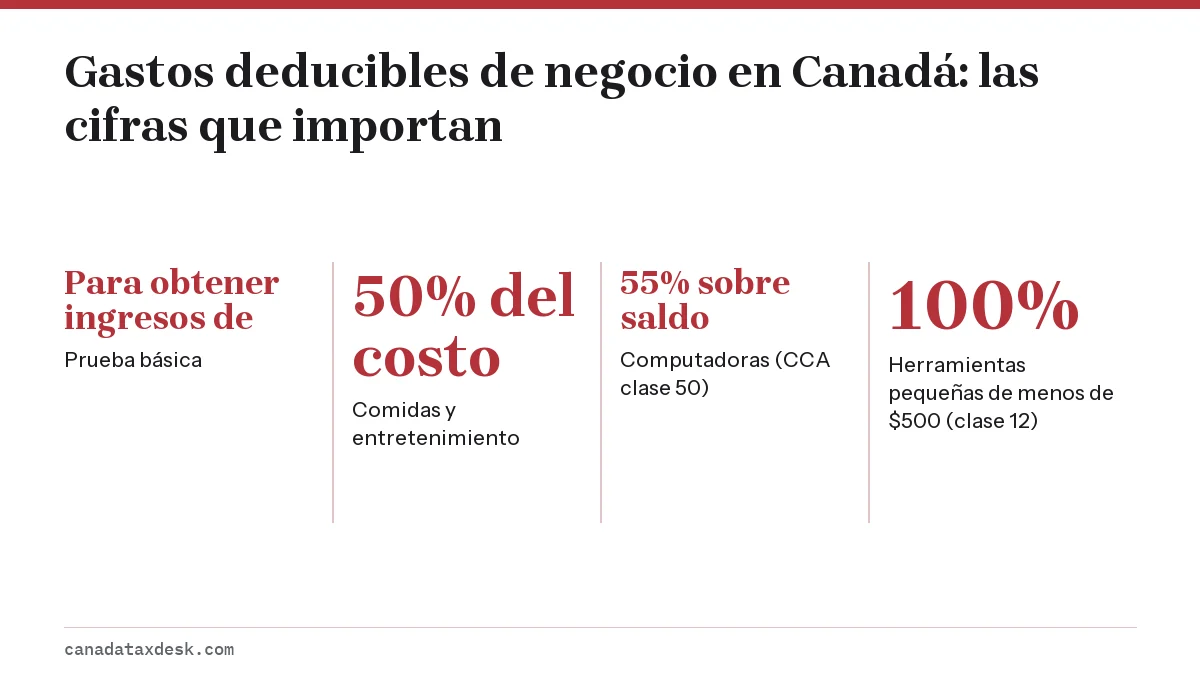
Los gastos deducibles de negocio en Canadá son los que usted realiza para obtener ingresos de negocio, que son razonables y que no son compras personales ni de capital. Las comidas y el entretenimiento tienen un límite del 50%, el equipo se reclama con el tiempo mediante la deducción por amortización (capital cost allowance) y los gastos compartidos, como el teléfono, el automóvil o la vivienda, solo se deducen en la parte de negocio.
- 01Prueba básica
- Realizado para obtener ingresos de negocio y de un monto razonable
- 02Comidas y entretenimiento
- 50% del costo
- 03Computadoras (CCA clase 50)
- 55% sobre saldo decreciente
- 04Herramientas pequeñas de menos de $500 (clase 12)
- 100%
- 05Guarde los registros durante
- 6 años desde el final del año tributario
¿Qué hace que un gasto de negocio sea deducible de impuestos en Canadá?
Un costo es un gasto de negocio deducible en Canadá cuando pasa tres pruebas: lo gastó para obtener ingresos de su negocio, el monto es razonable según las circunstancias y es un gasto corriente, no una compra de capital ni un gasto personal. Si se cumplen las tres, lo deduce en el Formulario T2125 y reduce tanto su impuesto sobre la renta como su CPP de trabajador independiente.
La Agencia de Ingresos de Canadá (CRA) no publica una lista cerrada de conceptos permitidos. Publica categorías, y la pregunta siempre es si ese costo concreto sirvió al negocio. Una deducción de impuestos (tax write-off) es simplemente una deducción que reduce la ganancia imponible; un gasto de $100 le ahorra $100 multiplicados por su tasa combinada de impuesto y CPP, no $100 de impuesto.
Gastos que no puede deducir
- El dinero que se paga a usted mismo (retiros) como propietario único.
- La mayoría de las multas y sanciones impuestas según las leyes canadienses, provinciales o extranjeras.
- La parte personal de cualquier cosa que se use tanto en el trabajo como en casa.
- Los bienes de su propio inventario que usted o su familia consumieron.
- La ropa de uso diario, aunque solo la use para trabajar, salvo que sea un uniforme o equipo de protección.
Lista de gastos de negocio en Canadá: deducciones habituales
La mayoría de las deducciones de impuestos para independientes en Canadá entran en un grupo reducido de categorías. La lista muestra las que más reclaman los propietarios únicos, y la tabla de abajo indica en qué línea del T2125 va cada una; la guía del T2125 explica el resto del formulario.
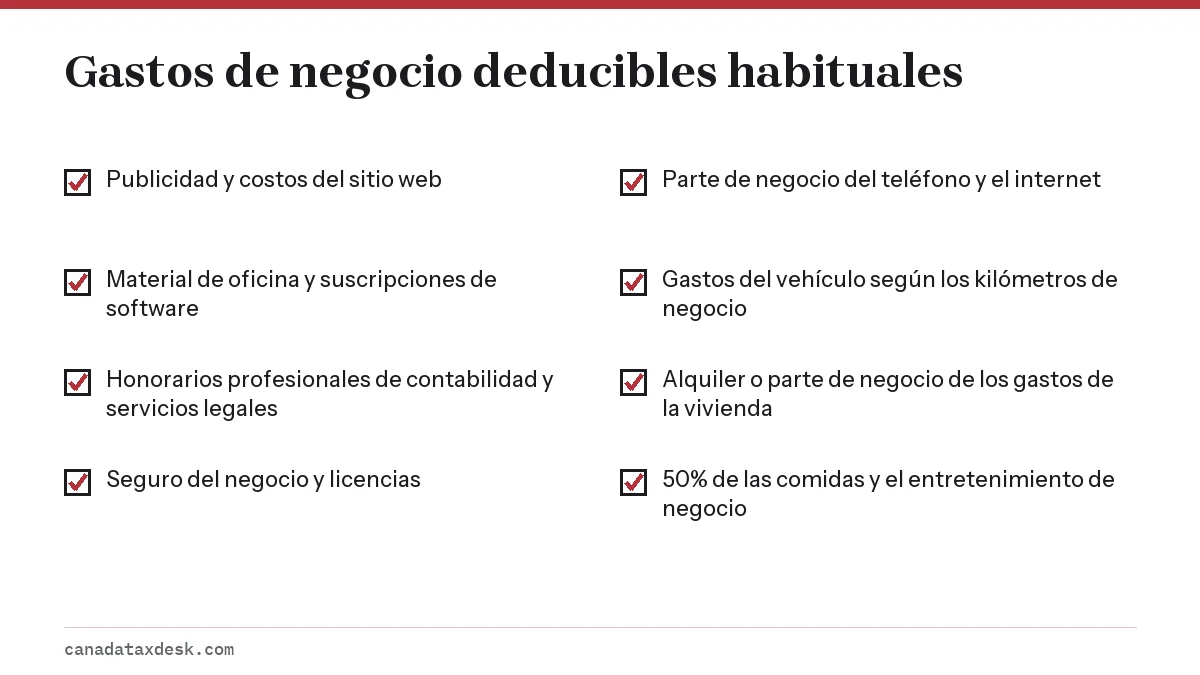
Entre las deducciones menos evidentes están las comisiones bancarias de una cuenta de negocio, los intereses del dinero prestado para el negocio, las deudas incobrables que antes incluyó como ingreso, los pagos a subcontratistas, los sueldos pagados a un cónyuge o hijo por un trabajo real a una tarifa razonable y los gastos de envío y transporte de mercancías.
| Gasto | Línea del T2125 | Qué debe saber |
|---|---|---|
| Publicidad | 8521 | Anuncios, sitio web y promoción |
| Comidas y entretenimiento | 8523 | 50% del costo; 80% para camioneros de larga distancia en viajes elegibles |
| Seguros | 8690 | Seguro del negocio; el seguro de la vivienda va en la línea 9945 y el del vehículo en la línea 9281 |
| Intereses y cargos bancarios | 8710 | Préstamos del negocio y comisiones de la cuenta de negocio |
| Impuestos, licencias y cuotas de membresía del negocio | 8760 | Tarifas anuales de licencias; no las cuotas de clubes de comidas, recreación o deportes |
| Gastos de oficina | 8810 | Artículos pequeños como bolígrafos, papel y sellos postales; escritorios y sillas son bienes de capital |
| Papelería y suministros de oficina | 8811 | Artículos que usa para ofrecer sus bienes o servicios, como los productos de limpieza de un plomero |
| Honorarios profesionales | 8860 | Honorarios de contabilidad y servicios legales |
| Alquiler | 8910 | Local del negocio; el alquiler de su vivienda va en la línea 9945 |
| Sueldos, salarios y beneficios | 9060 | Pago del personal más su parte como empleador del CPP o la RRQ y del Seguro de Empleo (EI); nunca sus propios retiros |
| Teléfono y servicios públicos | 9220 | Solo la parte de negocio; no la tarifa básica mensual del teléfono de la casa |
| Gastos del vehículo (sin la CCA) | 9281 | La parte de kilómetros de negocio de la gasolina, el seguro, las reparaciones, la matrícula y los intereses o el arrendamiento |
| Deducción por costo de capital (CCA) | 9936 | Equipos, computadoras y vehículos, que se deducen poco a poco (vea las clases más abajo) |
| Gastos por uso de la vivienda para el negocio | 9945 | La parte de la vivienda de los servicios, el seguro, el alquiler o los intereses hipotecarios y los impuestos a la propiedad |
¿Puedo deducir mi teléfono e internet?
Sí, en la parte de negocio. Un celular que se usa en un 60% para clientes y en un 40% para uso personal da derecho a deducir el 60% del costo del plan; guarde un mes de muestra del uso de llamadas y datos para respaldar el porcentaje. La CRA no permite deducir la tarifa mensual básica de una línea fija de casa, pero las llamadas de larga distancia de negocio hechas desde ella sí son deducibles.
El internet de casa sigue la misma lógica. Si trabaja desde casa 40 horas a la semana y el hogar usa mucho la conexión para ver contenido en streaming, es más fácil justificar una deducción del 50% que del 100%.
Deducciones por oficina en casa y por vehículo
Una oficina en casa solo califica cuando el espacio es su lugar principal de negocio, o cuando lo usa exclusivamente para el negocio y se reúne allí con clientes de forma habitual. En ese caso deduce una parte de la calefacción, la electricidad, el seguro, el mantenimiento, el alquiler o los intereses de la hipoteca y los impuestos sobre la propiedad, según la superficie. La deducción no puede hacer que el negocio tenga pérdidas, y los montos no usados se trasladan al año siguiente.
Los empleados que trabajan desde casa siguen otras reglas y usan el Formulario T2200 de su empleador; se explican en gastos por trabajar desde casa. No combine las dos cosas en una misma declaración para el mismo espacio.
Gastos del vehículo
Para un vehículo que se usa en parte para el negocio, sume la gasolina, el seguro, las reparaciones, la matrícula y los pagos del arrendamiento o los intereses del préstamo del año, y luego deduzca la parte que corresponde a los kilómetros de negocio. Ir de casa a un lugar de trabajo habitual es un trayecto personal. Un registro de uso con la fecha, el destino, el motivo y los kilómetros de cada viaje es la prueba que pide la CRA; después de un año base completo, se puede usar un registro de muestra de tres meses si los resultados no varían más de un 10%.
Los independientes no tienen una tarifa fija por kilómetro. El formulario T2125 pide los costos reales del vehículo, que se anotan en la línea 9281, y la CCA del vehículo se reclama por separado. Las tarifas de 2026 de 73 centavos por kilómetro para los primeros 5,000 km y 67 centavos a partir de ahí (77 y 71 centavos en los territorios) son los límites que fija el Departamento de Finanzas (Finance Canada) para las asignaciones libres de impuestos que los empleadores pagan a sus empleados, no una tarifa que usted multiplique por sus kilómetros de negocio. Para un vehículo de pasajeros comprado, financiado o arrendado en 2026, el tope de costo para la CCA es de $39,000 antes de impuestos, los intereses deducibles del préstamo tienen un límite de $350 al mes y los pagos de arrendamiento, de $1,100 al mes antes de impuestos.
¿Puedo deducir las comidas como gasto de negocio?
Sí, pero solo el 50% del costo de la comida, las bebidas y el entretenimiento, y solo cuando hay un motivo de negocio, como una reunión con un cliente o las comidas durante un viaje de trabajo fuera de su zona habitual. Una cena de $120 con un cliente da una deducción de $60. Su propio almuerzo en un día normal de trabajo es personal y no es deducible.
- Camioneros de larga distancia: el 80% del costo de las comidas durante los viajes que califican, de al menos 24 horas seguidas.
- Eventos para el personal: hasta seis eventos al año abiertos a todos los empleados pueden ser totalmente deducibles.
- Propinas e impuestos de la cuenta: se incluyen en el costo antes de aplicar el límite del 50%.
Gastos corrientes frente a compras de capital
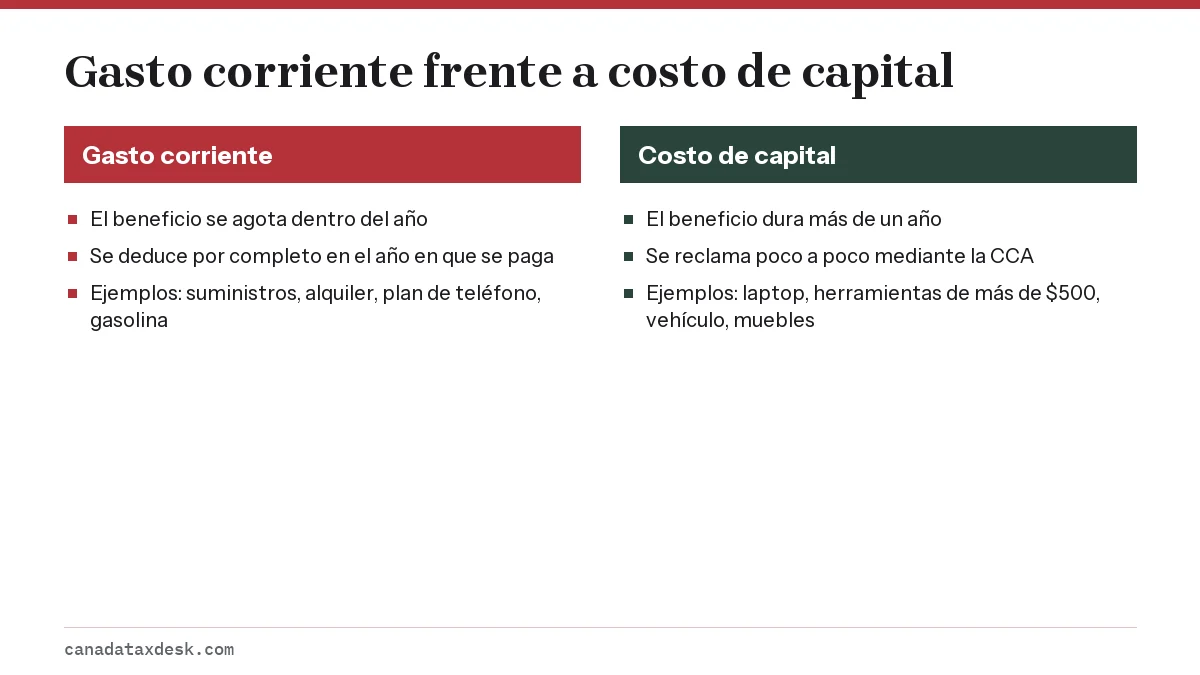
Una compra que da un beneficio duradero, como una computadora, una cámara, herramientas, muebles o un vehículo, es un costo de capital. Usted reclama una parte cada año mediante la deducción por amortización (CCA) a la tasa de su clase. Cuánto puede reclamar el primer año depende de la regla del medio año (half-year rule) y de las reglas del Incentivo a la Inversión Acelerada (Accelerated Investment Incentive) para el año en que el bien quedó disponible para su uso, que el programa de impuestos aplica por usted.
| Clase | Ejemplos | Tasa |
|---|---|---|
| 8 | Muebles, equipo y herramientas que cuestan $500 o más | 20% |
| 10 / 10.1 | Vehículos; los vehículos de pasajeros que superan el límite de costo van en la 10.1 | 30% |
| 12 | Herramientas y utensilios de cocina de menos de $500 | 100% |
| 50 | Computadoras y software de sistemas | 55% |
Ejemplo: una laptop de $2,000 que se usa solo para el negocio va a la clase 50 al 55%. Solo una parte de los $2,000 se deduce en el año de la compra, y el saldo no amortizado pasa a los años siguientes hasta que se reclama por completo o se vende la laptop. En cambio, un taladro de $300 va a la clase 12 y se deduce al 100%.
¿Qué registros necesito para los gastos de negocio?
Guarde un recibo o una factura que muestre a quién pagó, la fecha, el monto y lo que compró, además de un comprobante de pago. Un estado de cuenta del banco o de la tarjeta por sí solo muchas veces no muestra qué se compró. Los registros deben guardarse durante seis años desde el final del año tributario al que corresponden, y las copias digitales se aceptan si son legibles y están completas.
- Use una cuenta bancaria y una tarjeta solo para el negocio.
- Fotografíe los recibos en papel el mismo día en que los recibe y anote el motivo de negocio.
- Lleve un registro continuo del vehículo y anote las medidas de su espacio de trabajo en casa.
- Concilie cada mes, para que el T2125 de fin de año se limite a sumar categorías.
Los conductores y repartidores tienen algunas reglas adicionales de registro para la gasolina y las comisiones de las plataformas, que se explican en impuestos para conductores de Uber en Canadá. Para ver cómo encajan los gastos en el panorama completo, empiece por impuestos para independientes en Canadá.
Preguntas frecuentes
¿Qué gastos son deducibles de impuestos en Canadá para un pequeño negocio?
Los costos razonables realizados para obtener ingresos de negocio, como la publicidad, los suministros, el alquiler, el seguro, los honorarios profesionales, el uso del teléfono para el negocio, los gastos del vehículo según los kilómetros de negocio y el 50% de las comidas de negocio. El equipo se deduce mediante la deducción por amortización (CCA).
¿Puedo deducir el gimnasio o la ropa como gasto de negocio?
Por lo general, no. La membresía del gimnasio y la ropa de uso diario son gastos personales aunque le ayuden en su trabajo. Los uniformes, el equipo de protección y los vestuarios que se usan solo en actuaciones son las excepciones habituales.
¿Puedo deducir gastos sin recibos?
Puede reclamarlos, pero si la CRA revisa la declaración y usted no puede respaldar el monto, la deducción normalmente se rechaza. Los estados de cuenta bancarios ayudan, pero rara vez muestran qué se compró, así que guarde el recibo o la factura.
¿Puedo deducir gastos de negocio sin tener ingresos en Canadá?
Sí, si el negocio realmente había comenzado, por ejemplo si ya estaba promocionándose de forma activa o poniendo en marcha las operaciones. Esos gastos generan entonces una pérdida del negocio que reduce sus otros ingresos del año, como los de un empleo, y la parte de la pérdida que supere esos otros ingresos se convierte en una pérdida no de capital (non-capital loss) que, por lo general, puede aplicar a los 3 años anteriores o a los 20 años siguientes. Los costos de estudiar si vale la pena empezar un negocio son más difíciles de deducir.
¿El GST/HST forma parte de mis gastos de negocio?
Si está registrado para el GST/HST, reclama el GST/HST pagado como créditos por impuestos sobre insumos (input tax credits) en su declaración del GST/HST y deduce solo el costo antes de impuestos. Si no está registrado, el GST/HST pagado forma parte del gasto.
Fuentes
- Business expenses canada.ca
- T2125 Statement of Business or Professional Activities canada.ca
- Business-use-of-home expenses canada.ca
- T4002, Chapter 3: Expenses canada.ca
- Motor vehicle records canada.ca
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 Impuestos para independientes en Canadá: ingresos y CPP
Los impuestos para independientes en Canadá se pagan sobre la ganancia del negocio, no sobre las ventas brutas: usted declara los…
Formulario T2125: cómo declarar ingresos de independiente
El formulario T2125, Statement of Business or Professional Activities (estado de actividades comerciales o profesionales), es el…
Gastos de trabajo desde casa en Canadá: T2200 y qué reclamar
Los empleados en Canadá pueden reclamar gastos de trabajo desde casa de 2023 en adelante solo con el método detallado: su emplead…
Impuestos para conductores de Uber en Canadá: GST/HST
Los conductores de Uber en Canadá son trabajadores independientes: los impuestos para conductores de Uber en Canadá se pagan decl…
CPP para trabajadores independientes: tasas de 2026
En 2026, el CPP para trabajadores independientes es el 11.9% de los ingresos netos de trabajo independiente entre $3,500 y $74,60…