
Formulario T2125: guía parte por parte para propietarios únicos
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
El formulario T2125, Statement of Business or Professional Activities (estado de actividades comerciales o profesionales), es el formulario de la Agencia de Ingresos de Canadá (CRA) que un propietario único o un socio presenta con la declaración T1 para declarar los ingresos, los gastos y la ganancia neta del negocio. Se completa un T2125 por cada negocio, y el ingreso neto de la línea 9946 pasa a la línea 13500, 13700 o 13900 de la declaración.
- 01Nombre completo
- T2125, Statement of Business or Professional Activities (estado de actividades comerciales o profesionales)
- 02Un formulario por cada
- Negocio que usted tenga
- 03Línea de ingresos brutos
- Línea 8299
- 04Línea de ingreso neto
- Línea 9946, que pasa a la línea 13500, 13700 o 13900 de la T1
- 05Comidas y entretenimiento
- Deducibles al 50%, línea 8523
- 06Guía
- T4002, Self-employed Business, Professional, Commission, Farming, and Fishing Income (ingresos de negocio, profesionales, de comisiones, agrícolas y de pesca de los independientes)
¿Para qué sirve el formulario T2125?
El T2125 es el estado que usa un trabajador independiente para mostrar a la CRA cómo calculó la ganancia de su negocio. Combina dos formularios antiguos, el T2124 para las actividades comerciales y el T2032 para las actividades profesionales, así que hoy los trabajadores autónomos, los oficios, los consultores, quienes ganan comisiones y los profesionales usan todos el mismo formulario T2125.
No se envían recibos con él. El formulario resume su año: las ventas brutas, el costo de los bienes vendidos si vende productos, cada categoría de gastos, la deducción por amortización (capital cost allowance) y los gastos de la oficina en casa. La CRA puede pedir más adelante los registros que respaldan cada línea, y por eso importa la lista de abajo.
¿Quién tiene que presentar un T2125?
- Los propietarios únicos con ingresos de negocio o profesionales, incluidos los negocios secundarios y el trabajo en plataformas.
- Los socios de una sociedad de personas, que declaran su parte de los ingresos de la sociedad.
- Los vendedores a comisión que trabajan por cuenta propia.
- No los negocios constituidos en sociedad: una corporación declara en su declaración T2 con el Anexo 125 (Schedule 125).
- No los agricultores ni los pescadores: los ingresos agrícolas van en el Formulario T2042 y los de pesca en el Formulario T2121.
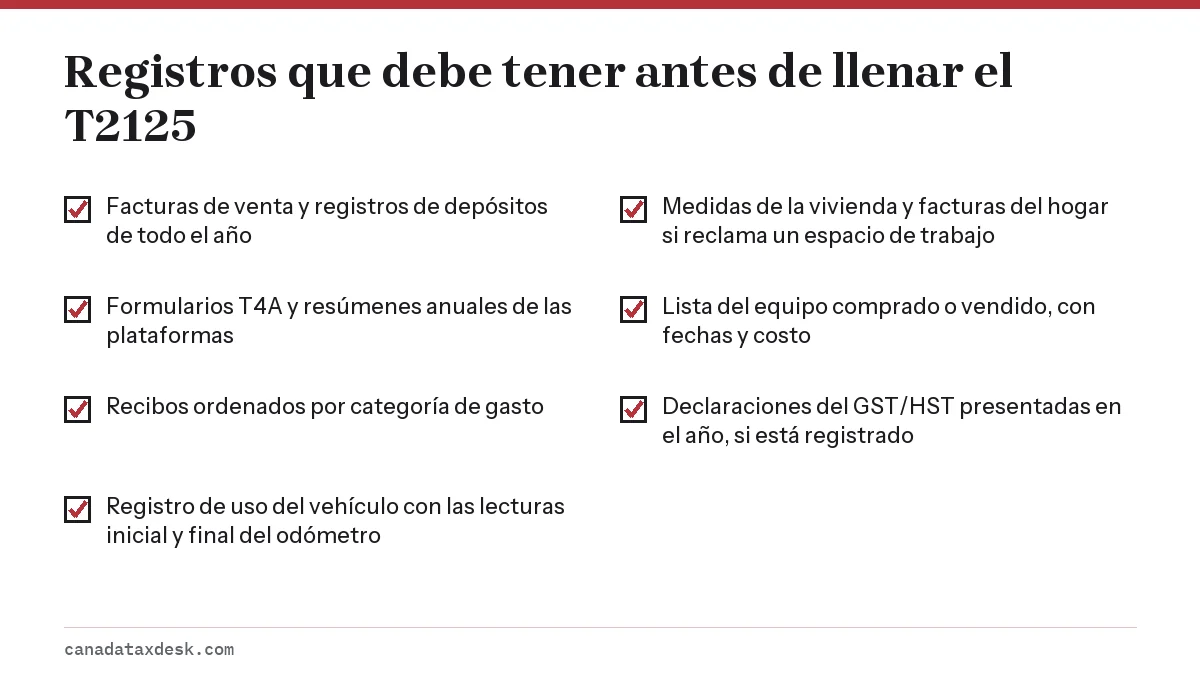
Registros que debe reunir antes de empezar el T2125
Tener los registros ordenados de antemano le ahorra la mayor parte del tiempo que toma el formulario. La CRA espera que guarde estos registros durante seis años desde el final del año tributario al que corresponden.
Parte 1: identificación
La parte 1 pide el nombre y la dirección del negocio, el ejercicio fiscal, el principal producto o servicio y un código de actividad de seis dígitos del Sistema de Clasificación Industrial de América del Norte (NAICS). Elija el código que corresponda a la actividad que le da la mayor parte de sus ingresos; la guía T4002 los enumera. La mayoría de los propietarios únicos deben usar un ejercicio fiscal de año calendario, del 1 de enero al 31 de diciembre.
Si es socio, también debe ingresar el número de empresa o el número de identificación de declarante de la sociedad y su porcentaje de participación. Si está registrado para el GST/HST, ingrese aquí también su número de empresa (business number).
Parte 2: actividades comerciales por internet
La parte 2 pregunta si obtiene ingresos de páginas o sitios web, de cuántos los obtiene y qué porcentaje de sus ingresos brutos se generó en línea. Incluya las ventas en su propio sitio, en plataformas de subastas y mercados en línea, los programas de afiliados y los ingresos por publicidad. Un plomero cuyos clientes simplemente lo encuentran en internet no cuenta eso como ingreso por internet.
Parte 3: cómo declarar los ingresos de negocio o profesionales en el T2125
La parte 3A es para los ingresos de negocio y la parte 3B para los honorarios profesionales. Ingrese las ventas brutas, las comisiones o los honorarios incluido el GST/HST cobrado o por cobrar, y luego reste en la línea siguiente el GST/HST, el impuesto provincial sobre las ventas, las devoluciones, las bonificaciones y los descuentos. El resultado pasa a ser la línea 8000 de la parte 3C, y la línea 8299 muestra sus ingresos brutos de negocio o profesionales después de sumar las reservas y otros ingresos.
Declare el monto completo que ganó, no solo lo que aparece en los formularios. Un T4A de un cliente, o el resumen anual de una plataforma, sirve para cotejar, y la CRA compara esos formularios con su declaración. Su cifra bruta también va en la T1 como monto bruto en la línea 13499 (negocio), 13699 (profesional) o 13899 (comisiones).
Parte 4: costo de los bienes vendidos
Los negocios que venden productos completan la parte 4: el inventario inicial, las compras del año, los costos directos de sueldos, los subcontratos y otros costos, menos el inventario final. El resultado se resta de las ventas para obtener la ganancia bruta. Los negocios de servicios sin inventario pueden saltarse esta parte.
Parte 5: gastos del T2125 e ingreso neto
La parte 5 enumera cada categoría de gastos con su propio número de línea. Ingrese solo la parte de negocio de cualquier gasto compartido. La tabla muestra las líneas que usan la mayoría de los propietarios únicos; las reglas completas sobre qué califica están en la página de gastos de negocio.
| Línea | Gasto |
|---|---|
| 8521 | Publicidad |
| 8523 | Comidas y entretenimiento (ingrese el 50% del costo) |
| 8690 | Seguros |
| 8710 | Intereses y comisiones bancarias |
| 8760 | Impuestos del negocio, licencias y membresías |
| 8810 / 8811 | Gastos de oficina / papelería y material de oficina |
| 8860 | Honorarios profesionales, incluidos los legales y de contabilidad |
| 8910 | Alquiler |
| 9200 | Gastos de viaje |
| 9220 | Teléfono y servicios públicos, como electricidad, agua y cable (parte de negocio) |
| 9281 | Gastos del vehículo motorizado (sin incluir la CCA) |
| 9270 | Otros gastos que no corresponden a ninguna otra línea |
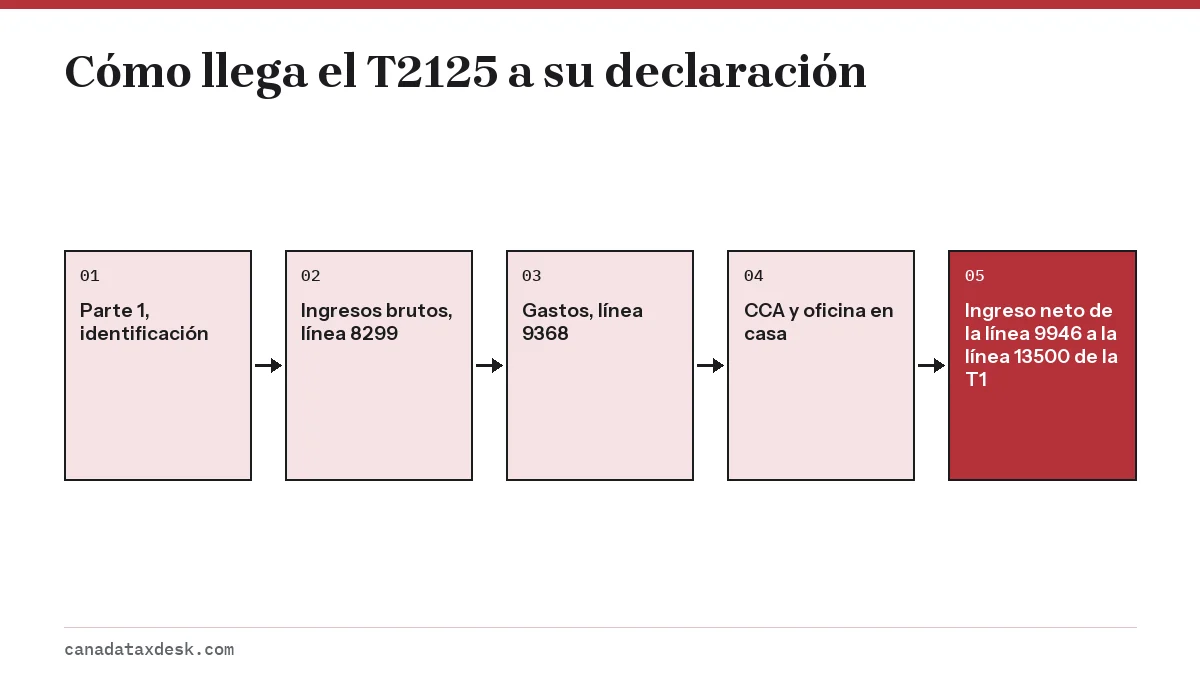
La línea 9368 suma los gastos y la línea 9369 muestra el ingreso neto antes de ajustes. Luego los socios reparten sus partes, y todos pasan a la deducción por amortización (línea 9936) y a los gastos por uso de la vivienda para el negocio (línea 9945). La línea 9946 es su ingreso neto o pérdida final.
Uso de la vivienda para el negocio y gastos del vehículo en el T2125
Uso de la vivienda para el negocio (parte 7, línea 9945)
Solo puede reclamar una parte de los gastos de la vivienda si el espacio de trabajo es su lugar principal de negocio, o si lo usa solo para el negocio y se reúne allí de forma habitual con clientes o pacientes. Divida la superficie del espacio de trabajo entre la superficie total de la vivienda y aplique esa proporción a la calefacción, la electricidad, el seguro, el mantenimiento y el alquiler, o los intereses de la hipoteca y los impuestos sobre la propiedad.
La deducción no puede crear ni aumentar una pérdida del negocio. Cualquier monto que no pueda usar se traslada al año siguiente. Los propietarios deberían pensarlo dos veces antes de reclamar la CCA sobre la propia vivienda, porque al venderla pueden aplicarse las reglas de ganancia de capital y de recuperación (recapture).
Gastos del vehículo motorizado (cuadro A, línea 9281)
Sume la gasolina, el seguro, la licencia y la matrícula, el mantenimiento y los intereses o los pagos del arrendamiento, y luego multiplique por sus kilómetros de negocio divididos entre los kilómetros totales. Las cifras de kilómetros salen de su registro de uso, que debe mostrar la fecha, el destino, el motivo y la distancia de cada viaje de negocio, además de las lecturas del odómetro al principio y al final del año. El cuadro A siempre usa costos reales: las tarifas por kilómetro que fija cada año el Departamento de Finanzas (73 centavos para los primeros 5,000 km en 2026) limitan las asignaciones libres de impuestos que los empleadores pagan a sus empleados y no son una deducción del T2125.
Deducción por amortización (área A, línea 9936)
El equipo, las computadoras y los vehículos se reclaman mediante la CCA. Ejemplos de tasas: equipo de la clase 8, 20%; vehículos de las clases 10 y 10.1, 30%; computadoras de la clase 50, 55%; herramientas pequeñas de menos de $500 de la clase 12, 100%. La deducción del primer año depende de la regla del medio año (half-year rule) y de las reglas del Incentivo a la Inversión Acelerada (Accelerated Investment Incentive) para el año en que el bien quedó disponible para su uso.
¿Presento un T2125 por cada negocio?
Sí. La CRA le pide llenar un T2125 distinto por cada negocio que tenga. Un diseñador gráfico que además tiene una tienda en línea presenta dos formularios, y cada uno lleva su propio código de actividad, sus ingresos y sus gastos. Los montos netos de todos los formularios se suman en la T1.
Las actividades que en realidad son un solo negocio, como un tenedor de libros que también hace la nómina de los mismos clientes, van en un solo formulario. Cuando las actividades no tienen relación, sepárelas, porque así una pregunta posterior sobre un negocio no arrastra los registros del otro.
Errores comunes en el T2125 y cómo corregirlos
- Dejar fuera el GST/HST en la línea 3A y además restarlo. Ingrese primero las ventas con el GST/HST incluido y luego quite el GST/HST en la línea siguiente, para que no se cuente dos veces en ningún sentido.
- Reclamar el 100% de las comidas. Solo es deducible el 50% de los costos de comida, bebida y entretenimiento.
- Deducir una laptop o un vehículo como gasto. Son compras de capital que se reclaman mediante la CCA a lo largo de varios años.
- Pagarse un sueldo y deducirlo. Los retiros de un propietario único no son un gasto.
- Usar la deducción de la oficina en casa para crear una pérdida. La deducción se limita al ingreso neto antes de ese gasto.
- Olvidar los ingresos de plataformas o del T4A. La CRA recibe copias, y los formularios que no coinciden suelen llevar a una nueva tasación.
Si ya presentó la declaración y detecta un error, puede corregir las cifras del T2125 con Change my return (cambiar mi declaración) en Mi Cuenta de la CRA (My Account), con ReFILE en su programa o con el Formulario T1-ADJ. El CPP sobre la ganancia corregida se recalcula al mismo tiempo; vea el CPP para trabajadores independientes.
Cómo encaja el T2125 en el resto de su declaración
Una vez que la línea 9946 es definitiva, su programa la lleva a la T1 y al Anexo 8 (Schedule 8) para el CPP. Si el resultado muestra un impuesto adeudado de más de $3,000, es posible que tenga que hacer pagos a plazos el año siguiente. La guía general de impuestos para independientes en Canadá conecta cada uno de estos pasos, y una explicación del formulario T4A trata los honorarios que declaran los clientes.
Paso a paso
Reúna los registros
Junte las facturas, los resúmenes de las plataformas, los formularios T4A, los recibos, los estados de cuenta bancarios y el registro de uso de su vehículo del 1 de enero al 31 de diciembre.
Complete la identificación
Ingrese el nombre del negocio, el ejercicio fiscal, el código de actividad NAICS y, si está registrado, su número de empresa del GST/HST.
Declare los ingresos brutos
Ingrese las ventas con el GST/HST incluido en la línea 3A, reste el GST/HST y las devoluciones, y confirme el total en la línea 8299.
Ingrese los gastos
Anote la parte de negocio de cada gasto en su línea, con las comidas al 50%, y revise la línea 9369.
Agregue la CCA y la oficina en casa
Reclame la deducción por amortización en la línea 9936 y los gastos por uso de la vivienda para el negocio en la línea 9945 si califica.
Lleve el ingreso neto a la T1
Pase la línea 9946 a la línea 13500, 13700 o 13900 y deje que el Anexo 8 calcule el CPP.
Preguntas frecuentes
¿Dónde consigo el formulario T2125 de la CRA?
La CRA publica en canada.ca versiones en PDF del T2125 para llenar en pantalla o imprimir, con una versión para cada año. La actual corresponde al año tributario 2025 (t2125-fill-25e.pdf para llenar en pantalla y t2125-25e.pdf para imprimir); la versión para los ingresos de 2026 todavía no estaba publicada al 22 de octubre de 2026. Los programas de impuestos certificados incluyen el formulario, así que si declara con NETFILE lo completa dentro del programa en lugar de descargarlo.
¿El T2125 es lo mismo que el Anexo 125 (Schedule 125) del T2?
No. El Anexo 125 (Schedule 125, Income Statement Information) forma parte de la declaración T2 de una corporación e informa sus ingresos y gastos con los códigos del Índice General de Información Financiera (GIFI); las sociedades colectivas que presentan la declaración T5013 tienen su propio Anexo 125. El T2125 es para personas físicas: propietarios únicos y socios que declaran ingresos de negocio o profesionales en su declaración personal T1.
¿Puedo presentar un T2125 si no tuve gastos?
Sí. Declare sus ingresos brutos, deje en blanco las líneas de gastos y la cifra bruta pasará a ser su ingreso neto. Igualmente paga CPP sobre ese monto neto si supera $3,500.
¿Qué es la línea 9369 del T2125?
La línea 9369 es el ingreso neto antes de ajustes: los ingresos brutos menos los gastos de la parte 5, antes de restar la deducción por amortización y los gastos por uso de la vivienda para el negocio.
¿El T2125 necesita un código de actividad?
Sí. La parte 1 pide el código de actividad NAICS de seis dígitos que mejor describa su actividad principal. La guía T4002 enumera los códigos.
¿Un T2125 puede mostrar una pérdida?
Sí, un negocio puede declarar una pérdida en la línea 9946 y usarla contra otros ingresos, pero la deducción por uso de la vivienda no puede crear ni aumentar esa pérdida. Espere preguntas si las pérdidas se repiten año tras año sin una perspectiva realista de ganancia.
Fuentes
- T2125 Statement of Business or Professional Activities canada.ca
- T4002 Self-employed Business, Professional, Commission, Farming, and Fishing Income canada.ca
- Business-use-of-home expenses canada.ca
- Motor vehicle records canada.ca
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 Impuestos para independientes en Canadá: ingresos y CPP
Los impuestos para independientes en Canadá se pagan sobre la ganancia del negocio, no sobre las ventas brutas: usted declara los…
Gastos deducibles de negocio en Canadá para independientes
Los gastos deducibles de negocio en Canadá son los que usted realiza para obtener ingresos de negocio, que son razonables y que n…
CPP para trabajadores independientes: tasas de 2026
En 2026, el CPP para trabajadores independientes es el 11.9% de los ingresos netos de trabajo independiente entre $3,500 y $74,60…
Formulario T4A en Canadá: pensión, contratos y becas
El formulario T4A en Canadá, el Estado de pensión, jubilación, renta vitalicia y otros ingresos (Statement of Pension, Retirement…
Impuestos para conductores de Uber en Canadá: GST/HST
Los conductores de Uber en Canadá son trabajadores independientes: los impuestos para conductores de Uber en Canadá se pagan decl…