
Formulaire T2125 : guide partie par partie pour les propriétaires uniques
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
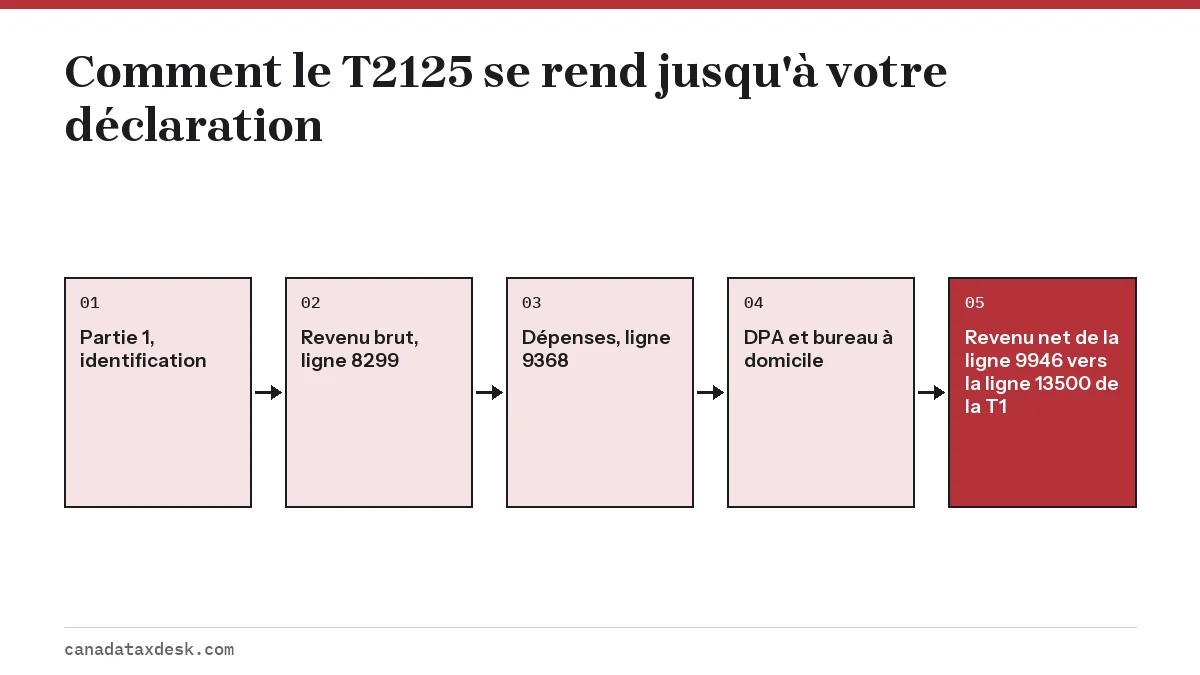
Le formulaire T2125, État des résultats des activités d'une entreprise ou d'une profession libérale, est le formulaire de l'ARC qu'un propriétaire unique ou un associé joint à sa déclaration T1 pour déclarer ses revenus d'entreprise, ses dépenses et son bénéfice net. Vous remplissez un T2125 pour chaque entreprise, et le revenu net de la ligne 9946 est reporté à la ligne 13500, 13700 ou 13900 de votre déclaration.
- 01Nom complet
- T2125, État des résultats des activités d'une entreprise ou d'une profession libérale
- 02Un formulaire par
- Entreprise que vous exploitez
- 03Ligne du revenu brut
- Ligne 8299
- 04Ligne du revenu net
- Ligne 9946, reportée à la ligne 13500, 13700 ou 13900 de la T1
- 05Repas et représentation
- Déductibles à 50 %, ligne 8523
- 06Guide
- T4002, Revenus d'entreprise, de profession libérale, de commissions, d'agriculture et de pêche des travailleurs indépendants
À quoi sert le formulaire T2125?
Le T2125 est l'état qu'un travailleur autonome utilise pour montrer à l'ARC comment son bénéfice d'entreprise a été calculé. Il réunit deux anciens formulaires, le T2124 pour les activités d'entreprise et le T2032 pour les activités de profession libérale; aujourd'hui, les pigistes, les gens de métier, les consultants, les personnes rémunérées à commission et les professionnels utilisent donc tous le même formulaire T2125.
Vous n'y joignez pas vos reçus. Le formulaire résume votre année : ventes brutes, coût des marchandises vendues si vous vendez des produits, chaque catégorie de dépenses, déduction pour amortissement et frais de bureau à domicile. L'ARC peut demander plus tard les registres qui appuient chaque ligne, d'où l'importance de la liste de vérification ci-dessous.
Qui doit produire un T2125?
- Les propriétaires uniques qui ont un revenu d'entreprise ou de profession libérale, y compris les entreprises d'appoint et le travail à la demande.
- Les associés d'une société de personnes, qui déclarent leur part du revenu de la société de personnes.
- Les vendeurs à commission travailleurs autonomes.
- Pas les entreprises constituées en société : une société déclare plutôt ses résultats dans sa déclaration T2, avec l'annexe 125.
- Pas les agriculteurs ni les pêcheurs : le revenu agricole se déclare sur le formulaire T2042 et le revenu de pêche sur le formulaire T2121.
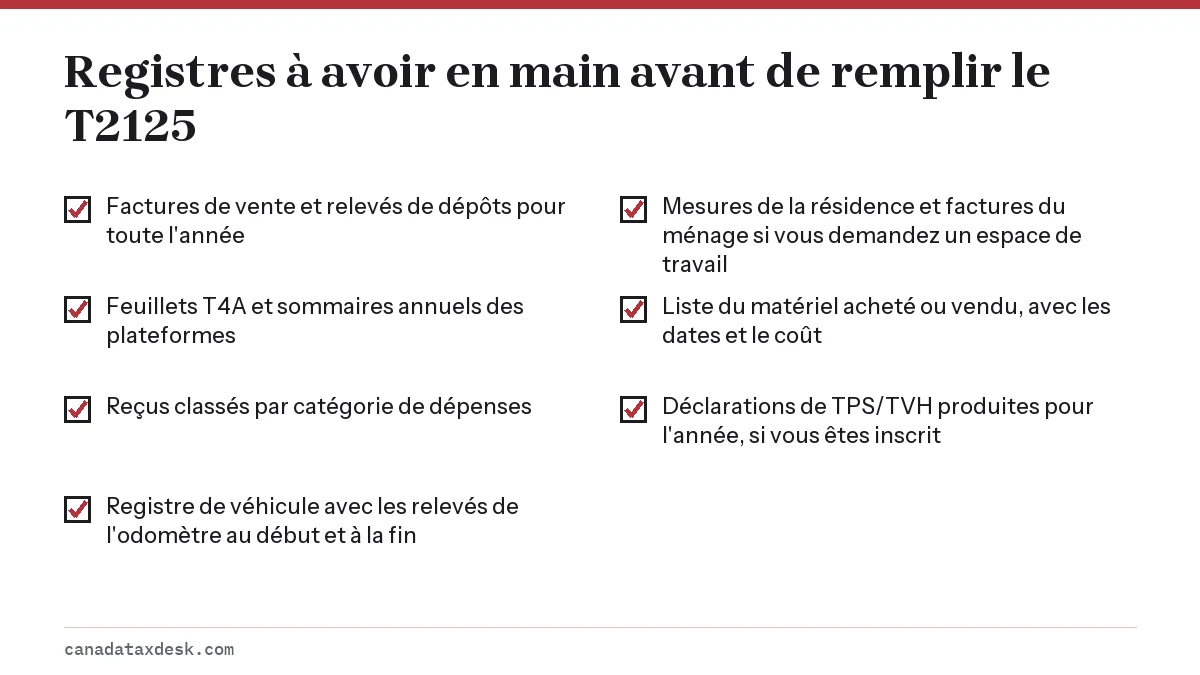
Registres à rassembler avant de commencer le T2125
Classer vos registres d'abord vous fait gagner la plus grande partie du temps que demande le formulaire. L'ARC s'attend à ce que vous conserviez ces registres pendant six ans après la fin de l'année d'imposition à laquelle ils se rapportent.
Partie 1 : identification
La partie 1 demande le nom et l'adresse de l'entreprise, l'exercice, le principal produit ou service et un code d'industrie à six chiffres du Système de classification des industries de l'Amérique du Nord (SCIAN). Choisissez le code qui correspond à l'activité qui vous rapporte le plus de revenus; le guide T4002 en donne la liste. La plupart des propriétaires uniques doivent utiliser un exercice correspondant à l'année civile, du 1er janvier au 31 décembre.
Si vous êtes associé, vous inscrivez aussi le numéro d'entreprise ou le numéro d'identification de déclarant de la société de personnes, ainsi que votre pourcentage de participation. Si vous êtes inscrit à la TPS/TVH, inscrivez également votre numéro d'entreprise à cet endroit.
Partie 2 : activités d'entreprise sur Internet
La partie 2 demande si vous gagnez un revenu à partir de pages ou de sites Web, de combien d'entre eux vous tirez un revenu et quel pourcentage de votre revenu brut a été généré en ligne. Incluez les ventes sur votre propre site, les plateformes d'enchères et de marchés en ligne, les programmes d'affiliation et les revenus publicitaires. Un plombier dont les clients le trouvent simplement en ligne ne compte pas ce revenu comme un revenu Internet.
Partie 3 : comment déclarer un revenu d'entreprise ou de profession libérale sur le T2125
La partie 3A vise le revenu d'entreprise et la partie 3B les honoraires professionnels. Inscrivez les ventes brutes, les commissions ou les honoraires y compris la TPS/TVH perçue ou percevable, puis soustrayez la TPS/TVH, la taxe de vente provinciale, les rendus, les rabais et les escomptes à la ligne suivante. Le résultat devient la ligne 8000 de la partie 3C, et la ligne 8299 indique votre revenu brut d'entreprise ou de profession libérale après l'ajout des provisions et des autres revenus.
Déclarez la totalité du montant gagné, et pas seulement ce qui figure sur des feuillets. Un feuillet T4A d'un client ou un sommaire annuel d'une plateforme sert de contre-vérification, et l'ARC compare ces feuillets à votre déclaration. Votre montant brut est aussi inscrit dans la T1 comme montant brut à la ligne 13499 (entreprise), 13699 (profession libérale) ou 13899 (commissions).
Partie 4 : coût des marchandises vendues
Les entreprises qui vendent des produits remplissent la partie 4 : stock au début de l'exercice, achats de l'année, coûts salariaux directs, sous-traitance et autres coûts, moins le stock à la fin de l'exercice. Le résultat est soustrait des ventes pour obtenir la marge bénéficiaire brute. Les entreprises de services sans stock peuvent sauter cette partie.
Partie 5 : dépenses du T2125 et revenu net
La partie 5 énumère chaque catégorie de dépenses avec son propre numéro de ligne. Inscrivez seulement la part d'affaires de tout coût partagé. Le tableau présente les lignes que la plupart des propriétaires uniques utilisent; les règles complètes sur ce qui est admissible se trouvent à la page sur les dépenses d'entreprise.
| Ligne | Dépense |
|---|---|
| 8521 | Publicité |
| 8523 | Frais de repas et de représentation (inscrivez 50 % du coût) |
| 8690 | Assurance |
| 8710 | Intérêts et frais bancaires |
| 8760 | Taxes d'affaires, droits d'adhésion et permis |
| 8810 / 8811 | Frais de bureau / papeterie et fournitures de bureau |
| 8860 | Honoraires professionnels, y compris les frais juridiques et comptables |
| 8910 | Loyer |
| 9200 | Frais de déplacement |
| 9220 | Téléphone et services publics, comme l'électricité, l'eau et le câble (part d'affaires) |
| 9281 | Dépenses relatives aux véhicules à moteur (sans la DPA) |
| 9270 | Autres dépenses qu'aucune autre ligne ne couvre |
La ligne 9368 fait le total des dépenses et la ligne 9369 indique le revenu net avant rajustements. Les associés répartissent ensuite leurs parts, puis tout le monde passe à la déduction pour amortissement (ligne 9936) et aux frais d'utilisation de la résidence aux fins de l'entreprise (ligne 9945). La ligne 9946 correspond à votre revenu ou à votre perte nette finale.
Frais d'utilisation de la résidence et du véhicule sur le T2125
Frais d'utilisation de la résidence aux fins de l'entreprise (partie 7, ligne 9945)
Vous pouvez demander une part des frais de la résidence seulement si l'espace de travail est votre principal lieu d'affaires, ou si vous l'utilisez uniquement pour l'entreprise et y rencontrez régulièrement des clients ou des patients. Divisez la superficie de l'espace de travail par la superficie totale de la résidence et appliquez cette proportion au chauffage, à l'électricité, à l'assurance, à l'entretien, et au loyer ou aux intérêts hypothécaires et aux taxes foncières.
La demande ne peut pas créer ni augmenter une perte d'entreprise. Tout montant que vous ne pouvez pas utiliser est reporté à l'année suivante. Les propriétaires devraient y penser à deux fois avant de demander la DPA sur la résidence elle-même, car les règles sur le gain en capital et la récupération de l'amortissement peuvent alors s'appliquer à la vente de la maison.
Dépenses relatives aux véhicules à moteur (tableau A, ligne 9281)
Additionnez l'essence, l'assurance, les droits d'immatriculation et le permis, l'entretien, et les intérêts ou les paiements de location, puis multipliez le total par vos kilomètres parcourus pour affaires divisés par le total des kilomètres. Les kilomètres proviennent de votre registre, qui doit indiquer la date, la destination, le but et la distance de chaque déplacement d'affaires, ainsi que le relevé de l'odomètre au début et à la fin de l'année. Le tableau A utilise toujours les frais réels : les taux au kilomètre que fixe chaque année le ministère des Finances (73 cents pour les 5 000 premiers km en 2026) plafonnent les allocations non imposables que les employeurs versent à leurs employés et ne sont pas une déduction du T2125.
Déduction pour amortissement (section A, ligne 9936)
Le matériel, les ordinateurs et les véhicules sont déduits au moyen de la DPA. Exemples de taux : matériel de la catégorie 8 à 20 %, véhicules des catégories 10 et 10.1 à 30 %, ordinateurs de la catégorie 50 à 55 %, petits outils de moins de 500 $ de la catégorie 12 à 100 %. La demande de la première année dépend de la règle de la demi-année et des règles de l'incitatif à l'investissement accéléré pour l'année où le bien est devenu prêt à être mis en service.
Dois-je produire un T2125 par entreprise?
Oui. L'ARC vous demande de remplir un T2125 distinct pour chaque entreprise que vous exploitez. Un graphiste qui exploite aussi une boutique en ligne produit deux formulaires, chacun avec son propre code d'industrie, ses revenus et ses dépenses. Les montants nets de tous les formulaires sont additionnés dans la T1.
Les activités qui forment réellement une seule entreprise, comme une teneuse de livres qui s'occupe aussi de la paie des mêmes clients, vont sur un seul formulaire. Lorsque les activités ne sont pas liées, séparez-les : ainsi, une question ultérieure sur une entreprise n'entraîne pas l'examen des registres de l'autre.
Erreurs courantes sur le T2125 et comment les corriger
- Omettre la TPS/TVH à la ligne 3A, puis la soustraire quand même. Inscrivez d'abord les ventes y compris la TPS/TVH, puis retirez la TPS/TVH à la ligne suivante, afin qu'elle ne soit pas comptée deux fois, dans un sens ou dans l'autre.
- Demander 100 % des repas. Seulement 50 % des frais de nourriture, de boissons et de divertissement sont déductibles.
- Déduire un ordinateur portable ou un véhicule comme dépense. Ce sont des achats en capital, déduits au moyen de la DPA sur plusieurs années.
- Vous verser un salaire et le déduire. Les prélèvements d'un propriétaire unique ne sont pas une dépense.
- Utiliser les frais de bureau à domicile pour créer une perte. La demande est limitée au revenu net avant cette dépense.
- Oublier des revenus de plateformes ou de feuillets T4A. L'ARC reçoit des copies, et les feuillets non concordants mènent souvent à une nouvelle cotisation.
Si vous avez déjà produit votre déclaration et remarquez une erreur, vous pouvez corriger les montants du T2125 au moyen du service Modifier ma déclaration dans Mon dossier, de ReFILE dans votre logiciel ou du formulaire T1-ADJ (Demande de redressement d'une T1). Le RPC sur le bénéfice corrigé est recalculé en même temps; voyez le RPC des travailleurs autonomes.
Comment le T2125 s'intègre au reste de votre déclaration
Une fois la ligne 9946 finalisée, votre logiciel la reporte dans la T1 et à l'annexe 8 pour le RPC. Si le résultat indique un impôt à payer de plus de 3 000 $, vous pourriez devoir verser des acomptes provisionnels l'an prochain. La vue d'ensemble de l'impôt des travailleurs autonomes au Canada relie chacune de ces étapes, et une explication du feuillet T4A couvre les honoraires déclarés par les clients.
Étape par étape
Rassembler les registres
Réunissez les factures, les sommaires des plateformes, les feuillets T4A, les reçus, les relevés bancaires et votre registre de véhicule pour la période du 1er janvier au 31 décembre.
Remplir l'identification
Inscrivez le nom de l'entreprise, l'exercice, le code d'industrie SCIAN et, si vous êtes inscrit, votre numéro d'entreprise pour la TPS/TVH.
Déclarer le revenu brut
Inscrivez les ventes y compris la TPS/TVH à la ligne 3A, soustrayez la TPS/TVH et les rendus, et vérifiez le total à la ligne 8299.
Inscrire les dépenses
Inscrivez la part d'affaires de chaque dépense à sa ligne, avec les repas à 50 %, et vérifiez la ligne 9369.
Ajouter la DPA et le bureau à domicile
Demandez la déduction pour amortissement à la ligne 9936 et les frais d'utilisation de la résidence aux fins de l'entreprise à la ligne 9945 si vous y avez droit.
Reporter le revenu net dans la T1
Reportez la ligne 9946 à la ligne 13500, 13700 ou 13900 et laissez l'annexe 8 calculer le RPC.
Questions fréquentes
Où obtenir le formulaire T2125 de l'ARC?
L'ARC publie sur canada.ca des versions PDF à remplir et à imprimer du T2125, pour chaque année. La version actuelle vise l'année d'imposition 2025 (t2125-fill-25e.pdf à remplir à l'écran, t2125-25e.pdf à imprimer); la version pour les revenus de 2026 n'était pas encore publiée au 22 octobre 2026. Les logiciels d'impôt homologués comprennent le formulaire : si vous produisez par IMPÔTNET, vous le remplissez donc dans le logiciel au lieu de le télécharger.
Le T2125 est-il la même chose que l'annexe 125 de la T2?
Non. L'annexe 125, Renseignements sur l'état des résultats, fait partie de la déclaration T2 d'une société et présente ses revenus et ses dépenses au moyen des codes de l'Index général des renseignements financiers (IGRF); les sociétés de personnes qui produisent la déclaration T5013 ont leur propre annexe 125. Le T2125 s'adresse aux particuliers : propriétaires uniques et associés qui déclarent un revenu d'entreprise ou de profession libérale dans leur déclaration T1.
Puis-je produire un T2125 si je n'ai eu aucune dépense?
Oui. Déclarez votre revenu brut, laissez les lignes de dépenses vides, et le montant brut devient votre revenu net. Vous payez tout de même le RPC sur ce montant net s'il dépasse 3 500 $.
Qu'est-ce que la ligne 9369 du T2125?
La ligne 9369 correspond au revenu net avant rajustements : le revenu brut moins les dépenses de la partie 5, avant la soustraction de la déduction pour amortissement et des frais d'utilisation de la résidence aux fins de l'entreprise.
Le T2125 exige-t-il un code d'industrie?
Oui. La partie 1 demande le code d'industrie SCIAN à six chiffres qui décrit le mieux votre principale activité d'entreprise. Le guide T4002 donne la liste des codes.
Un T2125 peut-il indiquer une perte?
Oui, une entreprise peut déclarer une perte à la ligne 9946 et l'utiliser pour réduire ses autres revenus, mais la demande de frais d'utilisation de la résidence ne peut pas créer ni augmenter cette perte. Attendez-vous à des questions si les pertes se répètent année après année sans perspective réaliste de profit.
Sources
- T2125 Statement of Business or Professional Activities canada.ca
- T4002 Self-employed Business, Professional, Commission, Farming, and Fishing Income canada.ca
- Business-use-of-home expenses canada.ca
- Motor vehicle records canada.ca
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Impôt travailleur autonome au Canada : revenus, RPC, dates
L'impôt des travailleurs autonomes au Canada est calculé sur le bénéfice de l'entreprise, et non sur les ventes brutes : vous déc…
Dépenses déductibles travailleur autonome : la liste au Canada
Les dépenses déductibles d'un travailleur autonome au Canada sont celles engagées pour gagner un revenu d'entreprise, d'un montan…
RPC travailleur autonome : taux et maximums de 2026
Pour 2026, le RPC d'un travailleur autonome correspond à 11,9 % des gains nets d'un travail autonome entre 3 500 $ et 74 600 $, j…
Feuillet T4A : pension, contrats et bourses d'études
Le feuillet T4A au Canada (souvent appelé formulaire T4A), État du revenu de pension, de retraite, de rente ou d'autres sources,…
Impôt chauffeur Uber au Canada : revenus, dépenses et TPS/TVH
Au Canada, l'impôt d'un chauffeur Uber est celui d'un travailleur autonome : vous déclarez toutes les courses et tous les pourboi…