
Impôt des chauffeurs Uber au Canada : déclarer les courses, déduire les frais de voiture et gérer la TPS/TVH
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
Au Canada, l'impôt d'un chauffeur Uber est celui d'un travailleur autonome : vous déclarez toutes les courses et tous les pourboires comme revenu d'entreprise sur le formulaire T2125, vous déduisez les frais de la plateforme et la part d'affaires des frais de véhicule et de téléphone, et vous payez l'impôt sur le revenu et 11,9 % de RPC sur le bénéfice. Les chauffeurs de covoiturage doivent aussi s'inscrire à la TPS/TVH dès la première course payée, sans seuil de 30 000 $.
- 01Statut fiscal
- Travailleur autonome, déclaration sur le formulaire T2125
- 02TPS/TVH des chauffeurs de covoiturage
- Inscription obligatoire dès la première course (depuis le 1er juillet 2017)
- 03TPS/TVH des livreurs seulement
- Inscription dès que les ventes taxables dépassent 30 000 $
- 04Déclaration des plateformes à l'ARC
- Déclaration de renseignements annuelle due le 31 janvier, à compter de l'année 2024
- 05Déclaration de 2026 à produire
- 15 juin 2027; payer au plus tard le 30 avril 2027
Comment les chauffeurs Uber sont-ils imposés au Canada?
L'impôt des chauffeurs Uber au Canada fonctionne comme celui de toute autre petite entreprise : l'ARC vous considère comme un travailleur autonome, et non comme un employé d'Uber; aucun impôt ni aucune cotisation au RPC ne sont donc retenus sur vos versements. Vous déclarez les courses brutes et les pourboires comme revenu d'entreprise sur le formulaire T2125, vous soustrayez vos dépenses, et le bénéfice est imposé à vos taux fédéral et provincial habituels, en plus du RPC de 11,9 %.
Il en va de même pour Uber Eats, Lyft, DoorDash, SkipTheDishes et les applications semblables. La différence entre le covoiturage et la livraison se manifeste surtout du côté de la TPS/TVH, expliqué plus loin. La vue d'ensemble de l'impôt des travailleurs autonomes au Canada explique les éléments qui s'appliquent à tout propriétaire unique.
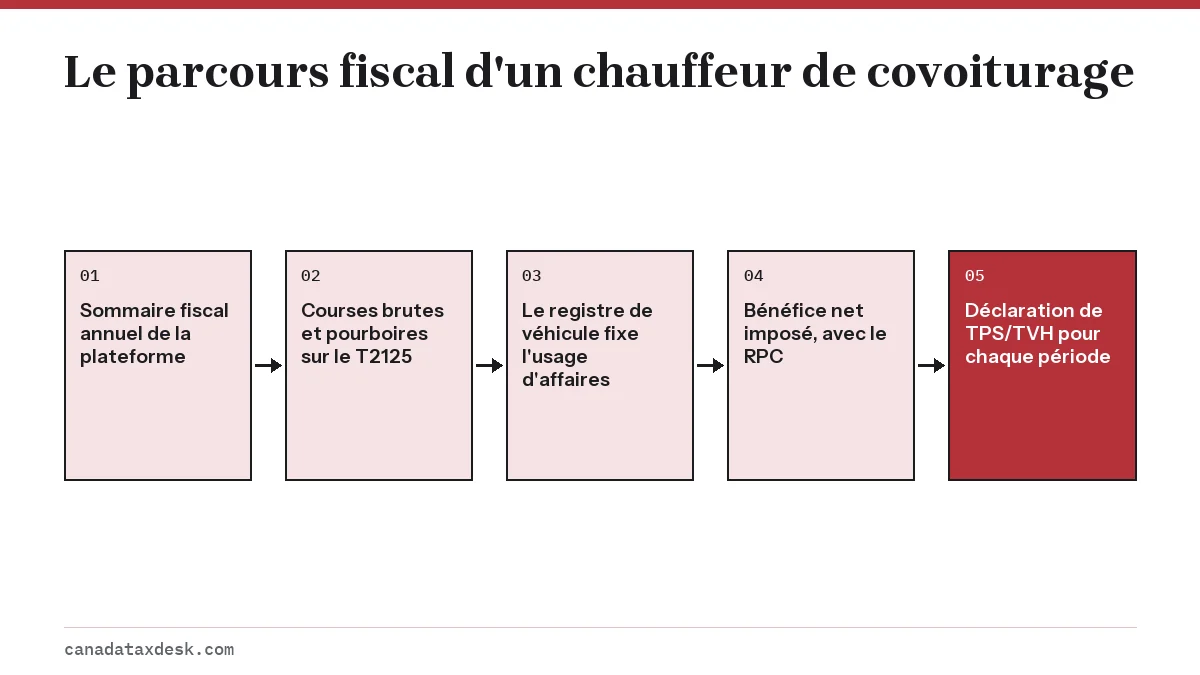
Utiliser le sommaire fiscal d'Uber Canada
Comme la plupart des plateformes, Uber fournit un sommaire fiscal annuel dans le compte du chauffeur ou du livreur après la fin de l'année. Ce n'est pas un feuillet de l'ARC et vous ne le produisez pas, mais c'est le point de départ le plus simple pour établir votre revenu brut et les frais que la plateforme a conservés. Téléchargez-le à partir de votre compte; les pages d'aide de la plateforme indiquent où le trouver.
- Prenez comme revenu le montant brut payé par les passagers ou les clients, y compris les pourboires. Ne partez pas du versement net déposé dans votre compte bancaire.
- Inscrivez comme dépense les frais de service ou la commission conservés par la plateforme; il s'agit d'un coût engagé pour gagner le revenu.
- Vérifiez quels montants de TPS/TVH figurent dans le sommaire et faites-les concorder avec vos déclarations de TPS/TVH.
- Ajoutez les revenus des autres applications, puisque chaque plateforme émet son propre sommaire.
Quelles dépenses les chauffeurs Uber peuvent-ils déduire?
Les chauffeurs peuvent déduire tout coût raisonnable engagé pour gagner un revenu de covoiturage ou de livraison. Les éléments les plus importants sont les frais de service de la plateforme et la part d'affaires du véhicule. Les frais qui servent à la fois à un usage personnel et au travail, comme la voiture et le téléphone, ne sont déduits qu'en proportion de l'usage pour le travail.
- Frais de service, frais de réservation et commissions de la plateforme.
- Essence ou recharge, assurance, réparations, entretien, lave-autos, permis et immatriculation, selon la proportion de kilomètres parcourus pour affaires.
- Paiements de location ou intérêts sur un prêt automobile, selon la part d'affaires, dans les limites prévues pour les voitures de tourisme : pour une location ou un prêt qui commence en 2026, jusqu'à 1 100 $ par mois de location avant taxes et 350 $ par mois d'intérêts.
- Déduction pour amortissement d'une voiture dont vous êtes propriétaire : catégorie 10 à 30 %, ou catégorie 10.1, aussi à 30 %, pour une voiture de tourisme achetée en 2026 plus de 39 000 $ avant taxes, le coût admissible étant plafonné à 39 000 $. Les voitures de tourisme zéro émission vont dans la catégorie 54, avec un plafond de 61 000 $ avant taxes.
- Forfait de téléphone et de données, pour la part d'affaires, plus les supports et chargeurs de téléphone.
- Frais de stationnement et péages payés pendant le travail (pas les contraventions de stationnement).
- Sacs de livraison et frais de vélo ou de vélo électrique pour les livreurs.
Exemple chiffré : un chauffeur de covoiturage à temps partiel
Supposons que votre voiture a parcouru 25 000 km en 2026 et que votre registre indique 18 000 km avec l'application ouverte et un passager ou une course en cours, ou en route pour aller chercher un passager. L'usage d'affaires est de 72 %. Si l'essence, l'assurance, l'entretien et l'immatriculation totalisent 9 000 $, les frais de véhicule déductibles sont de 6 480 $, plus 72 % de toute DPA. Un forfait de téléphone de 900 $ utilisé à 80 % pour la conduite donne 720 $ de plus.
Les registres de véhicule que les chauffeurs Uber doivent conserver
L'ARC demande un registre indiquant la date, la destination, le but et le kilométrage de chaque déplacement d'affaires, ainsi que le relevé de l'odomètre au début et à la fin de l'année. Beaucoup de chauffeurs utilisent l'historique des courses de l'application et ajoutent leurs propres notes pour les trajets entre les courses et pour la conduite personnelle.
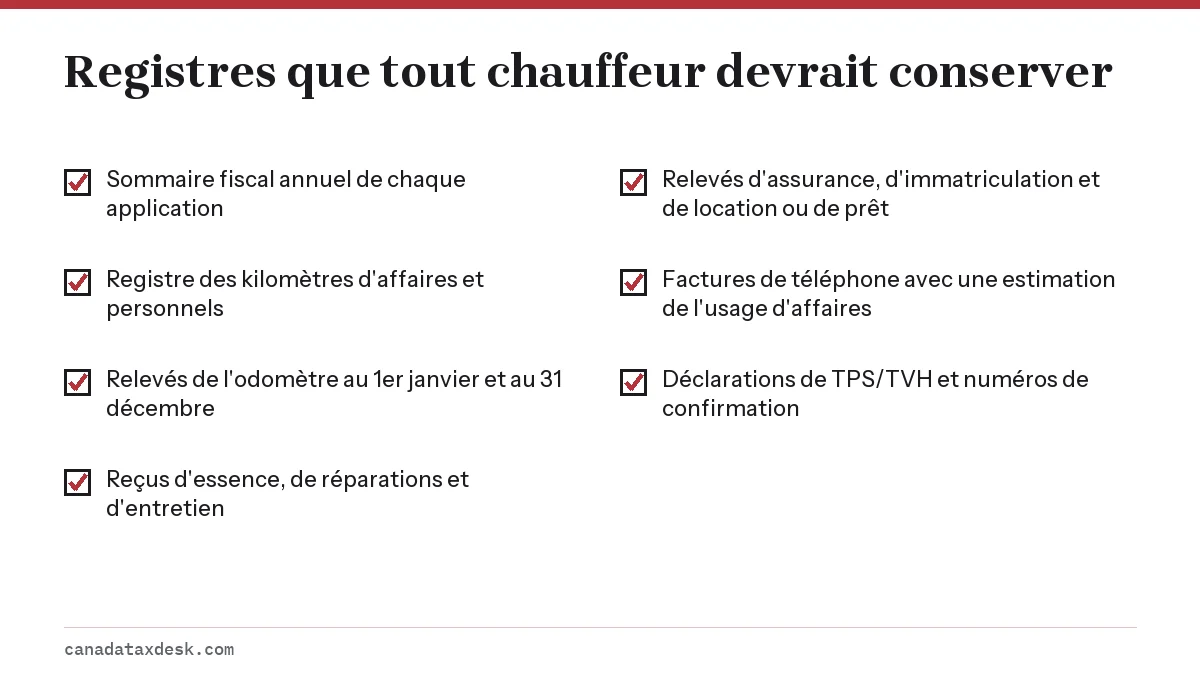
Les kilomètres personnels comptent autant que les kilomètres d'affaires. Si vous allez à l'épicerie avec l'application fermée, ce trajet est personnel. Une fois que vous avez un registre complet de 12 mois, un registre témoin de trois mois suffit les années suivantes si votre usage d'affaires reste à moins de 10 % d'écart par rapport à l'année de référence.
Les chauffeurs Uber doivent-ils s'inscrire à la TPS/TVH?
Oui. Depuis le 1er juillet 2017, toute personne qui fournit des services de covoiturage commercial doit s'inscrire à la TPS/TVH dès qu'elle commence, même si elle gagne bien moins de 30 000 $ par année. L'exemption des petits fournisseurs ne s'applique pas aux chauffeurs de covoiturage ni aux chauffeurs de taxi. Vous produisez ensuite des déclarations de TPS/TVH pour chaque période de déclaration, y compris les périodes sans course.
Une entreprise de covoiturage que vous autorisez peut prendre en charge certaines de vos obligations en matière de TPS/TVH : vérifiez donc votre contrat de chauffeur et votre sommaire fiscal pour savoir ce que la plateforme gère. Vous pouvez demander des crédits de taxe sur les intrants pour la TPS/TVH payée sur l'essence, les réparations, l'entretien, les lavages et l'achat ou la location du véhicule, mais pas sur l'assurance ni les intérêts d'emprunt, qui ne sont pas taxés. Les chauffeurs dont les ventes annuelles sont de 400 000 $ ou moins peuvent choisir la méthode rapide.
Les étapes de production de la TPS/TVH pour les chauffeurs, y compris les périodes de déclaration et le code d'accès, se trouvent dans la TPS/TVH des chauffeurs Uber.
Les livreurs Uber Eats paient-ils de l'impôt?
Oui. L'impôt des livreurs Uber Eats au Canada suit les mêmes règles d'impôt sur le revenu que le covoiturage : les gains de livraison et les pourboires sont un revenu d'entreprise déclaré sur le formulaire T2125, et le RPC s'applique au bénéfice. Les livreurs qui livrent seulement de la nourriture ne sont pas visés par la règle d'inscription obligatoire du covoiturage; ils doivent donc s'inscrire à la TPS/TVH seulement lorsque leurs ventes taxables mondiales dépassent 30 000 $ au cours d'un trimestre civil ou de quatre trimestres consécutifs.
Si vous faites à la fois des courses et des livraisons, vous êtes déjà inscrit en raison du covoiturage, et votre déclaration de TPS/TVH doit couvrir toutes vos ventes taxables. Consultez l'inscription à la TPS/TVH pour connaître les étapes si vous approchez du seuil de 30 000 $.
Comment produire une déclaration de revenus de chauffeur Uber au Canada
- Téléchargez le sommaire fiscal annuel de chaque application utilisée en 2026.
- Faites le total des courses brutes, des frais de livraison et des pourboires de toutes les plateformes.
- Faites le total des frais de plateforme et de chaque coût de véhicule et de téléphone, puis appliquez vos pourcentages d'usage d'affaires.
- Remplissez le formulaire T2125 avec un code d'industrie pour le taxi ou le covoiturage, ou pour la messagerie; le guide du T2125 couvre chaque partie.
- Laissez l'annexe 8 calculer le RPC sur le bénéfice; si vous avez aussi un emploi avec un feuillet T4, le RPC déjà retenu à cet emploi compte dans le maximum.
- Produisez votre déclaration de TPS/TVH pour la période et assurez-vous que les ventes concordent avec le T2125.
- Payez tout solde au plus tard le 30 avril 2027 et produisez la T1 au plus tard le 15 juin 2027.
Combien un chauffeur Uber devrait-il mettre de côté pour l'impôt?
Mettez de côté deux montants distincts à chaque versement hebdomadaire. D'abord, toute la TPS/TVH incluse dans vos courses, qui appartient au gouvernement. Ensuite, une part de votre bénéfice pour l'impôt sur le revenu et le RPC; pour un chauffeur au revenu modéré, cela se situe souvent entre 20 % et 25 % du bénéfice, et davantage si vous touchez aussi un salaire.
Les chauffeurs qui ajoutent des revenus de plateforme à un emploi à temps plein font souvent face à une facture plus élevée que prévu, parce que l'emploi utilise déjà les tranches d'imposition inférieures. Lorsque votre impôt à payer dépasse 3 000 $ deux années, l'ARC s'attend aussi à des acomptes provisionnels trimestriels. Estimez votre montant avec le calculateur d'impôt pour travailleurs autonomes et revoyez les dépenses d'entreprise déductibles que vous oubliez peut-être.
Étape par étape
Télécharger les sommaires des plateformes
Obtenez le sommaire fiscal annuel de chaque application de covoiturage ou de livraison que vous avez utilisée.
Calculer le revenu brut
Additionnez les courses brutes, les frais de livraison et les pourboires de toutes les plateformes.
Faire le total des dépenses
Additionnez les frais de plateforme et appliquez les pourcentages d'usage d'affaires aux frais de véhicule et de téléphone à l'aide de votre registre.
Remplir le formulaire T2125
Inscrivez les revenus et les dépenses, puis reportez le bénéfice net dans votre déclaration T1.
Produire les déclarations de TPS/TVH
Déclarez les courses et les crédits de taxe sur les intrants dans votre déclaration de TPS/TVH pour chaque période de déclaration.
Payer et produire
Payez tout solde au plus tard le 30 avril 2027 et produisez la déclaration au plus tard le 15 juin 2027.
Questions fréquentes
Uber envoie-t-il un feuillet T4A aux chauffeurs au Canada?
Les chauffeurs sont des travailleurs autonomes : ils ne reçoivent donc pas de feuillet T4 comme des salariés. Uber fournit un sommaire fiscal annuel dans le compte du chauffeur et, en vertu des règles de déclaration des plateformes numériques, remet aux chauffeurs une copie des renseignements qu'il déclare à l'ARC.
Puis-je déduire tout mon paiement de voiture comme chauffeur Uber?
Non. Vous déduisez seulement la part d'affaires des paiements de location ou des intérêts sur le prêt, et le capital du prêt n'est jamais déductible. Une voiture achetée est radiée au moyen de la déduction pour amortissement au taux de 30 % par année, là encore selon la part d'affaires.
Un chauffeur Uber peut-il déduire un taux au kilomètre au lieu des frais réels de sa voiture?
Non. Un chauffeur travailleur autonome déduit la part d'affaires des frais réels du véhicule, calculée à l'aide de son registre. Les taux de 2026, soit 73 cents le kilomètre pour les 5 000 premiers km et 67 cents ensuite, sont les plafonds fixés par le ministère des Finances pour les allocations non imposables que les employeurs versent à leurs employés; ils ne s'appliquent donc pas aux chauffeurs d'applications.
Dois-je facturer la TPS/TVH si je conduis seulement quelques heures par semaine pour Uber?
Oui. Les chauffeurs de covoiturage commercial doivent s'inscrire à la TPS/TVH dès leur première course, peu importe combien ils gagnent. Le seuil de 30 000 $ des petits fournisseurs ne s'applique pas au covoiturage.
Les pourboires Uber sont-ils imposables au Canada?
Oui. Les pourboires payés par l'application ou en argent comptant sont un revenu d'entreprise et doivent être inclus dans le revenu brut du formulaire T2125.
Que faire si je n'ai pas déclaré mes revenus Uber les années passées?
Corrigez les déclarations avant que l'ARC communique avec vous, au moyen du service Modifier ma déclaration, de ReFILE ou du formulaire T1-ADJ, et produisez toute déclaration de TPS/TVH manquante. Le Programme des divulgations volontaires (PDV) de l'ARC peut réduire les pénalités dans certains cas, mais il n'est plus accessible une fois que l'ARC a entrepris des mesures sur la question.
Sources
- Sharing economy: ride-sharing income canada.ca
- GST/HST Info Sheet GI-196, Commercial ride-sharing services canada.ca
- Taxi operators and commercial ride-sharing drivers canada.ca
- Reporting Rules for Digital Platforms canada.ca
- T2125 Statement of Business or Professional Activities canada.ca
- Motor vehicle records canada.ca
- Finance Canada, 2026 automobile deduction limits and expense benefit rates canada.ca
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Impôt travailleur autonome au Canada : revenus, RPC, dates
L'impôt des travailleurs autonomes au Canada est calculé sur le bénéfice de l'entreprise, et non sur les ventes brutes : vous déc…
Numéro de TPS pour Uber : dès la 1re course, Eats à 30 000 $
L'inscription à la TPS/TVH est obligatoire pour un chauffeur Uber dès le jour où il commence à offrir des courses payées, peu imp…
Formulaire T2125 : déclarer un revenu de travail autonome
Le formulaire T2125, État des résultats des activités d'une entreprise ou d'une profession libérale, est le formulaire de l'ARC q…
Dépenses déductibles travailleur autonome : la liste au Canada
Les dépenses déductibles d'un travailleur autonome au Canada sont celles engagées pour gagner un revenu d'entreprise, d'un montan…
RPC travailleur autonome : taux et maximums de 2026
Pour 2026, le RPC d'un travailleur autonome correspond à 11,9 % des gains nets d'un travail autonome entre 3 500 $ et 74 600 $, j…